Funding rate uitgelegd: zo bereken je wat je perpetual-positie echt kost
De funding rate is de betaling tussen de long- en de shortkant van een perpetual future. Zo bereken je hem, zo veel betaalden bitcoin-longs net en dit zegt de rate over het risico op een squeeze.

In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Wat is de funding rate? De funding rate is een betaling die de long- en de shortkant van een perpetual future elkaar om de paar uur doen, zodat de contractprijs dicht bij de spotprijs (spot price) blijft. Is de rate positief, dan betalen de longs aan de shorts; is hij negatief, dan betalen de shorts aan de longs. Bij de perpetual op Bitcoin (BTC) van Binance lag de funding rate van 16 oktober tot en met 14 november 2026 gemiddeld op 0,0070 procent per afrekening van acht uur.
De funding rate is de doorlopende betaling tussen de long- en de shortkant van een perpetual contract, en bij de meeste handelsplatformen is hij de grootste kostenpost van een positie die je aanhoudt. Bij een positieve rate betalen de longs aan de shorts, bij een negatieve rate gaat het andersom. Er wordt meestal elke acht uur afgerekend (het funding interval), en de berekening is eenvoudig: positiegrootte maal de rate van het interval. Wie met hefboom handelt, betaalt deze vergoeding over het volledige positievolume, ook al is maar een fractie daarvan eigen geld.
Precies daar ontstaat de misvatting die dit artikel nodig maakt. Een rate van 0,01 procent per interval klinkt als niets. Op jaarbasis is het bijna elf procent van het positievolume, en bij tienvoudige hefboom komt dat neer op je volledige inleg. Een trade die de richting van bitcoin goed inschat, kan door deze vergoeding toch in de min eindigen.
Deze gids laat zien hoe de funding rate tot stand komt, hoe je je betaling uitrekent, wat de rate over het marktsentiment zegt en hoe je de kosten verlaagt.
Wat de funding rate is en waarom hij bestaat
Een perpetual future, kortweg perp, is een derivaat op een koers zonder vervaldatum. Juist daaruit ontstaat een probleem: een klassiek termijncontract loopt af en wordt tegen de slotkoers afgerekend, wat de prijs vanzelf terugtrekt naar de spotmarkt. Een contract zonder vervaldatum mist dat anker. Zonder tegenmaatregel zou het willekeurig ver boven of onder de spotkoers kunnen noteren.
De funding rate is dat anker. De rate is geen vergoeding die het handelsplatform inhoudt, maar een betaling tussen marktpartijen: de duurdere kant betaalt de goedkopere. Noteert de perp boven de spotkoers, dan wordt het aanhouden van een longpositie steeds duurder en het aanhouden van een shortpositie steeds lonender. Die economische prikkel duwt de contractprijs terug richting spotkoers. Bybit beschrijft het mechanisme precies zo in zijn documentatie over de funding rate.
Twee begrippen heb je daarvoor nodig. De markprijs (mark price) is de referentieprijs waarmee een handelsplatform je positie waardeert en liquidaties uitvoert; hij wordt afgeleid van de spotmarkt van meerdere beurzen en is beschermd tegen korte uitschieters in het eigen orderboek. De contractprijs is de prijs waartegen de perp op dat moment verhandeld wordt. Het verschil tussen beide is de grondstof van de funding rate.
Funding rate actueel: wat bitcoin-longs bij Binance in 30 dagen betaalden
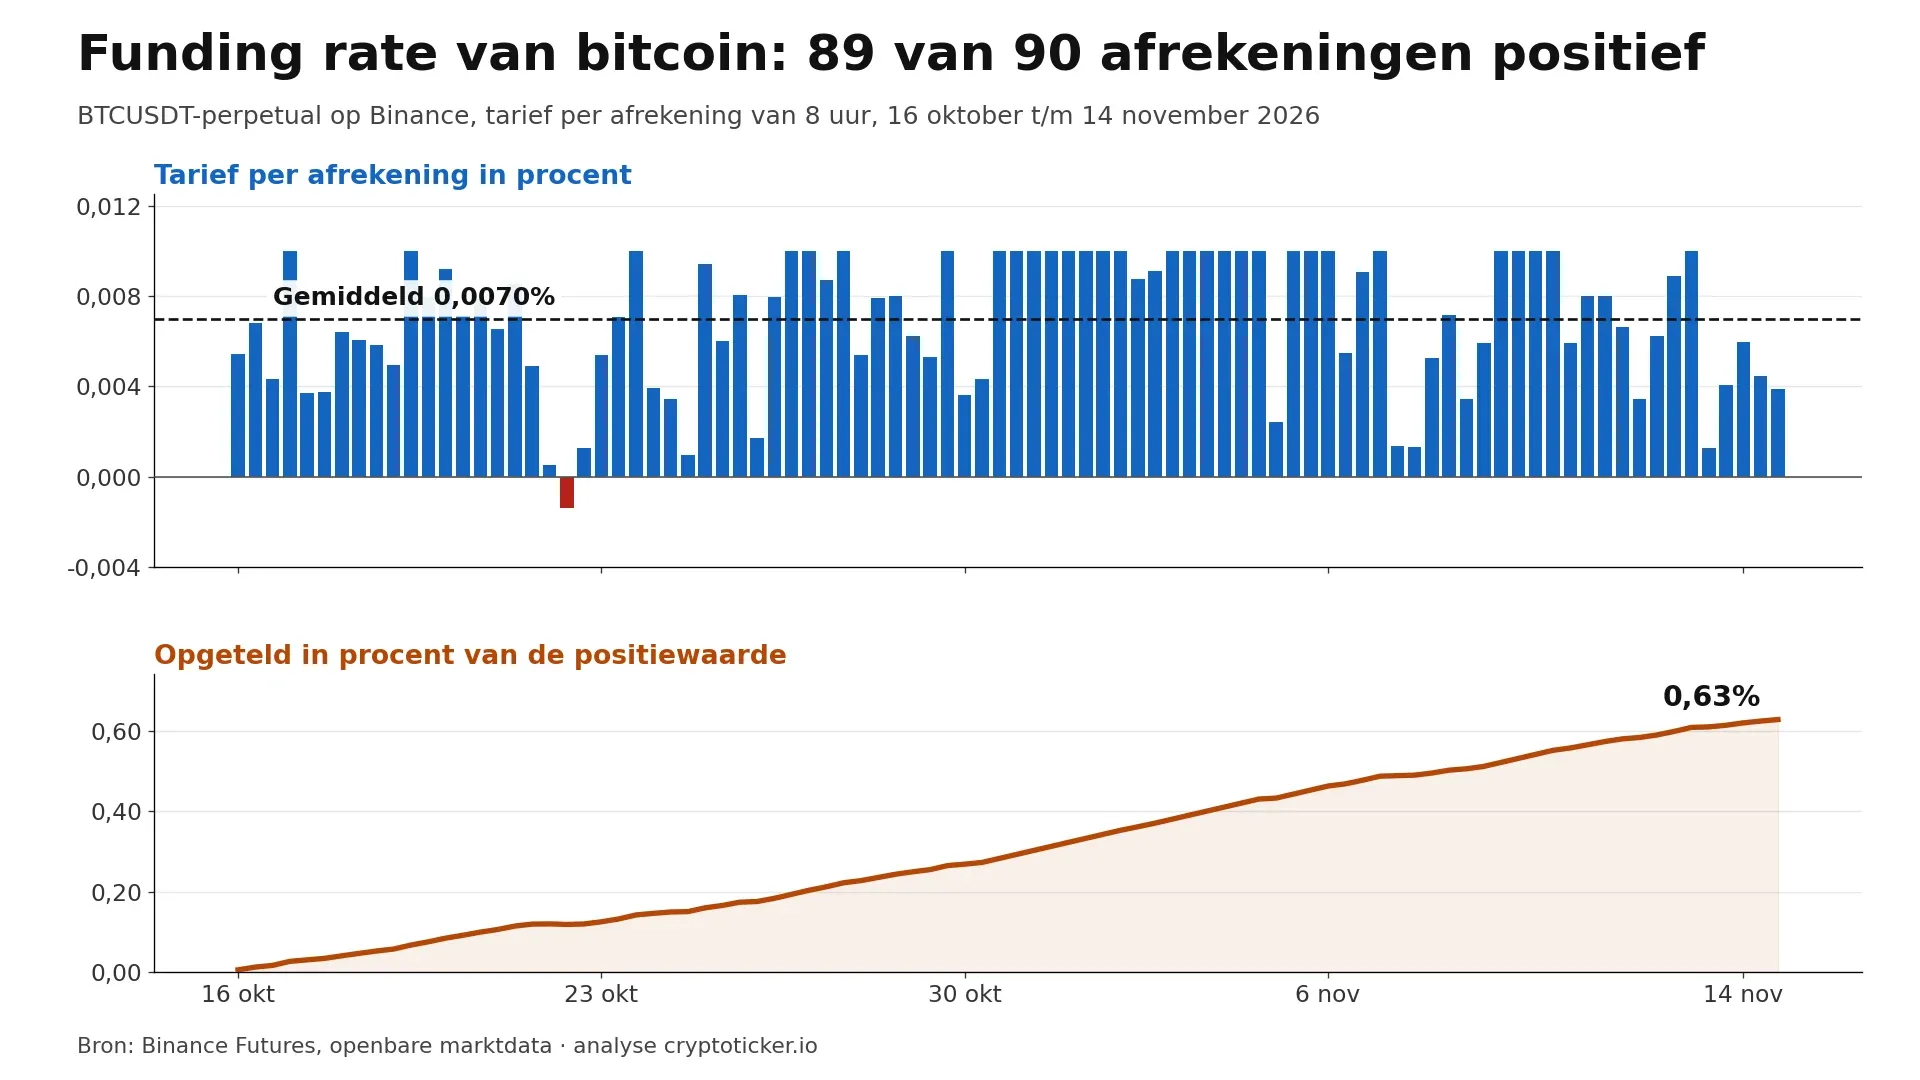
Bij de BTCUSDT-perpetual van Binance was de funding rate van 16 oktober tot en met 14 november 2026 bij 89 van de 90 afrekeningen positief. De longkant betaalde dus vrijwel onafgebroken aan de shortkant. Gemiddeld lag de rate op 0,0070 procent per afrekening van acht uur, de hoogste waarde op 0,0100 procent en de enige negatieve op min 0,0014 procent, op 22 oktober om 08:00 uur UTC. Dat blijkt uit de openbare fundingdata van Binance Futures.
Opgeteld komen de 90 rates uit op 0,63 procent van de positiewaarde in 30 dagen. Op jaarbasis is dat 7,65 procent, minder dan de 10,95 procent uit het rekenvoorbeeld verderop, dat rekent met de standaardrate van 0,01 procent per afrekening. Op 15 november 2026 stond de lopende rate op 0,0039 procent.
Voorbeeld in euro: wat 1.000 euro met hefboom in 30 dagen aan funding kost
De tabel rekent de 30 dagen na met de werkelijke rates, voor een inleg van 1.000 euro met vijf- en tienvoudige hefboom. Binance rekent af in USDT; tegen de referentiekoers van de ECB van 13 november 2026 was 1.000 euro ongeveer 1.105 dollar waard. De berekening gaat uit van een gelijkblijvende positiewaarde en een onderhoudsmarge van 0,5 procent.
| Positie | Hefboom | Positiewaarde | Funding in 30 dagen | Deel van de inleg | Op jaarbasis | Afstand tot liquidatie vooraf / na 30 dagen |
|---|---|---|---|---|---|---|
| Long | 5x | € 5.000 | betaalt € 31,45 | −3,1% | −€ 382,61 | 19,5% / 18,9% |
| Short | 5x | € 5.000 | ontvangt € 31,45 | +3,1% | +€ 382,61 | 19,5% / 20,1% |
| Long | 10x | € 10.000 | betaalt € 62,89 | −6,3% | −€ 765,22 | 9,5% / 8,9% |
| Short | 10x | € 10.000 | ontvangt € 62,89 | +6,3% | +€ 765,22 | 9,5% / 10,1% |
De berekening laat twee dingen zien. Ten eerste kost funding bij tienvoudige hefboom in een maand ruim zes procent van de inleg, zonder dat de koers is bewogen. Ten tweede komt de liquidatie dichterbij als de betaling uit de marge van de positie komt, zoals bij isolated margin: de afstand krimpt bij tienvoudige hefboom van 9,5 naar 8,9 procent. Voor de shortkant geldt het omgekeerde, zolang de rate positief blijft en de bijschrijving in de marge blijft staan. Handelen met hefboom kan je je volledige inleg kosten; wat hefboom in het algemeen doet, lees je in onze gids over leverage trading met crypto.
Hoe vaak wordt afgerekend en waarom het tijdstip beslist
De grote exchanges rekenen overwegend in stappen van acht uur af, vaak om 00:00, 08:00 en 16:00 uur UTC. Sommige platformen en sommige contracten rekenen elk uur af, wat het afzonderlijke bedrag verkleint maar het totaal niet. Welk interval voor jouw contract geldt, staat in de contractspecificatie van het handelsplatform, en het is de eerste waarde die je controleert voor een langere positie.
Belangrijk is de logica van de afrekening (settlement): alleen wie op het moment van afrekening een open positie heeft, betaalt of ontvangt. Er is geen naar rato berekening voor de tijd tussen twee afrekeningen. Wie twee minuten voor het tijdstip een positie opent, betaalt de volledige rate. Wie haar twee minuten ervoor sluit, betaalt niets, ook al hield hij de positie bijna acht uur aan.
Wat dat betekent voor kortlopende trades
Voor posities die binnen één interval worden gesloten, is funding geen kostenpost; daar beslissen handelskosten en spread. Voor alles wat een nacht of dagen blijft staan, is funding vaak de grootste post. Het kengetal hoort daarom in dezelfde voorbereiding als de liquidatiedrempel.
Waaruit de funding rate bestaat: premium index en rentecomponent
De formule die de grote handelsplatformen gebruiken, heeft twee onderdelen. De premium index (premie-index) meet hoe ver de contractprijs boven of onder de markprijs ligt, gewogen over de diepte van het orderboek in plaats van over één koers. De rentecomponent (interest rate) staat voor de theoretische kosten om kapitaal in de ene valuta aan te houden in plaats van in de andere; Binance noemt in zijn introductie tot funding rates daarvoor een standaardwaarde van 0,03 procent per dag, dus 0,01 procent per interval van acht uur.
Beide worden samengevoegd via een begrensd verschil: bij de premium index komt de afwijking tussen rentecomponent en premium index, waarbij die afwijking is begrensd tot een smalle bandbreedte van doorgaans plus of min 0,05 procent. In rustige markten schommelt de rate daarom rond de rentewaarde. In sterk eenzijdige markten domineert de premium index en kan de rate tot aan de bovengrens van het betreffende contract oplopen.
Die bovengrenzen verschillen sterk per handelsplatform en per contract. Voor jou betekent dat: de rate die je in een beurs-app ziet, is een waarde voor één interval op precies dat platform voor precies dat contract. Hij is niet over te zetten naar andere platformen en geldt ook niet voor het volgende interval, want hij wordt doorlopend opnieuw berekend. Tot de afrekening is de getoonde waarde een schatting.
 Vind de crypto-app die bij je past
Zo bereken je je fundingbetaling in drie stappen
De berekening heeft drie grootheden nodig: het positievolume, de rate van het interval en het aantal intervallen dat je de positie aanhoudt. De formule luidt: betaling is positievolume maal funding rate. Doorslaggevend is dat het positievolume bedoeld is, dus de nominale waarde van de positie, niet de marge die je zelf hebt gestort.
Rekenvoorbeeld: je houdt een longpositie aan met een volume van 10.000 dollar. De funding rate staat op plus 0,01 procent per interval van acht uur.
- Betaling per interval: 10.000 maal 0,0001 is 1,00 dollar.
- Betaling per dag: bij drie intervallen is dat 3,00 dollar, dus 0,03 procent van het volume.
- Op jaarbasis: 0,03 procent maal 365 is 10,95 procent van het positievolume.
Staat de rate op plus 0,05 procent per interval, wat in sterk bullish fasen voorkomt, dan betaal je bij dezelfde 10.000 dollar 5,00 dollar per interval, 15,00 dollar per dag en op jaarbasis ruim 54 procent van het volume. Een negatieve rate draait de richting om: als longhouder krijg je dan een betaling bijgeschreven.
Voor je eigen voorbereiding loont het om de rate om te rekenen naar een dagtarief en die naast de verwachte looptijd te leggen. Een positie die je twee weken wilt aanhouden, draagt bij 0,03 procent per dag ongeveer 0,42 procent kosten op het volume, nog voordat de koers is bewogen. Dat getal hoort in je doelstelling, zodat je koersdoel de kosten ook echt dekt.
Wat een hoge funding rate over het marktsentiment zegt
Omdat de rate ontstaat uit het verschil tussen contract- en spotprijs, is hij een maat voor de eenzijdigheid van de positionering. Een blijvend duidelijk positieve rate laat zien dat de longkant bereid is te betalen voor zijn hefboompositie. Een negatieve rate laat het omgekeerde zien. Analisten lezen daarin een stemmingsbeeld, en sommigen leiden er risicosignalen uit af: een sterk eenzijdige positionering kan bij een koersdaling liquidaties veroorzaken die de daling versterken.
Twee kanttekeningen horen erbij. Ten eerste is de rate een toestandswaarde en geen voorspelling; hoge rates gingen in het verleden zowel samen met koersdalingen als met verder stijgende koersen. Ten tweede is het een waarde per handelsplatform. Het beeld wordt pas zeggingskrachtig als meerdere grote platformen dezelfde kant op wijzen en de open interest tegelijk stijgt. Als losse waarde is de funding rate geschikt voor de kostenberekening, niet voor een koersuitspraak.
Funding rate en squeeze: wat eenzijdige rates over long- en shortweddenschappen zeggen
Een funding rate die wekenlang duidelijk positief blijft, is te lezen als teken van eenzijdige longweddenschappen: veel traders houden longposities met hefboom aan en betalen daarvoor. Daalt de koers, dan zakken de eerste posities onder hun liquidatiedrempel, het platform sluit ze gedwongen, en die verkoopdruk kan verdere longs liquideren. Die kettingreactie heet een long squeeze. Een blijvend negatieve funding rate toont het spiegelbeeld: de shortkant is overvol, en een koersstijging dwingt shorts tot terugkopen, wat de stijging versterkt, een short squeeze.
De waarden van de afgelopen 30 dagen laten zien waarom de rate alleen niet volstaat. De funding rate bleef positief terwijl de markprijs van de bitcoin-perpetual daalde van 82.199 dollar op 16 oktober naar 64.109 dollar op 15 november 2026, een daling van 22 procent. Tegelijk steeg de long/short-ratio van de accounts bij Binance van 1,50 naar 3,23; op 14 november stond 76,4 procent van de accounts long. De rate zelf lag echter bij 30 van de 90 afrekeningen precies op de standaardwaarde van 0,0100 procent en verder daaronder. Die standaardwaarde hanteert Binance zolang het contract dicht bij de spotkoers noteert. Een markt waarin longs duur betalen voor hun hefboom, toont rates ruim daarboven. Veel accounts stonden dus long, maar de vraag met hefboom duwde de contractprijs niet boven de spotkoers.
Zeggingskracht krijgt de funding rate pas samen met de open interest, de waarde van alle openstaande contracten. Die daalde in dezelfde periode van 7,76 naar 6,72 miljard dollar, een daling van 13 procent: er werden meer posities gesloten of geliquideerd dan nieuw geopend. Een voorspelling voor de volgende koersbeweging is dit allemaal niet, maar een beschrijving van hoe de markt gepositioneerd is.
Waar je de funding rate volgt: data, exchanges en indicatoren
Elke exchange voor cryptoderivaten publiceert zijn funding rate doorlopend: Binance, Bybit en OKX onder de gecentraliseerde exchanges, Hyperliquid en dYdX onder de gedecentraliseerde, waar elk uur wordt afgerekend. Om het marktsentiment te lezen, combineren traders meestal drie gegevens:
- Funding rate: laat zien hoe longs en shorts met hefboom gepositioneerd zijn en welke kant aan de andere betaalt.
- Open interest: laat zien of er vers geld de futures in stroomt of dat posities worden gesloten.
- Verschil tussen mark price en index price: het verschil tussen de referentieprijs van het contract en de spotprijs verklaart het teken van de rate; daaruit ontstaat de premium index.
Deze gegevens beschrijven het sentiment op de cryptomarkt op één moment, niet de volgende koersstap. Hun nut ligt in risicobeheer: een rate die omhoogschiet, maakt het aanhouden van een longpositie duurder, welke strategie je ook volgt.
Waarom hefboom de fundingkosten vermenigvuldigt
De fundingbetaling wordt berekend over het positievolume, je rendement daarentegen over je ingelegde kapitaal. Dat verschil is de belangrijkste zin van dit artikel. Bij de 10.000 dollar volume uit het voorbeeld en tienvoudige hefboom stort je 1.000 dollar marge. De 3,00 dollar funding per dag is dan 0,3 procent van je eigen kapitaal, elke dag, ongeacht waar de koers heen gaat.
Over een maand is dat ongeveer negen procent van je inleg, over een kwartaal meer dan een kwart. Bij een rate van 0,05 procent per interval en dezelfde hefboom ligt de last op ongeveer 1,5 procent van het eigen vermogen per dag. Zo'n positie moet flink in koers bewegen alleen al om de kosten goed te maken, en doet dat onder een hefboom die de liquidatiedrempel dichtbij brengt.
Daaruit volgt een eenvoudige regel voor de praktijk: hoe hoger de hefboom en hoe langer de geplande looptijd, hoe belangrijker de blik op de funding rate voor je instapt. Voor een positie die weken moet blijven staan, is een hefboomcontract zonder vervaldatum vaak het duurste middel. Wat een perp-platform van een klassieke beurs onderscheidt, lees je in ons artikel over wat een perp DEX is; welke apps en platformen er voor beleggers in Nederland zijn, zie je in onze vergelijking van de beste crypto-apps.

Zo verlaag je je fundingkosten
Meerdere aanpakken werken, en ze sluiten elkaar niet uit:
- Voor het afrekentijdstip sluiten. Wie toch kortetermijn handelt, vermijdt de betaling volledig door de positie voor het afrekenmoment te sluiten.
- De richting van de rate benutten. Bij een negatieve rate wordt de longkant betaald. Dat is geen reden om tegen je eigen inschatting een positie te openen, maar wel een argument bij de keuze van het moment.
- Exchanges vergelijken. Hetzelfde contract heeft op verschillende exchanges verschillende rates en verschillende bovengrenzen.
- Hefboom verlagen. Minder hefboom betekent bij hetzelfde eigen vermogen een kleiner positievolume en dus een kleinere fundingbetaling.
- Naar de spotmarkt overstappen. Wie op een langere termijn inzet en geen hefboom nodig heeft, betaalt bij een directe aankoop helemaal geen funding.
Het laatste punt is het effectiefst en wordt het vaakst over het hoofd gezien. Een perp is een instrument voor kortetermijntrading en voor afdekking. Voor een positie die maanden blijft staan, draagt hij kosten die een spotaankoop niet heeft, en een liquidatierisico dat een spotaankoop evenmin heeft.
Funding rate arbitrage: hoe traders de funding fees innen
Omdat de funding rate een betaling tussen traders is, zijn er ook ontvangers die hem gericht innen. De bekendste vorm heet funding rate arbitrage of basis trade: een trader koopt bitcoin op de spotmarkt en opent tegelijk een even grote shortpositie in de perpetual. Koerswinsten en koersverliezen van beide kanten heffen elkaar op, wat overblijft is de funding fee, zolang de rate positief is. Met het gemiddelde van de afgelopen 30 dagen was dat op jaarbasis 7,65 procent van de positiewaarde geweest, voor handelskosten. Hoe perpetual contracten in detail werken, lees je in onze gids over crypto futures trading.
Een zeker rendement is het niet. De rate kan negatief worden, en dan betaalt de shortkant. Stijgt de koers sterk, dan heeft de shortpositie extra marge nodig, anders dreigt liquidatie, terwijl de winst aan de spotkant staat. Daarbij komen kosten voor vier transacties en het risico dat een handelsplatform omvalt.
Waar perpetual futures voor Europese beleggers verhandelbaar zijn
Toegang is het punt waar particuliere beleggers in Europa als eerste tegenaan lopen. Platformen die cryptodiensten aan klanten in de EU leveren, hebben sinds de inwerkingtreding van de MiCA-verordening een vergunning nodig, en hefboomcontracten zonder vervaldatum in de vorm die buiten de EU gebruikelijk is, horen bij vergunde aanbieders voor particulieren meestal niet tot het aanbod. Welke beurzen een MiCA-vergunning hebben, zie je in onze vergelijking van crypto-exchanges met MiCA-vergunning.
Van aanbiedingen zonder herkenbare vergunning die toch in het Nederlands om particuliere klanten werven, blijf je beter weg: bij een geschil ontbreekt de toezichthouder waar je terechtkunt, en tegoeden staan buiten het Europese rechtskader. Of een aanbieder een vergunning heeft, kun je nakijken in de openbare registers van de toezichthouders, en die controle hoort voor de eerste storting.
Wat fiscaal anders kan lopen dan bij een spotaankoop
Perpetual futures zijn derivaten en geen coins die je zelf bezit. Veel landen behandelen ze fiscaal anders dan een directe aankoop van crypto, en de regels verschillen per land en soms per productvorm. Laat dat voor je eerste trade toetsen door een belastingadviseur. Buitenlandse handelsplatformen leveren meestal geen fiscaal overzicht voor jouw land, dus bewaar je afrekeningen inclusief fundingbetalingen zelf.
Drie misverstanden die geld kosten
- Funding is geen vergoeding van het handelsplatform. De betaling gaat naar de tegenpartij. Handelskosten, spread en eventuele afwikkelingskosten komen er nog bij.
- De getoonde rate ligt niet vast. Tot het afrekentijdstip is hij een doorlopend bijgewerkte schatting, en in beweeglijke markten kan hij binnen één interval flink verschuiven.
- Een hoge rate is geen verkoopsignaal. Hij beschrijft de positionering van de markt en zegt niets over de volgende koersstap.
Funding rate berekenen: wat je meeneemt
- Reken voor je instapt het dagtarief uit. Vermenigvuldig de rate per interval met het aantal intervallen per dag en leg het resultaat naast je geplande looptijd. Pas als je koersdoel die kosten overstijgt, draagt de trade zichzelf.
- Reken de last om naar je eigen vermogen, niet naar het volume. Bij tienvoudige hefboom is een dagtarief van 0,03 procent van het volume een last van 0,3 procent van je inleg per dag. Wordt dat te duur, verlaag dan de hefboom of kies een aanbieder uit de vergelijking van de beste crypto-platformen.
- Ga na of je het contract überhaupt nodig hebt. Voor een positie die maanden zonder hefboom blijft staan, betaalt een spotaankoop geen funding en kent geen liquidatie.
(Cijfers over de funding rate met stand 15 november 2026. Dit artikel is geen beleggingsadvies. Koersen en tariefmodellen veranderen; controleer de voorwaarden voor elke aankoop bij de aanbieder zelf.)
Meer over hefboom en squeezes: wat open interest is en long en short gaan bij crypto.
Veelgestelde vragen over de funding rate
Partnerlinks: sommige links op deze pagina zijn partnerlinks. Word je via een daarvan klant, dan ontvangen we mogelijk een commissie, zonder extra kosten voor jou. Selectie, beoordeling en volgorde bepaalt de redactie onafhankelijk daarvan. Ethiek en onafhankelijkheid · Eigendom en financiering
Transparantie: Dit artikel is met behulp van kunstmatige intelligentie geschreven en vóór publicatie door onze redactie gecontroleerd. Alle cijfers en gegevens zijn getoetst aan de primaire bronnen die in de tekst zijn gelinkt. De uitgelichte afbeelding is met AI gemaakt.
Voor later? Bewaar dit artikel en vind het terug in je profiel.
Gerelateerde artikelen
- Solana verwachting: zevende dag ETF-uitstroom, blijft SOL boven 67 dollar?
- Short gaan en long gaan met crypto: long en short uitgelegd
- Wat is open interest? Uitleg en betekenis bij crypto
- Shiba Inu levert voorsprong op bitcoin in één dag in: 5,4 procent lager tegen BTC
- Quant (QNT): Coinbase start perpetual futures, koers 15 procent lager
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Meer over dit onderwerp
Alles bekijken
13 november 2026 10:26
Bitcoin verwachting: shorts betalen de diepste funding in drie maanden
Analyse: na de val onder 70.000 dollar is de funding rate van bitcoin-perpetuals negatief geworden, zo laag als in drie maanden niet. Tegelijk dekken professionals zich met puts in voor de expiratie van 27 november. Wat de derivatenmarkt zegt over de komende weken.

12 november 2026 22:18
Shiba Inu verwachting: funding draait negatief, zeven op de tien accounts blijven long
Analyse: op de SHIB-termijnmarkt is de funding donderdagavond negatief geworden, terwijl zeven op de tien accounts nog altijd op een stijgende koers inzetten. Wat dat betekent voor Shiba Inu tot de cijfers van Nvidia op 17 november, en welke niveaus nu tellen.

12 november 2026 18:24
NEAR Protocol koers op 3,40 dollar: waarom NEAR nu daalt
Analyse: NEAR Protocol daalt in 24 uur 8,8 procent naar de laagste stand sinds 18 september. Gedwongen gesloten longposities, een funding rate rond nul en een zwakke totale markt begeleiden de daling, terwijl de goedgekeurde uitgifteverlaging pas in 2027 effect heeft.
11 november 2026 12:43
Shiba Inu verwachting: renteverhoging dreigt, SHIB daalt harder dan bitcoin
Analyse: na de Amerikaanse inflatiecijfers prijzen de termijnmarkten een renteverhoging op 9 december voor bijna 89 procent in. Een eigen meting laat zien hoe sterk Shiba Inu op zwakke bitcoindagen terugvalt en welke niveaus tot de vergadering tellen.
11 november 2026 10:25
Cardano: open interest stijgt naar 395 miljoen dollar terwijl ADA daalt
Analyse: op de termijnmarkt voor Cardano groeit de open interest naar 395 miljoen dollar, terwijl ADA onder 0,175 dollar zakt. Wat funding rate, orderboeken en de bodem van augustus laten zien en waar bij hefboomposities liquidatie dreigt.
11 november 2026 08:20
XRP koers verwachting: funding rate op het hoogste punt in 13 maanden, wat dat betekent voor je coins
Analyse: XRP is sinds begin oktober 30 procent gedaald, toch betalen kopers met hefboom zoveel funding als in 13 maanden niet. Daarnaast de stand bij de spot-ETF's en de laatste leeggehaalde wallet van de Binance-aanvaller.

8 november 2026 06:28
40 procent in zeven dagen: bij de XRP koers draait het nu om 1,50 dollar
XRP springt in een week 40 procent hoger naar 1,40 dollar, het hoogste niveau sinds mei. Open interest, funding en long-shortratio laten zien hoeveel brandstof de rally nog heeft en welke niveaus in het weekend tellen.
8 november 2026 02:49
Bitcoin-koers boven 75.000 dollar: 3 redenen voor de rally
Bitcoin breekt voor het eerst sinds mei door de 75.000 dollar en staat bijna 20 procent hoger op weekbasis. Dit zijn de drie redenen erachter.
8 november 2026 02:28
Bitcoin-koers breekt door 84.000 dollar: dit zijn de redenen
Bitcoin heeft een weerstandszone doorbroken die al maanden standhield. Wat achter de koerssprong zit en welke grens nu telt.
7 november 2026 14:27
Dogecoin: longs met hefboom kosten 7,4 procent per jaar aan funding
Analyse: op OKX betalen longposities in dogecoin sinds maandagmiddag weer financieringskosten, dinsdagochtend omgerekend 7,4 procent per jaar. Tegelijk staan er bijna vijf long-accounts tegenover één short-account, terwijl de open interest krimpt.
7 november 2026 14:15
Shiba Inu koers zakt onder 0,0000045 dollar: SHIB daalt twee keer zo hard als bitcoin
Analyse: Shiba Inu zakt op zaterdag in dunne weekendhandel onder 0,0000045 dollar en heeft in 30 dagen twee keer zoveel verloren als bitcoin. Wie in november 2025 kocht, staat in dollars zo'n 55 procent in het rood.
7 november 2026 08:18
XRP verwachting: long squeeze drukt XRP naar 1,15 dollar, het niveau dat beslist
Analyse: XRP zakte zaterdagochtend na een long squeeze met 16 miljoen dollar aan gedwongen sluitingen naar 1,1518 dollar, de laagste stand sinds 20 augustus. Toch staan er bij OKX 4,3 long-accounts tegenover elk short-account, en onder de koers ligt een zone zonder handelsgeschiedenis.
6 november 2026 20:46
NEAR voert cross-margin in voor 50 Hyperliquid-markten: wat beleggers over de 40-voudige hefboom moeten weten
NEAR heeft op 22 oktober 2026 een cross-margin-modus vrijgegeven voor zijn Hyperliquid-perps: meer dan 50 markten, hefboom tot 40 keer, zekerheid op accountniveau in plaats van per positie. De koers verliest dezelfde dag 9,9 procent, en in de noodprocedure staat bij cross-margin het hele account op het spel.
6 november 2026 20:35
Ethereum verwachting: premie voor gehevelde aankopen zakt naar nul, dit niveau beslist
Analyse: vast staat dat de financieringsrente voor gehevelde Ethereum-aankopen op OKX voor de periode tot middernacht naar nul is gezakt, voor het eerst sinds 13 oktober, en dat ether zaterdagavond op 2.300 dollar noteert. Onze inschatting volgt verderop: een goedkope hefboom keert geen koers, over de richting beslist het 100-daags gemiddelde bij 2.311 dollar.
6 november 2026 18:30
Shiba Inu koers na het Amerikaanse banenrapport: SHIB blijft boven 0,0000045 dollar
Analyse: de Amerikaanse arbeidsmarkt meldt 165.000 nieuwe banen, bitcoin geeft tijdelijk 1,1 procent toe, SHIB blijft vrijwel onveranderd. Wat de rust draagt, waar de niveaus liggen en waarom je iPhone een update verdient.
6 november 2026 02:41
Crypto arbitrage: koersverschil van 10 euro verliest het van de kosten
Bitcoin kost op elke exchange net iets anders, en daar draait crypto arbitrage om. Onze berekening met echte orderboeken van vier euro-exchanges laat zien waarom het prijsvoordeel voor particuliere beleggers in de kosten verdwijnt.
4 november 2026 19:36
Wat is een perp DEX? Perpetual futures uitgelegd
Een perp DEX is een decentrale beurs voor perpetual futures. Je leest hoe fundingrate en liquidatie werken, welke regels gelden en wat de Belastingdienst erover zegt.
4 november 2026 14:45
Wat is Hyperliquid? De eigen blockchain, de HYPE-token en de toegang vanuit Nederland
Hyperliquid staat met 18,12 miljard dollar marktwaarde op plaats 11 en houdt zijn orderboek bij op een eigen layer-1-blockchain. Wat HyperCore, HyperEVM en de HYPE-token doen, wat handelen kost en wat er geldt voor toegang vanuit Nederland.
4 november 2026 12:26
CFTC staat perpetual futures op aandelen toe: dit betekent het voor Hyperliquid en Amerikaanse traders
De CFTC laat perpetual futures op afzonderlijke aandelen toe op Amerikaanse beurzen. Zo werken equity perps, en daarom staat Hyperliquid in het middelpunt.
4 november 2026 08:25
Crypto futures in de EU: zes platforms met vergunning, hefboom maximaal 10x
Crypto futures verhandel je als particulier legaal bij zes platforms met een EU-vergunning, allemaal met een hefboom van maximaal 10x voor particulieren. De vergelijking laat contractvorm, kosten, onderpand en de gevolgen van de ESMA-verklaring van februari zien.
4 november 2026 00:39
Pump.fun start perpetual futures met 40x hefboom: bij 2,5 procent koersbeweging ben je je inzet kwijt
Pump.fun verhandelt sinds 16 oktober 2026 perpetual futures op bitcoin en ethereum, met tot 40x hefboom en Hyperliquid als technische uitvoerder. Bij die hefboom is 2,5 procent koersbeweging genoeg voor liquidatie, en een MiCA-vergunning voor de EU-markt ontbreekt.
3 november 2026 18:38
Crypto traden leren: ordertypes, grafieken en risico helder uitgelegd
Trading is iets anders dan kopen en laten liggen. Deze introductie legt de drie ordertypes uit, wat een grafiek echt laat zien en hoe je de positiegrootte berekent.
3 november 2026 02:16
Polkadot op 0,94 dollar: 70 procent van de accounts gokt op een stijging, de funding wordt negatief
Analyse: Polkadot kost 0,9385 dollar, 20,7 procent minder dan 30 dagen geleden. Bij OKX staat 69,6 procent van de accounts long, toch is de funding rate negatief, en 81 procent van de liquidaties op maandag trof longposities.
2 november 2026 19:10
Leverage trading crypto: zo werkt handelen met hefboom
Met een hefboom handel je een grotere cryptopositie dan je inleg toelaat. Wij rekenen margin en liquidatieprijs door en tonen de limieten in de EU en de aanbieders met vergunning.
2 november 2026 19:06
Crypto futures trading: perpetual futures uitgelegd
Crypto futures en perpetual futures uitgelegd: hoe futures trading werkt, wat de fundingrate echt kost en welke beurzen in de EU een vergunning hebben.
30 oktober 2026 22:26
Renteverhoging door de Fed in december: kerninflatie blijft op 3,1 procent
De Fed hield de beleidsrente op 28 oktober op 3,75 tot 4,00 procent, maar twee leden wilden hem verhogen. Een dag later meldde de BEA een kerninflatie van 3,1 procent. Daarmee staat op 9 december een verhoging in de lucht in plaats van een verlaging.
29 oktober 2026 23:45
Bitcoin shorten tijdens de crash: zo zet je in Nederland in op dalende koersen
Bitcoin zakte na de Binance-hack onder 79.000 dollar. Wie wil inzetten op dalende koersen of zich wil indekken, kan dat ook in de EU: via OKX Europe met tot tien keer hefboom, margin trading bij Bybit EU of inverse ETP's. Hoe een short werkt, een rekenvoorbeeld en de risico's.
Meer van CryptoTicker