
L'ETF Polkadot atteint 11,57 millions de dollars : le fonds américain face à l'ETP européen
Le premier fonds au comptant américain sur le DOT gère 11,57 millions de dollars après sept mois et traite 111 586 dollars en une journée, soit 0,069 % du marché au comptant. Les investisseurs en Allemagne ne peuvent pas l'acheter, et la voie qui leur reste coûte huit fois plus cher.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le premier fonds au comptant américain sur Polkadot gère 11 567 725,24 dollars selon les indications de son promoteur. Il s'agit du relevé du 14 octobre 2026, bien sept mois après le lancement du 6 mars. À titre de comparaison : le marché au comptant du DOT a traité 160,9 millions de dollars au cours des vingt-quatre dernières heures. Le fonds censé attirer l'argent institutionnel vers Polkadot pèse donc moins d'un quinzième d'une seule séance.
Cet article répond à trois questions. Ce que contient exactement le fonds et ce que cela dit de la demande de DOT. Pourquoi un véhicule de cette taille ne porte ni ne pèse sur le cours. Et ce qu'y gagnent les investisseurs en Allemagne, dès lors qu'ils ne peuvent de toute façon pas acheter ce produit. La réponse la plus courte à la troisième question d'emblée : le fonds américain coûte 0,30 % par an, tandis que la voie qui vous est ouverte en Allemagne coûte 2,50 %. Cet écart pèse davantage que n'importe quel seuil de cours de la semaine.
Ce que le 21Shares Polkadot ETF a réuni depuis le 6 mars
Le produit s'appelle 21shares Polkadot Staking ETF et se négocie sous le code TDOT au Nasdaq. Sur la page produit de l'émetteur, 21Shares indique le 6 mars 2026 comme date de lancement, 0,30 % comme frais de gestion et les 11 567 725,24 dollars cités plus haut comme encours, au 14 octobre. La page mentionne BitGo Bank & Trust, Coinbase Custody et Anchorage Digital Bank comme dépositaires. La mention staking dans le nom signifie que le fonds ne se contente pas de conserver les DOT détenus : il les dépose dans le réseau et en encaisse les récompenses.
Un ETF au comptant est un fonds coté qui détient l'actif lui-même, ici de vrais DOT chez un dépositaire, et non des contrats à terme sur celui-ci. Le cours de la part suit donc directement celui du coin, déduction faite des frais.
Chez le fournisseur de données SoSoValue, dont le service spécialisé TokenPost a publié les chiffres quotidiens le 14 octobre, TDOT affiche une collecte nette cumulée de 3,33 millions de dollars. Le fonds est resté inchangé ce jour-là et la veille : aucun flux n'est entré ni sorti. Le même tableau cite un volume de transactions de 111 586 dollars et un indicateur de 0,62 %. Il ne précise aucune grandeur de référence pour ce pourcentage. Rapportés à la capitalisation du DOT, qui s'établissait jeudi à 1,847 milliard de dollars, 11,57 millions de dollars donnent précisément 0,626 %. Le chiffre renvoie donc à la part de l'ensemble du marché Polkadot.
Converti en DOT, au cours de 1,082 dollar, cela représente environ 10,7 millions d'unités. Le nombre de DOT en circulation s'élève à 1,707 milliard. Le plus grand fonds américain sur Polkadot ne détient donc même pas un coin sur cent.
111 586 dollars en une séance : la taille face au marché au comptant du DOT
Le chiffre le plus parlant n'est pas l'encours, mais le volume. Un volume de transactions de 111 586 dollars en une journée paraît faible, et il l'est plus encore en proportion : le marché au comptant du DOT a traité 160 945 583 dollars sur la même période. Selon notre calcul, les échanges sur l'ETF en représentent 0,069 %, soit à peine sept centièmes de pour cent.
Cette proportion explique pourquoi les chiffres du fonds sont pratiquement sans portée pour le cours. Un ETF au comptant agit sur le prix en achetant des coins sur le marché lors des entrées et en les vendant lors des sorties. Sans collecte, pas de force d'achat. Au lancement des ETF bitcoin en janvier 2024, c'est l'inverse qui s'est produit : des milliards sont entrés dès les premières semaines, et les fonds devaient acheter chaque jour sur le marché au comptant. Chez TDOT, sept mois ont produit 3,33 millions de dollars de collecte nette.
Le cas Dogecoin : à partir de quelle taille un fonds altcoin ferme
Jusqu'où un fonds altcoin peut se réduire avant que son promoteur ne l'abandonne vient d'être illustré ailleurs. Nous avons écrit le 10 octobre sur la liquidation du Bitwise Dogecoin ETF. Ce véhicule, code BWOW, détenait environ 8,2 millions de DOGE d'après les positions publiées sur sa page, soit quelque 707 000 dollars au cours d'alors. Il a été négocié pour la dernière fois le 14 octobre, à peine onze mois après son lancement.
Avec 11,57 millions de dollars, TDOT pèse donc environ seize fois le fonds Dogecoin lors de sa dernière séance. Le produit est loin d'une fermeture, et nul ne devrait lire une liquidation imminente dans la faiblesse de la collecte. Ce que la comparaison montre est autre chose : l'industrie américaine des fonds a lancé en 2026 une série de produits sur altcoins, et la demande se répartit très inégalement. Le bitcoin et l'ethereum attirent l'argent, tandis que les autres fonds réunissent des montants sans effet mesurable sur le cours de leur coin.
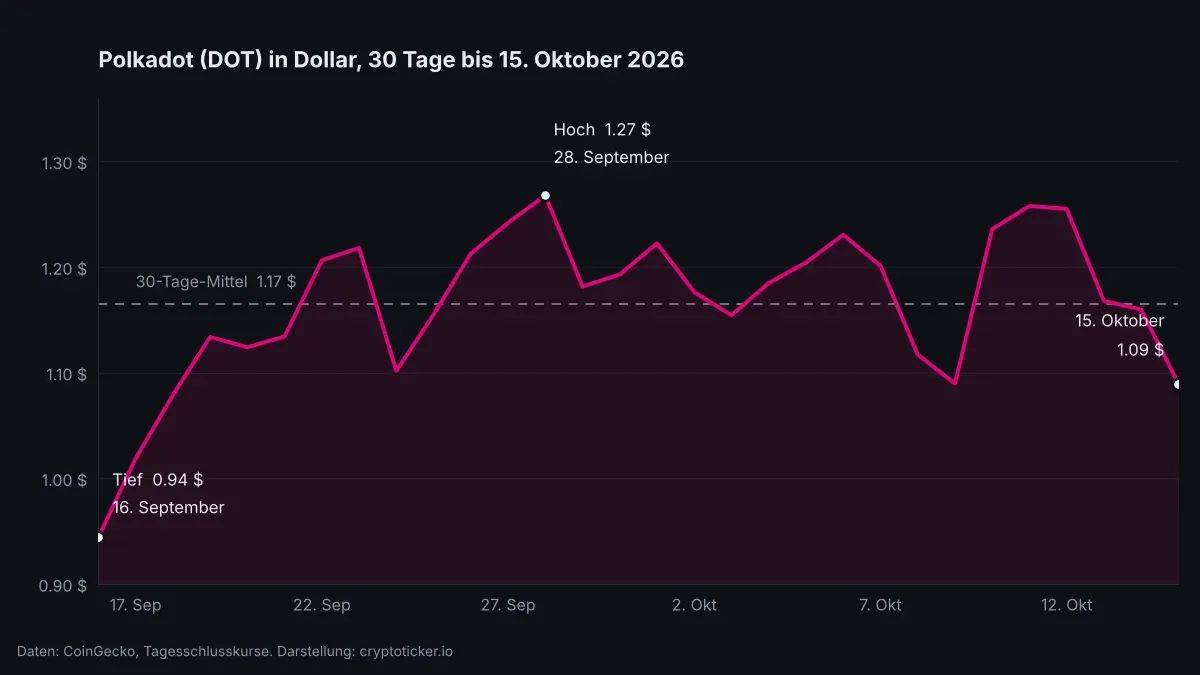
Cours du Polkadot à 1,08 dollar : 14 % sous le sommet du 28 septembre
Le DOT cote 1,082 dollar jeudi après-midi, en recul de 3,4 % par rapport à la veille. Le plus haut du jour s'est établi à 1,16 dollar, le plus bas à 1,05 dollar. L'ensemble du marché a nettement moins cédé ce jour-là : le bitcoin a perdu 0,5 %, l'ethereum 1,6 %. Le Polkadot baisse donc environ six fois plus fort que le bitcoin.
Sur trente jours se dessine le tableau que montre le graphique ci-dessus. Les clôtures quotidiennes de CoinGecko donnent un plus bas de 0,9441 dollar le 16 septembre et un plus haut de 1,2677 dollar le 28 septembre. Le DOT a ainsi repris 15,4 % depuis son plus bas, et il lui manque 14,1 % pour retrouver son plus haut. La moyenne de ces trente jours ressort à 1,1652 dollar, le cours du jour s'inscrivant 6,5 % en dessous.
Du sommet historique de 54,98 dollars, atteint le 4 novembre 2021, le cours est éloigné d'environ 98 %. Ce chiffre fait partie de toute appréciation honnête du DOT, même s'il apporte peu à la question du jour.
Participants autorisés : quand un ETF au comptant doit réellement acheter du DOT
Le mécanisme tient en trois phrases. Un ETF au comptant crée et détruit des parts par l'intermédiaire de participants autorisés, de grands intervenants qui livrent ou reçoivent des coins en échange de parts. Quand une demande de parts apparaît, ces intervenants doivent se procurer du DOT sur le marché, et cet achat rencontre le carnet d'ordres. Quand la demande fait défaut, rien ne se passe à cet endroit.
Ce qui est déterminant, c'est le rapport entre la quantité à mouvoir et le volume quotidien. À 0,069 % du volume d'échange, tout mouvement du fonds disparaît dans le bruit d'une matinée ordinaire. Même si TDOT devait vendre la totalité de son encours en une seule journée, cela représenterait 7,2 % d'un volume quotidien, réparti sur plusieurs places. L'amplitude du jour entre 1,05 et 1,16 dollar atteint aujourd'hui 10,5 %. Le mouvement du fonds resterait donc dans ce que le marché produit de toute façon un jour ordinaire.
Pour la question du cours, cela signifie que miser sur la collecte des ETF comme moteur du DOT revient à attendre un levier qui ne joue pas à cet ordre de grandeur. Le mouvement de cette semaine vient du marché dans son ensemble et du marché à terme, pas de certificats cotés au Nasdaq.
Depuis le 13 octobre : ce qui a changé après le référendum 1954
Nous avons écrit pour la dernière fois sur Polkadot le 13 octobre, alors à propos du vote 1954 et du mandat de la DOT DAO, qui recueillait 73 % d'opposition. Le cours s'établissait ce jour-là à 1,1679 dollar. Depuis, le DOT a perdu 6,7 %. Le seuil de 1,10 dollar, qui a tenu deux fois au cours des deux dernières semaines, a été franchi à la baisse aujourd'hui en séance pour la première fois depuis le 9 octobre.
La question de gouvernance d'alors et la question du fonds d'aujourd'hui sont liées plus lâchement qu'il n'y paraît. Les deux sont des tentatives d'attirer argent et attention vers Polkadot, une fois par la trésorerie propre, une fois par le marché de capitaux américain. Les chiffres du fonds livrent à ce sujet un constat sobre : la voie de Wall Street a rapporté 3,33 millions de dollars en sept mois.
0,30 contre 2,50 % : les investisseurs européens paient huit fois le taux
Voici la partie qui compte concrètement. Le fonds américain n'est pas achetable en Allemagne. Les ETF américains ne peuvent pas être proposés aux particuliers dans l'Union européenne, faute du document d'informations clés en langue allemande imposé par le règlement PRIIPs. Votre courtier ne placera donc pas TDOT dans votre compte-titres, aussi bon marché le produit soit-il.
La voie qui vous est ouverte passe par un produit coté de facture européenne. 21Shares propose à cet effet le 21Shares Polkadot ETP, coté au SIX Swiss Exchange en dollars et à la Bourse de Stuttgart en euros, sous le code ISIN CH0593331561. Les frais courants de ce produit s'élèvent à 2,50 % par an. La même société de gestion demande 0,30 % en Amérique et plus de huit fois ce taux en Europe.
Ce que cet écart représente dans le temps se calcule vite. Qui place 5 000 euros paie 125 euros la première année avec le produit européen, contre 15 euros avec l'américain. Sur cinq ans et à cours inchangé, cela donne environ 595 euros contre 75 euros. Ces frais courent, que le cours monte, baisse ou stagne. Pour une vue plus large des produits négociables en Allemagne, consultez notre panorama sur l'achat d'ETF et d'ETP crypto en Allemagne.
L'autre voie est l'achat direct sur une plateforme agréée. Vous y payez des frais de transaction et un écart de cours à l'achat comme à la vente, puis aucun frais de produit courant, mais vous assumez vous-même la conservation. Quels prestataires sont agréés en Allemagne et ce que coûte leur négociation, le comparatif des plateformes crypto réglementées le détaille.
Comment vérifier le droit à la livraison de votre titre
La seconde différence entre le compte-titres et l'achat direct est fiscale, et elle pèse davantage que les frais sur une détention longue. À l'achat direct s'applique le délai de détention du paragraphe 23 de la loi allemande sur l'impôt sur le revenu : qui conserve un crypto-actif plus d'un an ne paie aucun impôt sur la plus-value. Cette règle demeure inchangée. Le conseil des ministres allemand n'a pas adopté la décision attendue le 14 octobre sur la suppression du délai de détention, le projet reste en arbitrage interministériel, et la date butoir du 31 décembre 2026 qu'il mentionne séparerait les anciens avoirs des nouveaux.
Pour un produit coté, la situation ne se tranche pas d'un bloc. Nous l'avons détaillé le 10 octobre à propos de l'offre crypto d'ING : savoir si le délai d'un an vaut pour votre titre dépend de l'existence d'un droit à la livraison du coin réel. Les titres dépourvus de ce droit sont traités comme une créance de capital, et c'est alors le prélèvement forfaitaire qui s'applique, sans délai d'un an. Les titres assortis d'un droit à la livraison sont rangés par une partie des conseillers du côté de l'investissement direct. Aucune jurisprudence suprême ne couvre chaque architecture de produit, et aucun émetteur ne tranche cela pour votre administration fiscale.
Trois étapes mènent à une réponse solide. D'abord, prenez le code ISIN de votre titre et lisez dans le document d'informations clés le type de produit qui y figure. Ensuite, demandez les conditions définitives à l'émetteur et cherchez-y une clause de livraison physique. Enfin, faites confirmer le résultat pour votre cas par un conseiller fiscal avant de compter sur le délai d'un an. Documentez les dates d'acquisition avec un outil issu de notre comparatif des logiciels fiscaux crypto, car dans un plan d'épargne le délai court séparément pour chaque versement.
Notre analyse : les frais sont certains, l'effet fiscal ne l'est pas
Du point de vue de la rédaction, la question du produit l'emporte actuellement chez Polkadot sur celle du cours, et la réponse est inconfortable. Est établi : le produit européen coûte 2,50 % par an, l'américain 0,30 %, et tous deux viennent du même promoteur. Est établi également que le délai d'un an s'applique à l'achat direct, tandis que pour un titre en compte-titres il dépend d'un droit à la livraison que peu d'investisseurs ont vérifié. Nous en tirons ceci : qui veut détenir du DOT plus de deux ans paie en compte-titres des frais certains pour un effet fiscal incertain. Un argument sérieux s'y oppose, et nous ne le minimisons pas : qui perd sa clé privée perd tout, et cette responsabilité, tout le monde ne souhaite pas la porter. Pour les investisseurs qui préfèrent le compte-titres précisément pour cette raison, le surcoût est le prix d'une conservation dont ils n'ont pas à s'occuper. Cette analyse évalue la situation et ne constitue ni un conseil d'achat ni un conseil de vente.
Le Polkadot en compte-titres : 2,50 % par an contre une question fiscale ouverte
Le premier fonds au comptant américain sur le DOT gère 11,57 millions de dollars après sept mois et traite 111 586 dollars en une journée, soit 0,069 % du marché au comptant. Pour le cours, cela ne pèse rien. Ce qui compte pour vous, c'est l'étage en dessous : quel produit vous achetez et ce qu'il coûte au fil des ans.
- Projetez les frais du produit sur votre durée de détention prévue. À 2,50 % par an, cela représente environ 595 euros sur 5 000 euros en cinq ans. Comparez-les aux frais de transaction uniques d'un achat direct, que vous trouverez dans le comparatif des plateformes crypto réglementées.
- Clarifiez le droit à la livraison avant de compter sur le délai d'un an. Le code ISIN, le document d'informations clés et les conditions définitives livrent la réponse, et le conseiller fiscal la confirme. Quels produits sont négociables en Allemagne figure dans le panorama des ETF et ETP crypto.
- Documentez chaque date d'acquisition dès aujourd'hui. Si le projet assorti de la date butoir du 31 décembre 2026 aboutit, cette date départagera anciens et nouveaux avoirs. Un outil du comparatif des logiciels fiscaux crypto suit les délais à votre place.
(Au 15 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur l'ETF Polkadot
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- L'Ethereum monte, l'argent des ETF s'en va : ce que les détenteurs d'ETH doivent vérifier
- Dogecoin passe sous 0,093 dollar : le fonds BWOW convertit tous ses DOGE en liquidités le 14 octobre
- 93,56 millions de dollars sortis de l'ETF Zcash en une semaine : plus faible que le marché
- 3,8 millions de dollars rendus par l'attaquant : pourquoi le cours du NEAR grimpe de 7,8 %
- Le XRP bondit à 1,56 dollar : ce que les détenteurs doivent vérifier côté achat, détention et levier
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
October 7, 2026 2:21 PM
2 598 dollars et un sixième jour de sorties d’ETF : le support des 2 500 dollars tiendra-t-il ?
Le cours de l’Ethereum s’établit mercredi matin à 2 598 dollars, soit 3,9 % sous la veille, tandis que les ETF américains au comptant annoncent un sixième jour de bourse consécutif de sorties nettes. Cet article montre quels niveaux tiennent encore vers le bas, à quelle distance votre levier se trouve du prix de liquidation, et ce que le délai allemand d’un an signifie pour une vente en moins-value.

October 7, 2026 8:22 AM
Certificat, ETN Bitcoin ou la cryptomonnaie elle-même : les trois voies face à face
Un certificat bitcoin, un ETN et la cryptomonnaie elle-même mènent au même cours, mais à trois régimes fiscaux et à trois risques différents. Le comparatif montre quelle voie convient à votre portefeuille et pourquoi le 31 décembre 2026 devient l'échéance décisive.

September 24, 2026 5:22 PM
Le Litecoin bondit à deux chiffres pendant que le marché recule : vérifiez parcours d'achat, délai de détention et effet de levier
Le Litecoin gagne 11,29 % en une journée alors que le Bitcoin, l'Ether et le XRP cèdent du terrain. Ce qui se cache derrière ce bond, et les trois points qu'un investisseur en Allemagne doit vérifier maintenant.
September 22, 2026 8:22 PM
Prévision ETH : ce qu’il faut vérifier dès maintenant au seuil des 2 800 dollars
L’Ether s’inscrit à 2 735,96 dollars le 22 septembre 2026, juste sous la zone sur laquelle il a buté à plusieurs reprises. Au lieu d’un chiffre cible, vous trouverez ici quatre vérifications qui comptent avant le prochain ordre : délai de détention, voie d’achat, ligne du staking et distance à la liquidation.
September 24, 2026 2:37 PM
Cardano passe sous 0,24 dollar : ce que les détenteurs d’ADA vérifient sur le levier, la liquidation et le délai de détention
Cardano a rendu son franchissement des 0,25 dollar et cote environ sept % sous le plus haut des 24 dernières heures. Ce que cela signifie pour les positions à levier, le délai de détention de vos tranches et la voie d’achat sous MiCA.
September 24, 2026 5:22 AM
Options sur les ETF crypto : ce que l'échéance SEC du 27 septembre change pour votre ETP
Le 27 septembre expire à la SEC un délai de 45 jours portant sur un dossier qui autoriserait pour la première fois les options sur ETF crypto par un test réglementaire plutôt que par des autorisations au cas par cas. Rien ne change ce jour-là dans votre compte-titres, mais l'écart de cotation de votre ETP, lui, se mesure.
October 10, 2026 8:19 PM
ING et bitcoin : une cinquantaine d'ETN crypto au compte-titres, ce qu'il faut savoir sur les frais et le délai de détention
Chez ING, le bitcoin s'achète uniquement sous forme de titre de créance coté : une cinquantaine d'ETN crypto de cinq émetteurs, à l'achat ponctuel ou en plan d'épargne à partir d'un euro. Ce que l'offre coûte réellement et de quoi dépend le délai de détention d'un an ne figurent pas dans la publicité, mais dans le document d'informations clés.
October 7, 2026 5:19 PM
Prévision du cours XRP, 1,4445 dollar et un début de cotation XRPN reporté : ce qu’il faut surveiller
Le XRP se tient à 1,4445 dollar le 7 octobre, 4,4 % sous la veille. Trois rendez-vous marquent la semaine : le début de cotation du XRPN le 12 octobre, l’audition sur le délai de détention le même jour et le conseil des ministres le 14 octobre.
October 5, 2026 11:16 AM
Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
Le Solana cote 108,46 euros et 121,30 dollars ce lundi matin. En euros, 2026 affiche un gain de 2,4 %, en dollars une perte de 2,5 %. L'écart vient uniquement du taux de change, et il décide en Allemagne du délai de détention, du seuil d'exonération et du chiffre qui finit sur la déclaration.
October 2, 2026 5:42 PM
Prévision du cours de l’Ethereum : Citi relève son objectif à douze mois à 3 028 dollars, que faire maintenant
Citi a relevé son objectif à douze mois pour l’Ethereum de 2 240 à 3 028 dollars. Qui suit cet horizon décide aussi, avec la date d’achat, de l’impôt sur le gain.
September 24, 2026 2:24 PM
Le NEAR recule de près de 8 % après une semaine à 62 % : ce qu’il faut vérifier sur les perps, la voie d’achat et le délai de détention
NEAR Protocol perd jusqu’à 7,9 % le 24 septembre 2026 et reste malgré tout en hausse de plus de 55 % sur la semaine. La hausse a été portée par une offre de perps confidentiels via Hyperliquid, qui soulève en Allemagne ses propres questions sur la voie d’achat, le levier et le délai de détention.
September 24, 2026 2:15 PM
Stellar devient une voie de paiement chez BVNK, filiale de Mastercard : ce que les détenteurs de XLM vérifient sur la voie d’achat, le mémo et le délai de détention
BVNK a ouvert Stellar comme voie de paiement pour ses clients professionnels dans plus de 130 pays. Le même jour de bourse, le XLM recule d’environ sept % — nous séparons ce que signifie la nouvelle de ce que le repli signifie pour votre portefeuille.
September 19, 2026 8:17 AM
Chainlink dépasse 12 dollars : ce que les détenteurs de LINK doivent vérifier
Chainlink cote 12,34 dollars, soit 7,4 % de plus qu'hier. Ce qui relève de la hausse générale du marché, ce que Chainlink y apporte en propre et les trois points à vérifier quand on détient du LINK.
October 8, 2026 2:37 AM
MyNearWallet ferme le 31 octobre : ce que cela change pour vos NEAR
MyNearWallet sera fermé au 31 octobre 2026, et son périmètre fonctionnel se réduit dès octobre. Vos NEAR restent sur la chaîne, mais l’accès par le navigateur disparaît : ce qu’il faut savoir sur la migration, le délai de déblocage du staking, l’hameçonnage et le délai de détention.
September 27, 2026 2:19 PM
Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 24, 2026 11:13 PM
Prévision Bitcoin : ce que vous vérifiez sur les seuils, la détention et le levier avant la décision de taux du 28 octobre
Le bitcoin s’échange autour de 83 800 dollars, un tiers sous son sommet d’octobre 2025, alors que l’indice de sentiment affiche l’avidité. Quelles échéances, quels seuils et quels délais décident réellement de votre gain net dans les prochaines semaines, et lesquels vous pilotez vous-même.
September 19, 2026 2:42 AM
Uniswap franchit les 9 dollars : ce que les porteurs d’UNI doivent vérifier avec le fee switch
Le cours d’UNI gagne 18,67 % en vingt-quatre heures, porté par le fee switch actif et par une nouvelle dérogation du régulateur boursier américain. Ce qui s’y recalcule, ce qui reste pure anticipation, et les trois points qu’un investisseur en Allemagne devrait clarifier maintenant.

July 25, 2024 2:09 PM
Analyse du prix de l'Ethereum: Pourquoi le prix de l'Ethereum est-il en baisse?
Voici l'impact du récent lancement de l'ETF Ethereum sur le marché des cryptomonnaies, qui a conduit à une vente massive et à une liquidation de 300 millions de dollars. Ce n'est pas ce à quoi on s'attendait?
October 14, 2026 2:15 AM
Shiba Inu aujourd’hui : plus bas niveau journalier depuis le 18 septembre
Le Shiba Inu cote 0,00000521 dollar et sa valeur du jour, 0,00000516 dollar, est la plus basse depuis le 18 septembre. Sur 30 jours, le coin reste pourtant quasiment inchangé, et le taux de rotation explique pourquoi le SHIB chute plus que le Dogecoin.
October 13, 2026 5:19 PM
Cours du Bitcoin à 83 200 dollars : plus fort que le marché, Solana lâche 11,9 %
Le Bitcoin s'échange ce mardi à midi autour de 83 200 dollars et reste la seule grande crypto en hausse sur vingt-quatre heures. Sur la semaine, le BTC cède 2,8 % quand Solana perd 11,9 %, et c'est précisément cet écart qui pousse à un échange susceptible de coûter cher en Allemagne.
October 7, 2026 5:31 PM
Cours du Shiba Inu à 0,00000538 dollar, 8,6 % de baisse en un jour : le délai d’un an décide de la vente
Le Shiba Inu perd 8,6 % mercredi après-midi et se tient à 0,00000538 dollar. En Allemagne, l’intérêt d’une vente dépend moins du graphique que de la date d’achat de chaque tranche, car c’est elle qui commande le délai d’un an.
September 27, 2026 11:17 AM
Prévision Shiba Inu : ce qu’il faut vérifier sur le SHIB avant l’échéance du 31 décembre
Le SHIB cote 0,00000592 dollar au 27 septembre 2026, environ 93 % sous son plus haut historique. Pour les investisseurs allemands, une date compte aujourd’hui davantage que le graphique : le 31 décembre 2026.
September 24, 2026 5:14 PM
Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
September 24, 2026 11:14 AM
Le XRP perd 9,7 % : ce qu’il faut vérifier côté délai de détention et voie d’achat
Le XRP perd environ 9,7 % au matin du 24 septembre, deux fois plus que la cryptomonnaie de premier plan typique. Notre décompte de 18 valeurs montre qui le repli touche et quels trois éléments tiennent indépendamment du cours.
October 12, 2026 5:30 PM
XRP, prévision : 160 millions de dollars derrière Solana et 13 semaines de collecte contre 9 % de perte
Les fonds XRP ne sont plus qu'à 160 millions de dollars des fonds Solana et collectent de l'argent frais depuis 13 semaines. Pourquoi le cours recule malgré tout à 1,38 dollar, et ce que cela signifie pour l'objectif de 2,80 dollars en fin d'année.
October 7, 2026 11:24 AM
4,79 % de baisse pour un taux de rotation de 2,53 % : le niveau qui décide de la prévision Shiba Inu
Le Shiba Inu s'affiche à 0,00000557 dollar et perd 4,79 % en 24 heures, davantage que toute autre des six grandes cryptomonnaies. Le Dogecoin cède 3,66 % tout en étant échangé trois fois plus intensément au regard de sa taille, ce qui rend la sortie du SHIB plus coûteuse.
October 2, 2026 8:26 PM
Prévision Shiba Inu : 1 005 transactions Shibarium aujourd'hui, objectifs jusqu'à 0,0000399 dollar
Shibarium a traité 612,8 millions de transactions depuis son lancement, dont 1 005 ce vendredi. Ce que cet écart implique pour la prévision du cours du Shiba Inu, les objectifs cités par les panels d'analystes et ce qui touche votre déclaration fiscale.
Vous pourriez aussi aimer