
NEAR abaisse son émission à 1,6 % : le rendement brut du staking tombe à 3,4 %
Le House of Stake a adopté HSP-029 : en 24 mois, NEAR ne doit plus créer qu’au maximum 1,6 % de nouveaux jetons par an, contre 2,5 %. La mesure ne deviendra contraignante qu’avec la mise à niveau des validateurs et après 90 jours de délai de grâce, alors que le cours recule à 3,87 dollars.


Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
La blockchain NEAR doit à l’avenir émettre nettement moins de nouveaux jetons. La proposition HSP-029, qui abaisse l’émission annuelle maximale de 2,5 à 1,6 %, porte désormais le statut « Succeeded », c’est-à-dire adoptée, sur le forum de gouvernance de NEAR. Le vote au sein du House of Stake s’est déroulé du 19 octobre au 2 novembre 2026. Pour tous ceux qui stakent des NEAR, cela signifie que, selon les simulations de la proposition, le rendement brut passera en deux ans de 5,27 à 3,37 % dès que la modification prendra effet techniquement. D’ici là, trois mois au moins s’écouleront.
Sur le marché, la nouvelle n’a pas soutenu le cours jusqu’ici. NEAR Protocol s’échange mardi après-midi 3 novembre 2026 à 3,87 dollars, soit 3,46 euros, en baisse de 5,1 % sur 24 heures (données de marché de CoinGecko). Sur la même période, le bitcoin n’a cédé que 0,7 % et l’ether 0,1 %. Aucun lien officiel entre le résultat du vote et le recul du cours n’est établi.
HSP-029 adoptée : le House of Stake approuve la baisse à 1,6 %
Le House of Stake est l’organe de vote de la communauté NEAR. Ceux qui bloquent des NEAR et obtiennent en échange un poids de vote y décident des propositions relatives à l’économie du protocole. HSP-029 était soumise à une majorité qualifiée ; elle avait été déposée le 7 octobre 2026 par Sal Ternullo, dirigeant de la société cotée SVRN.
Le cœur de la proposition tient en un seul paramètre. L’émission désigne la quantité de jetons qu’un réseau crée chaque année et distribue en récompense. Chez NEAR, son plafond s’établit depuis la division par deux de 2025 à 2,5 % de l’offre totale. Les validateurs avaient alors adopté ce passage de 5 à 2,5 % avec 68,41 % d’approbation, rappelle le texte de la proposition.
La répartition reste inchangée : 90 % des nouveaux jetons vont aux stakers et aux validateurs, 10 % à la trésorerie du protocole. Il n’y a ni nouveau fonds, ni redistribution, ni mécanisme qui relèverait plus tard l’émission automatiquement. L’auteur exclut expressément un tel retour en arrière et exige pour cela une nouvelle décision publique.
À la mi-octobre, la question restait ouverte. Le 18 octobre, nous indiquions que NEAR restait pour l’instant à 2,5 % d’émission, faute de soumission du projet au vote. Avec le résultat du 2 novembre, le premier des deux obstacles est franchi.
Une rampe d’émission sur 24 mois : 3,75 points de base de moins par mois
La baisse n’intervient pas d’un coup. La proposition décrit une rampe appliquée par époque. Chez NEAR, une époque est la période au terme de laquelle le réseau réaffecte les validateurs et comptabilise les récompenses. Le plafond recule d’environ 3,75 points de base par mois, soit 0,0375 point de pourcentage, sans dates butoirs fixes.
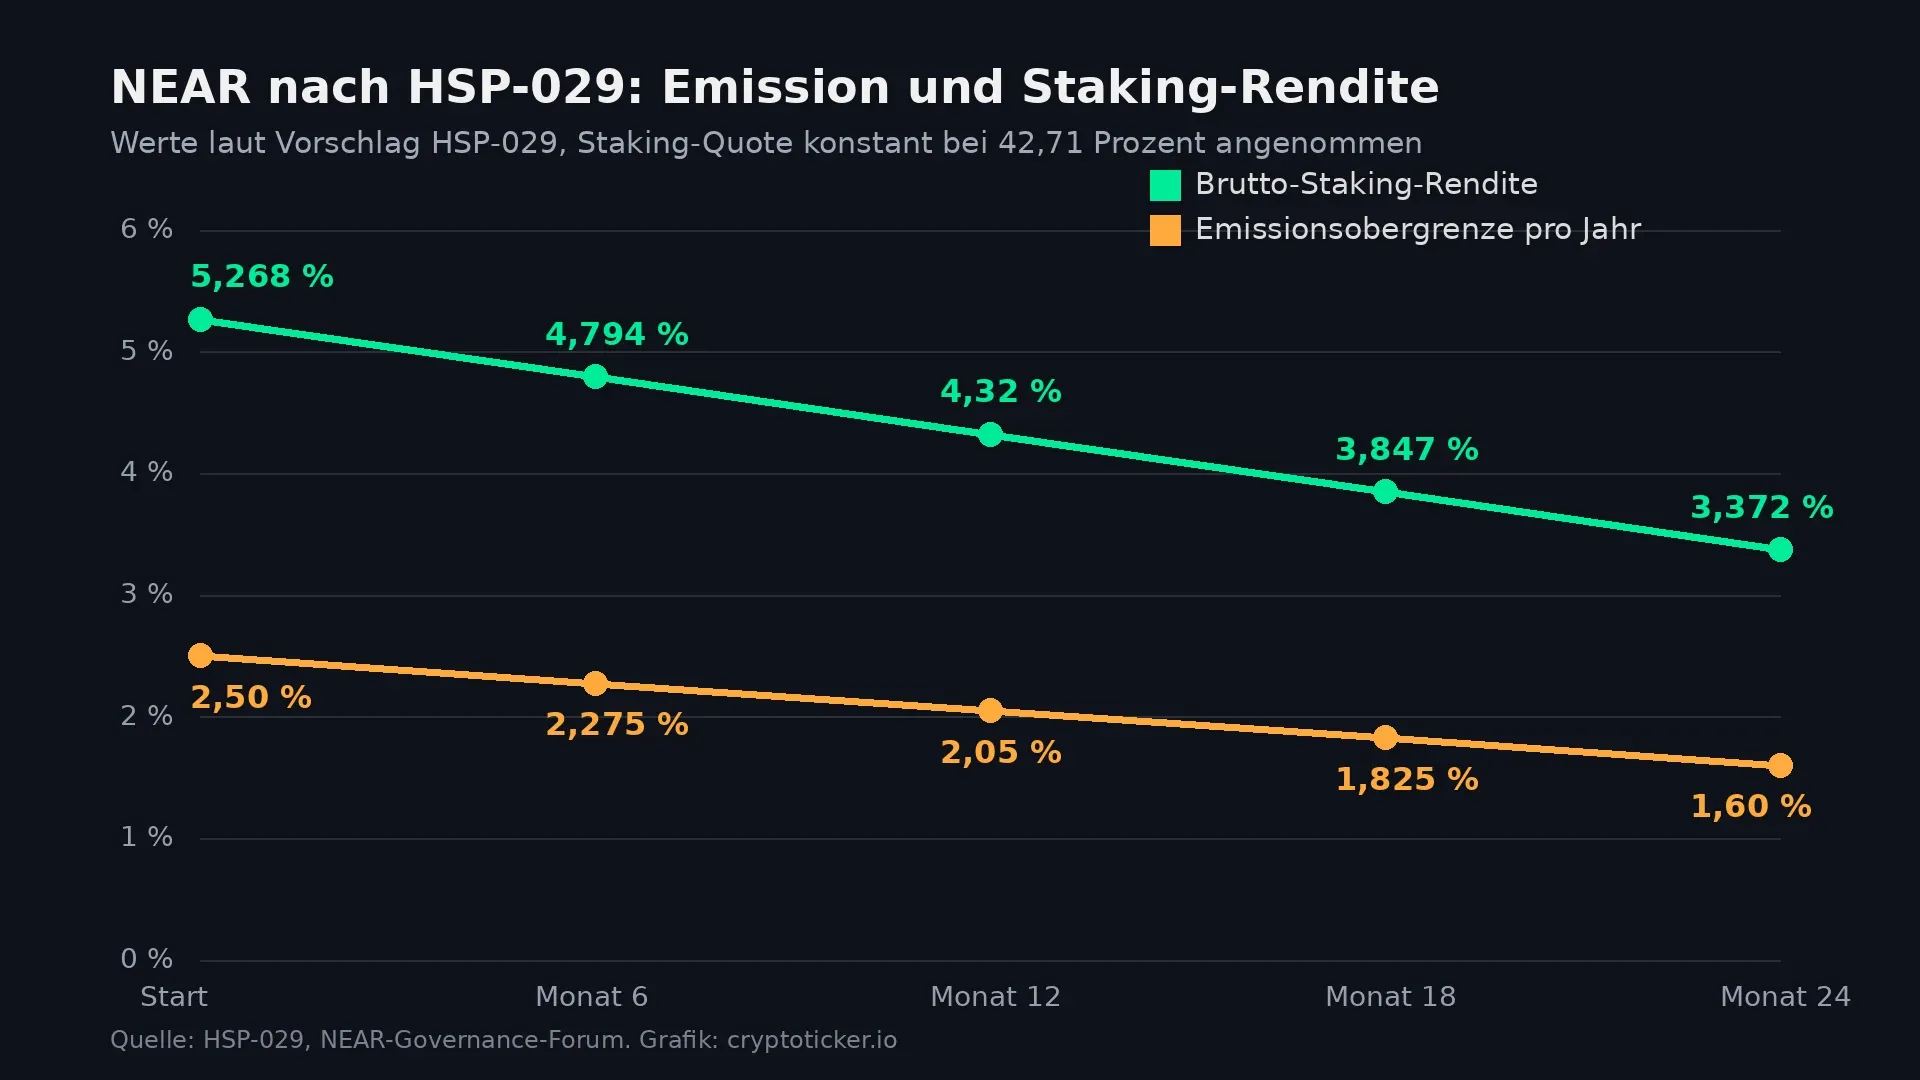
Après six mois, le plafond s’établit ainsi à 2,275 %, après douze mois à 2,05 %, après 18 mois à 1,825 % et après 24 mois à l’objectif de 1,6 %. Environ 57 291 nouveaux NEAR seront alors créés chaque jour, contre quelque 89 517 aujourd’hui.
Sur deux ans, selon les chiffres de la proposition, la rampe évite la création de 11,8 millions de NEAR, et de 66,1 millions sur six ans. Au bout de six ans, l’offre serait inférieure de 4,36 % à ce qu’elle serait à émission inchangée. Rien n’est brûlé : il se crée simplement moins de nouveaux jetons.
Mise à niveau des validateurs et délai de grâce : quand la nouvelle émission de NEAR s’appliquera
Un résultat au House of Stake ne modifie pas le réseau. Le plafond d’émission est un paramètre du protocole, que seule une mise à niveau logicielle adoptée individuellement par les validateurs peut changer. Le texte de la proposition le dit lui-même : la ratification par le House of Stake est nécessaire, mais la modification ne devient contraignante qu’une fois adoptée par les validateurs.
S’y ajoute un délai de grâce d’un trimestre complet, soit 90 jours après la ratification. Pendant cette période, portefeuilles, plateformes, dépositaires et prestataires de staking doivent mettre à jour leurs informations. Ce n’est qu’ensuite que le premier point de base disparaît. Même sans aucun retard, la rampe ne commencera donc pas avant début février 2027.
Selon le plan de mise en œuvre, NEAR One développe et teste la mise à niveau, avec la participation du Security Council du House of Stake. Après le lancement, des rapports trimestriels doivent montrer dans quelle mesure l’émission effective suit le calendrier.
Rendement du staking de 5,27 à 3,37 % : le calcul de la proposition
Chez NEAR, le rendement du staking dépend de deux grandeurs : l’émission et le taux de staking, c’est-à-dire la part de l’offre bloquée. La formule de la proposition est 0,9 fois l’émission divisée par le taux de staking. Si l’émission baisse, le rendement baisse. Si le taux recule parce que des détenteurs retirent leurs jetons, le rendement augmente pour tous ceux qui restent.
Avec le taux de staking mesuré de 42,71 %, cela donne au départ un rendement brut de 5,268 %. Après douze mois, il est de 4,320 %, après 24 mois de 3,372 %, soit un recul d’un bon tiers. Brut signifie avant la commission du validateur. La proposition retient une commission moyenne de 5 %, après laquelle il reste environ 3,2 % de la valeur cible.
La proposition chiffre aussi ce que cela coûte à un staker. Qui stake 1 000 NEAR en détiendra au bout de deux ans environ 20 de moins qu’avec une émission de 2,5 %. Pour que ce détenteur soit à égalité, le NEAR doit s’apprécier de 1,66 à 1,83 % ; le texte cite les deux valeurs à des endroits différents. Selon le calcul de l’auteur, la réduction de l’offre fournit à elle seule un peu plus de la moitié de cet écart.
Deux séries de chiffres : pourquoi les rendements liés à l’émission de NEAR divergent
Deux séries de chiffres circulent dans les articles sur HSP-029. Le résumé de la proposition évoque une baisse du rendement brut de 4,80 à 3,93 puis 3,07 %. Le tableau du même texte indique 5,268, 4,320 et 3,372 %. L’écart provient du taux de staking : la première série repose sur une mesure avec environ 47 % de l’offre bloquée, la seconde sur une mesure ultérieure à 42,71 %.
Entre les deux mesures, des détenteurs avaient retiré environ 54,5 millions de NEAR du staking, tandis que le cours passait en deux semaines de 2,31 à 4,30 dollars. Le groupe de validateurs actifs est passé de 424 à 406 sur la période. Le rendement cible se situe ainsi dans une fourchette de 3,07 à 3,37 %, selon la quantité de NEAR bloquée dans deux ans.
Un participant du forum a en outre relevé une coquille : pour le sixième mois, le tableau indique 4,622 %, alors que la formule de la proposition donne 4,794 %, ce que montre aussi le graphique du texte. Notre graphique ci-dessous retient la valeur corrigée.
Dilution pour les détenteurs qui ne stakent pas : 57,3 % de l’offre de NEAR y gagne
La dilution signifie que votre part de l’offre totale diminue parce que de nouveaux jetons sont créés en permanence. Qui ne stake pas ses NEAR ne reçoit rien de l’émission et perd ainsi des parts année après année. Selon le texte de la proposition, cela concerne 57,3 % de l’offre.
Pour ces détenteurs, la baisse est un avantage net : leur part se réduit plus lentement, sans qu’ils aient quoi que ce soit à faire. L’auteur compare l’émission actuelle à une entreprise qui vendrait en continu de nouvelles actions sur le marché. Les stakers, eux, échangent un rendement plus élevé contre une offre plus rare.
Qui laisse ses NEAR sur une plateforme sans staking doit garder ce point à l’esprit. L’écart entre 0 et un peu plus de 3 % de rendement annuel reste sensible même après la baisse. Les prestataires qui proposent le staking de NEAR, et à quelle commission, figurent dans notre comparatif des plateformes de staking.
Validateurs sous pression : 24 pools sur 405 perdent leur autonomie
Un validateur est un ordinateur qui vérifie et produit des blocs et perçoit des récompenses pour cela. Les délégateurs lui confient leurs NEAR et lui versent une commission en échange. Les petits validateurs, qui détiennent peu de jetons en propre, vivent de cette commission et du rendement de leur propre solde.
La proposition expose les conséquences : à un cours de 4,30 dollars, le nombre de pools couvrant eux-mêmes leurs coûts d’exploitation passe de 170 à 146. Sur 405 pools étudiés, 24 perdent ainsi leur autonomie économique. Les coûts retenus sont de 500 dollars par mois pour les producteurs de blocs et de 200 dollars pour les nœuds simples.
Le contexte inclut le conflit d’intérêts que l’auteur mentionne lui-même. SVRN détient environ 55 millions de NEAR, dont plus de 90 % stakés, soit plus de 8 % de l’offre bloquée. Selon son propre calcul, la baisse coûte à SVRN environ 855 000 NEAR par an. Solana avait adopté une mesure comparable en août 2026 : SGP-0002 avait été approuvée avec 67,001 % des avoirs stakés, et l’objectif de rendement y est de 2,25 %.
Cours du NEAR à 3,87 dollars : moins 14 % en une semaine
Le bilan de ces derniers jours est médiocre. Sur sept jours, le NEAR a perdu 14,2 %, sur 30 jours 20,6 %. Sur un an, il affiche en revanche encore une hausse de 92 %. Avec une capitalisation de 5,07 milliards de dollars, NEAR occupe le 21e rang.
La situation s’est aggravée depuis notre dernier point sur le cours. Le 2 novembre, il était question de la chute sous 4,30 dollars. Ce niveau se situe désormais environ 10 % au-dessus du cours actuel, et le seuil rond de 4 dollars a lui aussi cédé. Le 18 octobre, le NEAR valait encore 4,69 dollars ; il a perdu 17,5 % depuis.
La baisse de l’émission n’agit sur le cours, si elle agit, qu’à l’échelle de plusieurs années. Elle réduit la pression vendeuse permanente liée aux jetons nouvellement distribués, qui s’élève aujourd’hui à environ 89 517 NEAR par jour. À court terme, ce sont le marché dans son ensemble et le sentiment qui fixent le prix.
Niveaux de cours de NEAR Protocol : 3,74 dollars en bas, 4,08 dollars en haut
Le plus bas du 3 novembre se situe à 3,74 dollars, le plus haut à 4,08 dollars. Si le cours passe sous le plus bas du jour, le repli n’est plus seulement le prolongement des jours précédents. Au-dessus se trouvent le seuil rond de 4 dollars et les 4,30 dollars, sous lesquels le NEAR a décroché le 2 novembre.
La proposition fournit elle-même un niveau plus lointain : avant la hausse de septembre, le NEAR cotait 2,31 dollars. Une chute jusque-là effacerait toute la progression de l’automne. Qui négocie le NEAR avec effet de levier, par exemple via des contrats perpétuels, doit confronter le seuil de liquidation de sa position à ces niveaux. Un perpétuel est un contrat à terme sans date d’échéance ; si le cours atteint le seuil de liquidation, la plateforme clôture la position d’office.

Staking de NEAR en Allemagne : voie d’achat, conservation et agrément MiCA
Pour les investisseurs en Allemagne, l’accès au NEAR passe le plus souvent par une plateforme ou un courtier. Depuis le règlement européen MiCA, les prestataires de services sur cryptoactifs doivent disposer d’un agrément de prestataire de services sur cryptoactifs, délivré en Allemagne par la BaFin. L’agrément d’un prestataire peut être vérifié dans le registre public de l’ESMA. Vous trouverez un panorama des prestataires agréés dans notre comparatif des plateformes crypto réglementées.
Le staking peut se faire de deux façons. Avec le staking sur plateforme, le prestataire conserve les NEAR et reverse une partie de la récompense, souvent après prélèvement de ses propres frais en plus de la commission du validateur. Avec le staking direct depuis votre propre portefeuille, les clés restent entre vos mains et vous choisissez vous-même le validateur. Vous voyez alors aussi quelle position il adopte sur des propositions comme HSP-029 ; des délégateurs l’ont expressément demandé sur le forum.
Point important pour s’organiser : les NEAR stakés ne sont pas immédiatement disponibles. Après le déstaking, plusieurs époques s’écoulent avant que les jetons soient de nouveau libres. Qui voudrait vendre rapidement en cas de nouvelle chute ne le peut pas avec des jetons bloqués.
Revenus de staking et fiscalité : franchise, délai de détention et principe d’encaissement
En Allemagne, les récompenses de staking sont considérées au moment de leur encaissement comme des revenus divers au sens de l’article 22, point 3, de la loi sur l’impôt sur le revenu, évalués au cours du marché. Ces revenus restent exonérés jusqu’à une franchise de 256 euros par an ; au-delà, la totalité du montant est imposable. Un rendement plus faible signifie donc aussi moins de revenus imposables, et les petits portefeuilles restent plus longtemps sous la franchise.
Pour une vente ultérieure, le délai de détention d’un an s’applique. Selon le ministère fédéral des Finances, le staking ne prolonge pas ce délai à dix ans. Chaque récompense fait toutefois courir son propre délai de détention à compter de son encaissement. Avec des versements quotidiens, on obtient ainsi de nombreuses petites lignes, chacune avec sa propre date. Un logiciel fiscal crypto permet de les distinguer.
Émission de NEAR : rien ne change pour le rendement avant février 2027
La décision est prise, l’effet viendra lentement. Tant que les validateurs n’ont pas adopté la mise à niveau et que le délai de grâce n’est pas écoulé, l’émission reste à 2,5 %. Ensuite, le rendement brut baisse progressivement jusqu’à 3,07 à 3,37 %. Trois étapes permettent de mettre ce délai à profit :
- Comparer les prestataires de staking : à mesure que le rendement baisse, la commission et les frais annexes pèsent davantage sur le résultat. Les conditions figurent dans notre comparatif des plateformes de staking.
- Vérifier l’agrément de la plateforme : si vos NEAR sont chez un prestataire, son agrément MiCA fait partie du contrôle de base. Notre comparatif des plateformes crypto réglementées vous y aide.
- Documenter les revenus de staking : chaque encaissement compte, avec sa date et son cours. Un outil issu de notre comparatif des logiciels fiscaux s’en charge automatiquement.
(Au 3 novembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur l’émission et le staking de NEAR
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- NEAR avant le vote sur la baisse de l’émission à 1,6 % : pourquoi le cours recule
- Le NEAR conserve 2,5 % d'émission au lieu de 1,6 : comment procéder pour le rendement du staking
- Prévision Solana : le réseau crée 62 415 nouveaux SOL chaque jour
- ETP de staking NEAR au-delà de 100 millions de dollars : ce que vous vérifiez côté rendement, compte-titres et détention
- Cours du dogecoin à 0,087 dollar, 13,55 millions de nouveaux DOGE par jour : garder ou vendre ?
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
10 octobre 2026 08:29
Cours du NEAR à 4,93 dollars après la journée à 16 % : l’entrée vaut-elle encore le coup ?
NEAR Protocol gagne 8,6 % à 4,93 dollars, un jour après une chute de 16,37 %. Sur 30 jours, le cours affiche 97,5 % de hausse, sur 14 jours 0,9 % de baisse : notre relevé montre ce que cela signifie pour une entrée aujourd’hui.

7 octobre 2026 20:27
De 2,1 à 2,7 % par an pour le staking Cardano : 170 ADA de frais de pool fixent l’écart
Le staking de Cardano rapporte 2,74 % brut par an et 2,12 % net en moyenne. D’où vient le pot de récompenses, pourquoi 170 ADA de frais de pool amputent de près de moitié le rendement des petits pools, et quand arrive le premier crédit.
23 octobre 2026 05:17
Le NEAR cède 7,6 % dans le sillage des valeurs des puces : le seuil de 4,83 dollars tiendra-t-il ?
Le NEAR Protocol perd 7,57 % en vingt-quatre heures, à 4,91 dollars, soit plus du double du Bitcoin. Le repli a été déclenché par la vente des valeurs technologiques et des fabricants de puces à Wall Street, et non par une nouvelle issue de la blockchain NEAR.
8 octobre 2026 02:37
MyNearWallet ferme le 31 octobre : ce que cela change pour vos NEAR
MyNearWallet sera fermé au 31 octobre 2026, et son périmètre fonctionnel se réduit dès octobre. Vos NEAR restent sur la chaîne, mais l’accès par le navigateur disparaît : ce qu’il faut savoir sur la migration, le délai de déblocage du staking, l’hameçonnage et le délai de détention.
1 octobre 2026 11:23
100 % des frais de gaz de NEAR seront brûlés : les points à surveiller
NEAR supprime la remise développeurs de 30 %, et dès nearcore 2.14 le réseau brûle l’intégralité de chaque frais de gaz. Ce que cela change pour l’offre, le staking et votre durée de détention.

30 septembre 2026 11:17
Prévision Ethereum : 1,6 million d’ETH attendent 28 jours leur activation, comment procéder
1 603 958 ETH patientent dans la file d’entrée du staking Ethereum et attendent près de 28 jours leur activation. Ce que cette offre immobilisée signifie pour les niveaux de cours, pour votre rendement et pour le seuil de 256 euros du fisc allemand.
24 septembre 2026 14:24
Le NEAR recule de près de 8 % après une semaine à 62 % : ce qu’il faut vérifier sur les perps, la voie d’achat et le délai de détention
NEAR Protocol perd jusqu’à 7,9 % le 24 septembre 2026 et reste malgré tout en hausse de plus de 55 % sur la semaine. La hausse a été portée par une offre de perps confidentiels via Hyperliquid, qui soulève en Allemagne ses propres questions sur la voie d’achat, le levier et le délai de détention.
28 octobre 2026 22:30
Staking d’Ethereum à 2,63 % face au taux de la Fed : ce qu’il faut savoir
Analyse : la Fed a laissé mercredi soir son taux directeur à 3,75-4,00 %, et deux membres voulaient même le relever. Pour l’Ether, cette décision compte plus que pour le Bitcoin, car le rendement du staking de 2,63 % affronte directement le taux du marché monétaire.
23 octobre 2026 23:31
74,12 % de l’offre en circulation de SOL sont en staking : le flottant libre décide désormais du cours
L’analyse: 437 116 782 SOL sont en staking, soit 74,12 % de l’offre en circulation. Seuls 152,6 millions de jetons sont librement négociables, et le volume quotidien en représente déjà 12,8 %.
20 octobre 2026 20:29
Prévision Ethereum : 1,16 million d'ETH dans la file de staking, les conséquences pour le cours
Le 20 octobre, 1 155 535 ETH attendent une place de staking et le délai atteint 20 jours. Dans l'autre sens, il ne reste que 174 282 ETH. Ce que l'asymétrie signifie pour le cours à 2 443 dollars, et pourquoi l'EIP-8061 n'y change pas grand-chose.
18 octobre 2026 11:19
Prévision Ethereum : le staking rapporte 2,21 %, la BCE 2,50 %
Le rendement du staking d’Ethereum, à 2,21 %, est passé sous le taux de dépôt de la Banque centrale européenne, à 2,50 %. Ce que cet écart change pour le cours, pour les seuils de 2 364 et 2 438 dollars et pour votre déclaration.
4 octobre 2026 23:16
Cours de l'Ethereum à 2 702 dollars : prochain objectif 2 775, mais 812 887 ETH attendent la sortie
L'Ethereum cote 2 702 dollars dimanche soir, soit 2,7 % sous le sommet de septembre de 2 775,17 dollars. Dans le même temps, 812 887 ETH figurent dans la file de sortie du staking, et le chemin vers la sortie dure quelque 22 jours, balayage compris.
27 septembre 2026 20:17
Cours du Solana à 121,93 dollars : ce qu’il faut vérifier sur le rendement du staking, le déblocage et la fiscalité
SOL se traite à 121,93 dollars le 27 septembre à 16h42 UTC, après un gain de 12,7 % sur sept jours. Plus important que le mouvement hebdomadaire est un calcul que presque personne ne fait : du rendement de staking souvent cité, il reste réellement environ un quart, et c’est l’époque qui décide du moment où vous récupérez vos jetons.
26 septembre 2026 23:16
Cours du Solana au-dessus de 120 dollars : rendement du staking, détention et écart
Le Solana cote 121,00 dollars le 26 septembre 2026, soit 8,6 % de plus qu’une semaine auparavant. Ce que vaut un rendement de staking de 5,27 % mesuré sur la chaîne, comment le délai de détention d’un an s’applique aux SOL stakés et ce que coûte réellement un ordre en euros.
3 novembre 2026 14:19
House of Doge perd sa cotation au Nasdaq : pourquoi le cours du Dogecoin reste stable à 0,075 dollar
Analyse : le Nasdaq a suspendu l’action House of Doge le 3 novembre. Pourquoi le cours du Dogecoin n’en est guère affecté, ce qui vaut pour l’ETP sur Xetra et quels niveaux comptent à 0,0751 dollar.
29 octobre 2026 22:42
La BCE maintient ses taux à 2,50 % et Lagarde annonce son départ
Le conseil des gouverneurs de la BCE laisse ses taux directeurs inchangés : la facilité de dépôt reste à 2,50 %, alors que la hausse des prix atteint 3,8 % dans la zone euro. Le même jour, Christine Lagarde annonce son départ pour le 7 février 2027.

18 octobre 2026 23:34
Prévision Solana : 22,88 millions de nouveaux SOL par an face à 1,56 milliard dans les ETF : la prochaine étape
La blockchain Solana produit 22,88 millions de nouveaux SOL par an, soit environ 2,31 milliards de dollars d'offre nouvelle. Tous les ETF américains sur Solana réunis ont collecté 1,56 milliard de dollars depuis leur lancement.
17 octobre 2026 23:35
Prévision Ethereum : 2 955 nouveaux ETH par jour, 13,6 brûlés, prochain objectif à 2 552 dollars
L'offre d'Ethereum a progressé de 2 955 ETH au cours des 24 dernières heures, tandis que 13,6 ETH seulement étaient détruits. Ce que ce constat signifie pour les niveaux entre 2 417 et 2 552 dollars, et ce que les investisseurs en Allemagne peuvent en tirer.
17 octobre 2026 20:22
Solana perd 1,49 milliard de dollars de stablecoins : la prévision se joue sur les 100 dollars
La blockchain Solana porte 1,49 milliard de dollars de stablecoins de moins que le 25 septembre, un recul de 8,6 %. Dans le même temps, les sorties d’ETF courent depuis dix séances. Ce que cela change pour le seuil des 100 dollars, le rendement du staking et votre déclaration d’impôts.
16 octobre 2026 17:22
NEAR gagne 15,9 %, le coffre SOL confidentiel affiche 5,12 % de rendement : ce qu’il faut surveiller
Le NEAR cote 5,27 dollars, soit 15,87 % de plus qu’hier. La veille, NEAR a lancé pour Solana un service de dépôt qui masque l’adresse du portefeuille et affiche un rendement d’exemple de 5,12 %. Ce qui est établi, et quelles règles européennes s’appliquent aux investisseurs en Allemagne.
15 octobre 2026 08:22
Cardano casse le seuil de 0,2439 dollar : l'ADA chute plus de deux fois plus que le Bitcoin
Le Cardano perd 7,13 % en 24 heures, à 0,2207 dollar, son plus bas niveau depuis le 18 septembre. Le Bitcoin n'a cédé que 2,95 % sur la même période, et notre propre décompte montre que 15 des 20 plus grandes cryptomonnaies reculent plus que le BTC.
6 octobre 2026 14:21
Cours du Dogecoin à 0,084357 euro, aucun staking natif dans le protocole : ce qu’il faut surveiller sur les offres de rendement DOGE
Le Dogecoin cote mardi matin à 0,084357 euro. Qui cherche un rendement sur son encours tombe sur des offres portant le mot staking dans leur nom. La chaîne Dogecoin ne connaît aucun staking : chacun de ces rendements est une opération de crédit, avec ses propres règles en matière de responsabilité et de fiscalité.
28 septembre 2026 11:15
Prévision Dogecoin : 5 milliards de nouveaux DOGE tomberaient à 500 millions, ce qui compte maintenant
Une proposition déposée dans le dépôt officiel de Dogecoin veut abaisser la récompense de bloc de 10 000 à 1 000 DOGE et ramener ainsi l’émission annuelle d’environ 5,3 milliards à environ 526 millions de pièces. Ce que cela signifie pour l’offre, pour les niveaux entre 0,0800 et 0,1004 dollar et pour votre délai de détention au 31 décembre.
27 septembre 2026 05:23
Le cours du polkadot rebondit de 43 % : ce qui se cache derrière la hausse du DOT
Le DOT s'affiche 43,2 % plus haut qu'il y a trente jours et, contrairement à beaucoup de bonds de cours, le motif est consultable : le référendum 1944 sur le stablecoin dotUSD propre au réseau. Ce que prévoit la proposition, pourquoi 98 % d'approbation pèsent moins qu'il n'y paraît et comment acheter du DOT en Europe.
19 septembre 2026 08:17
Chainlink dépasse 12 dollars : ce que les détenteurs de LINK doivent vérifier
Chainlink cote 12,34 dollars, soit 7,4 % de plus qu'hier. Ce qui relève de la hausse générale du marché, ce que Chainlink y apporte en propre et les trois points à vérifier quand on détient du LINK.


Vous pourriez aussi aimer