
¿Qué es Aave? El mayor mercado de préstamos DeFi, con 28.000 millones de dólares en depósitos
Aave presta criptoactivos sin banco: los depositantes cobran intereses y los prestatarios aportan más garantía de la que piden prestada. Esta ficha explica la tecnología, el token AAVE, los riesgos y lo que se aplica a los inversores en Alemania.

¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Aave es un protocolo de préstamos descentralizado: prestas criptomonedas a cambio de intereses o pides prestados criptoactivos contra una garantía depositada, sin que haya un banco de por medio. En lugar de un gestor de créditos deciden los smart contracts, programas en la blockchain que aplican automáticamente las reglas sobre intereses, garantías y liquidaciones. El token asociado también se llama AAVE y sirve sobre todo para participar en la gobernanza del protocolo.
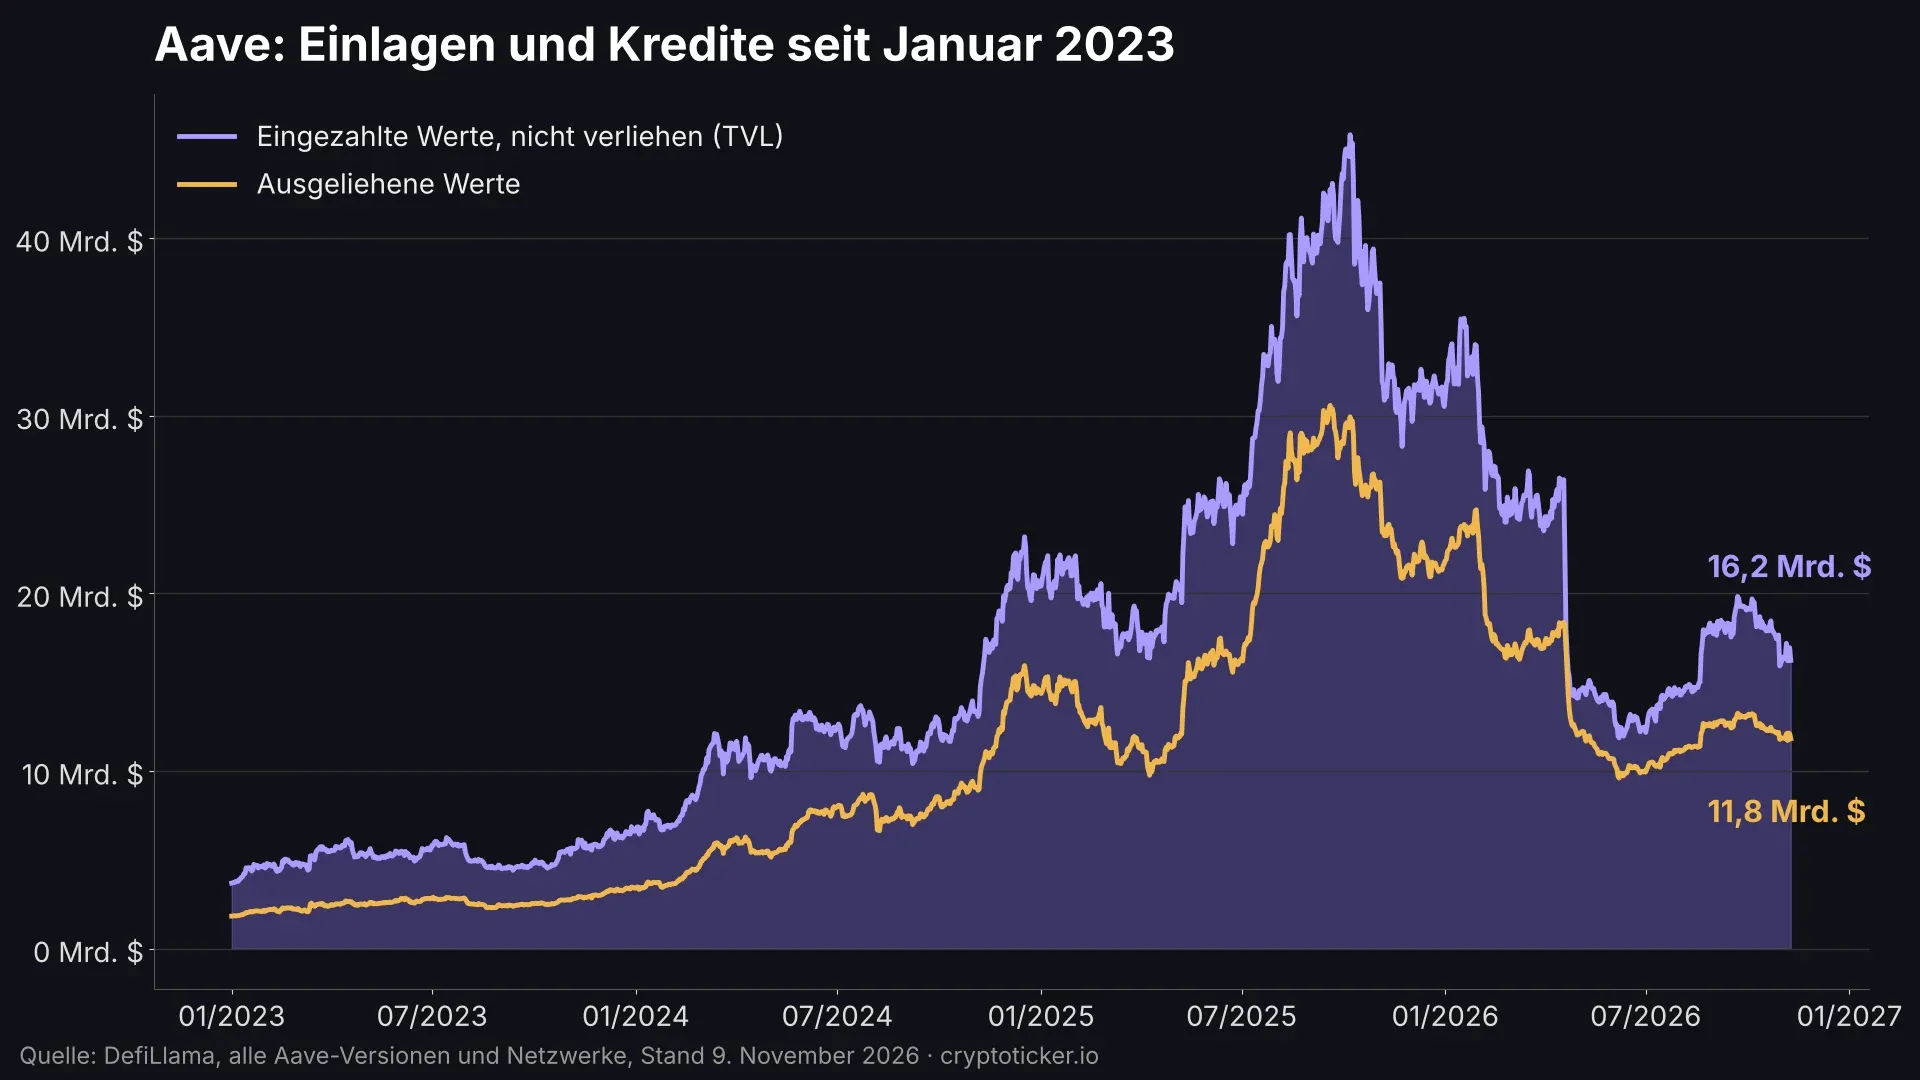
Por volumen de depósitos, Aave es el mayor mercado de préstamos del sector DeFi. Según el servicio de datos DefiLlama, a principios de noviembre de 2026 había unos 16.200 millones de dólares sin utilizar en los pools, y otros 11.800 millones de dólares estaban prestados. Para entender cómo se generan los intereses en las finanzas descentralizadas, Aave es imprescindible. Esta ficha explica la tecnología, el token, el uso y los riesgos, y aclara lo que se aplica a los inversores en Alemania.
Aave explicado de forma sencilla: una plataforma de préstamos sin banco
Aave es un protocolo de liquidez. El término describe un sistema en el que muchos usuarios ingresan su capital en fondos comunes de los que otros usuarios toman préstamos. Prestamistas y prestatarios no se conocen y tampoco necesitan confiar unos en otros. El código abierto sustituye a la confianza: Aave es de código abierto y cualquiera puede leer y auditar los contratos.
El proyecto nació en 2017 con el nombre de ETHLend. Su fundador es el jurista finlandés Stani Kulechov. ETHLend ponía en contacto directo al principio a prestamistas y prestatarios individuales, un modelo lastrado por la falta de demanda en ambos lados. En enero de 2020, el protocolo se relanzó como Aave, ya con pools comunes en lugar de contratos individuales. El antiguo token LEND se canjeó ese mismo año por AAVE en una proporción de 100 a 1.
En sus inicios, Aave solo funcionaba en Ethereum. Hoy la versión 3 está activa en 21 redes, según DefiLlama, entre ellas Base, Arbitrum, Avalanche, Polygon y Optimism. Sin embargo, la blockchain de Ethereum sigue concentrando con diferencia la mayor parte de los depósitos: unos 13.400 de los 16.200 millones de dólares.
¿Cómo funcionan los pools de liquidez y los aTokens en Aave?
Cada activo admitido tiene su propio pool, por ejemplo para ETH, USDC o USDT. Si depositas 1.000 USDC, recibes a cambio 1.000 aUSDC. Un aToken es un justificante que acredita tu participación en el pool. Su saldo en tu wallet crece de forma continua, porque los intereses de los prestatarios se reparten directamente entre los depositantes.
El tipo de interés es variable y sigue el grado de utilización. Si un pool está prestado al 90 %, los tipos de los préstamos suben con fuerza para atraer nuevos depósitos y que se devuelvan créditos. Si hay poco prestado, bajan. Lo mucho que puede moverse quedó patente en octubre con una propuesta para elevar el tipo de los préstamos en USDT al 4,19 %. Los parámetros los fija la Aave DAO, es decir, la comunidad de titulares del token, a propuesta de proveedores especializados en riesgos.
Para los depositantes, el modelo tiene una trampa que muchos subestiman: si un pool está prestado por completo, no puedes retirar tu saldo de inmediato. Tienes que esperar a que los prestatarios devuelvan o a que lleguen nuevos depositantes. Es exactamente lo que ocurrió en abril de 2026 en pools de stablecoins durante la crisis de liquidez de Aave con USDC y USDT. Nuestra comparativa de préstamos cripto ofrece una visión general de qué plataformas pagan intereses por las criptomonedas y en qué se diferencian.
Sobregarantía y health factor: cuándo activa Aave una liquidación
Aave no comprueba la solvencia. Quien quiere pedir prestado debe depositar garantías cuyo valor supere el del préstamo. Esta sobregarantía es el núcleo del sistema. Cada activo tiene dos umbrales: la relación préstamo-valor (loan-to-value) fija cuánto puedes pedir prestado como máximo, y el umbral de liquidación determina a partir de cuándo tu posición puede liquidarse de forma forzosa.
Un ejemplo con cifras redondas: depositas ETH por valor de 10.000 dólares. Con una relación préstamo-valor del 80 %, puedes pedir prestados hasta 8.000 dólares en stablecoins. Si el umbral de liquidación está en el 83 %, la cosa se pone seria en cuanto el valor de tu ETH cae por debajo de unos 9.640 dólares, si has agotado todo el margen. Los valores reales varían según el activo y el mercado y se ajustan con regularidad.
La distancia a la liquidación la mide el health factor. Relaciona tus garantías, ponderadas con el umbral de liquidación, con tus deudas. Por encima de 1, todo está en orden. Si cae por debajo de 1, los llamados liquidadores pueden devolver parte de tu deuda y quedarse a cambio con tu garantía con un descuento. Ese descuento es tu pérdida. Quien se queda apenas por encima de 1 se arriesga a que una caída de pocos puntos porcentuales active la liquidación. Por eso, los usuarios experimentados mantienen un colchón amplio.
Flash loans: préstamos sin garantía que se devuelven en el mismo bloque
Una particularidad que Aave hizo famosa son los flash loans. Un flash loan es un préstamo sin garantía que debe tomarse y devolverse dentro de una única transacción. Si la devolución falla, toda la transacción se revierte como si nunca hubiera existido. Así, Aave no asume ningún riesgo de impago.
Los flash loans los usan sobre todo desarrolladores y programas automatizados: para arbitraje entre exchanges, para refinanciar una posición de un protocolo a otro o para cambiar garantías en un solo paso. Para los pequeños inversores apenas tienen relevancia, porque exigen conocimientos de programación. La técnica tiene, eso sí, un lado oscuro: los atacantes han recurrido una y otra vez a los flash loans para explotar con capital prestado vulnerabilidades de otros protocolos DeFi.
El token AAVE: 16 millones de unidades, gobernanza y Umbrella
AAVE es un token de gobernanza. Sus titulares pueden votar sobre cambios en el protocolo: nuevos activos, curvas de tipos, comisiones, presupuestos para proveedores. La oferta total está limitada a 16 millones de tokens, de los que unos 15,44 millones estaban en circulación el 9 de noviembre, según CoinGecko. Ese día el precio era de 117,48 euros, lo que equivale a una capitalización de algo más de 2.000 millones de dólares. En los 30 días anteriores, AAVE había perdido casi un 25 %, y alrededor de un 34 % en el año. El token está muy lejos de su máximo histórico de 661,69 dólares de mayo de 2021.
Durante mucho tiempo, AAVE sirvió también de colchón de seguridad. En el antiguo Safety Module, los titulares podían depositar sus tokens para cubrir pérdidas del protocolo y recibían a cambio nuevos AAVE como recompensa. Este módulo lo sustituye Umbrella. Con Umbrella, los usuarios depositan aTokens, por ejemplo aUSDC, y aseguran así mercados concretos. Si allí se produce una pérdida que supera un primer colchón del protocolo, los saldos depositados se recortan. Ese recorte se llama slashing.
Otro elemento eran las recompras: la DAO recompraba de forma continua AAVE en el mercado con los ingresos del protocolo. Tras un incidente con el token de restaking rsETH en abril de 2026, las recompras se suspendieron a partir del 19 de abril, como recoge una propuesta en el foro de Aave. Desde entonces, la comunidad discute cuándo y en qué medida deben reanudarse.
Stablecoin GHO y Aave V4: qué ha cambiado en el protocolo Aave
Desde 2023, Aave emite su propia stablecoin, GHO. Está vinculada al dólar estadounidense y se crea cuando los usuarios la piden prestada contra garantías depositadas. Según DefiLlama, a principios de noviembre había unos 698 millones de GHO en circulación. Es poco en comparación con USDT o USDC, pero supone una fuente de ingresos propia para la DAO, porque los intereses van directamente al protocolo.
La novedad técnica más importante es Aave V4. La nueva versión se lanzó en Ethereum el 30 de marzo de 2026. V4 separa la liquidez (el hub) de los mercados en los que los usuarios prestan y piden prestado (los spokes). Cada spoke puede tener sus propias garantías, parámetros de riesgo y reglas de liquidación, pero bebe de la misma reserva de capital. Así es posible admitir, por ejemplo, valores tokenizados o nuevas garantías en mercados aislados sin poner en peligro todo el pool. Por ahora V4 es pequeño: según DefiLlama, a principios de noviembre tenía algo más de 800 millones de dólares, frente a 15.100 millones de dólares en V3.
Aave en cifras: 16.200 millones de dólares en depósitos y 11.800 millones en préstamos
El gráfico muestra dos magnitudes. La línea violeta es el valor total bloqueado (TVL): el capital que está en los pools y no se encuentra prestado. La línea amarilla muestra los préstamos pendientes. Juntas suman los depósitos totales, unos 28.000 millones de dólares a principios de noviembre.
Aave alcanzó su máximo el 7 de octubre de 2025, con 45.800 millones de dólares de TVL y casi 30.000 millones de dólares en préstamos. Desde entonces, el saldo se ha reducido a menos de la mitad. La caída de precios en el mercado cripto explica una parte, porque si baja el precio de ether, baja también el valor en dólares del ETH depositado. Sin embargo, el mayor desplome del gráfico se produjo en abril de 2026: entre el 18 y el 25 de abril, el TVL cayó de 26.400 a 14.300 millones de dólares. El detonante fue el incidente de rsETH ya mencionado, tras el cual muchos depositantes retiraron su capital.
Aun así, Aave sigue en cabeza. DefiLlama sitúa a Aave V3, con 15.100 millones de dólares, como el mayor mercado de préstamos, por delante de Morpho Blue, con 10.700 millones, y SparkLend, con 4.700 millones de dólares.

Riesgos de Aave: smart contracts, liquidaciones y puentes
Aave está considerado uno de los protocolos DeFi auditados con más rigor. No está libre de riesgos. Para depositantes y prestatarios cuentan sobre todo cinco puntos:
- Riesgo de smart contracts: los errores en el código pueden costar dinero, también en módulos adicionales. A principios de octubre salieron 114,09 ETH de dos multisigs de Safe a través de un módulo loop de Aave.
- Riesgo por garantías ajenas: si Aave acepta como garantía un token que se ve comprometido en otro lugar, el daño acaba en el pool. Así ocurrió en abril de 2026, cuando, tras un ataque a una ruta de puente, llegó rsETH sin respaldo a varios mercados de V3.
- Riesgo de liquidación: con movimientos bruscos de precio, tu garantía se vende con descuento, a menudo en cuestión de minutos.
- Riesgo de liquidez: si un pool está prestado por completo, no puedes acceder de inmediato a tu saldo.
- Riesgo de stablecoins y de precio: si una stablecoin pierde su paridad o cae el precio de AAVE, baja el valor de tu posición, por bien que funcione el protocolo.
A ello se suma que no existe garantía de depósitos. Si algo sale mal en Aave, no interviene ningún Estado ni ningún fondo de garantía, solo los colchones del propio protocolo.
Aave en Alemania: MiCA, BaFin y compra de AAVE
El protocolo Aave en sí no tiene autorización de la BaFin y, según la interpretación actual, tampoco la necesita: el reglamento europeo de criptoactivos MiCA excluye expresamente los servicios prestados de forma totalmente descentralizada. En concreto: si lo usas desde tu propia wallet, no tienes protección del inversor en el sentido clásico.
Distinto es el caso de Aave Labs, la empresa que está detrás del desarrollo. Su filial irlandesa Push obtuvo en noviembre de 2025 del Banco Central de Irlanda una autorización como proveedor de servicios de criptoactivos conforme a MiCA, según comunicó Aave. La autorización solo cubre el cambio entre euros y stablecoins, no el protocolo de préstamos. Qué abarca una licencia así lo explica nuestro resumen de las obligaciones de licencia MiCA para empresas cripto.
El token AAVE en sí puedes comprarlo en muchos exchanges y apps cripto que operan en Alemania. Asegúrate de que el proveedor tenga una autorización MiCA. Si quieres usar Aave de forma activa para ganar intereses o pedir prestado, necesitas además tu propia wallet, porque el protocolo solo trabaja con monedas en autocustodia.
Impuestos sobre los intereses de Aave y las ganancias con AAVE en Alemania
En el plano fiscal hay que distinguir dos casos. Las ganancias por la venta de tokens AAVE son operaciones privadas de enajenación. Si mantienes los tokens más de un año, la ganancia queda exenta. Dentro de un año rige un límite exento de 1.000 euros para el conjunto de ganancias privadas por enajenación.
Los intereses que recibes como depositante en Aave los trata por lo general la administración tributaria, según su circular sobre criptoactivos, como otros ingresos. Estos ingresos tributan a tu tipo personal, con un límite exento propio de 256 euros anuales. Nuestra guía sobre cómo tributan los préstamos cripto explica cómo proceder y dónde están los puntos controvertidos. No está definitivamente aclarado si el mero depósito a cambio de aTokens ya constituye un canje con efectos fiscales. Si mueves importes elevados, conviene que lo aclares con un asesor fiscal y documentes cada transacción sin lagunas.
Aave en 2026: la sobregarantía protege al protocolo, no a tu posición
Aave conecta a prestamistas y prestatarios mediante código abierto, pero exige a cambio disciplina: sobregarantía, vigilar de cerca el health factor y saber que ningún fondo de garantía ayudará. Si quieres empezar, lo mejor es hacerlo en tres pasos:
- Compara rentabilidades: comprueba qué ofrece Aave frente a otras opciones, por ejemplo en la comparativa de plataformas de staking y recompensas.
- Elige un acceso regulado: compra ETH, stablecoins o AAVE en un proveedor con licencia MiCA, por ejemplo de nuestra comparativa de exchanges cripto regulados, y transfiérelos a tu propia wallet.
- Documenta los impuestos desde el principio: registra depósitos, intereses y devoluciones con un programa adecuado de la comparativa de herramientas fiscales cripto.
(9 de noviembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre Aave
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Halving de Bitcoin: en el bloque 1.050.000 la recompensa baja a 1,5625 BTC
- FOMO y FUD explicados: el índice del miedo cripto marca 28 puntos
- ¿Qué es Sui? La blockchain de capa 1 con modelo de objetos y diez mil millones de SUI
- Trading con margen: qué es y cómo funciona operar con dinero prestado
- Significado de HODL: una errata de 2013 y 146 veces la inversión desde entonces
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
7 de noviembre de 2026 12:32
PnL en trading: la ganancia realizada cuenta para Hacienda, la no realizada solo en pantalla
El PnL indica cuánto gana o pierde una posición de trading. Lo decisivo es la diferencia entre PnL realizado y no realizado, porque solo la ganancia realizada después de comisiones cuenta para tu cuenta y para Hacienda.
7 de noviembre de 2026 08:30
¿Qué es Tron (TRX)? La blockchain que guarda más de la mitad de todos los USDT
Tron es la blockchain por la que pasa la mayor parte de las transferencias de Tether, y TRX es su combustible. Esta ficha explica la tecnología, las comisiones, el staking y los impuestos para inversores en Alemania.
6 de noviembre de 2026 14:23
Capitalización de mercado cripto: Bitcoin frente al oro y Apple
La capitalización de mercado muestra cuánto vale un criptoactivo en el mercado y desmonta la falacia de los precios unitarios baratos. Explicamos la fórmula, la dominancia de Bitcoin y la FDV con cifras actuales, y mostramos por qué Bitcoin, con 1,53 billones de dólares, queda muy por detrás del oro.
6 de noviembre de 2026 06:32
Mercado bajista: qué significa, cuánto dura y dónde están las acciones y Bitcoin en 2026
Bitcoin está en mercado bajista desde noviembre de 2025 y el Nasdaq 100 se acerca al umbral. Qué es un mercado bajista, cuánto dura de media, cómo reconocer su final y qué puedes hacer ahora, calculado a partir de 27 mercados bajistas del S&P 500 desde 1928.
6 de noviembre de 2026 02:35
¿Qué es Shiba Inu? SHIB, Shibarium y 410 billones de tokens quemados
Shiba Inu es un memecoin sobre Ethereum en torno al cual han surgido una blockchain de capa 2 propia y tres tokens secundarios. Esta ficha explica la oferta, la quema, Shibarium y los riesgos, y detalla qué rige en Alemania para comprarlo, custodiarlo y tributar.
3 de noviembre de 2026 08:31
Moody's califica con A2 el RLUSD de Ripple, pero el stablecoin sigue sin autorización MiCA en la UE
Moody's ha calificado el stablecoin en dólares RLUSD de Ripple con A2 y, a corto plazo, con P-1, según Ripple la primera nota de grado de inversión para un stablecoin. Para los inversores en Alemania, el token sigue de momento fuera de su alcance, porque aún le falta la autorización MiCA como token de dinero electrónico.
3 de noviembre de 2026 03:00
DefiLlama: guía para leer TVL, comisiones y rendimientos
Qué mide DefiLlama y cómo leer el TVL, las comisiones, los ingresos, las stablecoins y los rendimientos: guía con análisis propio de datos y seis errores típicos.
3 de noviembre de 2026 02:33
Polkadot (DOT): la red detrás de 2.100 millones de tokens y las parachains
Polkadot une blockchains independientes bajo un mismo paraguas de seguridad, y desde 2026 la oferta de DOT está limitada a 2.100 millones de tokens. Esta ficha explica la relay chain, el Asset Hub, el coretime y los 28 días de bloqueo del staking.
30 de octubre de 2026 10:42
NEAR Protocol explicado: sharding y un staking del 2,5 % al año
NEAR Protocol es una blockchain de capa 1 que reparte su trabajo entre tramos que funcionan en paralelo y que se asegura mediante aportaciones. Qué hace el token NEAR, cómo funcionan el staking y la custodia y en qué fijarte antes de comprar.
26 de octubre de 2026 04:22
¿Qué es Chainlink? Oráculos, token LINK y para qué lo usan los bancos
Chainlink entrega a los smart contracts los datos que una blockchain no ve por sí sola. Qué sabe hacer la red de oráculos, para qué se paga el token LINK y qué rige al comprar en Alemania.

25 de octubre de 2026 22:24
Aave quiere subir al 4,19 % el tipo de préstamo de USDT: qué cambia
Los Risk Stewards de Aave quieren bajar el punto de uso óptimo del USDT del 94 al 92 %. Quien toma prestado paga algo más, mientras la reserva de retirada de los depositantes gana 57,8 millones de USDT.
25 de octubre de 2026 04:35
Kaspa: por qué la recompensa por bloque baja a 1,945 KAS el 4 de noviembre
Kaspa funciona como un BlockDAG de prueba de trabajo con unos diez bloques por segundo, y el 96,8 % de todos los KAS ya está en circulación. El 4 de noviembre de 2026 la recompensa por bloque baja de 2,060 a 1,945 KAS. Qué logra la red, dónde negociar KAS en euros y qué exige Hacienda.
23 de octubre de 2026 14:39

¿Qué es Tether (USDT)? El stablecoin explicado: sin autorización en la UE y plazo el 8 de enero de 2027
Con 182.800 millones de tokens en circulación, Tether es el mayor stablecoin del mundo y liquida dos de cada tres dólares cripto negociados. En la Unión Europea le falta la autorización como token de dinero electrónico, y desde el 8 de enero de 2027 los proveedores autorizados ya no podrán prestar servicios en torno a él.
22 de octubre de 2026 17:46

USDT o USDC: los puntos clave antes del plazo del 30 de octubre
Análisis: en el Espacio Económico Europeo, Coinbase convierte el 30 de octubre de 2026 los saldos restantes en USDT, DAI y PYUSD a USDC, y desde el 12 de noviembre la ABE supervisa directamente al emisor de USDC. Este artículo sitúa lo que eso significa para la elección entre las dos mayores stablecoins en dólares y separa los plazos documentados de la valoración de la redacción.
22 de octubre de 2026 14:49
La criptomoneda explicada: cómo funciona el dinero digital sin banco
Una criptomoneda es un apunte en un libro de caja público sobre el que no decide por sí solo ni un banco ni un banco central. Este artículo explica cómo trabaja ese libro de caja, qué separa a Bitcoin del euro y qué reglas rigen en Alemania en la compra, la custodia y los impuestos.
22 de octubre de 2026 14:41

¿Qué es un emisor? Definición, ejemplos y riesgo de emisor
Contexto: quién es el emisor en una acción, un ETF, un ETN, un certificado, una stablecoin y un token de acciones, qué entienden MiCA y el derecho de folletos por ello y qué deja una quiebra del emisor de 10.000 euros. Con tablas y un ejemplo de cálculo.
22 de octubre de 2026 01:31
¿Qué es la minería de bitcoin? Cómo funciona y cuándo es rentable
Los mineros protegen la red de Bitcoin y reciben 3,125 BTC por bloque. Cómo funciona la prueba de trabajo, cuánto cuesta un ASIC en electricidad en Alemania y a partir de qué precio eléctrico compensa la minería.
19 de octubre de 2026 23:38
JPMorgan lleva su token de depósito JPMD a Ethereum: los clientes particulares siguen excluidos
JPMorgan llevó su token de depósito en dólares JPMD al mainnet de Ethereum el 19 de octubre de 2026, tras casi un año en la red de capa 2 Base. El token está ya en una blockchain abierta, pero nadie puede negociarlo sin la autorización del banco.
19 de octubre de 2026 20:34
La stablecoin USD1 pierde 401 millones de dólares: casi 200 millones salen de una sola dirección
La capitalización de la stablecoin en dólares USD1 ha caído un 9,1 % en dos semanas sin que el precio perdiera su vinculación con el dólar. Casi 200 millones de dólares de los reembolsos proceden, según Onchain Benchmark, de una sola dirección cuyo titular es desconocido.
18 de octubre de 2026 11:29

Depeg de un stablecoin: ¿aguanta la paridad de 1,00 euro?
Un depeg de stablecoin es el momento en que el precio de mercado abandona su amarre al euro o al dólar. Qué exige el reglamento MiCA en reserva y reembolso, cómo reconocer la construcción de un token y qué supone para tu plazo de tenencia un canje a stablecoins.
15 de octubre de 2026 20:53
Aave (AAVE) un 13 % por debajo de su máximo semanal, Babylon solicita bitcoin nativo como garantía en V4: lo que importa ahora
Babylon Labs quiere llevar el bitcoin nativo como garantía a Aave V4, sin envolverlo y sin custodio. Los primeros 500.000 dólares de ingresos al año van íntegros a la DAO de Aave.
14 de octubre de 2026 20:34
Delisting de EPIC y QUICK en Binance desde el 20 de octubre: qué revisar ahora
Binance retira Epic Chain y QuickSwap el 28 de octubre. Cuatro plazos caen, sin embargo, ya el 20 de octubre, y a partir de entonces el exchange decide cuándo se deshace tu posición.

21 de septiembre de 2026 20:20
Morpho se sale de la norma: un 33 % bajo su máximo
Morpho sube alrededor de un 12 %. Llama más la atención otra cifra: el valor está solo un 33 % por debajo de su máximo histórico, mientras el resto de ganadores del día está entre un 80 y un 90 % por debajo. Qué hay detrás.
17 de septiembre de 2026 05:16
Balancer se liquida: tienes que salir de los pools antes del 30 de octubre
Balancer va a cesar su actividad: el 30 de octubre de 2026 los pools pasan a solo retiradas y, desde finales de mayo de 2027, los titulares de BAL canjean su parte del patrimonio. Del 25 al 29 de septiembre votan los titulares de tokens.
12 de septiembre de 2026 06:02

Rendimiento de sUSDe frente al tipo de préstamo de Aave: por qué el bucle de USDe ya no se sostiene
Aave ha elevado al seis por ciento el tipo base de USDe. Una medición propia del 12 de septiembre muestra tipos de préstamo de entre el 6,02 y el 6,39 % frente a un 5,01 % de rendimiento de sUSDe, y cómo calcular tú mismo la diferencia.
31 de agosto de 2026 17:31
Exploit de More Markets: cómo un token de liquid staking y el E-Mode sacaron 9,3 millones de dólares de un mercado de préstamos
Del mercado de préstamos More Markets salieron unos 15,5 millones de WFLOW el 31 de agosto de 2026, alrededor de 9,3 millones de dólares según la estimación de Blockaid. El camino pasó por un token de liquid staking como garantía y por el E-Mode, y ambas piezas están también en protocolos que conoces.
30 de agosto de 2026 02:26
Exploit de Ajna: 775.400 dólares fugados y ningún botón de pausa en el protocolo de préstamos DeFi
Entre el 28 y el 29 de agosto de 2026 salieron unos 775.400 dólares de siete pools de Ethereum del protocolo de préstamos Ajna v2. Como el contrato es inmutable y no tiene gobernanza, no hay botón de pausa: retirar les toca a los propios usuarios.
También te podría interesar