
El Consejo de Estabilidad Financiera ante 300.000 millones de dólares en stablecoins: «sin probar en un estrés severo y en la insolvencia»
El Consejo de Estabilidad Financiera presentó al G20 el 12 de octubre una descripción de la situación de las stablecoins: 300.000 millones de dólares de valor de mercado, el 99 % anclado al dólar estadounidense y un armazón de supervisión sin probar en un estrés severo y en la insolvencia. Esto es lo que los huecos descritos significan para los titulares en Europa, dónde los cierra ya MiCA y cuáles siguen abiertos.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El Consejo de Estabilidad Financiera envió al G20 el 12 de octubre de 2026 una descripción de la situación de las stablecoins, y su frase central resulta incómoda: las stablecoins de uso mundial y las normas nacionales que las supervisan siguen sin probar en un estrés severo y en la insolvencia. En el original dice «Global stablecoins and national regulatory frameworks remain untested in severe stress and insolvency». No se trata de un problema agudo de hoy, sino de un flanco abierto: nadie sabe qué ocurre cuando un gran emisor incumple y titulares de decenas de países reclaman su dinero al mismo tiempo.
Si tienes stablecoins en Alemania, el asunto no es un debate abstracto de Basilea. Las stablecoins son el aparcamiento de corta estancia del mercado cripto: casi toda la operativa pasa por ellas, las retiradas también, y en ellas se refugia quien quiere asegurar una ganancia. El informe señala en qué puntos esa construcción es fina y nombra lo que los supervisores no pueden medir hoy. Este artículo ordena esos puntos y dice cuáles resuelve ya el derecho europeo.
Lo que el Consejo de Estabilidad Financiera envió al G20 el 12 de octubre
El Consejo de Estabilidad Financiera, Financial Stability Board (FSB) en inglés, es el foro en el que los bancos centrales, los ministerios de finanzas y las autoridades de supervisión de las grandes economías coordinan su regulación. No aprueba leyes. Formula recomendaciones que los países miembros vuelcan después en su propio derecho.
El 12 de octubre de 2026 el organismo publicó la nota «Global Stablecoin Arrangements: Cross-border vulnerabilities and financial stability monitoring», nueve páginas, junto con la carta de su presidente, Andrew Bailey, a los ministros de finanzas y gobernadores de bancos centrales del G20. Su reunión se celebra el 15 de octubre de 2026 en Bangkok. Además de la nota sobre stablecoins, la mesa recibió una revisión entre pares sobre mecanismos públicos de respaldo, un informe de consulta sobre la modernización de la supervisión y los principios finalizados sobre el uso de la inteligencia artificial.
Qué es la nota y qué no es
La nota se presenta a sí misma como un resumen de trabajos en curso, no como una decisión política definitiva. Se apoya en las recomendaciones del FSB de 2023 y en la revisión de su aplicación de 2025. Tres preguntas están en el centro: ¿cómo están construidas estas estructuras? ¿Por qué vías podrían propagarse los problemas? ¿Y qué indicadores necesitarían los supervisores para verlo a tiempo?
300.000 millones de dólares en stablecoins, el 99 % anclado al dólar estadounidense
Sobre el orden de magnitud el informe aporta dos cifras. A mediados de 2026 el valor total de mercado de todas las stablecoins rondaba los 300.000 millones de dólares, prácticamente sin cambios respecto al año anterior. Y el 99 % de ese valor corresponde a tokens vinculados al dólar estadounidense.
La segunda cifra es la más interesante. En claro significa que el inversor europeo que tiene stablecoins tiene casi siempre riesgo dólar. Quien aparca durante meses en un token en dólares soporta el movimiento del cambio euro-dólar sin que eso figure en ninguna parte. Un token estable frente al dólar es todo menos estable frente a una cuenta corriente en euros.
El informe también recoge para qué se usan hoy las stablecoins: sobre todo como liquidez, para entrar en los mercados cripto y salir de ellos. En países emergentes y en desarrollo se añade un segundo papel, el de depósito de valor y el de acceso a servicios financieros. El uso cotidiano en la economía real es, según el organismo, una posibilidad de futuro, no la situación de hoy.
Stablecoin global: la definición que usa el informe del FSB
Según la definición que el organismo fijó en 2023, una stablecoin global es una stablecoin distribuida y utilizada en varios ordenamientos jurídicos y que podría llegar a ser sistémica en uno o varios de ellos. Sistémica significa tan grande y tan interconectada que su caída arrastra otras partes del sistema financiero.
Justamente ese cruce de fronteras es el núcleo del problema que describe la nota. Una autoridad de supervisión solo ve su propio tramo. El emisor está en el país A, las reservas se encuentran en el país B, se negocia en plataformas del país C y los titulares están repartidos por todo el mundo. Ninguna de esas autoridades tiene la imagen completa, y las actividades en torno a semejante token se reparten además entre distintos tipos de empresa, cada uno con su propio supervisor.
Por qué un emisor no conoce a sus propios titulares
Un banco tiene una cuenta, y con ella un nombre, de cada depositante. Sabe cuánto dinero puede retirarse a corto plazo y gestiona su balance en consecuencia. Un emisor de stablecoins no tiene esa visión. El informe lo formula con sobriedad: puede no saber quién tiene sus pasivos, dónde residen esos titulares ni en qué país acabará llamando a la puerta el reembolso. Los pasivos son móviles a escala internacional y, en parte, simplemente inobservables.
Estructuras con varios emisores: cuando el reembolso se concentra en uno solo
La nota destaca un caso concreto, la estructura con varios emisores. Varias sociedades vinculadas emiten el mismo token y responden solidariamente por él, pero cada una mantiene sus propias reservas en su propio ordenamiento. Para el titular parece un token único, y puede devolverlo en cualquiera de esas sociedades.
En funcionamiento normal eso va bien, porque las sociedades mueven las reservas entre ellas y el mercado secundario compensa las diferencias. Bajo estrés, ese equilibrio depende de cuatro condiciones que el informe enumera una por una: las reservas tienen que ser móviles, los mercados accesibles, la información debe fluir y las sociedades implicadas deben coordinarse. Si una de ellas se cae, el reembolso se concentra en una sola sociedad mientras el dinero está en otro sitio.
De ahí cuelga una cuestión jurídica que hasta ahora nadie ha resuelto. Si no puede establecerse dónde están los titulares, tampoco queda claro qué pasivo corresponde a qué sociedad. En caso de insolvencia, eso se convierte en la pregunta de qué derecho nacional de insolvencia se aplica. El informe escribe que, en determinadas circunstancias, podría resultar difícil. En lenguaje de supervisor eso quiere decir: sin resolver.

Negociables a todas horas, reembolsables solo en horario de mercado
Una segunda fractura está en el tiempo. Las stablecoins se negocian en mercados secundarios a todas horas, todos los días del año. El reembolso en dinero real y la gestión de las reservas, en cambio, pasan por los mercados clásicos, con sus horarios de apertura y sus usos de liquidación, y cada vez más bajo exigencias regulatorias.
En caso de estrés ese hueco actúa como amplificador. La presión vendedora puede surgir a horas en las que el lado de las reservas no puede actuar. Si el reembolso no sigue el ritmo de la demanda, el anclaje al dólar se tensa. El informe nombra también la fuerza contraria: unos mercados secundarios profundos y líquidos permiten operaciones de arbitraje capaces de devolver la cotización al anclaje.
Qué es un desanclaje en términos técnicos
Un desanclaje, o depeg, es el momento en el que una stablecoin pierde su anclaje y se negocia en el mercado por debajo de su valor nominal, por ejemplo a 97 centavos en lugar de un dólar. Jurídicamente el derecho al reembolso por el valor completo sigue existiendo, siempre que el emisor pueda pagar. En la práctica, en ese momento solo recibe el valor completo quien puede exigir el reembolso directamente al emisor. El resto vende en el mercado, al precio de mercado.
Del desanclaje al banco: cómo una estampida alcanza al sistema financiero
El informe describe cuatro vías de transmisión por las que una avalancha sobre una gran stablecoin llega al sistema financiero clásico. Primera, el emisor tiene que vender activos de reserva para atender los reembolsos, rápido y en volumen, lo que presiona las cotizaciones de esos activos. Segunda, retira depósitos de los bancos para conseguir liquidez. Tercera, afecta a todo el que necesita el token para pagar y liquidar en la economía real. Y cuarta, los mercados de divisas se mueven con ello, allí donde las stablecoins se emplean para pagos transfronterizos.
Los países emergentes y en desarrollo se llevan la peor parte, según el informe. Allí se suman la sustitución monetaria, es decir, el desplazamiento de la moneda propia, la elusión del sistema bancario y las dificultades para gestionar los flujos de capital. Una stablecoin puede volverse sistémica allí con una difusión mucho menor que en la zona euro.
La calidad de las reservas y el régimen de supervisión bajo el que trabaja un emisor siguen siendo la palanca decisiva. Un emisor que mantiene activos poco líquidos o de menor calidad en un país que no ha aplicado las recomendaciones de 2023 agrava los dos problemas a la vez, la liquidez y el funcionamiento diario. Para saber bajo qué supervisión trabaja tu plataforma, el panorama de los exchanges cripto autorizados en Europa ayuda más que cualquier informe de reservas del emisor.
Arbitraje regulatorio: emisores asentados en países con poca regulación
Un hallazgo de la nota es políticamente delicado y por eso está formulado con una franqueza llamativa. La interacción de los marcos nacionales ha generado estructuras transfronterizas complejas y ha abierto oportunidades de arbitraje regulatorio; algunos emisores han optado por operar desde ordenamientos poco regulados o sin regular. Arbitraje regulatorio designa la elección deliberada del domicilio en función de la supervisión más laxa.
Al mismo tiempo el organismo se resiste al reflejo de deducir de ello una solución única. No existe un enfoque válido para todos, escribe; los países aplican las recomendaciones en el marco de sus propios mandatos y ordenamientos. Cómo encajan entre sí esos marcos sigue siendo complejo e incierto. De ahí sale la frase que da título a este artículo.
El hueco en los datos: los supervisores dependen de proveedores privados
La segunda parte de la nota trata de algo que casi nunca aparece en el debate público: ¿de dónde saben las autoridades lo que creen saber sobre las stablecoins? La respuesta es desalentadora. Los supervisores se apoyan en su mayoría en proveedores de datos privados, que filtran y agregan los datos en bruto de las blockchains con métodos propios, en parte no divulgados. Esos métodos difieren en precisión y transparencia, y proveedores distintos llegan a resultados distintos.
Un obstáculo apenas puede eliminarse, a juicio del organismo. Las blockchains públicas son pseudónimas, y la infraestructura de contratos inteligentes que hay detrás de la mayoría de las stablecoins no informa de para qué ni dónde se usa un token. Una atribución por uso o por país es por eso a menudo imposible; donde es posible, no puede comprobarse, porque los métodos son dispares y en parte secretos.
Pero esa atribución es precisamente lo que la nota exige para la vigilancia: profundidad, liquidez y estructura de los mercados secundarios, además del reparto geográfico de las posiciones, los reembolsos y las reservas, con atención especial a la estructura con varios emisores. Se pide, por tanto, una medición que esa misma nota explica por qué hoy no puede hacerse. Para los próximos meses el informe menciona tres pasos: desarrollar indicadores y nombrar las lagunas de datos, aprovechar mejor los datos existentes y examinar estándares del sector para la recogida.
MiCA en Alemania: el marco jurídico para los titulares ya está
Aquí conviene mirar a Europa, porque mucho de lo que el informe trata como pregunta abierta está aquí ya respondido. El reglamento europeo sobre los mercados de criptoactivos, MiCA en breve, somete las stablecoins a un régimen propio. Los tokens que replican el valor de una sola moneda oficial son tokens de dinero electrónico y solo pueden ofrecerse al público en la UE a través de entidades de dinero electrónico o entidades de crédito autorizadas. Para los tokens referenciados a una cesta de valores se aplican las reglas de los tokens referenciados a activos.
De ello cuelgan obligaciones que apuntan exactamente a los puntos débiles del informe del FSB: las reservas deben custodiarse separadas del patrimonio del emisor, los titulares tienen derecho al reembolso por el valor nominal y el emisor necesita una autorización de una autoridad europea. En Alemania ese camino pasa por la BaFin, la autoridad federal de supervisión financiera. Nuestro panorama de las obligaciones de MiCA para empresas cripto detalla cuáles son.
Qué significa esto para los tokens de tu cuenta
En la práctica, no toda stablecoin que se negocia en un exchange internacional puede ofrecerse también a clientes europeos. Varias plataformas han reorganizado por eso su oferta para clientes de la UE; el 8 de octubre de 2026 informamos sobre el plazo de la ESMA para la salida de los tokens no autorizados. Quien tiene stablecoins hoy gana sabiendo en qué categoría cae su token, antes de que una plataforma tome la decisión por él.
Fiscalidad y custodia: dos puntos para los titulares alemanes
Dos cosas se pierden una y otra vez en el debate regulatorio, aunque te afectan de forma directa.
El primer punto es fiscal. Fiscalmente una stablecoin no es un euro. El cambio de una cripto por una stablecoin es una enajenación en el sentido del artículo 23 de la ley alemana del impuesto sobre la renta, con todo lo que eso conlleva: la ganancia de la cripto entregada se realiza y para la stablecoin recibida empieza un nuevo plazo de tenencia de un año. Pasar a un token en dólares parece solo aparcar, pero desencadena un hecho imponible. El mínimo exento para las enajenaciones privadas está en 1.000 euros al año según el artículo 23, apartado 3; si se supera, toda la ganancia tributa.
El segundo punto afecta a la custodia. Si tu stablecoin está en un exchange, tienes un derecho de crédito frente a ese exchange, no el token en sí. El informe del FSB describe lo confusa que se vuelve la situación jurídica si el emisor entra en insolvencia. Una segunda incertidumbre se suma cuando entre ti y el emisor hay además una plataforma. Para evitarlo, guarda los tokens en una cartera cuyas claves controles tú mismo, y asume a cambio la responsabilidad de su copia de seguridad.
Lo que el informe expresamente no hace
La nota no es un reglamento y no va a serlo. En el encabezado de cada documento del FSB consta que las actividades del organismo y las decisiones adoptadas en él no son vinculantes y no generan derechos ni obligaciones. Lo que el 15 de octubre estará sobre la mesa en Bangkok es una descripción de la situación y una lista de propuestas cuya aplicación se decide país por país. En Europa ese paso ya está dado con MiCA; en otros ordenamientos está pendiente. Para los titulares eso quiere decir que los huecos que describe el informe siguen abiertos por ahora, y precisamente allí de donde vienen los tokens que dominan el mercado.
Supervisión de stablecoins: el 15 de octubre todo seguirá en recomendaciones
El informe no cambia nada de tu cartera este fin de semana. Sí te dice con bastante precisión qué tres preguntas deberías hacer a tus propias stablecoins.
- Aclara el marco jurídico de tu token. Mira si la stablecoin que tienes viene de un emisor autorizado en la UE y en qué plataforma está. El panorama de las stablecoins muestra qué tokens se ofrecen de forma regular en Europa.
- Decide sobre la custodia. Cuanto más tiempo mantienes una stablecoin, menos razones hay para dejarla en una plataforma de negociación. Qué dispositivos entran en juego está en la comparativa de carteras hardware.
- Documenta tus cambios. Cada paso a una stablecoin es un hecho fiscal con su propia fecha. Anotarlo sobre la marcha ahorra una reconstrucción trabajosa en primavera; los programas fiscales y seguidores de cartera se encargan de ese trabajo.
La próxima fecha dura no es la reunión del G20, sino el momento en el que la primera gran estructura quede realmente bajo presión. Que esa prueba siga pendiente es la verdadera noticia de Basilea.
(13 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre las stablecoins y su supervisión
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Binance podría perder acceso a la UE: qué podría significar MiCA para BNB y los usuarios cripto
- Cambiar bitcoin por stablecoins: ¿hay impuestos en Austria?
- Empieza la guerra de las stablecoins: Visa, Mastercard y Coinbase lanzan Open USD mientras Bitcoin cae
- Plazo de la ESMA para los stablecoins hasta el 8 de enero de 2027: qué hacer con tus USDT
- Bloqueo de direcciones USDT: cómo Tether congela una dirección y cómo comprobar la tuya en dos minutos
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 2, 2026 11:32 PM
Reglas del GENIUS Act sobre stablecoins: qué se aplica hoy y qué sigue abierto hasta 2027
El GENIUS Act crea el marco estadounidense de las stablecoins de pago. Qué propuestas están ya sobre la mesa, por qué la OCC importa y qué sigue abierto hasta enero de 2027.
August 20, 2026 11:29 PM
Revisión de MiCA: qué podría cambiar la Comisión Europea en las reglas cripto de la UE
La Comisión Europea ha sometido MiCA a revisión después de apenas dos años y pregunta en 86 puntos por la prohibición de intereses sobre stablecoins, el staking, el préstamo y la DeFi. Bruselas admite respuestas hasta el 30 de septiembre de 2026.

April 14, 2026 4:00 PM
¿Stablecoins sin impuestos? Esta ley de EE. UU. podría desencadenar el próximo bull run cripto
Una ley en EE. UU. podría hacer que las stablecoins sean libres de impuestos. Así impulsaría la adopción cripto y el próximo bull run.
October 10, 2026 5:41 PM
Coinbase retira USDT y DAI el 30 de octubre: qué revisar antes de la fecha límite
Coinbase solo deja a los clientes del Espacio Económico Europeo hasta el 30 de octubre de 2026 para retirar USDT, PYUSD, DAI y otros stablecoins. Después, el exchange convierte por su cuenta las tenencias restantes en USDC, y los tokens que lleguen más tarde ya no se abonan en la cuenta.
August 13, 2026 7:19 AM
Revolut retira USDT: la conversión forzosa del 31 de agosto de 2026 cuenta como venta
Revolut deja fuera a USDT el 31 de agosto de 2026: las compras ya están paradas, los depósitos bloqueados y quien no actúe antes del plazo sufrirá una conversión automática que fiscalmente cuenta como venta. El artículo explica los plazos, la calificación fiscal conforme al artículo 23 EStG y qué puedes hacer ahora.
October 2, 2026 8:30 AM
Stablecoin EURR de Revolut: qué cambia de verdad el lanzamiento en tres mercados
Revolut prueba el stablecoin en euros EURR primero en Dinamarca, Polonia y Portugal. Que llegue a ser útil en la práctica depende del acceso, la liquidez, los costes y la aceptación.
September 25, 2026 11:26 AM
Reglas de la Fed para las stablecoins: qué comprobar en el respaldo y el derecho de reembolso
La Reserva Federal presentó el 24 de septiembre de 2026 dos proyectos de norma sobre respaldo, capital y reembolso de las stablecoins de pago. Para tu saldo en Alemania, sin embargo, lo que cuenta es MiCA, y de ahí se derivan otras comprobaciones.
August 19, 2026 5:21 PM
Auditoría de Tether por KPMG: qué significa la opinión sin salvedades para USDT en la UE
Tether comunicó el 13 de agosto de 2026 la primera auditoría completa de sus cuentas anuales por KPMG, con una opinión sin salvedades para el ejercicio 2025. Eso no cambia nada sobre la negociabilidad de USDT en los proveedores autorizados de la UE, porque de eso decide el artículo 48 de MiCA.

October 11, 2026 8:37 PM
Solana pierde el 6,4 % de sus reservas en stablecoins: lo que cuenta para tu orden de venta
Desde el 25 de septiembre han salido 1.120 millones de dólares en stablecoins de la cadena de Solana, unos 70 millones al día. Esa cifra dice más sobre tu próxima orden de venta que el precio.

September 29, 2026 3:01 PM
Tether congela 550 millones de dólares en USDT vinculados a Irán: crece la presión del Senado de EE. UU.
Tether ha congelado en 2026 cerca de 550 millones de dólares en USDT vinculados a Irán. Un día antes, un informe del Senado calificaba a USDT de columna vertebral de la banca en la sombra iraní.
September 22, 2026 11:29 PM
Binance entra en el capital de Circle: qué supone el acuerdo de USDC para tu saldo
Binance entra con 100 millones de dólares en Circle y prorroga cinco años el contrato de USDC. Para un inversor en Alemania cuenta menos la cifra que la pregunta de quién gana dinero con las stablecoins que se quedan quietas.
September 1, 2026 5:18 AM
Cashback en USDT y un 7 % sobre stablecoins: qué significa para ti la prohibición de intereses de MiCA
Una nueva tarjeta de pago se anuncia con hasta un 10 % de cashback en USDT y un 7 % anual sobre el saldo. El artículo 50 de MiCAR explica por qué un proveedor autorizado en la UE no puede pagarte exactamente eso.

May 9, 2026 1:09 PM
Votación del Crypto Clarity Act: ¿puede el 14 de mayo impulsar por fin la regulación cripto en Estados Unidos?
El Crypto Clarity Act llega a votación el 14 de mayo, mientras bancos, Coinbase y políticos chocan por las recompensas en stablecoins.

August 6, 2026 4:05 PM
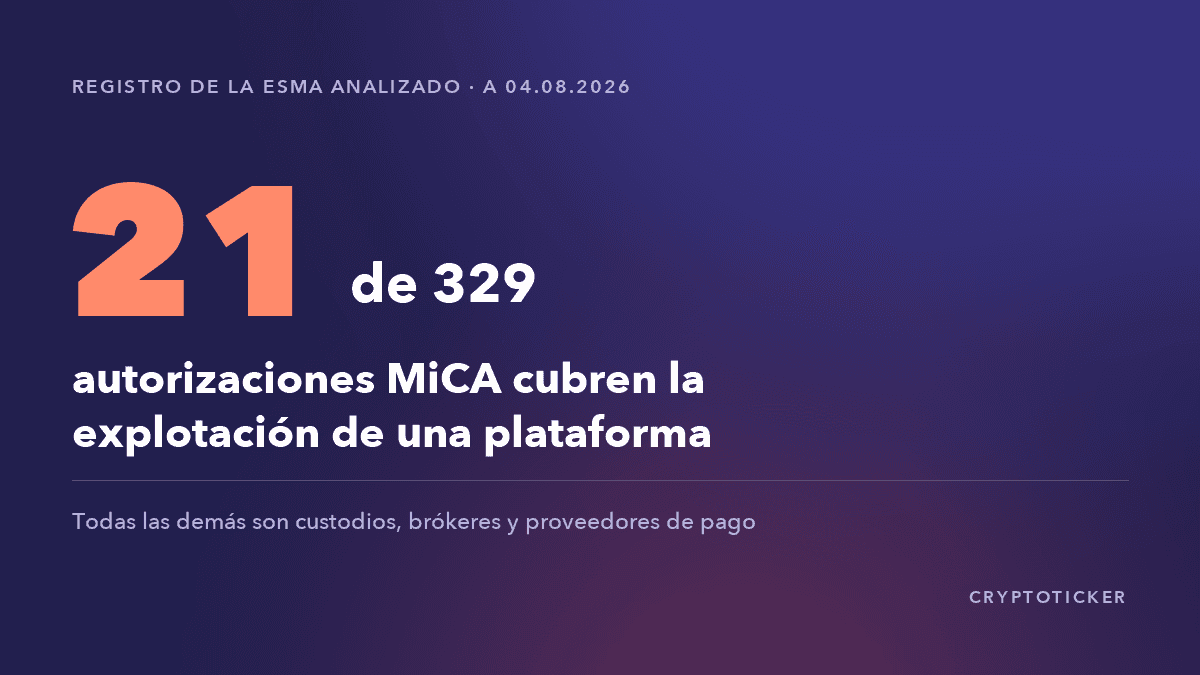
Registro MiCA: solo 21 de las 329 autorizaciones son plataformas de negociación
La ESMA publica el registro de proveedores autorizados por MiCA como archivo abierto. Lo hemos analizado por completo, y el resultado no es el que sugiere la expresión «exchange cripto autorizado».
July 1, 2026 6:00 AM
Cómo cambiar de Binance a un exchange de criptomonedas regulado por MiCA
Binance cierra sus servicios en la UE por falta de licencia MiCA. Aquí tienes por qué ocurre y cómo mover tus fondos a una plataforma regulada con seguridad.
September 19, 2026 5:14 PM
La consulta sobre MiCA cierra el 30 de septiembre: qué revisar y presentar hasta entonces
La Comisión Europea revisa el reglamento cripto MiCA y admite aportaciones hasta el 30 de septiembre de 2026 a las 23:59 (CEST). Staking, DeFi, préstamo, stablecoins y custodia están sobre la mesa, y puedes participar sin abogado.
September 8, 2026 8:17 AM
Control de claves USDT: quién puede disponer de tu saldo en Tether y cómo comprobarlo tú mismo
Algo más de la mitad de los dólares Tether está en una cadena cuyo contrato del token lo dirige una dirección multifirma con un umbral de dos de tres. Consultamos esa estructura on-chain el 8 de septiembre de 2026 y te mostramos cómo verificarla en cinco minutos.
June 23, 2026 1:04 PM
El control fiscal cambia a los inversores de criptomonedas
El aumento del control fiscal podría transformar el comportamiento de los inversores cripto y acelerar la madurez del mercado digital.
March 29, 2026 8:23 PM
¿Es esta la primera verdadera crisis de liquidez global de la era cripto?
Guerra, petróleo al alza y menor liquidez presionan el mercado cripto. ¿Es la primera crisis global de liquidez de la era cripto?
August 19, 2026 8:56 PM
Registro MiCA de emisores de stablecoins: 23 empresas autorizadas, 43 libros blancos y dos enlaces rotos
El registro oficial de la ESMA recoge 23 emisores autorizados de tokens de dinero electrónico y 43 libros blancos notificados. Abrimos nosotros mismos cada dirección de documento depositada allí y mostramos dónde el listado no lleva a ninguna parte.
April 23, 2026 8:12 PM
USDT News: por qué el mint de 1.000 millones de USDT de Tether y el congelamiento de 344 millones podrían marcar el próximo movimiento cripto
Tether emitió 1.000 millones de USDT y congeló 344 millones tras solicitudes de EE. UU. Así podría impactar a Bitcoin, altcoins y la liquidez cripto.
October 3, 2026 11:29 PM
2027, la fecha del régimen británico de stablecoins: qué cambia el mandato del Banco de Inglaterra
El nuevo objetivo de innovación del Banco de Inglaterra es una señal para los pagos digitales, no una licencia de stablecoin. Lo decisivo siguen siendo las normas de la FCA, la supervisión y el calendario hasta 2027.
October 1, 2026 3:20 PM
Open USD ya está en circulación pero no en el registro de la UE: lo que importa ahora para los inversores
La stablecoin en dólares Open USD arrancó el 30 de septiembre de 2026, respaldada por Coinbase, Mastercard, Shopify, Stripe y Visa. En el registro de MiCA, sin embargo, el token no estaba notificado a 1 de octubre de 2026, y eso decide qué puedes hacer con él en Europa.
September 23, 2026 8:19 AM
SoFi liquida los pagos con tarjeta en stablecoin: qué debes comprobar
Desde el 22 de septiembre de 2026, el banco estadounidense SoFi liquida todo su negocio de tarjetas con su propia stablecoin, SoFiUSD, en la red de Mastercard. Qué distingue a este modelo de una tarjeta de crédito cripto y qué reglas regirían si un proveedor europeo siguiera sus pasos.
August 21, 2026 8:23 AM
Revisar un libro blanco MiCA: qué significa para los inversores la primera sanción MiCA publicada contra Bitpanda
La FMA austriaca ha impuesto 70.000 euros a Bitpanda GmbH por remitir tarde un libro blanco de criptoactivos y haberlo promocionado antes de su publicación. Te explicamos qué derechos te da este documento obligatorio y hemos llamado a los 972 libros blancos depositados en el registro de ESMA para ver si son siquiera accesibles.
También te podría interesar