
Cloud mining sin hardware propio: 35,60 dólares por petahash y día antes de comisiones
Contexto: Binance cierra Binance Pool, Cloud Mining y el Transaction Accelerator el 10 de noviembre de 2026, con lo que desaparece una de las grandes puertas de entrada a la minería sin equipos propios. Este artículo calcula cuánto rinde hoy la potencia de cálculo comprada y separa las cifras documentadas de la valoración de la redacción.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Lo documentado es esto: Binance cierra el 10 de noviembre de 2026 a las 07:00 UTC Binance Pool junto con Pool Savings, Cloud Mining y el Transaction Accelerator; la potencia de cálculo y los shares que se envíen después ya no se aceptarán, procesarán ni abonarán, según el anuncio del 13 de octubre de 2026. Desaparece así una de las grandes puertas de entrada a la minería sin hardware propio. Nuestra valoración llega más abajo: un contrato de cloud mining es una apuesta sobre dos magnitudes que el comprador no controla, y su rentabilidad se puede calcular antes de la compra.
La respuesta corta a la pregunta del titular: en términos de cálculo, la potencia comprada rinde hoy tan poco que son las comisiones y la duración del contrato las que deciden entre ganancia y pérdida, y no el precio de Bitcoin por sí solo. Nuestro artículo más antiguo sobre la minería de Bitcoin sin hardware propio es de febrero de 2020, de una época con una cuarta parte de la potencia de red actual y una recompensa de bloque cuatro veces mayor. La cuenta se ha desplazado en ambos sentidos desde entonces, y hoy sale más estricta.
Binance apaga Pool, Cloud Mining y el Transaction Accelerator el 10 de noviembre de 2026
El exchange anunció el cierre el 13 de octubre de 2026 y lo describió como parte de una revisión de productos. Están afectados el propio pool de minería, el producto Pool Savings, la oferta de cloud mining y el Transaction Accelerator, además de las notificaciones de potencia y la interfaz del pool. En la fecha límite las direcciones stratum quedan fuera de línea. Si apuntas equipos a este pool, dirígelos antes a otro; si no, la potencia se pierde.
Para los clientes de Pool Savings vale un segundo punto: las posiciones abiertas no generan rendimientos después de la fecha límite, y el exchange no las deshace automáticamente. Qué plazos se aplican en detalle y en qué orden vencen lo recogimos en nuestro artículo sobre el apagado de Binance Pool el 10 de noviembre. El exchange indica que mantendrá la página de resumen del pool unos días más allá de la fecha límite para que las liquidaciones sigan consultables.
Un proveedor que cierra un producto está diciendo algo sobre ese producto. Cloud Mining figuraba en Binance entre las ofertas de volumen pequeño; cuando una casa de ese tamaño deja de operar el negocio, eso es un dato para valorar toda la categoría de producto.
Qué distingue el cloud mining de la minería en pool y del alojamiento
Tres caminos llevan a la minería, y solo uno no exige hardware propio. En la minería en pool los equipos son tuyos, están en tu casa, y el pool solo agrupa tu potencia con la de otros para que los pagos lleguen con regularidad en vez de al azar. En el alojamiento, también llamado colocation, compras los equipos y los colocas en un centro de datos ajeno que aporta electricidad, refrigeración y mantenimiento, y cobra un alquiler por ello. En el cloud mining no compras nada tangible, sino un contrato por una potencia de cálculo determinada durante un tiempo determinado.
La diferencia es considerable en términos jurídicos y económicos. En los dos primeros caminos tienes un equipo con valor residual que puedes vender. En el tercero tienes un derecho de crédito frente a un proveedor, y su valor depende de que ese proveedor entregue, liquide y pague. Si el proveedor quiebra, el contrato no vale nada, y no hay ningún equipo que puedas apoyar contra la pared.
Un cuarto camino evita por completo la minería: quien quiera apostar por la rentabilidad del negocio minero puede comprar acciones de empresas mineras o productos cotizados sobre ellas. Más abajo hay una sección propia para eso.
El hashprice: cuánto rinde al día un petahash por segundo
La cifra más importante del cloud mining se llama hashprice. Ese valor indica lo que una unidad de potencia de cálculo genera en bruto al día, y se puede calcular a partir de tres magnitudes públicas. Primero, la recompensa de bloque: desde el cuarto halving está en 3,125 bitcoins por bloque, y la red encuentra de media 144 bloques al día, es decir, 450 bitcoins diarios de nueva emisión. Segundo, la potencia de red, que el 22 de octubre de 2026 estaba en torno a 1.034 exahashes por segundo, según consta en mempool.space. Tercero, el precio, que ese día estaba en torno a 81.800 dólares.
De esas tres cifras sale la cuenta: 450 bitcoins por 81.800 dólares dan unos 36,8 millones de dólares que toda la red ingresa en un día por la nueva emisión. Repartidos entre 1.034 exahashes por segundo, quedan unos 35.600 dólares por exahash y día. Un exahash son mil petahashes y un petahash son mil terahashes. Así, un petahash por segundo llega a unos 35,60 dólares al día y un terahash a unos 3,6 céntimos. Las comisiones de transacción se suman por encima, aunque en funcionamiento normal suponen solo un porcentaje pequeño de un dígito.
Esa cifra es la vara de medir de cualquier oferta. Un contrato por 100 terahashes por segundo genera en bruto unos 3,56 dólares al día, es decir, cerca de 1.300 dólares al año. De ahí salen las comisiones de mantenimiento y electricidad del proveedor, que en los contratos se indican casi siempre por terahash y día. Si esa comisión queda cerca de 3,6 céntimos por terahash, al comprador no le queda nada, prometa lo que prometa la publicidad. Quien tenga un folleto delante calcula por tanto primero la comisión frente al hashprice, y solo después todo lo demás.
Dificultad y potencia de red: por qué la cuenta se rehace cada dos semanas
El hashprice no es una constante y tiende a bajar. De eso se encarga la dificultad de minería: la red Bitcoin la ajusta cada 2.016 bloques, aproximadamente cada dos semanas, para que un bloque vuelva a tardar diez minutos de media. El 22 de octubre de 2026 estaba en torno a 140,58 billones. Si sube la potencia de red, sube con ella la dificultad, y la parte del total de la red que sostiene una cantidad fija de potencia comprada se encoge.
El siguiente ajuste estaba previsto para finales de octubre; las estimaciones iban últimamente del 4,5 por ciento de nuestra propia medición del 22 de octubre al 6,4 por ciento según nuestro artículo del 21 de octubre. Ambos valores son proyecciones a partir de la velocidad de los bloques y cambian hasta la fecha de corte. La dirección este año, en cambio, es inequívoca: a lo largo de los últimos ajustes la dificultad subió varias veces en torno a un seis por ciento.
De ahí sale el mecanismo que muchas ofertas no explican. Un contrato de cloud mining vende una potencia de cálculo fija, no una parte fija de la red. Si la red crece un diez por ciento, el rendimiento del mismo contrato cae algo menos de un diez por ciento, aunque el precio se mantenga. Si el precio no sigue el ritmo de crecimiento de la potencia de red, el rendimiento diario baja a lo largo de la duración del contrato, y lo hace con independencia del proveedor y de la calidad del hardware.
A ello se suma la segunda magnitud con fecha fija: el próximo halving reduce la recompensa de bloque de 3,125 a 1,5625 bitcoins. El 22 de octubre de 2026 la altura de bloque estaba en 972.617, y el halving cae en el bloque 1.050.000, unos 77.400 bloques después. A diez minutos por bloque, eso son unos 537 días, es decir, la primavera de 2028 según esta cuenta. Un contrato cuya duración pase de ese punto pierde ese día la mitad de sus ingresos brutos, siempre que precio y comisiones no cambien.
 Encuentra el bróker cripto adecuado
Trampas del contrato de cloud mining: duración, comisión de mantenimiento y cláusula de apagado
Cuatro cláusulas deciden si un contrato deja alguna posibilidad de ganancia. La duración fija cuánto tiempo participas del rendimiento; si pasa de un halving, eso entra en tu propia cuenta. La comisión de mantenimiento o electricidad se descuenta por unidad de potencia y día, a menudo en dólares o céntimos por terahash; es la única cifra que se pone directamente frente al hashprice. La cláusula de apagado permite al proveedor terminar el contrato si el rendimiento no cubre la comisión durante un periodo determinado. Y el umbral de pago determina a partir de qué importe se paga algo.
La cláusula de apagado es la más desagradable, porque actúa justo cuando el comprador menos lo espera. Si el precio cae o la dificultad sube con fuerza, el rendimiento diario se va por debajo de la comisión. El proveedor cierra entonces el contrato, y el precio de compra pagado queda consumido. El riesgo recae así solo en el comprador, aunque no tenga ninguna influencia sobre la operación.
Un quinto dato falta por completo en muchos folletos: qué hardware se emplea y con qué eficiencia. Sin ese dato no hay manera de comprobar si la comisión indicada encaja con los costes de electricidad que el proveedor tiene de verdad. Un contrato que no indica tipo de equipo, ubicación ni precio de la electricidad no es recalculable, y lo que no es recalculable tampoco se puede comparar.
Señales de un proveedor de cloud mining poco serio
Algunas señales se comprueban con independencia del proveedor y no exigen conocimientos técnicos. Una rentabilidad fija anunciada en porcentaje por día o por mes no encaja con el negocio: los rendimientos de la minería dependen del precio y de la dificultad y no se pueden garantizar. Si faltan el nombre de la empresa, el domicilio social y la inscripción en el registro mercantil, falta la contraparte contra la que se dirigiría una reclamación. Un programa de referidos que paga más por captar nuevos clientes de lo que rinde la propia minería traslada la fuente de ingresos de la minería a la entrada de nuevos pagadores.
Otros dos puntos se comprueban en minutos. Primero: ¿da el proveedor datos verificables sobre ubicación, hardware y tarifa eléctrica, o se queda en fotos de naves? Segundo: ¿se encuentra la potencia que dice operar en el reparto de los bloques hallados? Las cuotas de los grandes pools son públicas, y un proveedor que afirma tener una cifra de tres dígitos de petahashes sin aparecer allí opera esa potencia a través de otro pool o no la opera.
En Alemania se añade una cuestión de supervisión. Si un contrato de minería se ofrece con una promesa de rendimiento fija y sin capacidad de decisión del comprador, puede constituir un producto de inversión sujeto a obligaciones de folleto y de autorización. La BaFin publica advertencias sobre proveedores sin autorización; una mirada a esas publicaciones corresponde antes de firmar cualquier contrato.
Acciones mineras y ETP como vía sin hardware propio
Quien quiera participar de la rentabilidad del negocio minero sin comprar potencia de cálculo puede adquirir participaciones en empresas que minan. Esas acciones se negocian en las plazas alemanas y son accesibles a través de cualquier bróker; nuestra comparativa de brókers cripto ofrece un panorama de costes y plazas de negociación. La diferencia con el cloud mining es palpable: una acción es una participación en una empresa con balance, obligaciones de información y cotización, mientras que un contrato de minería es un derecho de crédito frente a un proveedor.
En cambio, una acción minera lleva riesgos que el precio de Bitcoin no explica: deuda, contratos de electricidad, riesgos de ubicación, dilución por nuevas acciones y la decisión de la empresa de conservar o vender lo minado. Las acciones mineras han oscilado históricamente con más fuerza que Bitcoin, en ambos sentidos. Junto a ellas hay productos cotizados sobre Bitcoin y sobre cestas de mineras; cuáles de ellos son accesibles en Alemania y en qué se diferencian lo reúne nuestro panorama de ETF cripto en Alemania.
La comparación más honesta sigue siendo la de la compra directa. Quien simplemente compra Bitcoin paga una vez una comisión de operación y después asume solo el riesgo de precio. Quien compra potencia de cálculo asume también el riesgo de precio, más el riesgo de una dificultad creciente, las comisiones del proveedor y el riesgo de quiebra de la contraparte. Tres riesgos adicionales tienen que quedar cubiertos por una ventaja, y esa ventaja está en la cuenta de más arriba.
Impuestos en Alemania: rendimientos de minería, límite exento y el plazo de tenencia después
Los rendimientos de la minería están sujetos a impuestos en Alemania, y lo están ya en el momento de su cobro, valorados al precio de mercado de ese día. Cuando alguien mina de forma privada y a pequeña escala, esos rendimientos entran habitualmente en los otros ingresos, para los que rige un límite exento de 256 euros por año natural. Cuando la actividad se lleva de forma continuada, organizada y con ánimo de lucro, la administración tributaria la clasifica como actividad económica, y entonces rigen el impuesto de actividades económicas, la contabilidad y las reglas del patrimonio empresarial. Cuándo se cruza ese umbral lo desglosa en detalle nuestro artículo sobre minería cripto e impuestos.
Para la venta posterior de los bitcoins minados, la tenencia privada se rige por el plazo de un año del párrafo 23 de la ley alemana del impuesto sobre la renta, con un límite exento de 1.000 euros por año natural para todas las operaciones privadas de enajenación juntas. Hay por tanto dos hechos: primero el cobro y después la venta. Ambos necesitan su propio registro con fecha, cantidad y precio. En un contrato de cloud mining esa contabilidad pesa de forma especial, porque los pagos llegan muchas veces a diario en importes pequeños; valorar cada abono por separado no es viable sin una herramienta, y para eso está nuestra comparativa de programas fiscales cripto.
Una nota para situarlo: estos datos describen las reglas vigentes y no sustituyen el asesoramiento en cada caso. El tratamiento fiscal de un contrato depende de cómo esté configurado en concreto, y una clasificación como actividad económica cambia la cuenta de raíz.
Nuestra valoración: un contrato de cloud mining es una apuesta sobre precio y dificultad
Desde el punto de vista de la redacción, lo que habla en contra del producto es sobre todo nuestra propia cuenta de más arriba. Con unos 35,60 dólares de rendimiento bruto por petahash y día, el margen del que tienen que pagarse a la vez la comisión del proveedor y la ganancia del comprador se mueve en el orden de céntimos por terahash. A eso se suman una dificultad que a lo largo de los últimos ajustes subió varias veces en torno a un seis por ciento y un halving en la primavera de 2028 que reduce a la mitad los ingresos brutos por bloque. Que una casa del tamaño de Binance cierre esta oferta el 10 de noviembre de 2026 encaja en ese cuadro, aunque el propio exchange hable solo de una revisión de productos.
A favor queda un caso estrecho: quien tiene acceso a electricidad excepcionalmente barata y no puede usarla él mismo, y encuentra un contrato con una comisión trazable, hardware identificado y duración corta, puede participar así de una subida del precio con más fuerza que con la compra directa. Ese caso es raro y exige la cuenta por delante. Quien no pueda hacerla porque el folleto no indica comisión, hardware ni ubicación no tiene un contrato que recalcular, sino una promesa.
Una pérdida total es posible en el cloud mining, y por dos vías: por una caída del precio que empuje el rendimiento por debajo de la comisión y active la cláusula de apagado, y por la quiebra del proveedor. Nada de esto es una recomendación de comprar ni de abstenerse; las cifras de arriba son la base sobre la que cada uno decide por sí mismo.
Cloud mining: sin la comisión y el hashprice en el contrato falta la cuenta
- Calcula tú mismo el hashprice para el día de tu decisión: 144 bloques por la recompensa de bloque y por el precio, divididos entre la potencia de red. Si la comisión del proveedor queda cerca de ese valor, el contrato se resuelve solo. Quien prefiera comprar directamente encuentra las vías en la comparativa de planes de ahorro en Bitcoin.
- Revisa duración, comisión de mantenimiento, cláusula de apagado y umbral de pago en el texto del contrato, y anota si la duración llega más allá del halving de la primavera de 2028. Si falta uno de esos datos, falta la base para comparar. Las plazas de negociación y las comisiones de la vía más sencilla están en la comparativa de exchanges cripto.
- Decide antes del primer rendimiento a dónde van los pagos y cómo los registras. Para la custodia fuera de un exchange necesitas una clave que solo conozcas tú; los dispositivos para eso los compara nuestro panorama de carteras hardware.
(22 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre el cloud mining
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
- ¿Qué es la minería de bitcoin? Cómo funciona y cuándo es rentable
- Bitcoin comprado antes de marzo de 2021: ¿la venta está exenta de impuestos en Austria?
- Bitcoin sin coste de adquisición: así tributa en Austria
- Predicción de Bitcoin: la dificultad de minado sube un 5,92 %, qué significa para la presión vendedora
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
15 de julio de 2024 14:02
Predicción del Precio del Bitcoin: ¿Inicio o fin de la subida del precio del BTC?
Subida del mercado: el precio del Bitcoin atrae atención tras ataque a un partidario estratégico. Predicciones de cuánto subirá y duración del aumento.

13 de octubre de 2026 20:45
Binance Pool cierra el 10 de noviembre y el segundo plazo vence diecisiete horas más tarde: cómo proceder ahora
Binance retira Binance Pool, Pool Savings, Cloud Mining y el Transaction Accelerator el 10 de noviembre de 2026 a las 07:00 UTC. Junto a ese plazo hay dos más en el calendario: las 23:59 UTC del mismo día para los pagos pendientes y el 24 de noviembre para los extractos que Hacienda quiere ver.

22 de abril de 2022 11:43
¿Es posible minar Bitcoin con tu Portátil? ¡TE CONTAMOS COMO HACERLO!
Cualquiera puede usar esta guía para comenzar a minar Bitcoin (BTC) con una computadora portátil en menos de 5 minutos, sin importar su nivel de habilidad, podrá ampliar su conocimiento sobre criptomonedas y comenzar a minar Bitcoin de inmediato.#1: Obtenga […]

5 de octubre de 2026 20:21
Bitcoin en 85.662 dólares, un año después del máximo histórico: qué vigilar ahora
Bitcoin se sitúa en 85.662 dólares, un 32,1 % por debajo del máximo histórico cuyo aniversario cae el 6 de octubre. En euros la brecha es menor, y para quienes compraron en octubre de 2025 vence al mismo tiempo el plazo fiscal de un año.
10 de agosto de 2026 18:21
Préstamos de bitcoin en Austria: cuándo hay que tributar
Prestar bitcoin y cobrar intereses: cuándo tributan al 27,5 % en Austria los rendimientos del préstamo y qué valor de cotización cuenta.
24 de septiembre de 2026 23:15
Predicción de Bitcoin: qué revisas en niveles, plazo de tenencia y apalancamiento antes de la decisión de tipos del 28 de octubre
Bitcoin cotiza en torno a 83.800 dólares, un tercio por debajo de su máximo de octubre de 2025, mientras el índice de sentimiento marca codicia. Qué fechas, niveles y plazos deciden de verdad tu ganancia neta en las próximas semanas, y cuáles controlas tú mismo.
20 de agosto de 2026 17:25
Bitcoin en varios monederos: cómo Austria determina el coste de adquisición
¿Bitcoin repartido en varios monederos? Así determina Austria el coste de adquisición y el precio medio móvil a efectos fiscales.
11 de octubre de 2026 17:49
Predicción de Bitcoin: un 15,4 % sobre la media de 200 días y el próximo objetivo en 86.600 dólares
Bitcoin está en 83.063 dólares, un 15,4 % por encima de la media de 200 días pero un 34 % por debajo del máximo histórico. El ajuste de dificultad del 16 de octubre y el punto medio del gráfico apuntan ambos a una zona que está a un 4,3 %.
25 de junio de 2021 09:46
Nvidia se protege contra el efecto de la minería de criptomonedas y lanza chips exclusivos para mineros
Nvidia Corporation es una empresa estadounidense de tecnología multinacional con sede en California. Diseña unidades de procesamiento de gráficos (GPU)
3 de julio de 2021 06:10
La empresa minera TeraWulf comprará 30.000 máquinas mineras Bitmain
La empresa TeraWulf, dedicada a la minería de la criptomoneda Bitcoin, acordó comprar 30.000 máquinas mineras Bitmain. ¿Que es TeraWulf? TeraWulf es
19 de septiembre de 2026 17:31
Minería cripto e impuestos: cuándo Hacienda considera tu minado una actividad económica
Quien mina criptoactivos obtiene ingresos gravables desde la primera recompensa; según el Ministerio Federal de Hacienda, minar nunca es gestión de patrimonio privado. Esta guía recorre los números marginales de la circular para mostrar cuándo tu minería pasa a ser actividad económica y qué puedes deducir.
19 de octubre de 2026 23:47
GmbH cripto en Alemania: 25,6 % de impuestos desde la primera venta, cero en privado tras un año: lo que importa ahora
Una GmbH cripto paga del 25,6 al 33,3 % por cada ganancia, desde el primer día. En privado, la misma ganancia queda exenta tras un año. Calculamos las dos vías y mostramos dónde gana la sociedad de todos modos.
2 de octubre de 2026 05:39

Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
22 de septiembre de 2026 17:16
Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
Los ETF de Bitcoin al contado estadounidenses captaron 999 millones de dólares netos el 21 de septiembre, el tercer día consecutivo de entradas. Los inversores alemanes no acceden a esos fondos: qué significan para ti los ETN, el plazo de tenencia y la vía de compra.
22 de septiembre de 2026 14:38
Vender Bitcoin y cobrar en euros: así funciona en Alemania
Entre la orden de venta y los euros en la cuenta corriente están el exchange, tu banco y Hacienda. Quien conoce el orden de los pasos ahorra comisiones, tiempo de espera y, en el mejor de los casos, todo el impuesto sobre la ganancia.
13 de agosto de 2026 19:28
Terafab, la fábrica de chips de Musk en Texas: qué significa el inicio de obras para el inversor en cripto
SpaceX y Tesla han confirmado la primera fase de su fábrica de chips Terafab en el condado de Grimes, pero los importes anunciados varían de forma notable. Qué está acreditado del proyecto y por dónde toca realmente al hardware de minería, a las acciones mineras y a los tokens de IA.

20 de agosto de 2024 19:30
Nueva propuesta del Senado de EE.UU. para eximir de impuestos a las criptomonedas
El Senado de EE.UU. ha presentado recientemente una nueva propuesta para eximir las criptotransacciones de impuestos federales. Aquí hay más detalles de esta presentación, y una lista de países exentos a los que podría unirse...
22 de septiembre de 2026 11:17

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
9 de septiembre de 2026 17:26
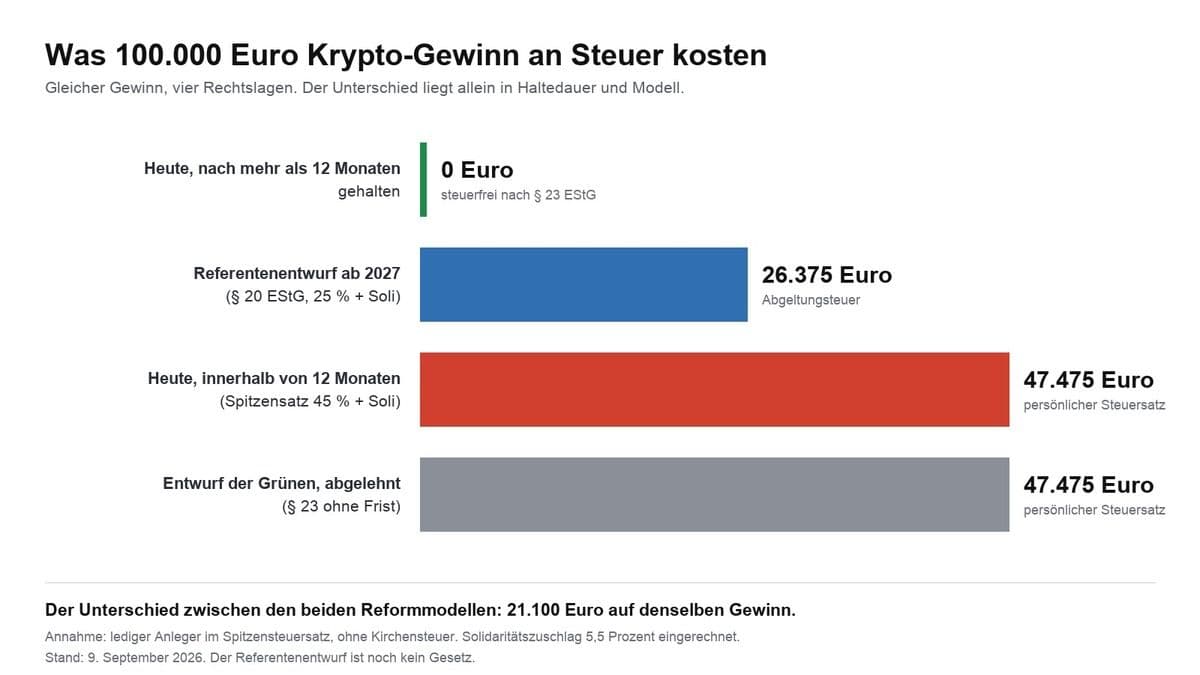
Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
Las ganancias cripto quedan exentas tras doce meses; antes se aplica tu tipo personal, de hasta el 45 %. Qué genera impuestos, cómo se calcula el plazo de tenencia, qué ocurre con el staking y las pérdidas, y qué cambiaría el anteproyecto a partir de 2027.
9 de octubre de 2026 14:25

Impuesto del bitcoin: un año después del máximo de 126.080 dólares, la pérdida ya no desgrava
El bitcoin cotiza el viernes por la mañana a 82.558 dólares, un 34,5 % por debajo de un máximo histórico que cumple un buen año. Para quien compró entonces, el vencimiento del plazo de un año no se lleva solo la expectativa de una recuperación rápida: con él desaparece el valor fiscal de la pérdida.
18 de septiembre de 2026 11:19

Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
16 de septiembre de 2026 20:18

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
8 de septiembre de 2026 02:20

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
14 de agosto de 2026 19:18
Bitcoin de un exchange extranjero a Austria: qué datos fiscales necesitas
Transferir bitcoin de un exchange extranjero a una plataforma austriaca: qué datos fiscales pueden faltar para la retención. Y a qué debes prestar atención como inversor.
10 de agosto de 2026 22:20
Vender bitcoin en un cajero: impuestos en Austria
Vender bitcoin por efectivo en un cajero: cuándo se aplica el 27,5 % en Austria y qué justificantes necesitas para Hacienda.
21 de octubre de 2026 17:20
Predicción de Bitcoin: la dificultad de minado sube un 6,44 % el 29 de octubre, próximo objetivo en 83.691 dólares
Análisis: el cálculo de la red Bitcoin se vuelve un 6,44 % más difícil el 29 de octubre, tras el 5,92 % del 16 de octubre. Qué suponen los dos saltos para los costes de los mineros, para el vencimiento del 30 de octubre y para los niveles de 81.574 y 83.691 dólares.
13 de octubre de 2026 23:32
5,5 % más de dificultad desde el viernes: la tercera mayor subida del año
El 16 de octubre la red de Bitcoin sube la dificultad de minado un 5,49 %, la tercera mayor subida del año. Qué significa para los costes de los mineros, para los niveles en torno a los 81.000 dólares y para tus comisiones de compra.
También te podría interesar