Cost-Average-Effekt bei Bitcoin: Was zwölf Raten wirklich bringen
Zwölf Monatsraten zu 100 Euro ergaben einen Schnittpreis von 66.472 Euro und lagen 33,6 Prozentpunkte vor dem Einmalkauf am selben Starttag. Die Rechnung zeigt aber auch, wann der Sparplan der schlechtere Weg ist.

Der Cost-Average-Effekt beschreibt, dass du bei gleichbleibenden Raten für dasselbe Geld mehr Stücke bekommst, wenn der Kurs fällt, und weniger, wenn er steigt. Daraus folgt ein Durchschnittspreis, der unter dem Durchschnitt der Kurse liegt. Wie groß dieser Abstand tatsächlich ist, steht in den meisten Ratgebern nicht. Wir haben ihn deshalb selbst gerechnet: Für zwölf Monatsraten zu je 100 Euro in Bitcoin beträgt er 3,67 Prozent, und gegenüber einem Einmalkauf am selben Starttag liegt das Sparplan-Depot 33,6 Prozentpunkte vorn. Diese Auswertung hat cryptoticker.io am 19. September 2026 selbst erhoben.
Die Zahl allein sagt aber noch nicht, ob ein Sparplan für dich das richtige Werkzeug ist. Der Vorsprung entstand in einem Jahr, in dem der Bitcoin-Kurs von seinem Hoch um gut ein Drittel nachgab. In einem steigenden Markt dreht sich das Ergebnis um. Dieser Text zeigt beide Seiten mit denselben Daten.
Was der Cost-Average-Effekt ist und was er nicht leistet
Der Begriff stammt aus dem Fondsgeschäft und meint eine rein rechnerische Folge fester Raten. Kaufst du jeden Monat für 100 Euro, dann erhältst du bei einem Kurs von 50.000 Euro doppelt so viele Anteile wie bei 100.000 Euro. Weil die günstigen Monate automatisch stärker ins Gewicht fallen, sinkt dein Durchschnittspreis unter den arithmetischen Mittelwert der Kurse.
Zwei Dinge leistet der Effekt ausdrücklich nicht. Er schützt nicht vor Verlusten: Fällt der Kurs dauerhaft, fällt auch der Wert deines Depots, nur eben langsamer als bei einem Einmalkauf zum Startkurs. Und er erzeugt keine Rendite aus dem Nichts. Was er liefert, ist ein besserer Einstandspreis als der Zufall eines einzelnen Kauftags, solange die Kurse schwanken.
Dollar Cost Averaging, kurz DCA, ist die englische Bezeichnung für dieselbe Methode und meint den regelmäßigen Kauf fester Beträge unabhängig vom Kursstand.
Die Rechnung: Was zwölf Raten zu 100 Euro seit Oktober 2025 gebracht haben
So haben wir gerechnet
Datenbasis sind 366 Tagesschlusskurse für Bitcoin in Euro vom 20. September 2025 bis zum 19. September 2026, abgerufen am 19. September 2026 über die öffentliche Kursschnittstelle von CoinGecko. Simuliert haben wir zwölf Raten zu je 100 Euro, jeweils am ersten Tag des Monats vom 1. Oktober 2025 bis zum 1. September 2026, zusammen 1.200 Euro. Bewertet wurde zum Kurs vom 19. September 2026, der bei 70.536,29 Euro lag.
Was diese Rechnung nicht enthält: Ordergebühren, Spreads zwischen An- und Verkaufskurs, den genauen Ausführungszeitpunkt innerhalb des Kauftags sowie steuerliche Effekte. Anbieter rechnen unterschiedlich ab, und ein Sparplan wird selten exakt zum Tagesschlusskurs ausgeführt. Die Werte zeigen die Mechanik sauber, sie sind keine Abrechnung eines konkreten Depots.
Was die Zahlen zeigen
Der Zeitraum war ungewöhnlich bewegt. Das Höchst lag am 7. Oktober 2025 bei 107.019,40 Euro, das Tief am 1. Juli 2026 bei 51.473,91 Euro. Zwischen beiden Punkten liegt der Faktor 2,08. Vom Höchst bis zum Stichtag ergibt sich ein Rückgang von 34,1 Prozent.
| Kauftag | Kurs je Bitcoin | gekaufte Menge | Schnittpreis danach |
|---|---|---|---|
| 1. Oktober 2025 | 97.215,68 € | 0,00102864 BTC | 97.215,68 € |
| 1. November 2025 | 94.506,90 € | 0,00105812 BTC | 95.842,15 € |
| 1. Dezember 2025 | 77.843,13 € | 0,00128463 BTC | 88.983,82 € |
| 1. Januar 2026 | 74.525,49 € | 0,00134182 BTC | 84.867,63 € |
| 1. Februar 2026 | 66.363,23 € | 0,00150686 BTC | 80.384,81 € |
| 1. März 2026 | 56.991,79 € | 0,00175464 BTC | 75.237,76 € |
| 1. April 2026 | 58.760,27 € | 0,00170183 BTC | 72.339,83 € |
| 1. Mai 2026 | 65.065,83 € | 0,00153690 BTC | 71.342,87 € |
| 1. Juni 2026 | 63.253,57 € | 0,00158094 BTC | 70.343,31 € |
| 1. Juli 2026 | 51.473,91 € | 0,00194273 BTC | 67.855,84 € |
| 1. August 2026 | 54.453,33 € | 0,00183643 BTC | 66.370,77 € |
| 1. September 2026 | 67.612,11 € | 0,00147903 BTC | 66.472,48 € |
Am Ende stehen 0,01805258 Bitcoin im Depot, gekauft zu einem Schnittpreis von 66.472,48 Euro. Zum Stichtag sind daraus 1.273,36 Euro geworden, ein Plus von 6,1 Prozent auf die eingezahlten 1.200 Euro. Elf der zwölf Kauftage lagen unter dem Kurs des ersten Kauftags.
Warum der Schnittpreis unter dem Durchschnittskurs liegt
Der arithmetische Mittelwert der zwölf Kaufkurse beträgt 69.005,44 Euro. Dein tatsächlicher Schnittpreis liegt mit 66.472,48 Euro um 2.532,96 Euro darunter, also 3,67 Prozent günstiger. Das ist der Cost-Average-Effekt in seiner reinen Form, und mehr ist er auch nicht.
Mathematisch steckt dahinter das harmonische Mittel, also der Durchschnitt, der sich ergibt, wenn man feste Beträge statt fester Stückzahlen kauft. Es liegt bei schwankenden Kursen immer unter dem arithmetischen Mittel, und der Abstand wächst mit der Schwankungsbreite. Bei einem Wert, der sich innerhalb eines Jahres mehr als verdoppelt und wieder halbiert, fällt er deutlich größer aus als bei einem breiten Aktienindex.
Daraus folgt ein nüchterner Schluss: Die 3,67 Prozent sind der Preisvorteil, den die Methode selbst erzeugt. Alles, was in unserer Rechnung darüber hinausgeht, stammt aus dem Kursverlauf und nicht aus dem Sparplan.
Der ehrliche Gegentest: Wann der Einmalkauf gewinnt
Hättest du die 1.200 Euro am 1. Oktober 2025 auf einen Schlag investiert, wären daraus 0,01234369 Bitcoin geworden. Zum Stichtag sind das 870,68 Euro, ein Minus von 27,4 Prozent. Der Sparplan liegt damit 402,68 Euro oder 33,6 Prozentpunkte vorn.
Der schlechteste denkbare Einstieg wäre der 7. Oktober 2025 gewesen, das Höchst des Zeitraums. Aus 1.200 Euro wären 790,92 Euro geworden, ein Minus von 34,1 Prozent. Der beste Einstieg lag am 1. Juli 2026 beim Tief: 1.644,40 Euro, ein Plus von 37,0 Prozent. Dieser Wert ist der wichtigste in der ganzen Auswertung, denn er zeigt die Kehrseite. Wer den Tiefpunkt trifft, schlägt jeden Sparplan deutlich.
Niemand trifft ihn verlässlich. Der Sparplan kauft dafür garantiert auch im Juli 2026 und im August 2026, also in den beiden günstigsten Monaten des Jahres, ohne dass du dazu eine Entscheidung treffen musst. Genau das ist sein Beitrag. In einem Jahr mit steigenden Kursen hätte derselbe Mechanismus zu lauter teureren Nachkäufen geführt, und der Einmalkauf am Anfang hätte gewonnen. Welche der beiden Lagen kommt, weißt du vorher nicht. Wie du beide Wege gegeneinander abwägst, haben wir am Beispiel eines konkreten Kursstands in unserer Analyse zu Sparplan oder Einmalkauf beim Nachkauf aufgeschrieben.
Was die Rechnung über Gebühren und Spreads verschweigt
Ein Sparplan kauft zwölfmal im Jahr, ein Einmalkauf einmal. Bei prozentualen Gebühren spielt das kaum eine Rolle, bei festen Mindestgebühren je Order sehr wohl. Eine Pauschale von einem Euro je Ausführung kostet dich bei einer 100-Euro-Rate ein Prozent des Kaufbetrags, also rund ein Viertel des gesamten Cost-Average-Vorteils von 3,67 Prozent.
Dazu kommt der Spread, also die Spanne zwischen dem Kurs, zu dem ein Anbieter kauft, und dem, zu dem er verkauft. Bei Krypto-Sparplänen liegt er häufig zwischen 0,5 und 1,5 Prozent und taucht in keiner Gebührentabelle auf, weil er im Kurs steckt. Rechne ihn mit, bevor du Anbieter vergleichst. Welche Häuser in Deutschland Bitcoin-Sparpläne anbieten und wie sich ihre Kostenmodelle unterscheiden, findest du in unserem Vergleich der Anbieter für Bitcoin-Sparpläne.
Welche Wege es in Deutschland gibt und woran du sie unterscheidest
Für regelmäßige Bitcoin-Käufe kommen in Deutschland im Wesentlichen drei Wege infrage, und der Unterschied liegt selten im Kurs. Er liegt darin, was du am Ende tatsächlich besitzt.
Beim Kauf über einen nach MiCA zugelassenen Handelsplatz erwirbst du die Coins selbst; MiCA ist die EU-Verordnung für Märkte in Krypto-Werten, die seit 2024 einheitliche Zulassungspflichten für Dienstleister setzt. Bei einem börsengehandelten Zertifikat auf Bitcoin, meist ETN genannt, hältst du eine Schuldverschreibung des Emittenten, die den Kurs abbildet. Bei einem Angebot ohne Auszahlungsmöglichkeit in eine eigene Wallet hältst du am Ende nur eine Forderung gegen den Anbieter.
Der Unterschied wird erst im Ernstfall sichtbar, also bei einer Insolvenz oder einer Störung des Anbieters. Prüfe deshalb vor dem ersten Sparplan, ob eine Auszahlung auf eine eigene Adresse möglich ist und welche Mindestbeträge dafür gelten. Die Auswahl regulierter Handelsplätze steht im Überblick der Krypto-Börsen.
Haltefrist, FIFO und der 31. Dezember 2026: Warum jede Rate ihre eigene Uhr hat
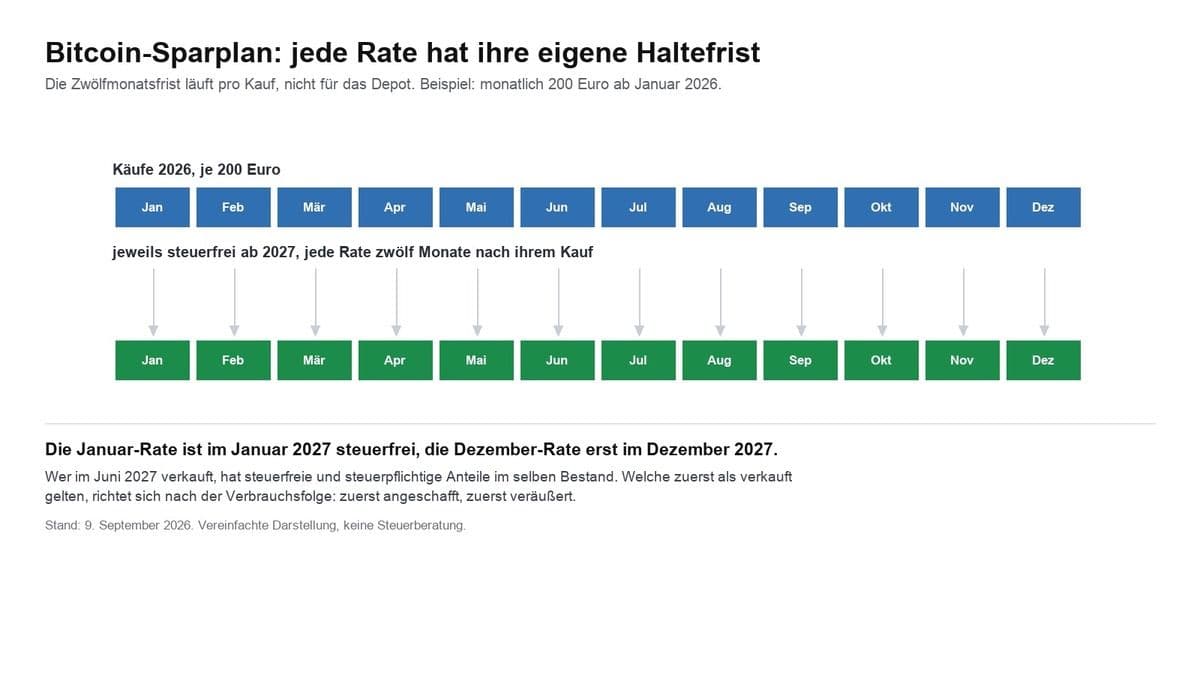
Steuerlich ist ein Sparplan kein einzelner Vorgang, sondern eine Kette. Jede Rate ist ein eigener Anschaffungsvorgang mit eigenem Datum. Nach Paragraf 23 des Einkommensteuergesetzes sind Gewinne aus privaten Veräußerungsgeschäften steuerfrei, wenn zwischen Anschaffung und Verkauf mehr als ein Jahr liegt; den Wortlaut findest du bei Gesetze im Internet. Bei zwölf Raten laufen also zwölf Fristen parallel.
Verkaufst du eine Teilmenge, gilt in der Praxis die FIFO-Methode, also first in, first out: Als verkauft gilt der zuerst gekaufte Bestand. In unserer Simulation wäre das die Rate vom 1. Oktober 2025 zu 97.215,68 Euro, die teuerste des ganzen Zeitraums. Wer im September 2026 verkauft hätte, hätte damit rechnerisch einen Verlust realisiert und nicht den günstigen Juli-Einstand. Die Details dazu stehen in unserem Text zu Haltefrist und FIFO beim Bitcoin-Sparplan.
Hinzu kommt ein Datum, das derzeit diskutiert wird. Das Bundesfinanzministerium hat am 8. September 2026 einen Referentenentwurf in die Ressortabstimmung gegeben, der Krypto-Werte als Einkünfte aus Kapitalvermögen behandeln und mit Abgeltungsteuer belegen würde. Nach dem Entwurfsstand wären davon nur Werte betroffen, die nach dem 31. Dezember 2026 angeschafft werden. Ein Entwurf ist kein geltendes Recht, und der weitere Weg durch Ressortabstimmung, Kabinett und Bundestag ist offen. Für einen laufenden Sparplan heißt das aber, dass die Raten ab Januar 2027 unter Umständen anders behandelt werden als die davor. Halte die Anschaffungsdaten sauber fest.
Wie hoch die Rate sein sollte und wann du besser aussetzt
Eine belastbare Regel lautet: Die Rate muss auch dann tragbar sein, wenn der Kurs zwölf Monate lang fällt. Genau dieser Fall ist in unserer Auswertung eingetreten, und der Sparplan hat nur deshalb funktioniert, weil in den schwachen Monaten weiter gekauft wurde. Wer im März 2026 bei knapp 57.000 Euro ausgesetzt hätte, hätte die drei günstigsten Raten des Jahres verpasst.
Daraus folgt der wichtigste praktische Hinweis dieses Textes. Die Rate wird nicht nach dem bemessen, was in guten Monaten möglich ist, sondern nach dem Betrag, den du zwölf Monate am Stück entbehren kannst. Aussetzen solltest du einen Sparplan, wenn du das Geld für laufende Kosten brauchst oder wenn Schulden mit höheren Zinsen offen sind. Der Kursstand ist dagegen kein guter Grund, denn das Aussetzen bei fallenden Kursen kehrt die Mechanik genau um.
Ein häufiger Denkfehler
Viele Anleger erhöhen die Rate nach starken Kursanstiegen und senken sie nach Rückgängen. Damit kaufst du systematisch mehr zu hohen und weniger zu niedrigen Kursen, und der Cost-Average-Effekt verschwindet. Wenn du die Rate veränderst, dann anhand deines Einkommens und nicht anhand des Charts.
Was gegen den Sparplan spricht
Drei Einwände sind sachlich berechtigt. Erstens schlägt der Einmalkauf den Sparplan in steigenden Märkten regelmäßig, weil das gesamte Kapital von Anfang an investiert ist; bei Aktienindizes ist das in der Mehrzahl der historischen Zeiträume der Fall. Zweitens erzeugen zwölf Käufe pro Jahr zwölf Anschaffungsvorgänge, die du dokumentieren musst, was den Aufwand bei der Steuererklärung spürbar erhöht. Drittens verleitet die Automatik dazu, die Position nie zu überprüfen.
Der zweite Punkt lässt sich mit Werkzeugen lösen, die Anschaffungsdaten und FIFO-Reihenfolge automatisch mitführen; einen Überblick geben wir im Vergleich der Krypto-Steuer-Tools. Der erste und der dritte Punkt bleiben eine Frage deiner Anlagedauer und deiner Disziplin.
Cost-Average-Effekt nutzen: Was du daraus mitnimmst
- Rechne mit 3,67 Prozent, nicht mit einem Versprechen. Das ist der Vorteil, den zwölf gleiche Raten in unserer Auswertung gegenüber dem Durchschnittskurs erzeugt haben. Alles darüber hinaus kam aus dem Kursverlauf. Prüfe zuerst, ob dieser Vorteil bei deinem Anbieter nicht schon von Gebühren und Spread aufgezehrt wird, und vergleiche die Modelle im Sparplan-Vergleich.
- Kläre vor der ersten Rate, was du wirklich kaufst. Coin, Zertifikat oder bloße Forderung gegen einen Anbieter sind drei verschiedene Dinge, und der Unterschied zeigt sich erst im Ernstfall. Prüfe die Zulassung und die Auszahlungsmöglichkeit deines Handelsplatzes anhand der Übersicht der Krypto-Börsen.
- Dokumentiere jede Rate mit Datum und Kurs. Bei zwölf Raten laufen zwölf Jahresfristen, und beim Verkauf greift FIFO auf die älteste zu. Sollte der Referentenentwurf vom 8. September 2026 Gesetz werden, entscheidet das Anschaffungsdatum zusätzlich über die Besteuerung. Ein Werkzeug aus dem Steuer-Tool-Vergleich nimmt dir diese Buchführung ab.
(Stand: 19. September 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- DCA Krypto: Wie du mit Dollar Cost Averaging Krypto-Crashs überstehst und langfristig investierst
- Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
- Bitcoin nachkaufen bei 77.000 Dollar: Sparplan oder Einmalkauf
- Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
- Fed-Zinsentscheidung am 16. September: Was eine Zinserhöhung für deinen Bitcoin-Sparplan bedeutet