Directe overboeking naar een crypto-exchange: bank vergelijkt de naam
Sinds oktober 2025 moet elke bank in de eurozone directe overboekingen aanbieden en voor de vrijgave de naam van de begunstigde vergelijken. Bij stortingen op platforms leidt juist dat tot waarschuwingen, terwijl de rekeninggegevens kloppen.

In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Als je geld van je bankrekening naar een crypto-exchange overmaakt, gelden sinds oktober 2025 twee nieuwe regels die de handeling merkbaar veranderen. Je bank moet de directe overboeking aanbieden en mag er niet meer voor rekenen dan voor een gewone overboeking. Tegelijk vergelijkt ze voor de vrijgave de naam die je hebt ingetypt met de naam die werkelijk bij de rekening van de begunstigde hoort. Beide staan in dezelfde Europese verordening.
Voor een storting bij een exchange betekent dat twee dingen. Het geld is er binnen seconden, je koopt dus tegen de koers van het moment en niet tegen die van overmorgen. En mogelijk krijg je een waarschuwing te zien terwijl de rekeninggegevens kloppen, omdat de rekeninghouder van een exchange zelden precies zo heet als de app op je telefoon. Wat je dan doet, beslist over je geld: na een waarschuwing ligt de aansprakelijkheid bij jou.
Directe overboeking en SEPA-overboeking verschillen op drie punten
Een klassieke SEPA-overboeking wordt door de bank gebundeld en op vaste tijden doorgegeven. Op een vrijdagavond blijft het geld daardoor tot maandag staan. De SEPA-directe overboeking, in het jargon instant payment, gaat een andere weg en wordt per stuk verwerkt, de klok rond en op alle dagen van het jaar, en moet binnen tien seconden op de rekening van de begunstigde zijn bijgeschreven.
Het tweede verschil is de onomkeerbaarheid. Een normale overboeking valt soms nog dezelfde dag terug te roepen, zolang de bank hem niet heeft doorgegeven. Bij een directe overboeking is het geld meteen bij de begunstigde en dus buiten je bereik. Een terugroeping is dan alleen nog een verzoek aan de begunstigde, geen technische handeling meer.
Het derde verschil betreft de prijs. Voor consumenten mag een directe overboeking sinds januari 2025 niet meer kosten dan een gewone overboeking. Wie bij zijn bank nog een opslag voor directe overboekingen kent, kan zijn tarievenoverzicht er beter op nazien.
De verordening schrijft tien seconden, continubedrijf en gelijke kosten voor
De grondslag is verordening (EU) 2024/886, in de sector de verordening voor directe betalingen genoemd. Daarin worden alle betaaldienstverleners in de eurozone verplicht directe overboekingen als standaard aan te bieden, 365 dagen per jaar en de klok rond. De bijschrijving bij de begunstigde moet binnen tien seconden gebeuren.
De verplichtingen kwamen in twee stappen. Sinds 9 januari 2025 moeten banken in de eurozone directe overboekingen kunnen ontvangen en bijschrijven. Sinds 9 oktober 2025 moeten ze die ook kunnen versturen. Voor betaaldienstverleners in EU-landen die de euro niet als munt hebben, loopt de termijn tot 9 juli 2027.
Op de achtergrond heeft de verordening de controle op witwassen omgebouwd. Omdat een betaling in tien seconden geen tijd laat voor een afzonderlijke toets, leggen banken hun klantenbestanden nu dagelijks en bij elke wijziging naast de sanctielijsten van de Unie, in plaats van elke transactie afzonderlijk te controleren. Voor jou als klant is dat onzichtbaar, maar het verklaart waarom banken deze omslag als een groot project hebben behandeld.
Sinds 9 oktober 2025 vergelijkt de bank de naam van de begunstigde met het IBAN
De tweede vernieuwing uit dezelfde verordening is de naamcontrole, naar de Engelse term Verification of Payee kortweg VoP genoemd en geregeld in artikel 5c. Sinds 9 oktober 2025 moeten alle betaaldienstverleners in EU-landen met de euro als munt die vergelijking aanbieden, en kosteloos. Ze loopt bij SEPA-overboekingen en bij SEPA-directe overboekingen.
De handeling heeft drie stappen. Je voert de betaling in zoals gewoonlijk. Je bank vraagt bij de bank van de begunstigde na of de naam die je hebt ingetypt bij het IBAN hoort, en toont je de uitkomst binnen seconden. Daarna beslis je of je vrijgeeft, corrigeert of afbreekt.
De uitkomst valt in vier categorieën. De gegevens komen overeen, ze komen grotendeels overeen, ze komen niet overeen, of een controle was niet mogelijk. De laatste categorie geldt bijvoorbeeld als de bank van de begunstigde niet antwoordt of de vergelijking technisch niet kan uitvoeren. Eén detail van de terugkoppeling is belangrijk: luidt de uitkomst dat de gegevens niet overeenkomen, dan deelt de bank van de begunstigde de juiste naam niet mee. Je komt dus te weten dat iets niet klopt, maar niet wat zou kloppen.
Rechtsvorm, tweede naam, bijzondere tekens: de meest voorkomende oorzaken van een waarschuwing
De vergelijking zet tekenreeksen naast elkaar, en daarop loopt ze vaak vast bij volstrekt correcte betalingen. Commerzbank noemt in haar klantinformatie over de naamcontrole als typische oorzaken het weglaten of afkorten van tweede namen, ontbrekende overige gemachtigden bij een en-of-rekening, ontbrekende delen van een bedrijfsnaam, weggelaten rechtsvormen en bijzondere tekens. HypoVereinsbank voert daarnaast trema's en bijnamen aan, en het geval dat er binnen vijf seconden geen antwoord binnenkomt.
Bij betalingen aan bedrijven tellen die struikelblokken op. Een firma heet in het handelsregister anders dan op haar website, toevoegingen als GmbH, B.V. of Ltd horen bij de naam, en wie ze weglaat, schept een afwijking. Hetzelfde geldt voor namen met toevoegingen als „und Co. KG", waarbij de spelling op de rekening afwijkt van die op de factuur.
Door die mechaniek is een waarschuwing nog geen aanwijzing voor fraude. Gemeld wordt in eerste instantie alleen dat twee tekenreeksen niet gelijk zijn.
 Vergelijk de kosten van de aanbieders
De Duitse consumentenkoepel vindt de uitvoering ondeugdelijk
Na een jaar praktijk heeft de Duitse federatie van consumentenorganisaties de naamcontrole onderzocht en op 9 oktober 2026 een hard oordeel neergelegd. De steun voor het idee is groot: ruim negen op de tien gebruikers van internetbankieren, namelijk 91 procent, beoordeelt de vergelijking in beginsel positief. Ruim een op de vier, 27 procent, vindt de huidige uitvoering daarentegen slecht. Voor de analyse kwamen daarnaast 295 reacties van consumenten binnen, tussen maart en juli 2026 via een oproep.
De kern van de kritiek is de nauwkeurigheid. „De naamcontrole moet consumenten beschermen tegen fraude en verkeerde overboekingen. Daarvoor moeten waarschuwingen nauwkeurig zijn. Wie steeds weer valse meldingen krijgt, klikt waarschuwingen op een gegeven moment simpelweg weg. Deze vorm van voorlichting is niet genoeg", zegt Dorothea Mohn, hoofd van het team financiële markten bij de federatie. Het onderzoek is na te lezen in de publicatie van de federatie.
Daaruit volgt een ongemakkelijke situatie voor ieder die overmaakt. De vergelijking is verplicht, ze levert vaak valse meldingen op, en juist daardoor verliest de ene waarschuwing die echt zou tellen haar gewicht. De federatie vraagt om een vergelijking die alleen bij wezenlijke afwijkingen aanslaat. Tot dat is doorgevoerd, blijft het onderscheid tussen een onschuldige afwijking en een echt vermoeden bij de betaler liggen.
De storting bij de crypto-exchange en de naam op de rekening van de begunstigde
Daarmee komen we bij het geval dat beleggers raakt. Wie bij een exchange euro's stort, maakt in veel gevallen niet over naar een bedrijf met de naam die in de app staat. Platforms houden klantengeld vaak aan via een partnerbank of een betaaldienstverlener, en de rekeninghouder draagt dan diens bedrijfsnaam, vaak met een buitenlandse rechtsvorm. Wat op het stortingsscherm als begunstigde staat, is daarom de opgave die telt.
Na de vorige alinea ligt het gevolg voor de hand. Typ je de naam van de exchange in zoals je die kent, in plaats van de rekeninghouder uit de stortingsinstructie, dan kan de vergelijking een afwijking melden terwijl de rekeninggegevens juist zijn. Omgekeerd geldt: een overeenkomst bevestigt alleen dat naam en IBAN bij elkaar horen, niets over de vraag of het IBAN het juiste is voor jouw rekening bij die exchange, en niets over de vraag of de aanbieder betrouwbaar werkt.
Welke platforms in Europa een vergunning hebben en hoe zij klantengeld aanhouden, valt vooraf na te gaan; voor Nederland houdt de AFM daar toezicht op en staan de vergunningen in het ESMA-register. Een overzicht van de aanbieders en hun kosten staat in onze vergelijking van aanbieders.
Na een waarschuwing draagt de betaler het risico zelf
De waarschuwing houdt de betaling niet tegen. Ook als de gegevens van de begunstigde niet of maar gedeeltelijk overeenkomen of een controle niet mogelijk was, kun je de overboeking vrijgeven; de beslissing ligt uitdrukkelijk bij jou. Dat punt heeft een keerzijde die in de klantinformatie van de banken duidelijk staat: wie ondanks de melding overmaakt en wiens geld op een verkeerde rekening belandt, heeft geen recht op vergoeding van zijn bank.
Bij een directe overboeking wordt dat scherper, omdat de bijschrijving meteen gebeurt. Er is geen tijdvenster waarin de opdracht nog te stoppen valt. De combinatie van beide, onmiddellijke onomkeerbaarheid en eigen aansprakelijkheid na een waarschuwing, maakt de vergelijking tot de belangrijkste seconde van de hele handeling.
Daarom is de reflex om een waarschuwing weg te klikken duurder dan hij eruitziet. Precies dat gedrag heeft de Duitse consumentenkoepel beschreven, en bij een storting van een bedrag met vier cijfers staat er meer op het spel dan bij een betaling aan een vakman.
Zo controleer je de naam van de begunstigde voor de eerste overboeking
Voor de eerste storting bij een nieuw platform is een minuut voorbereiding de moeite waard, en daarna staat de begunstigde als sjabloon opgeslagen.
Open de stortingsinstructie in je rekening bij de exchange en noteer de rekeninghouder precies zoals die er staat, met rechtsvormtoevoeging en bijzondere tekens. Neem die spelling onveranderd over in het overboekingsformulier, in plaats van de merknaam in te typen. Kijk daarnaast of er een referentie of kenmerk in de omschrijving hoort, want sommige aanbieders wijzen de betaling anders niet aan jouw rekening toe.
Maak eerst een klein bedrag over en wacht de bijschrijving af. Toont de bank ondanks een correct overgenomen naam een afwijking, vraag de aanbieder dan naar de vastgelegde rekeninghouder voordat je een groter bedrag stuurt. De bank van de begunstigde noemt je de juiste naam in dat geval niet, de aanbieder wel.
Vind een aanbieder om bitcoin te kopenTien seconden bijschrijving en de koers op het moment van aankoop
De praktische winst van de directe overboeking zit in het moment van de aankoop. Eerder lag tussen het versturen van het geld en de mogelijke aankoop vaak een werkdag of een weekend, en in die tijd liep de markt door. Wie vandaag per directe overboeking stort, koopt tegen de koers die hij bij het versturen zag, niet tegen die van maandagochtend.
Voor een aankoop van bitcoin of een andere grote coin is dat voordeel echt, maar het verleidt ook: wie in seconden kan storten, stapt gemakkelijker in een snel stijgende markt. De betaalweg neemt je de wachttijd af, niet de beslissing. Een koersbereik van enkele procenten binnen één dag is op de cryptomarkt gewoon, en het werkt in beide richtingen.
Het tweede punt is de beschikbaarheid in het weekend. Crypto-exchanges handelen doorlopend, banken verwerkten klassieke overboekingen alleen op werkdagen. Die kloof dicht de directe overboeking, want ze loopt ook op zondag.
Terugkerende aankopen en het spaarplan na de eerste vastlegging
Wie regelmatig koopt, raakt de naamcontrole alleen bij het instellen. Een opgeslagen begunstigde of een periodieke opdracht wordt niet bij elke uitvoering opnieuw gecontroleerd; de vergelijking grijpt bij het vastleggen. Daarom betaalt zorgvuldigheid de eerste keer zich dubbel terug.
Wijzigt een aanbieder zijn rekeninggegevens, dan komt de vergelijking weer in het spel, en dan is ze nuttig: een bericht over een nieuw IBAN is een geliefd aanknopingspunt voor fraude, en juist daar moet de controle haar werk doen. Zo'n bericht controleer je in je rekening bij de aanbieder zelf, nooit via een link in de e-mail.
Wie de aankoop niet zelf wil starten, kan ook de omgekeerde weg nemen en de afschrijving aan de aanbieder laten. Hoe regelmatige aankopen via een spaarplan uitpakken en welke aanbieders dat voeren, hangt per partij af; de voorwaarden staan bij de aanbieder zelf.
Directe overboeking: tien seconden bijschrijving, één naam die telt
Sinds oktober 2025 horen directe overboeking en naamcontrole bij elkaar, en sinds oktober 2026 is aangetoond dat de vergelijking te vaak onterecht aanslaat. Beide tegelijk betekent: het geld is sneller weg dan eerder, en de ene waarschuwing die telt staat tussen vele die niets betekenen. Daaruit volgen drie stappen.
- Neem de rekeninghouder uit de stortingsinstructie over. Typ niet de merknaam in, maar de bedrijfsnaam met rechtsvorm, zoals de aanbieder die noemt. Welke platforms een Europese vergunning hebben, staat in het ESMA-register.
- Begin met een klein bedrag. Een eerste overboeking van een paar euro kost bij dezelfde kosten vrijwel niets en laat zien of naam, IBAN en omschrijving bij elkaar passen. De kosten van aanbieders voor storten en handelen staan in onze vergelijking van aanbieders.
- Leg elke storting met datum en bedrag vast. Het aankoopbewijs is later de grondslag voor je aangifte. Hoe opbrengsten uit crypto in Nederland worden belast, staat op onze pagina over crypto en belasting.
(Per 27 oktober 2026. Dit artikel is geen beleggingsadvies. Koersen en tarieven veranderen; controleer de voorwaarden bij de aanbieder voordat je koopt.)
Veelgestelde vragen over de directe overboeking
Partnerlinks: sommige links op deze pagina zijn partnerlinks. Word je via een daarvan klant, dan ontvangen we mogelijk een commissie, zonder extra kosten voor jou. Selectie, beoordeling en volgorde bepaalt de redactie onafhankelijk daarvan. Ethiek en onafhankelijkheid · Eigendom en financiering
Transparantie: Dit artikel is met behulp van kunstmatige intelligentie geschreven. Cijfers en gegevens zijn gebaseerd op de primaire bronnen die in de tekst zijn gelinkt. De uitgelichte afbeelding is met AI gemaakt.
Voor later? Bewaar dit artikel en vind het terug in je profiel.
Gerelateerde artikelen
- Waarom crasht de cryptomarkt vandaag? Bitcoin zakt naar 76.000 dollar door de stemming over de CLARITY Act
- Geld verdienen met crypto: 2,3 procent stakingrendement en vier andere manieren
- Datalek bij Coinone: wachtwoorden en ID-nummers mogelijk gelekt bij klantenservice
- Crypto crash in het weekend: hefboom en cryptoleningen met bitcoin onder 66.000 dollar
- Bitcoin kopen met Paysafecard: waarom de code bijna nooit rechtstreeks bij de exchange belandt
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Meer over dit onderwerp
Alles bekijken
11 november 2026 18:20
Arcus-hack: perp-DEX verliest 2,23 miljoen dollar door fout in subaccounts
Een boekingsfout bij subaccounts heeft de perp-DEX Arcus op Robinhood Chain ongeveer 2,23 miljoen dollar gekost; de beheerders hebben het gat uit de bedrijfskas gedicht. Handel je daar of op een andere perp-DEX, kijk dan kritisch naar je saldo, je goedkeuringen en hoeveel kapitaal je op het platform laat staan.
11 november 2026 18:17
Duitsland wil crypto-accounts tot vijf werkdagen laten blokkeren
De Duitse rekeningopvraging moet voortaan ook crypto-accounts omvatten: exchanges melden accountcode, houder en looptijd, maar geen saldi. Tegelijk mag de FIU een crypto-account tot vijf werkdagen laten blokkeren, zonder dat een bezwaar de blokkade tegenhoudt.
10 november 2026 02:20
Crypto-slang van HODL en Lambo tot WAGMI: 60 begrippen uitgelegd
Crypto-slang uitgelegd: wat HODL, FOMO, FUD, WAGMI, rekt en rug pull betekenen en waar de begrippen vandaan komen. De woordenlijst ordent 60 uitdrukkingen naar vasthouden, sentiment, verlies, rollen en oplichtingspatronen.
9 november 2026 02:24
Bitstamp exchange: 0,40 procent taker-fee en een MiCA-vergunning uit Luxemburg
Bitstamp is sinds juni 2025 van Robinhood en heeft sinds mei 2025 een MiCA-vergunning uit Luxemburg die ook in Nederland geldt. Het profiel toont de kosten in het orderboek, de duurdere koopwegen, de SEPA-kosten en de bewaring.
8 november 2026 20:23
FOMO en FUD uitgelegd: de crypto-angstindex staat op 28 punten
FOMO drijft beleggers in stijgende koersen, FUD drijft ze uit dalende. De Fear and Greed Index staat begin november op 28 punten, in september was dat nog 78: wat er achter beide emoties zit en hoe je jezelf beschermt tegen beslissingen op gevoel.
8 november 2026 08:06
Crypto nieuws van de week: wat er sinds 1 november gebeurde en de agenda van 9 tot en met 15 november
Midterms, bitcoin boven $80.000 en weer onder $76.000, een sterk banenrapport en 1,28 miljard dollar uitstroom uit de ETF's: wat er sinds 1 november gebeurde, waar de koersen staan en welke data tot 15 november tellen.
7 november 2026 14:37
Binance alternatief: vier MiCA-beurzen vergeleken
Na de hack van 29 oktober 2026 zoeken veel Binance-klanten een nieuwe plek voor hun munten. Bitpanda, Kraken, Bitvavo en Coinbase hebben een MiCA-vergunning. Hier lees je de kosten, het toezicht en de verhuizing in vijf stappen.
6 november 2026 18:41
Wat is een DEX? Decentrale exchanges uitgelegd
Een DEX is een decentrale exchange waarop je vanuit je eigen wallet ruilt, zonder account. Je leest wat een ruil kost, wie aansprakelijk is en hoe box 3 ermee omgaat.
6 november 2026 10:34
Crypto Bubbles uitgelegd: de bellenkaart toont 1.200 munten, maar niet hun kwaliteit
Crypto Bubbles toont de cryptomarkt als een veld van groene en rode bellen. Standaard meet de grootte alleen de koersbeweging, en precies daar ontstaan de meest voorkomende misverstanden.
5 november 2026 12:19
Wat is KYC bij crypto? De vijf gegevens zonder welke geen exchange je laat handelen
KYC is de identiteitscontrole zonder welke geen vergunninghoudende crypto-exchange een rekening opent. Je leest welke gegevens je afgeeft, hoe lang ze bewaard blijven en wat de Travel Rule en de AMLR vanaf juli 2027 veranderen.
5 november 2026 12:08
Midterms-balans: de crypto-routekaart tot 3 januari, wanneer de CLARITY Act vervalt
De Democraten nemen in januari beide kamers van het Amerikaanse Congres over. Voor de CLARITY Act is dat een harde deadline: handelt de Senaat niet voor 3 januari, dan vervalt de wet. De routekaart en wat die betekent voor cryptobeleggers.
4 november 2026 12:41
Crypto-exchanges zonder KYC: onder MiCA vraagt elke exchange met vergunning je identiteitsbewijs
Sinds het einde van de MiCA-overgangstermijnen bestaat er geen crypto-exchange met EU-vergunning zonder KYC meer. Welke wegen zonder identiteitsbewijs overblijven, van DEX tot P2P, en waar de risico's en grenzen liggen.
4 november 2026 08:25
Crypto futures in de EU: zes platforms met vergunning, hefboom maximaal 10x
Crypto futures verhandel je als particulier legaal bij zes platforms met een EU-vergunning, allemaal met een hefboom van maximaal 10x voor particulieren. De vergelijking laat contractvorm, kosten, onderpand en de gevolgen van de ESMA-verklaring van februari zien.
4 november 2026 02:14
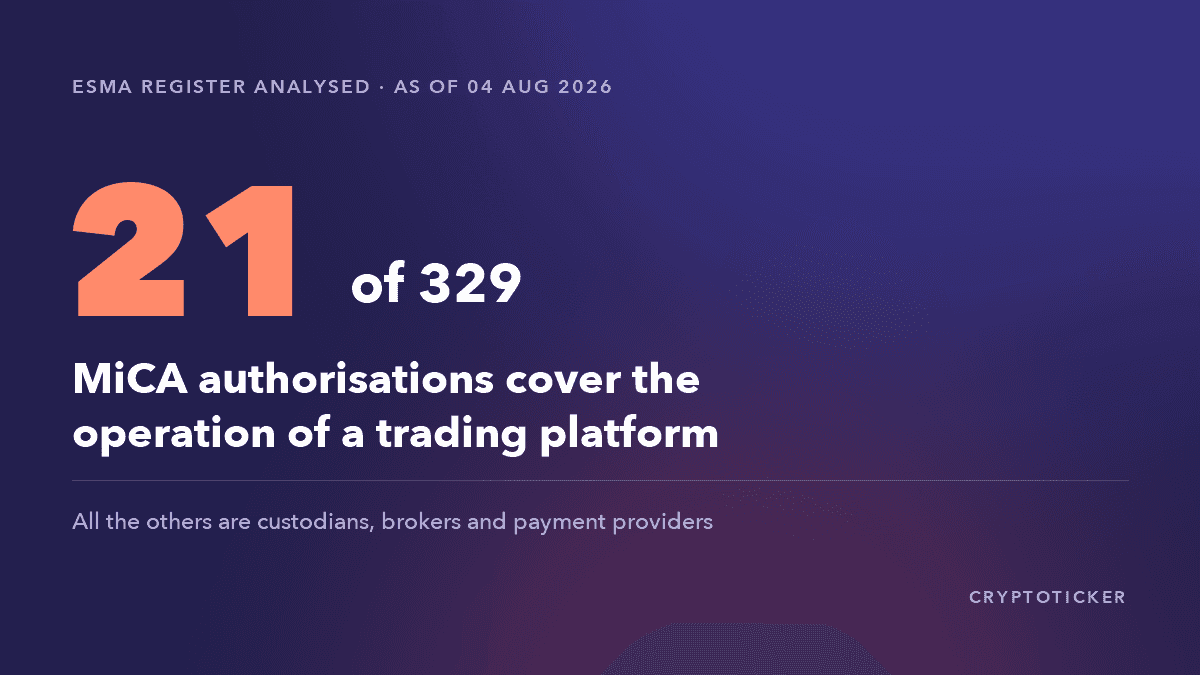
MiCA-register 2026: slechts 21 van de 329 vergunningen zijn echte handelsplatformen
ESMA publiceert het register van MiCA-vergunde aanbieders als open bestand. Wij hebben het volledig doorgerekend, met een uitkomst die de term ‘gereguleerde crypto-exchange’ zo niet waarmaakt.
3 november 2026 18:43
BitMart stopt ermee: tweede grote crypto-exchange binnen een week
BitMart bouwt af, slechts drie dagen na BitMEX. De termijnen voor opnames, de redenen achter de sluitingen en wat dit betekent voor gebruikers van exchanges.
3 november 2026 18:35
Crypto-maandoverzicht oktober 2026: Binance-hack en 18 van de 20 grootste coins in de min
De cryptomarkt verloor in oktober 2026 zo'n 9 procent, bitcoin 7,3 procent, ether 16 procent. De maand in cijfers: winnaars en verliezers uit de top 20, 35 hacks met 6,5 miljard dollar, de omslag van hebzucht naar angst en waar je in november op let.
3 november 2026 06:27
Crypto-deadlines: tot wanneer je je saldo moet opnemen, van Blur tot Kraken
Blur, Binance Pool, Sophon, Abstract, CoinEx en Kraken: bij deze diensten lopen tot januari de termijnen af. Alle peildata in één tabel, met stappenplan, checklist en wat er nog kan als je een deadline hebt gemist.
3 november 2026 03:04
Crypto hack nieuws: alle aanvallen sinds de Binance-hack en hoe je je beschermt
Binance, Mercado Bitcoin, BTCPay Server, een WordPress-plug-in en gekaapte WhatsApp-accounts: sinds 29 oktober gaat er bijna geen dag voorbij zonder cryptohack. Elk geval met de stand van zaken, de schade en de stappen die je nu beschermen.
3 november 2026 00:17
Mercado Bitcoin stopt opnames: ruim 46 miljoen dollar weggesluisd na aanval
Mercado Bitcoin heeft een cyberaanval bevestigd en alle stortingen en opnames opgeschort; volgens Cointelegraph is er meer dan 46 miljoen dollar weggevloeid. Wat er bekend is over de aanvalsroute en de bevroren middelen, en hoe je je tegoed beschermt tegen de gevolgen van een exchange-hack.
2 november 2026 19:10
Leverage trading crypto: zo werkt handelen met hefboom
Met een hefboom handel je een grotere cryptopositie dan je inleg toelaat. Wij rekenen margin en liquidatieprijs door en tonen de limieten in de EU en de aanbieders met vergunning.
1 november 2026 22:06
Waarom daalt bitcoin vandaag? De redenen achter elke cryptocrash
Waarom daalt bitcoin vandaag, bijgewerkt bij elke grote beweging: de aanleiding van nu, de zes krachten achter bijna elke crypto crash, een check van vijf minuten en de tijdlijn van de dalingen in 2026.
1 november 2026 10:36
MiCA-vergunning controleren: waar het in het ESMA-register om gaat
Of een crypto-aanbieder in de EU een vergunning heeft, staat in een openbaar register: het MiCA-register van ESMA. Eind oktober 2026 stonden daar 364 tot 384 aanbieders met vergunning, en op de waarschuwingslijst 173 tot 178 firma's zonder.
1 november 2026 04:45
Chainlink start CustodySync met Anchorage: „Instellingen zouden niet hoeven te kiezen tussen gereguleerde bewaring en liquiditeit on-chain”
Chainlink stelde op 26 oktober CustodySync voor: bewaard bezit van instellingen moet als onderpand naar DeFi-kredietmarkten, zonder de bewaarder te verlaten. Wat er achter de constructie zit en wat er voor particulieren van overblijft.
31 oktober 2026 16:22
6,34 miljard dollar buffer: Binance belooft maandag een volledig proof of reserves
Binance wil uiterlijk maandag een volledig proof of reserves voorleggen en heeft daarvoor meer dan 6,34 miljard dollar gereserveerd. Wat een dekkingsbewijs aantoont, wat het openlaat en hoe je je eigen saldo erin vindt.
29 oktober 2026 01:34
Bitget Wallet opent eurorekeningen: inkomende euro's worden USDT of USDC
Bitget Wallet geeft zijn gebruikers sinds 27 oktober 2026 een eigen rekeningnummer in euro en dollar, en de app zet binnenkomend geld automatisch om in USDT of USDC. Wat dat betekent voor SEPA-overboekingen, de MiCA-status van de twee stablecoins en de weg terug naar euro, lees je hier.

28 oktober 2026 11:48
Binance Nederland: alternatieven met MiCA-vergunning en zo stap je over
Binance is al sinds 2023 weg uit Nederland en staat niet in het MiCA-register van ESMA. Welke exchanges wel een vergunning hebben, hoe je dat zelf controleert en hoe je je crypto veilig overzet.
28 oktober 2026 01:44
Dogecoin kopen in Nederland en België: exchanges, kosten en belasting
Tussen de beste laatkoersen van drie exchanges met MiCA-vergunning zat op 100 euro nog geen tien cent. Tussen de directe aankoop en het orderboek bij dezelfde aanbieder zit veel meer. Deze gids laat zien waar je Dogecoin koopt, hoe je met iDEAL | Wero of Bancontact stort en wat box 3 en de Belgische meerwaardebelasting betekenen.
Meer van CryptoTicker