Bitcoin kopen met Paysafecard: waarom de code bijna nooit rechtstreeks bij de exchange belandt
Bitcoin kopen met Paysafecard lukt bij gereguleerde exchanges alleen via een geverifieerd account en de PaysafeWallet. We laten de routes zien, de kosten van 4 euro per maand en de risico's bij wisseldiensten en P2P-handel.

In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Bitcoin kopen met Paysafecard kan, maar bijna nooit rechtstreeks: vrijwel geen enkele gereguleerde crypto-exchange accepteert de prepaidcode van 16 cijfers als betaalmiddel. De nette route loopt via een eigen Paysafecard-account en de PaysafeWallet, en van daaruit per SEPA-overboeking of debetkaart naar een exchange met een MiCA-vergunning. Wie codes doorgeeft aan wisseldiensten of particulieren, betaalt vaak hoge opslagen en verliest elke bescherming als er iets misgaat.
De zoekvraag heeft een begrijpelijke achtergrond. Voor velen is Paysafecard digitaal contant geld: je koopt de code bij het tankstation of de kiosk, betaalt contant en hebt geen bankrekening of creditcard nodig. Juist die eigenschap botst met de aankoop van bitcoin bij een vergunninghoudende aanbieder, want die moet weten wie er bij hem koopt. Deze gids laat zien welke routes er zijn, wat ze kosten en waar de grenzen liggen.
Paysafecard op de crypto-exchange: een anonieme prepaidcode tegenover de witwasregels
Paysafecard is een product voor elektronisch geld. Uitgever is Paysafe Prepaid Services Limited, gevestigd in Dublin, dat volgens eigen zeggen onder toezicht staat van de Ierse centrale bank. Elektronisch geld is een elektronisch opgeslagen geldwaarde die een instelling onder toezicht uitgeeft in ruil voor een storting en die als betaalmiddel wordt aanvaard. De prepaidcode zelf staat niet op naam. Dat is handig aan de kassa, maar een probleem voor elke exchange.
Sinds de Europese cryptoverordening MiCA volledig van kracht is, hebben aanbieders van cryptodiensten in de EU een vergunning nodig als CASP, oftewel Crypto-Asset Service Provider. Een CASP met vergunning moet zijn klanten identificeren voordat ze handelen, en moet kunnen nagaan waar stortingen vandaan komen. Een anonieme vouchercode past nauwelijks in dat raster. Veel exchanges bieden Paysafecard daarom helemaal niet aan en zetten in op SEPA-overboeking, kaart, PayPal of directe betaling.
Een aanbieder die je bitcoin verkoopt tegen een code zonder enige identificatie, valt dus vrijwel altijd buiten dat kader. Of een bedrijf een vergunning heeft, controleer je in het register waarnaar de ESMA verwijst op haar MiCA-pagina van de Europese effectentoezichthouder ESMA. Welke aanbieders je daarnaast kunt overwegen, staat in onze vergelijking om bitcoin te kopen.
Paysafecard-limieten 2026: 50 euro per betaling en 4 euro kosten vanaf de tweede maand
Voordat je ook maar aan bitcoin denkt, loont een blik op de voorwaarden van de code zelf. Volgens de pagina met kosten en limieten van Paysafecard gelden de volgende regels:
- Zonder registratie betaal je maximaal 50 euro per betaling, ook als de code 100 euro waard is.
- Codes zijn in de winkel verkrijgbaar voor 10, 15, 20, 25, 30, 50 en 100 euro.
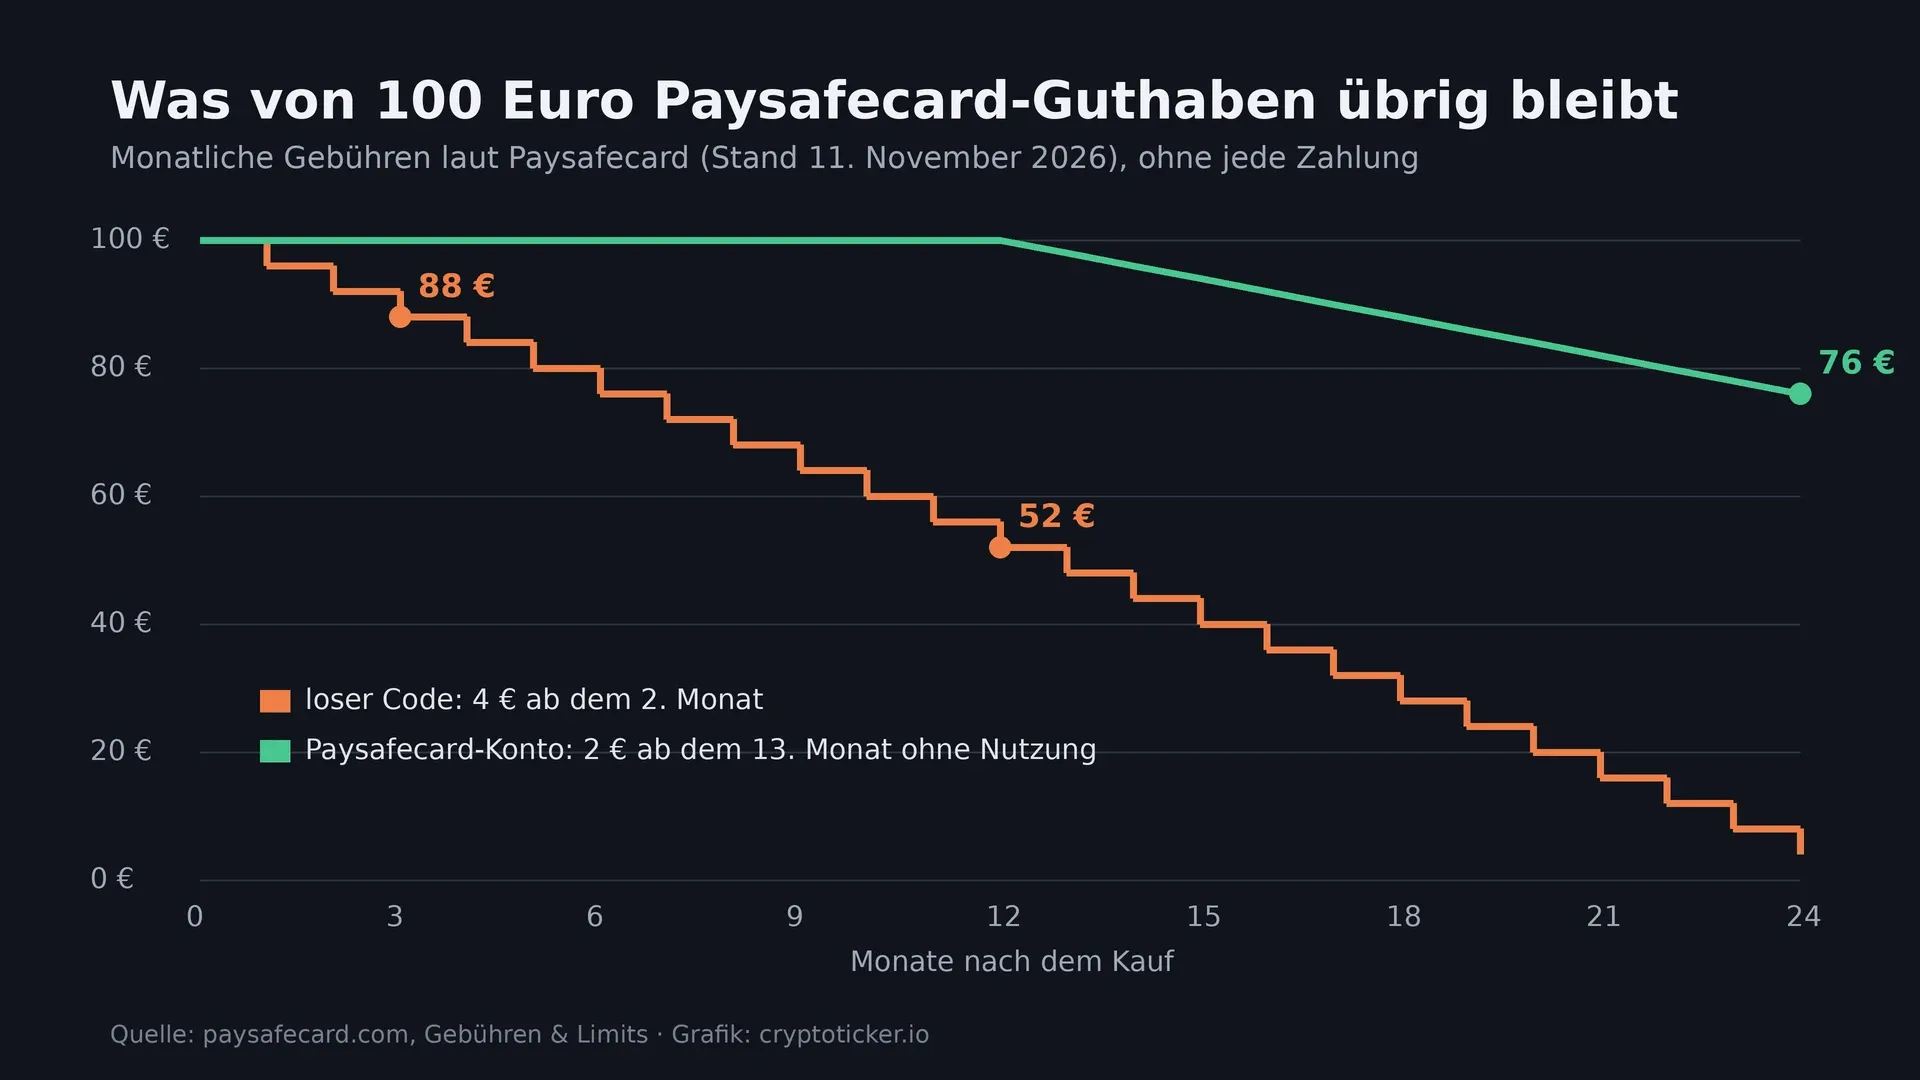
- Een niet-geregistreerde code kost vanaf de tweede maand geld: na 30 dagen vanaf de aankoop trekt Paysafecard maandelijks 4 euro van het tegoed af.
- Wie restant tegoed laat terugbetalen, verliest 5 procent van het bedrag, met een maximum van 5 euro per terugbetaling.
- Een geregistreerd Paysafecard-account kost pas vanaf de dertiende maand 2 euro per maand, en alleen als je twaalf maanden lang geen transactie hebt gedaan.
De kosten van 4 euro per maand lijken klein, maar tikken snel aan. Een code van 100 euro die drie maanden in de la ligt, is nog maar 88 euro waard. Na een jaar is dat 52 euro. De grafiek hieronder toont het verloop in vergelijking met een geregistreerd account.
KYC bij bitcoin kopen met Paysafecard: zonder identiteitsbewijs geen erkende exchange
KYC staat voor 'Know Your Customer' en verwijst naar de identiteitscontrole die banken en cryptodienstverleners eisen voor de eerste transactie. Meestal gebeurt dat via video of met een foto van je identiteitsbewijs en je gezicht. Voor bitcoin kopen met Paysafecard betekent dat: hooguit de weg naar de code blijft anoniem, nooit de aankoop bij een vergunninghoudende aanbieder. Wie dat accepteert, heeft twee nette routes. Wie dat niet accepteert, belandt bij wisseldiensten of in de handel tussen particulieren, en daar beginnen de risico's.
Ook bij Paysafecard zelf heb je voor meer dan 50 euro per betaling een account nodig. Voor de hogere limieten van het niveau 'Unlimited' is een extra verificatie nodig, volgens verkooppartners van Paysafecard met een identiteitsdocument. De limieten voor het weggeven van tegoed tussen accounts liggen volgens Paysafecard op 150 euro per transactie bij het standaardaccount en 300 euro bij het geverifieerde account.
PaysafeWallet en SEPA-overboeking: de gereguleerde route naar de crypto-exchange
De PaysafeWallet heette vroeger 'Account & Card' en is de accountoplossing van Paysafecard. Je logt in op je Paysafecard-account, activeert de wallet en waardeert die op met je codes of per SEPA-overboeking. Volgens Paysafecard kun je vanuit de wallet geld binnen de eurozone versturen en ontvangen en betalen met een Mastercard-debetkaart.
Daaruit volgt de route met de minste tussenstations:
- Een Paysafecard-account aanmaken en laten verifiëren.
- De codes op het account zetten, zodat de kosten van 4 euro voor losse codes niet van toepassing zijn.
- De PaysafeWallet activeren en het tegoed per SEPA-overboeking naar je crypto-exchange sturen.
- Bij de exchange bitcoin kopen en die desgewenst naar een eigen wallet overboeken.
De meeste exchanges accepteren alleen overboekingen van een rekening op je eigen naam. Controleer voor de eerste overboeking in het helpgedeelte van je exchange of stortingen vanaf rekeningen voor elektronisch geld worden geaccepteerd. Welke aanbieders euro's per overboeking goedkoop verwerken en bitcoin met lage spreads verkopen, zie je in onze vergelijking van de manieren om bitcoin te kopen.
Paysafe Mastercard als betaalmiddel: bitcoin kopen met een debetkaart
De tweede variant gebruikt de Mastercard-debetkaart van de PaysafeWallet. In het gratis abonnement 'Start' krijg je volgens Paysafecard een virtuele kaart, kost elke kaartbetaling 0,10 euro en geldt voor betalingen in vreemde valuta een toeslag van 2 procent. In het abonnement 'Plus' van 36 euro per jaar zijn kaartbetalingen gratis, kost vreemde valuta 1 procent en krijg je er een fysieke kaart bij.
Veel exchanges en brokers accepteren Mastercard. Daar komt wel de toeslag voor kaartbetalingen bij, die de exchange zelf vaststelt en die meestal duidelijk hoger ligt dan de kosten van een overboeking. Hoe groot het verschil kan zijn, hebben we doorgerekend aan de hand van het voorbeeld bitcoin kopen met een creditcard. Prepaid- en virtuele kaarten worden bovendien niet overal geaccepteerd. Verloopt de betaling in dollar, dan komt daar ook nog de wisselkoersopslag van de wallet bij.
Voor kleine bedragen is de kaart handig. Voor een regelmatige aankoop is de overboeking bijna altijd goedkoper. Wie toch al een betaalrekening heeft, komt met een neobank met cryptohandel of met een aankoop via PayPal vaak sneller en goedkoper aan zijn bitcoin dan via de omweg met prepaidcodes.
Handelaren in cryptovouchers voor Paysafecard: opslagen en de vraag naar de MiCA-vergunning
Online maken wisseldiensten reclame met het rechtstreeks omruilen van Paysafecard tegen bitcoin. Je voert de code in, geeft een walletadres op en krijgt bitcoin toegestuurd. Dat klinkt eenvoudig, maar er zitten drie haken aan die je vooraf moet kennen.
De eerste haak is de prijs. De dienst draagt het risico dat een code gestolen of via fraude verkregen is, en verwerkt dat risico in de koers. Oudere gidsen spreken van inhoudingen tot 20 procent op het ingewisselde tegoed. De tweede haak is de vergunning: of de dienst als CASP in de EU erkend is, staat in het register van de ESMA, niet op zijn reclamepagina. De derde haak is de juridische positie van de code zelf. Paysafecard raadt uitdrukkelijk aan codes alleen in te voeren bij geautoriseerde webshops, dus bij winkels die Paysafecard officieel als betaalmethode hebben opgenomen.
Wie deze route toch overweegt, moet eerst nagaan of de dienst op de lijst van Paysafecard-webshops staat en of hij in een EU-register voorkomt. Ontbreken beide, dan is de code in geval van twijfel weg, zonder dat iemand voor je aansprakelijk is.
P2P-handel met Paysafecard-codes: een doorgegeven code ben je kwijt
P2P-handel (peer-to-peer) betekent dat twee particulieren rechtstreeks met elkaar ruilen, vaak via een platform dat alleen bemiddelt. Daar duiken steeds weer aanbiedingen op om bitcoin te verkopen tegen Paysafecard-codes. Voor jou als koper is dat de riskantste route.
Een Paysafecard-code werkt als een bankbiljet. Wie de 16 cijfers kent, kan het tegoed uitgeven. Stuur je de code naar een verkoper en levert die geen bitcoin, dan is er geen terugboeking zoals bij een automatische incasso of creditcard. Omgekeerd mijden veel eerlijke verkopers Paysafecard, omdat ze nooit zeker weten of een code uit fraude afkomstig is en later wordt geblokkeerd. Wat overblijft, zijn opvallend vaak aanbiedingen met een hoge meerprijs of een onduidelijke herkomst.
Paysafecard-fraude: valse instanties, vouchertrucs en nep-exchanges
Paysafecard waarschuwt op de eigen beveiligingspagina voor terugkerende oplichtingstrucs. Overheidsinstanties, instellingen, advocaten of rechtbanken vragen nooit om een betaling per Paysafecard. Wie telefonisch of per e-mail wordt gevraagd een boete of aanmaningskosten met codes te voldoen, heeft met oplichters te maken. Volgens Paysafecard kunnen de codes ook niet worden gehackt of met een generator worden vermenigvuldigd; aanbiedingen die precies dat beloven, zijn zelf de val.
In de cryptowereld komen daar twee varianten bij. De eerste is de nep-exchange, die lokt met gratis bitcoin of een bonus en voor de uitbetaling een Paysafecard-code als 'vergoeding' vraagt. De tweede is de zogenaamde klantenservice, die zich meldt na een probleem met je account en de codes wil hebben voor het 'vrijgeven'. In beide gevallen geldt: de code geef je nooit door via chat, telefoon of e-mail. Heb je dat al gedaan, laat het tegoed dan meteen blokkeren via de klantenservice van Paysafecard en doe aangifte bij de politie.
 Vind een crypto-exchange met EU-vergunning
Bitcoin na de aankoop met Paysafecard: exchange-account of eigen wallet
Staan de bitcoin op de exchange, dan bewaart de aanbieder ze voor je. Bij een CASP met vergunning is dat geregeld: hij moet klantvermogen gescheiden houden. Wie grotere bedragen jarenlang wil aanhouden, zet ze vaak over naar een eigen wallet. Een hardware wallet is een klein apparaat dat de privésleutels offline opslaat, zodat ze nooit een apparaat verlaten dat met internet verbonden is. Voor bedragen die verder gaan dan een paar Paysafecard-codes is dat de gebruikelijke oplossing.
Bij kleine bedragen kunnen de netwerkkosten voor de overboeking flink meetellen. Reken daarom vóór het opnemen uit welk deel van je aankoop aan kosten opgaat, en bundel liever meerdere aankopen in één uitbetaling.
Winsten op crypto kunnen afhankelijk van het land waar je woont belast zijn; meer daarover lees je in ons overzicht over crypto en belasting.
Bitcoin kopen met Paysafecard: zonder ID stopt het bij 50 euro
Bitcoin kopen met Paysafecard is mogelijk als je de omweg via een geverifieerd account neemt. De directe, anonieme variant leidt bijna altijd naar ongereguleerde diensten of particulieren. Wie de stappen hieronder een voor een doorloopt, blijft bij aanbieders die onder toezicht staan.
- Aankoopkanaal kiezen: vergelijk of overboeking, kaart of PayPal voor jou goedkoper is dan de omweg via prepaidcodes, in de vergelijking van de manieren om bitcoin te kopen.
- Exchange met vergunning vinden: controleer of je exchange een MiCA-vergunning heeft en stortingen vanaf rekeningen voor elektronisch geld accepteert, bijvoorbeeld aan de hand van een overzicht van gereguleerde crypto-exchanges.
- Bewaring regelen: beslis voor de aankoop of de bitcoin op de exchange blijven of naar een eigen wallet gaan, en vergelijk daarvoor de hardware wallets.
(Per 11 november 2026. Dit artikel is geen beleggingsadvies. Koersen en tarieven veranderen; controleer de voorwaarden bij de aanbieder voordat je koopt.)
Veelgestelde vragen over Paysafecard en bitcoin
Transparantie: Dit artikel is met behulp van kunstmatige intelligentie geschreven en vóór publicatie door onze redactie gecontroleerd. Alle cijfers en gegevens zijn getoetst aan de primaire bronnen die in de tekst zijn gelinkt. De uitgelichte afbeelding is met AI gemaakt.
Gerelateerde artikelen
- Duitsland wil crypto-accounts tot vijf werkdagen laten blokkeren
- Financiële crisis en recessie: bij de renteomslag van 2022 verloor bitcoin 77 procent
- XRP kopen met PayPal: PayPal verkoopt in Duitsland zelf geen XRP
- Bitstamp exchange: 0,40 procent taker-fee en een MiCA-vergunning uit Luxemburg
- Crypto nieuws van de week: wat er sinds 1 november gebeurde en de agenda van 9 tot en met 15 november
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Meer over dit onderwerp
Alles bekijken
8 november 2026 07:06
Gaat bitcoin weer stijgen? Drie scenario's tot eind 2026: 70.000, 80.000 of 100.000 dollar
Bitcoin (BTC) staat 40 procent onder het record, ETF's verliezen geld en de Fed kan de rente verhogen. Wat er sinds begin november gebeurde, welke niveaus beslissen tussen 70.000, 80.000 en 100.000 dollar en wat de geschiedenis zegt over de 53 dagen tot oud en nieuw.

8 november 2026 02:28
Bitcoin-koers breekt door 84.000 dollar: dit zijn de redenen
Bitcoin heeft een weerstandszone doorbroken die al maanden standhield. Wat achter de koerssprong zit en welke grens nu telt.
7 november 2026 18:47
Fear and Greed Index op 28: wat er na extreme angst op de cryptomarkt tot nu toe altijd gebeurde
De Crypto Fear and Greed Index zakt na de crash naar 28. We laten elke fase van extreme angst sinds 2020 zien en wat bitcoin in de maanden daarna deed.
7 november 2026 14:22
Bitrefill: cadeaubonnen kopen met crypto, de koers geldt maar 30 minuten
Bij Bitrefill betaal je cadeaubonnen voor Amazon.de, Rewe en meer dan 8.000 andere producten met bitcoin, Lightning of stablecoins, ook zonder account. Wat een aankoop echt kost, welke limieten gelden en hoe je terugbetaling regelt.
7 november 2026 12:19
Crypto crash: waarom Bitcoin, Ethereum, XRP en Solana onderuitgaan en wat nu telt
Bitcoin geeft de verkiezingswinst weer prijs, Ethereum zakt naar een dieptepunt van tien weken en XRP valt het hardst. De vier oorzaken van de cryptocrash en de belangrijke koersniveaus.
6 november 2026 20:25
Bitcoin mining app: zelfs een snelle telefoon zou 20 miljoen jaar over één blok doen
Een bitcoin mining app maakt van je smartphone geen miner: zelfs met ruim gerekende rekenkracht levert een telefoon zo'n 0,00003 euro per dag op. We rekenen het na, leggen de regels van de appstores uit en laten zien waar uitbetalingen van zulke apps echt vandaan komen.
5 november 2026 18:50
Bitcoin crash: waarom BTC daalde naar 75.568 dollar, hoe diep en hoe je je indekt
Bitcoin verloor in minder dan een dag meer dan 5.000 dollar: een uitverkoop van chipaandelen op de Nasdaq veegde hefboomposities weg. De redenen, de niveaus die tellen, wat 23 eerdere dagen laten zien en hoe je verdient en je indekt.

5 november 2026 18:18
Bitcoin zakt onder 77.000 dollar: verkoopgolf in chipaandelen op de Nasdaq ontketent liquidaties
Bitcoin zakte op 5 november binnen een uur van 78.767 naar 75.986 dollar, ether verloor ruim 6 procent. De aanleiding was een verkoopgolf in chipaandelen op de Nasdaq, gedwongen liquidaties van meer dan 560 miljoen dollar versterkten de daling.
4 november 2026 22:32
Bitcoin crash geschiedenis: alle koersdalingen van meer dan 50 procent sinds 2011
Analyse: zeven keer verloor bitcoin sinds 2011 meer dan de helft van zijn waarde, het laatst 53 procent tot juni 2026. Alle crashes met top, bodem, duur en herstel, de aanleidingen van Mt.Gox tot de liquidaties rond de importheffingen en wat beleggers ervan kunnen leren.
4 november 2026 19:37
Bitcoin kopen zonder verificatie: wat kan er legaal?
Bitcoin kopen zonder verificatie lukt niet bij een aanbieder met vergunning. Je leest welke wegen er zijn, wat ze kosten aan zekerheid en wat box 3 ervan vindt.
4 november 2026 12:41
Crypto-exchanges zonder KYC: onder MiCA vraagt elke exchange met vergunning je identiteitsbewijs
Sinds het einde van de MiCA-overgangstermijnen bestaat er geen crypto-exchange met EU-vergunning zonder KYC meer. Welke wegen zonder identiteitsbewijs overblijven, van DEX tot P2P, en waar de risico's en grenzen liggen.
4 november 2026 02:35
Coinbase Card zonder transactiekosten: waar de omwisseling je toch geld kost
Coinbase rekent voor betalen met de kaart geen transactiekosten. Duur wordt ze op twee plekken die op geen kassabon staan: bij de omwisseling van het tegoed en bij de belasting.
4 november 2026 02:14
MiCA-register 2026: slechts 21 van de 329 vergunningen zijn echte handelsplatformen
ESMA publiceert het register van MiCA-vergunde aanbieders als open bestand. Wij hebben het volledig doorgerekend, met een uitkomst die de term ‘gereguleerde crypto-exchange’ zo niet waarmaakt.
3 november 2026 18:35
Crypto-maandoverzicht oktober 2026: Binance-hack en 18 van de 20 grootste coins in de min
De cryptomarkt verloor in oktober 2026 zo'n 9 procent, bitcoin 7,3 procent, ether 16 procent. De maand in cijfers: winnaars en verliezers uit de top 20, 35 hacks met 6,5 miljard dollar, de omslag van hebzucht naar angst en waar je in november op let.
3 november 2026 02:20
Amerikaanse midterms morgen: 5 scenario's voor bitcoin, XRP en Solana
Amerika stemt dinsdag, en de cryptosector heeft er meer dan 170 miljoen dollar op ingezet. Vijf mogelijke uitslagen en wat elk ervan voor bitcoin betekent.
3 november 2026 00:17

Mercado Bitcoin stopt opnames: ruim 46 miljoen dollar weggesluisd na aanval
Mercado Bitcoin heeft een cyberaanval bevestigd en alle stortingen en opnames opgeschort; volgens Cointelegraph is er meer dan 46 miljoen dollar weggevloeid. Wat er bekend is over de aanvalsroute en de bevroren middelen, en hoe je je tegoed beschermt tegen de gevolgen van een exchange-hack.
1 november 2026 22:06
Waarom daalt bitcoin vandaag? De redenen achter elke cryptocrash
Waarom daalt bitcoin vandaag, bijgewerkt bij elke grote beweging: de aanleiding van nu, de zes krachten achter bijna elke crypto crash, een check van vijf minuten en de tijdlijn van de dalingen in 2026.
1 november 2026 16:32
Bitcoin kopen bij de Sparkasse: 0,99 euro per order plus opslag
Sinds 19 oktober 2026 verkopen de eerste Sparkassen bitcoin in de app. Het vaste tarief is duur bij kleine aankopen en bijna onbelangrijk bij grote, en de coins blijven bij DekaBank.
1 november 2026 07:06
Crypto-weekoverzicht: Binance-hack, crash op Wall Street en goud onder druk
De grootste diefstal uit de cryptogeschiedenis, de slechtste dag op Wall Street sinds juni en een strengere Fed: week 44 van 2026 in cijfers, de vijf gebeurtenissen die ertoe deden, winnaars en verliezers onder de grote munten en waar je volgende week op moet letten.
30 oktober 2026 01:46
Beste cryptomunt om te kopen: 5 coins voor november 2026
De beste cryptomunt om te kopen, elke maand bijgewerkt: vijf coins voor november 2026 met koers, aanleiding en grootste risico, hoe wij kiezen en hoe de lijst van vorige maand het heeft gedaan.
29 oktober 2026 23:45
Is dit het einde? Hoe diep bitcoin na de Binance-hack nog kan zakken
Ongeveer 2,8 miljard dollar verliet een hot wallet van Binance en bitcoin zakte onder 79.000 dollar. Of dit een echte crash wordt, hangt af van één vraag. Drie scenario's, de belangrijkste koersniveaus en wat je nu kunt doen.
29 oktober 2026 23:45
Bitcoin shorten tijdens de crash: zo zet je in Nederland in op dalende koersen
Bitcoin zakte na de Binance-hack onder 79.000 dollar. Wie wil inzetten op dalende koersen of zich wil indekken, kan dat ook in de EU: via OKX Europe met tot tien keer hefboom, margin trading bij Bybit EU of inverse ETP's. Hoe een short werkt, een rekenvoorbeeld en de risico's.
29 oktober 2026 23:30
Bitcoin crasht na de Binance-hack: 628 miljoen dollar geliquideerd in één uur
Om 21.24 uur werd een hot wallet van Binance leeggehaald, ongeveer 2,8 miljard dollar verdween. Binnen een uur zakte bitcoin onder 79.000 dollar en verloor BNB 6,3 procent. Live-ticker, tijdlijn, koersen en wat er vannacht nog kan gebeuren.
28 oktober 2026 11:48
Binance Nederland: alternatieven met MiCA-vergunning en zo stap je over
Binance is al sinds 2023 weg uit Nederland en staat niet in het MiCA-register van ESMA. Welke exchanges wel een vergunning hebben, hoe je dat zelf controleert en hoe je je crypto veilig overzet.
28 oktober 2026 01:44
Dogecoin kopen in Nederland en België: exchanges, kosten en belasting
Tussen de beste laatkoersen van drie exchanges met MiCA-vergunning zat op 100 euro nog geen tien cent. Tussen de directe aankoop en het orderboek bij dezelfde aanbieder zit veel meer. Deze gids laat zien waar je Dogecoin koopt, hoe je met iDEAL | Wero of Bancontact stort en wat box 3 en de Belgische meerwaardebelasting betekenen.
27 oktober 2026 04:26
Cryptocrash: waarom bitcoin onder 81.000 dollar zakte en altcoins nog harder bloeden
Bitcoin zakte op donderdag tot 80.427 dollar, ethereum, solana en BNB verloren vier tot zes procent. Binnen 24 uur werden posities met hefboom ter waarde van 1,16 miljard dollar gedwongen gesloten, en achter de cryptocrash zitten drie oorzaken die op elkaar inwerken.
27 oktober 2026 04:21
Cryptomarkt zakt weg: bitcoin 4,2 procent lager, 651 miljoen dollar aan longs geliquideerd
Bitcoin is sinds dinsdagmiddag 4,2 procent gedaald, ether en XRP nog meer. Drie oorzaken zijn met cijfers te onderbouwen: uitstroom uit de Amerikaanse ETF's, 651 miljoen dollar aan gedwongen gesloten longposities en notulen van de Fed die een nieuwe renteverhoging in het vooruitzicht stellen.
Meer van CryptoTicker