
Euro numérique : ce qu'il est, quand il arrive et ce qu'il change pour vous
L'euro numérique pourrait compléter les espèces à partir de 2029. Nous expliquons le calendrier, le plafond de détention, la confidentialité et le projet pilote au 2 novembre 2026, et ce qu'il signifie pour les investisseurs crypto.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
L'euro numérique est l'argent liquide numérique prévu par la Banque centrale européenne : de la monnaie de banque centrale avec laquelle vous pourriez payer par smartphone ou par carte en magasin, en ligne et entre particuliers, gratuitement pour les fonctions de base et en complément des billets et des pièces. Il est encore en préparation : la BCE veut être prête pour une première émission en 2029, à condition que le Parlement européen et le Conseil de l'UE adoptent le règlement d'ici fin 2026. Les deux institutions négocient le texte depuis le 13 juillet 2026 en trilogue, les discussions entre le Parlement, le Conseil et la Commission européenne. À partir du second semestre 2027, l'Eurosystème testera une version bêta pendant douze mois avec 36 prestataires de services de paiement et des commerçants sélectionnés. Vous découvrirez ici comment fonctionne l'euro numérique, combien vous pourrez en détenir, qui voit vos paiements et ce qu'il signifie pour les espèces et les cryptoactifs.
L'essentiel en bref
- Ce qu'il est : de la monnaie de banque centrale numérique émise par l'Eurosystème, avec cours légal ; les fonctions de base sont gratuites pour vous.
- Calendrier : règlement visé d'ici fin 2026, phase pilote à partir du second semestre 2027 pendant douze mois, première émission possible en 2029.
- Législation : position du Conseil le 19 décembre 2025, mandat de négociation du Parlement le 9 juillet 2026 par 416 voix contre 169, trilogue depuis le 13 juillet 2026.
- Plafond de détention : aucun montant n'est encore fixé ; la BCE a simulé des plafonds allant jusqu'à 3 000 euros par personne.
- Confidentialité : hors ligne, seuls vous et le bénéficiaire connaissez le paiement ; en ligne, l'Eurosystème ne peut pas vous identifier.
- Les espèces restent : l'euro numérique doit compléter les billets et les pièces. Pour la phase pilote, la Bundesbank recherche encore des commerçants avec magasin physique jusqu'au 20 novembre 2026.
Qu'est-ce que l'euro numérique ? De la monnaie de banque centrale pour votre smartphone
L'euro numérique est une forme numérique de monnaie de banque centrale, émise et garantie par l'Eurosystème, c'est-à-dire la BCE et les banques centrales nationales comme la Banque de France ou la Deutsche Bundesbank. C'est ainsi que la BCE le décrit dans ses questions et réponses sur l'euro numérique. Il aurait cours légal comme les espèces, simplement sous forme électronique.
La différence avec votre compte courant semble technique, mais elle est au cœur du projet. Le solde de votre compte est une créance sur votre banque, ce qu'on appelle la monnaie scripturale. La seule monnaie de banque centrale que vous détenez vous-même aujourd'hui, ce sont les billets et les pièces. L'euro numérique en serait la deuxième forme, une créance directe sur l'Eurosystème.
Au quotidien, vous verriez peu de la technique. L'accès passe par votre banque ou un autre prestataire de services de paiement, qui vous propose un portefeuille dans son application ou une carte. Vous pouvez payer en caisse, dans les boutiques en ligne et de smartphone à smartphone entre amis. Vous n'auriez en revanche pas d'accès direct à un compte à la BCE ; les prestataires de paiement restent vos interlocuteurs.
La BCE dissipe expressément deux malentendus. Selon ses réponses, l'euro numérique ne serait jamais une monnaie programmable : personne ne pourrait décider de ce à quoi vous le dépensez. Des paiements conditionnels que vous configurez vous-même seraient en revanche possibles, par exemple un paiement versé seulement à la livraison. Et ce n'est pas une cryptomonnaie : une banque centrale se tient derrière lui, alors que personne ne se tient derrière le Bitcoin.
Quand l'euro numérique arrivera-t-il ? Le calendrier jusqu'en 2029
En 2029 au plus tôt, et seulement si la loi est adoptée à temps. Sur sa page consacrée à l'avancement du projet, la BCE pose exactement cette condition : si les législateurs européens adoptent le règlement au cours de 2026, l'euro numérique pourrait être émis en 2029. Le Conseil des gouverneurs de la BCE ne décidera de son émission effective qu'après l'adoption du règlement.
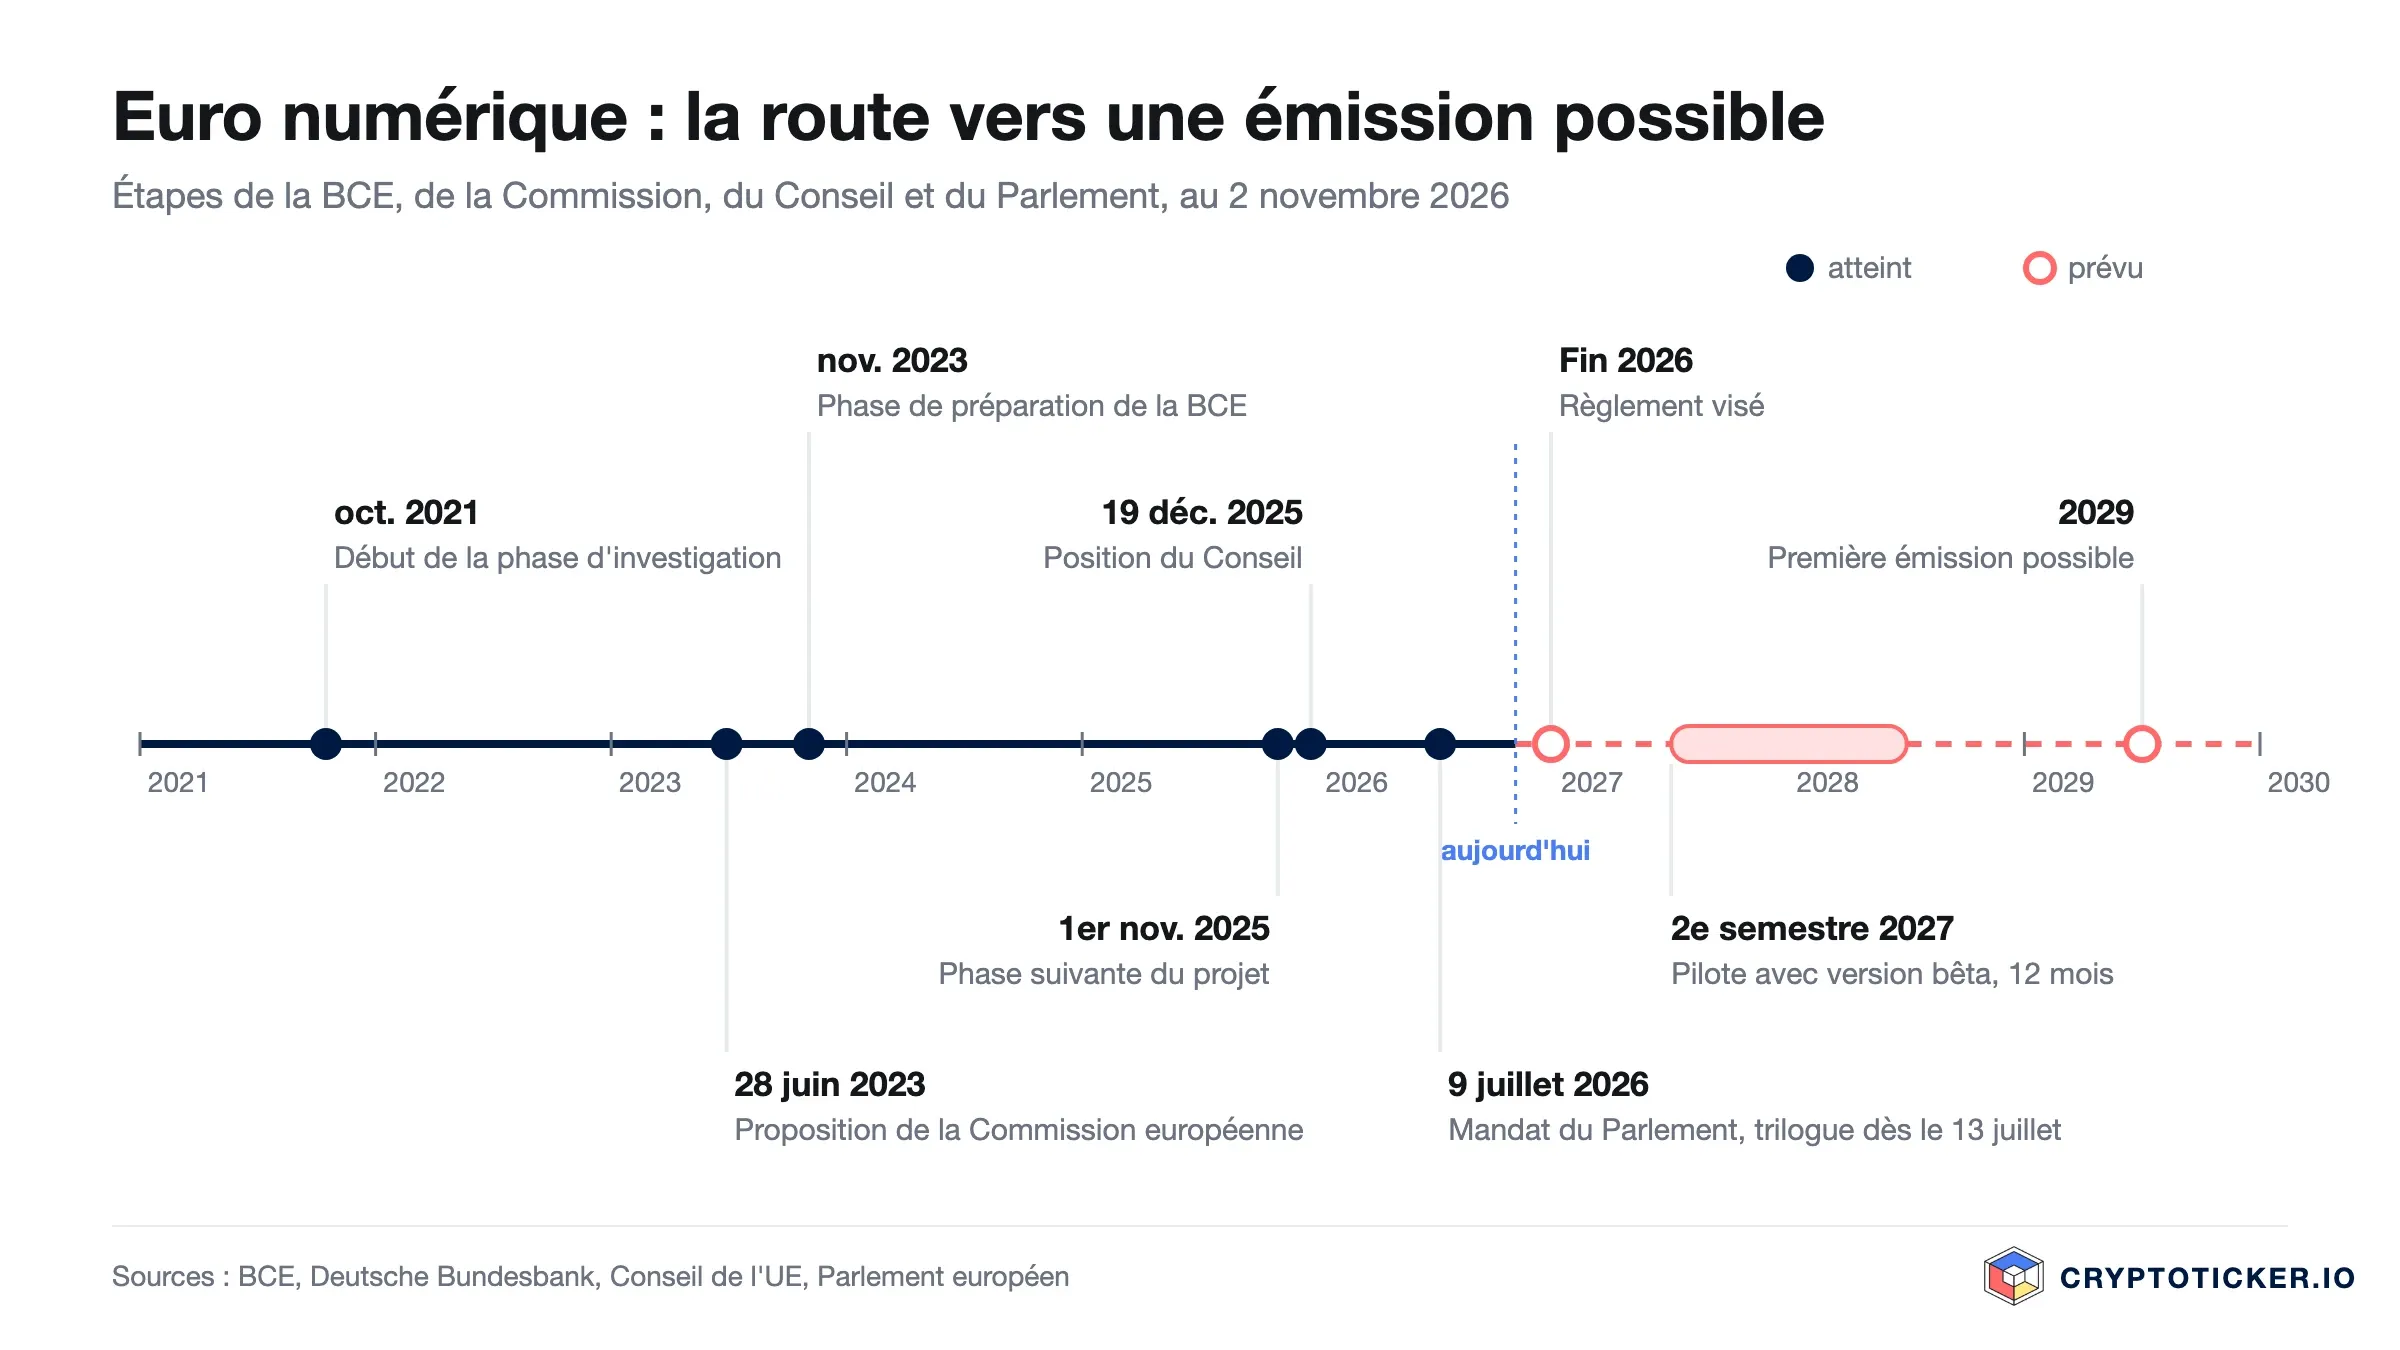
Le chemin est long. L'Eurosystème a lancé en octobre 2021 une phase d'investigation de deux ans. Le 28 juin 2023, la Commission européenne a présenté sa proposition législative, et en novembre 2023 a commencé la phase de préparation de la BCE. Le 30 octobre 2025, selon un communiqué de la BCE, le Conseil des gouverneurs a décidé de passer à la phase suivante du projet, qui a débuté le 1er novembre 2025 selon la Deutsche Bundesbank.
Dans la procédure législative, le Conseil de l'UE a arrêté sa position de négociation le 19 décembre 2025, comme l'indique son communiqué. Au Parlement européen, la commission des affaires économiques a adopté son rapport le 23 juin 2026 par 43 voix contre 14 et une abstention, et la plénière a confirmé l'ouverture des négociations le 9 juillet 2026, comme le retrace la fiche de procédure du Parlement. Selon le relevé des votes, 416 députés ont voté pour, 169 contre et 22 se sont abstenus. Le premier cycle de trilogue a eu lieu le 13 juillet 2026.
Un accord est encore attendu début novembre 2026, et toutes les parties visent une conclusion d'ici la fin de l'année. Notre analyse : le calendrier est serré. Si l'accord glisse en 2027, 2029 n'est plus acquis selon la logique de la BCE elle-même, car la banque centrale lie explicitement son année cible à une loi adoptée en 2026. Pour savoir quand l'euro numérique arrivera, mieux vaut donc regarder Bruxelles plutôt que Francfort. Le déroulement du pilote et les délais qui s'appliquaient aux commerçants sont détaillés dans notre article sur le projet pilote de la BCE.

Euro numérique et espèces : ce qui change pour les billets et les pièces
Pour vos espèces, l'euro numérique ne change rien, et elles ne seront pas supprimées. Dans ses réponses, la BCE écrit que l'euro numérique compléterait les espèces, sans les remplacer. Les billets et les pièces conservent leur cours légal.
Le Conseil de l'UE va même plus loin. Il a adopté sa position sur l'euro numérique en décembre 2025 en même temps qu'un second règlement qui renforce le statut des espèces. Les commerçants et prestataires de services ne devraient en principe plus pouvoir refuser les espèces. Le Conseil prévoit des exceptions pour les achats à distance et en ligne ainsi que pour les points de vente sans personnel, comme les distributeurs automatiques.
Pourquoi alors un euro numérique ? Parce que de plus en plus de paiements sont numériques, et qu'il n'y existe jusqu'ici aucune monnaie publique. Qui paie dans une boutique en ligne utilise des cartes, des portefeuilles ou des virements de prestataires privés. L'euro numérique doit combler ce vide et vous offrir, aussi sur Internet, un moyen de paiement adossé à une banque centrale. Espèces et euro numérique sont ainsi deux chemins vers la même monnaie, l'un pour la main, l'autre pour le smartphone.
Plafond de détention de l'euro numérique : combien vous pourrez en détenir
Aucun montant n'est encore fixé. Seule certitude : il y aura un plafond, et la BCE indique avoir simulé, à la demande des législateurs, des plafonds hypothétiques allant jusqu'à 3 000 euros par personne. Dans le processus politique, des montants compris entre 500 et 3 000 euros ont été évoqués, selon un article du média allemand netzpolitik.org.
La raison de ce plafond est la stabilité des banques. Si chacun pouvait convertir tout son solde en euros numériques, les banques manqueraient soudainement, en cas de crise, des dépôts avec lesquels elles financent les crédits. Le plafond fait donc de l'euro numérique un moyen de paiement, pas un livret d'épargne.
Qui fixe le plafond est l'un des points de désaccord du trilogue. Selon le texte du Conseil, la BCE fixe le plafond concret, mais dans une limite que le Conseil adopte et réexamine au moins tous les deux ans. Le Parlement veut au contraire que la Commission européenne fixe la limite par acte délégué, sur recommandation de la BCE, selon une analyse du cabinet Freshfields. Pour les commerçants et les entreprises, un plafond très bas, voire nul, est en discussion. Toutes les positions comparées figurent dans notre analyse du plafond de détention de l'euro numérique.
Exemple chiffré : que se passe-t-il au-delà du plafond ?
Pour qu'un paiement n'échoue pas à cause du plafond, vous pouvez relier votre portefeuille à votre compte courant. La BCE décrit l'équilibrage dans les deux sens : les excédents partent automatiquement vers le compte, les montants manquants y sont prélevés, à condition qu'il soit approvisionné. Dans le jargon, on parle de cascade et de cascade inversée. Notre calcul avec un plafond supposé de 3 000 euros montre ce que cela donne au quotidien.
| Opération | Solde avant | Montant | Ce qui se passe automatiquement | Solde après |
|---|---|---|---|---|
| Un ami vous envoie de l'argent | 2 800 euros | +500 euros | 200 euros restent dans le portefeuille, 300 euros vont sur votre compte courant relié | 3 000 euros |
| Vous achetez un vélo | 150 euros | −400 euros | Vous payez 150 euros depuis le portefeuille, il prélève 250 euros sur le compte courant | 0 euro |
| Vous payez au café | 3 000 euros | −4,50 euros | Le paiement se fait entièrement depuis le portefeuille | 2 995,50 euros |
Pour vous, cela signifie : le plafond limite ce que vous détenez, pas ce que vous payez. Une facture de 400 euros passe même avec 150 euros dans le portefeuille, tant que le compte courant est approvisionné.
Confidentialité de l'euro numérique : qui voit vos paiements ?
Cela dépend si vous payez en ligne ou hors ligne. Pour un paiement hors ligne, les données personnelles de la transaction ne seraient connues, selon la BCE, que de deux personnes : vous et le bénéficiaire. Cela correspond largement à un paiement en espèces.
Pour les paiements en ligne, la BCE assure que l'Eurosystème ne peut identifier ni le payeur ni le bénéficiaire. Votre prestataire de paiement vous connaît en revanche, comme votre banque aujourd'hui lors de chaque paiement par carte, car il doit notamment respecter les règles de lutte contre le blanchiment. Un registre central dans lequel la BCE vérifierait qui a acheté quoi n'est donc pas prévu.
Notre analyse : par rapport au paiement par carte, la version hors ligne de l'euro numérique serait un réel progrès pour la vie privée ; en ligne, il se situe à peu près au niveau du système de paiement actuel. Il n'approche les espèces que hors ligne. Si la confidentialité est votre critère, surveillez surtout si le trilogue introduit un seuil pour les petits paiements anonymes, réclamé au Parlement.
Euro numérique hors ligne : payer sans réseau
Oui, l'euro numérique doit aussi fonctionner sans connexion Internet, et le Conseil et le Parlement sont d'accord sur ce point. Le Conseil précise dans sa position que l'euro numérique doit pouvoir être utilisé en ligne et hors ligne.
Hors ligne signifie : le solde se trouve sur votre appareil, par exemple votre smartphone, et passe directement sur l'appareil du bénéficiaire lors du paiement. Aucun serveur n'a besoin d'être joignable à ce moment-là. C'est utile en zone blanche, lors d'une panne du réseau d'un prestataire ou sur un marché sans connexion stable.
C'est justement cette fonction qui rend l'euro numérique plus résilient que de nombreux moyens de paiement actuels. Si un grand réseau de cartes tombe en panne, il ne reste souvent que les espèces à la caisse. Avec une fonction hors ligne, l'Europe disposerait d'une deuxième solution de secours sous forme numérique.

Combien coûte l'euro numérique, et qui doit l'accepter ?
Pour vous, en tant que consommateur, les fonctions de base sont gratuites : ouvrir un compte ou un portefeuille, alimenter et retirer de l'argent, payer. La BCE le justifie par le fait que l'euro numérique serait un bien public. Les banques peuvent proposer des services supplémentaires et les facturer.
Les commerçants devraient être tenus d'accepter l'euro numérique s'ils acceptent déjà les paiements numériques. La portée des exceptions, par exemple pour les petites entreprises, est encore en négociation dans le trilogue. Pour les frais payés par les commerçants, le Conseil veut un plafond au niveau des moyens de paiement comparables pendant une période de transition d'au moins cinq ans. Ensuite, les frais doivent se fonder sur les coûts réels de l'euro numérique. Ce plafond doit éviter que l'euro numérique coûte plus cher aux magasins, cafés et boutiques en ligne que des moyens de paiement comparables.
À l'inverse, aucune obligation ne pèse sur les consommateurs. Personne n'est tenu d'utiliser l'euro numérique ; c'est une offre à côté des espèces, de la carte et du virement.
Projet pilote de l'euro numérique : qui le teste à partir de 2027
Les tests commencent au second semestre 2027 et durent douze mois, avec une prolongation possible de six mois au plus selon les questions et réponses de la BCE sur le pilote. Pendant le pilote, des employés de la BCE et de 19 banques centrales nationales paient avec une version bêta chez des commerçants sélectionnés, via 36 prestataires de services de paiement que la BCE a retenus parmi plus de 50 candidats, selon sa page consacrée au projet pilote. Sur le plan technique, la version bêta correspond largement à l'euro numérique prévu, mais elle n'a pas cours légal.
L'appel aux commerçants en ligne et mobiles a couru jusqu'au 27 octobre 2026, et la BCE veut annoncer la sélection d'ici début 2027. L'appel de la Bundesbank au commerce physique est encore ouvert : jusqu'au vendredi 20 novembre 2026 à 17 heures, des commerçants expérimentés peuvent se porter candidats pour exploiter, pendant le pilote, un point de vente temporaire sur un site de la Bundesbank à Francfort-sur-le-Main. La participation est volontaire et non rémunérée. Les documents et l'adresse de contact figurent sur la page d'état des lieux de la Bundesbank.
Euro numérique, stablecoins et Bitcoin : la différence
Tous trois sont numériques, mais seul l'euro numérique est adossé à une banque centrale. La BCE trace une frontière nette dans ses réponses : les stablecoins ne sont garantis ni par une banque centrale ni par une autorité publique, et selon la BCE, aucune institution ne se tient derrière les cryptoactifs comme le Bitcoin. Le tableau résume les différences.
| Critère | Espèces | Euro numérique | Compte courant | Stablecoin en euro | Bitcoin |
|---|---|---|---|---|---|
| Émetteur | Eurosystème | Eurosystème | votre banque | entreprise privée | personne, protocole |
| Qui répond | banque centrale | banque centrale | banque, garantie des dépôts jusqu'à 100 000 euros | émetteur, remboursement au pair selon MiCA | personne |
| Cours légal | oui | oui, prévu | non | non | non |
| Utilisable hors ligne | oui | oui, prévu | non | non | non |
| Plafond | aucun | plafond de détention prévu | aucun | aucun | aucun |
| Risque de cours | aucun | aucun | aucun | faible, arrimé à l'euro | élevé |
Pour les stablecoins, l'euro numérique est un concurrent direct, en particulier pour les stablecoins en euro agréés comme jetons de monnaie électronique selon le règlement MiCA. Les plateformes qui opèrent déjà sous les règles MiCA figurent dans notre comparatif des plateformes crypto réglementées. Comment les banques centrales testent les deux formes de monnaie côte à côte, l'exemple de la Banque d'Angleterre le montre dans notre article sur la différence entre l'euro numérique et les stablecoins.
Notre analyse : ce que l'euro numérique signifie pour les investisseurs en cryptomonnaies
Pour le cours du Bitcoin, l'euro numérique n'est pas un signal. C'est un projet de paiement dont l'horizon va jusqu'en 2029, et qui en déduit un mouvement de cours pour les prochaines semaines force le trait. La concurrence qu'il crée se situe ailleurs : du côté des cartes, des applications de paiement et des stablecoins en euro.
Pour les investisseurs qui conservent eux-mêmes leurs cryptoactifs, ce n'est pas non plus une alternative, mais un autre outil. Le plafond de détention en fait un porte-monnaie, pas un coffre-fort. Qui détient du Bitcoin ou de l'Ether sur le long terme les garde toujours au mieux dans son propre portefeuille, et notre comparatif des portefeuilles matériels montre quel appareil vous convient.
L'euro numérique devient intéressant là où crypto et vie quotidienne se rencontrent. Un paiement en euros gratuit, utilisable hors ligne et garanti par une banque centrale fixe la référence à laquelle les stablecoins privés en euro devront se mesurer. Gardez trois échéances en tête : l'accord en trilogue visé d'ici fin 2026, la sélection des commerçants du pilote début 2027 et le lancement du pilote au second semestre 2027.
(Au 2 novembre 2026. Cet article ne constitue pas un conseil en investissement. Les cryptomonnaies sont très volatiles et une perte totale est possible.)
Questions fréquentes sur l'euro numérique
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Plafond de détention de l’euro numérique : ce que la limite prévue change pour votre compte et vos cryptoactifs
- Euro numérique et stablecoins : pourquoi la Banque d’Angleterre teste les deux formes de monnaie dans un seul paiement
- La BCE Se Prépare au Lancement Potentiel de l’Euro Numérique Face à la Révolution Crypto de Trump
- La plateforme Pontes de la BCE est lancée : ce qu’il faut vérifier sur les titres tokenisés
- Euro numérique : la BCE ouvre son projet pilote, deux dates en octobre 2026
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
28 juillet 2026 18:41
La Russie adopte sa propre loi sur le trading crypto, le Sénat américain temporise encore
La loi russe sur les cryptos arrive sur le bureau de Poutine, le CLARITY Act reste bloqué au Sénat. Ce que cet écart signifie pour les cours.

29 août 2024 17:01
DERNIERES NOUVELLES CRYPTO: Russie adopte les paiements en cryptos dans le commerce international
Dès le 1er septembre, la Russie commencera à utiliser les crypto-monnaies pour les paiements internationaux. Cette décision va-t-elle remodeler la dynamique du commerce mondial?
25 avril 2024 18:32

Arrestation des fondateurs de Samourai Wallet: Blanchiment d'argent et Cybercriminalité
Les accusations et les arrestations des fondateurs de Samourai Wallet, Keonne Rodriguez et William Lonergan Hill, ont-elles affecté le marché actuel des crypto-monnaies ?
6 juin 2024 16:17

Prédiction du prix du XRP dans le cadre de la tendance au BURN de Coinbase-XRP
La tendance inhabituelle de Coinbase à brûler du XRP a eu un impact sur le prix du XRP. Quelles sont donc les implications et les sentiments du marché qui façonnent l'avenir du XRP ?
27 juin 2024 14:13
Prédiction du Prix du Bitcoin: Ce tweet va-t-il LANCER le prix du BTC?
Alors que la prédiction du prix du Bitcoin intrigue la communauté des cryptos et que les actualités sur le Bitcoin regorgent d'analyses sur son avenir, un récent tweet est venu ajouter de la confusion au mélange...
28 août 2024 20:43

Dernières nouvelles: Cet été volatil se terminera-t-il par des signes haussiers pour le prix du Bitcoin?
La volatilité estivale du Bitcoin se poursuit! Va-t-il se redresser ou continuer à chuter? Voici l'analyse d'experts, les niveaux clés à surveiller et les prédictions des leaders du secteur.

22 septembre 2026 23:18
Réserves de stablecoins : pourquoi la BCE veut supprimer l’obligation de dépôt bancaire
Le Système européen de banques centrales a déposé le 22 septembre sa réponse à la révision de MiCA et y réclame la fin de l’obligation de détenir 30 à 60 % des réserves de stablecoins en dépôt bancaire. Ce qui se joue derrière, et ce que vous pouvez vérifier sur votre propre jeton.
29 octobre 2026 22:42
La BCE maintient ses taux à 2,50 % et Lagarde annonce son départ
Le conseil des gouverneurs de la BCE laisse ses taux directeurs inchangés : la facilité de dépôt reste à 2,50 %, alors que la hausse des prix atteint 3,8 % dans la zone euro. Le même jour, Christine Lagarde annonce son départ pour le 7 février 2027.
29 octobre 2026 01:30

Bitget Wallet ouvre des comptes en euros : les euros reçus deviennent des USDT ou des USDC
Depuis le 27 octobre 2026, Bitget Wallet donne à ses utilisateurs un numéro de compte en euros et en dollars, et l’application convertit automatiquement les montants reçus en USDT ou en USDC. Ce que cela change pour les virements SEPA, le statut MiCA des deux stablecoins et le délai de détention est expliqué ici.
14 octobre 2026 23:24
37 banques, un agrément : le stablecoin en euros Qivalis ne peut pas encore être lancé
De Nederlandsche Bank a agréé Qivalis comme établissement de monnaie électronique le 14 octobre 2026 ; selon l’entreprise, 37 banques européennes de 15 pays se tiennent derrière le stablecoin en euros prévu. Qivalis ne peut pas encore émettre le jeton, car le livre blanc exigé par le règlement MiCA manque toujours.

3 octobre 2026 20:40
Cours du bitcoin en baisse de 4,4 % en dollars et de 0,5 % en euros : ce qu'il faut savoir
Le bitcoin vaut 84 828 dollars et 75 348 euros samedi soir. En dollars, l'année affiche moins 4,4 %, en euros moins 0,5. D'où vient l'écart, ce que la plateforme ajoute par-dessus et pourquoi le fisc ne connaît que le chiffre en euros.
23 septembre 2026 08:17
SoFi règle ses paiements par carte en stablecoin : ce qu'il faut vérifier
Depuis le 22 septembre 2026, la banque américaine SoFi règle l'intégralité de son activité cartes au moyen de son propre stablecoin, le SoFiUSD, sur le réseau Mastercard. Ce qui distingue ce modèle d'une carte bancaire crypto et les règles qui s'appliqueraient si un acteur européen suivait.
19 septembre 2026 18:41
Licence MiCA de Binance : Lagarde a-t-elle bloqué l'agrément européen ?
Selon le WSJ, Christine Lagarde aurait demandé à la Grèce de refuser la licence MiCA à Binance. Retour sur un dossier où la BCE n'avait aucun pouvoir.
9 septembre 2026 20:30
Le stablecoin en euros de 37 banques arrive sur Ethereum : ce qu’il faut vérifier dès maintenant sur votre jeton en euros
Un consortium de 37 banques européennes a confirmé le 8 septembre qu’il émettra son stablecoin en euros réglementé sur la chaîne publique Ethereum. Ce que cela implique pour la conservation, le remboursement et la garantie des dépôts, et les six points à vérifier dès maintenant sur votre jeton en euros.
19 août 2026 20:54
Registre MiCA des émetteurs de stablecoins : 23 sociétés agréées, 43 livres blancs et deux liens morts
Le registre officiel de l’ESMA recense 23 émetteurs agréés de jetons de monnaie électronique et 43 livres blancs notifiés. Nous avons appelé nous-mêmes chaque adresse de document qui y est déposée et montrons où le répertoire ne mène nulle part.
3 juin 2024 15:39
Solana (SOL) vs Ethereum (ETH): Quelle blockchain a les meilleures monnaies?
La bataille entre Solana et Ethereum pour déterminer quelle blockchain offre les meilleures opportunités d'investissement ne s'arrête jamais. Des noms établis comme SHIB aux étoiles émergentes comme Kai Cat Coin, découvrez où placer vos paris.
8 mai 2024 12:47

Vendre des crypto-monnaies en toute simplicité grâce au partenariat entre BitPay et MoonPay
Alors que le partenariat entre BitPay et MoonPay vise à vendre des cryptos plus rapidement, les utilisateurs s'interrogent sur la sécurité de ces transactions. Voici tout ce qu'il faut savoir...
10 juin 2024 17:45
L'approbation de l'ETF Ripple (XRP) suivra-t-elle celle des ETF Bitcoin (BTC) et Ethereum (ETH)?
Après l'approbation de l'ETF Bitcoin (BTC), puis celle de l'ETF Ethereum (ETH), il n'y a pas longtemps, tout le monde se demande quel sera le prochain Altcoin. Serait-ce le XRP?
12 juin 2024 15:25
Prédiction du prix de l'Ethereum (ETH) pour les scénarios HAUSSIER et BAISSIER
La dernière analyse de l'évolution du cours de l'Ethereum au 12 juin est divisée entre deux scénarios : haussier et baissier. Mais qu'est-ce qui motive chacun d'entre eux, et lequel est le plus susceptible de se produire?
30 mai 2024 00:20
Guide NFT: Comment CRÉER, ACHETER et VENDRE des NFTs en 2024
Qu'est-ce que les NFTs? Quels sont les avantages des NFTs? Comment créer, acheter et vendre des NFTs? Qu'est-ce que les marchés de NFTs? Toutes les questions sont répondues dans ce guide.
19 octobre 2026 11:39
Décision de la BCE : dates jusqu'en 2027 et réaction du bitcoin
Repères : la BCE a maintenu le taux de dépôt à 2,50 % le 29 octobre 2026, la prochaine décision tombera le 17 décembre à 14 h 15. Voici toutes les dates jusqu'à fin 2027, le taux directeur, la succession de Lagarde et la réaction du bitcoin à 15 décisions.
15 mai 2024 13:24
Escroqueries en crypto-monnaies: Comment protéger ses cryptos?
Avec l'augmentation des escroqueries liées aux cryptos, et malgré les efforts internationaux déployés pour combattre ces menaces et protéger les investisseurs, certaines tactiques récentes ont été identifiées, et voici votre guide complet.
23 décembre 2024 20:24

100-1000x Meme Coins : Comment trouver des mèmes avant qu'ils ne deviennent viraux ?
Dans cet article, nous verrons comment trouver ces monnaies à fort potentiel de croissance et ce à quoi il faut faire attention pour éviter les escroqueries.
26 août 2024 10:46
Prédiction du prix de Solana: Une montée en puissance malgré la baisse de l'activité du réseau SOL
Le prix de Solana présente un potentiel d'augmentation significatif, mais la baisse de l'activité du réseau suscite des inquiétudes. Qu'en est-il donc du prix de SOL au début du mois de Septembre?
18 août 2024 20:45
Prédiction du prix de l'Ethereum: Un regard sur les tendances de l'ETH et les cibles futures
Avec une activité de marché minimale et des informations fondamentales limitées, l'Ethereum va-t-il bientôt sortir du lot et quels sont les prochains prix cibles à surveiller?
15 octobre 2026 14:34
489 millions de dollars de liquidations en une heure : où votre levier rompt en premier
Les fermetures forcées ont anéanti quelque 489 millions de dollars en une heure le 15 octobre 2026, soit plus de la moitié du total quotidien de 942 millions. Notre analyse des données du marché à terme d’OKX montre pourquoi l’ether a été plus touché que le bitcoin.
19 septembre 2026 20:19
Binance lance des perpétuels de change à levier 100 : ce qui est permis
Binance lance le 21 septembre un contrat perpétuel sur le dollar américain et le réal brésilien avec un levier pouvant atteindre 100. Pour les particuliers, l'annonce compte moins que la question du levier autorisé et de la règle fiscale applicable aux opérations à terme.
Vous pourriez aussi aimer