
Polkadot plafonne le DOT à 2,1 milliards : pourquoi seuls 392 millions de DOT peuvent encore naître
Le référendum 1710 est exécuté et limite Polkadot à 2,1 milliards de DOT. Sur ce total, 1,708 milliard est déjà émis, et le reste arrivera par paliers qui se réduisent chaque année.


Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Polkadot a plafonné sa masse monétaire pour la première fois. Le référendum 1710 est exécuté, la limite est fixée à 2,1 milliards de DOT, et 1,708 milliard d'entre eux étaient déjà émis au 17 octobre 2026. Il reste donc 392,2 millions de DOT susceptibles de voir le jour, soit 18,7 % du plafond, et ils n'arriveront pas d'un coup mais par paliers qui se réduisent chaque année.
Si vous détenez des DOT, deux choses changent immédiatement : le rendement que vous pouvez attendre du staking, et la quantité face à laquelle votre part sera diluée à l'avenir. Le cours de Polkadot s'établit samedi après-midi à 1,13 dollar, en baisse de 5,5 % sur la veille. La question de l'offre et celle du cours n'ont ce jour-là que peu de rapport entre elles, et c'est précisément là que la plupart des dépêches restent trop courtes.
Le référendum 1710 est exécuté : le plafond de 2,1 milliards de DOT est posé
Le texte s'intitule « Hard Pressure Capped & Stepped Supply Schedule » et porte le statut « Executed » dans la gouvernance de Polkadot. Il met fin au modèle d'émission ouvert que Polkadot suivait depuis son lancement : jusqu'alors, quelque 120 millions de nouveaux DOT apparaissaient chaque année sans qu'aucun chiffre ne soit fixé au sommet. Le texte lui-même est consultable sur le portail de gouvernance : le référendum 1710 sur Polkassembly.
Un plafond n'est pas une fin en soi dans l'univers crypto : il transforme une grandeur ouverte en un chiffre auquel toute émission ultérieure peut se mesurer. Bitcoin procède ainsi depuis l'origine avec ses 21 millions, Ethereum toujours pas. Polkadot pose la limite après coup, et cela n'est possible que parce que les détenteurs peuvent eux-mêmes en décider par le vote.
Ce qui distingue la « total issuance » de l'offre en circulation
Le plafond porte sur la total issuance, c'est-à-dire l'ensemble des DOT jamais émis. L'offre en circulation est pratiquement au même niveau, car Polkadot ne retient quasiment aucun jeton : au 17 octobre, CoinGecko recense 1 707 778 352 DOT en circulation et 1 707 785 370 DOT au total. L'écart d'environ 7 000 unités ne pèse rien à cette échelle, et c'est le total qui compte pour le calcul jusqu'au plafond.
392 millions de DOT restent ouverts, soit 18,7 % du plafond
Le calcul est simple : 2,1 milliards moins 1,708 milliard donnent 392,2 millions de DOT. Au cours du jour de 1,13 dollar, cela représente une contre-valeur d'environ 443 millions de dollars, répartie sur les prochaines décennies. La valeur de marché de l'ensemble des DOT en circulation s'élève à quelque 1,94 milliard de dollars, pour un volume quotidien de 162,8 millions de dollars.
Plus intéressant que le chiffre : le chemin qui y mène, et le texte le décrit avec une précision inhabituelle.
Le plan par paliers : 13,14 % du reste au lieu d'une quantité annuelle fixe
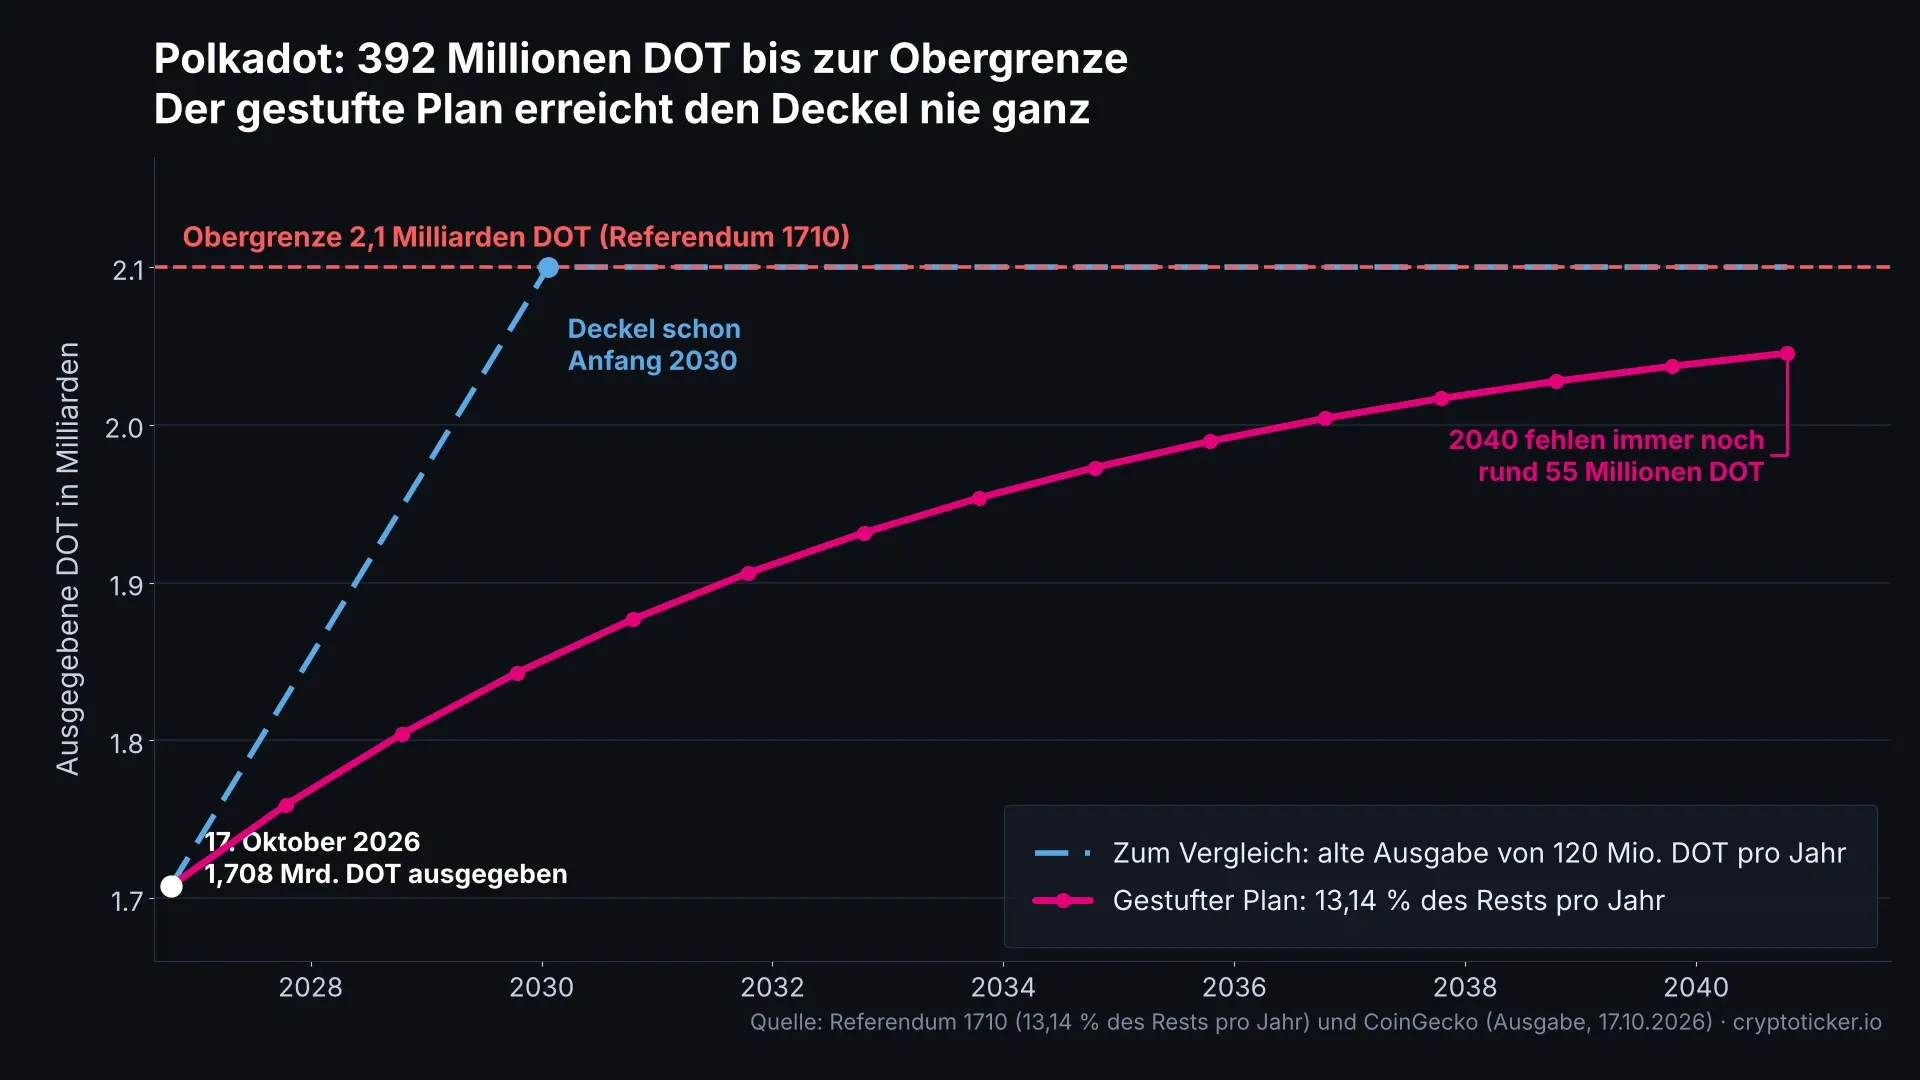
Polkadot n'émet pas la même quantité chaque année. Le texte prévoit que chaque palier émette 13,14 % de la quantité restante, soit 13,14 % de la différence entre 2,1 milliards et la quantité émise à cette date. Comme cette différence diminue à chaque palier, la quantité émise se réduit elle aussi.
Concrètement, pour le prochain palier annuel : 13,14 % de 392,2 millions font 51,5 millions de DOT. L'année suivante, 44,8 millions, puis 38,9 millions, puis 33,8 millions. La courbe s'aplatit et n'atteint jamais exactement le plafond. Même en 2040, il manquera encore selon ce calcul quelque 55 millions de DOT pour l'atteindre.
Pourquoi l'émission est passée de 120 à 55,7 millions de DOT le 14 mars 2026
Le texte évoque comme effet immédiat une coupe de 53,6 % dans l'émission, puis une courbe qui s'aplatit jusqu'au plafond. Le calcul tombe juste : 120 millions de DOT diminués de 53,6 % donnent 55,68 millions, et c'est exactement 13,14 % de la quantité qui manquait encore en mars 2026 pour atteindre le plafond. Les deux indications décrivent donc la même règle sous deux angles, une fois comme coupe unique, une fois comme formule permanente.
Une comparaison s'impose, et elle boite sur un point. Un halving du bitcoin divise l'émission par deux tous les quatre ans, soit une coupe de 50 % d'un seul coup. Le premier palier de Polkadot est allé plus loin, à 53,6 %, mais aucune seconde coupe de cette ampleur ne suivra, seulement une diminution régulière d'environ 13 % par an. Décrire Polkadot comme « plus rare que Bitcoin » pour cette raison revient à comparer une baisse unique à un événement récurrent.
Ce que la blockchain fait des nouveaux DOT
Les DOT nouvellement émis ne disparaissent pas dans le vide. Une partie va en récompense aux validateurs et aux détenteurs qui ont immobilisé leurs DOT, une autre alimente la trésorerie de la blockchain, sur laquelle la gouvernance finance ses projets. C'est de cette trésorerie que proviennent aussi les moyens du projet de stablecoin dotUSD, décidé par le référendum 1944, qui prévoit 2,5 millions de dollars en USDT et 2,5 millions de dollars en DOT pour une réserve de liquidité. La répartition technique de l'émission est décrite dans la documentation du projet : Polkadot Wiki, Learn DOT.
Le taux d'inflation du DOT s'établit à 3,0 % et baisse chaque année
Rapportés à l'offre en circulation d'aujourd'hui, les 51,5 millions de DOT du prochain palier donnent un taux d'inflation de 3,02 %. L'année suivante, 2,54 %, puis 2,16, puis 1,83. À partir du milieu des années trente, la valeur passe sous le pour cent. C'est le véritable levier du texte, car un taux d'inflation agit de la même façon sur chaque détenteur, qu'il bouge ses DOT ou non.
Le chiffre ne vaut toutefois que comme étalon, pas comme promesse de cours. Une année à 3 % d'émission peut voir un cours monter ou descendre, selon la demande qui lui fait face. L'émission dit combien d'unités nouvelles sont offertes ; leur prix se décide de l'autre côté du marché.
Ce que la baisse de l'émission fait au rendement du staking
Les récompenses de staking chez Polkadot proviennent majoritairement de l'émission courante. Quand l'émission baisse, le montant réparti entre les DOT immobilisés baisse aussi. Une seconde grandeur intervient : plus il y a de DOT immobilisés au total, plus la part de chacun se réduit. Les deux évoluent dans le même sens si le plan produit son effet et si le taux d'immobilisation reste stable.
En pratique, le rendement nominal sur les DOT immobilisés a plus de chances de se réduire que d'augmenter dans les prochaines années. Qui choisit aujourd'hui une plateforme pour ses récompenses doit donc regarder la commission prélevée entre la récompense et le versement. Avec un rendement nominal qui glisse au fil des ans des valeurs à deux chiffres vers des valeurs à un chiffre, un taux élevé en dévore une part croissante. Un coup d'œil au comparatif des plateformes de staking montre l'écart entre les taux.
La période de déblocage est le second réglage
Chez Polkadot, les DOT immobilisés ne sont pas disponibles immédiatement. Après le déblocage court un délai d'attente pendant lequel les unités ne produisent pas de récompenses et ne peuvent pas être vendues. Qui travaille sur des mouvements de cours à court terme doit connaître ce délai avant d'immobiliser ; c'est la raison pour laquelle une position de staking et une position de négociation devraient rarement être la même.
Cours de Polkadot à 1,13 dollar : 9,9 % de baisse en sept jours
Samedi après-midi, le DOT cote 1,13 dollar, soit environ 1,01 euro. Sur 24 heures, la baisse atteint 5,5 %, sur sept jours 9,9 %. Sur 30 jours, en revanche, la hausse est de 9,5 %, et sur douze mois la baisse de 61,1 %. Les chiffres proviennent de CoinGecko, au 17 octobre.
Le 15 octobre, le cours à cet endroit s'établissait à 1,08 dollar, comme le rappelle notre article sur l'ETF Polkadot et l'ETP allemand. Depuis, le DOT a gagné un bon 4,6 %, bien que les dernières 24 heures aient été nettement négatives. La semaine n'a donc pas été une descente en ligne droite, mais une reprise suivie d'un repli.
L'écart avec le plus bas et le plus haut historiques
Le plus bas historique s'est inscrit le 18 août 2026 à 0,727 dollar. Le cours du jour en est éloigné d'environ 55 %. Du plus haut historique de 54,98 dollars de novembre 2021, le DOT est en revanche distant de 97,9 %. Les deux chiffres se lisent ensemble : la reprise depuis août est réelle, mais elle ne change pas grand-chose à l'ampleur de la chute antérieure.
Les seuils de 1,20 et 1,13 dollar relevés dans la séance
Deux valeurs servent de repère à court terme ce jour-là, et toutes deux proviennent de la séance elle-même et non d'une estimation. Le plus haut du jour est de 1,20 dollar, le plus bas de 1,13 dollar. Le cours actuel se tient donc pratiquement sur le plus bas du jour, ce qui signifie que le mouvement de baisse n'avait pas encore tourné au moment de la mesure.
Le seuil de 1,20 dollar est intéressant pour la même raison : c'est là que le cours a tourné à la baisse ce jour-là. Tant que le DOT reste en dessous, la séance est techniquement inchangée. Ces seuils n'expliquent pas les 9,9 % de la semaine, ils décrivent seulement où les échanges ont eu lieu.
Récompenses de staking et délai de détention : ce que voit le fisc avec le DOT
C'est ici que la question de l'offre devient concrète pour les investisseurs allemands, car les récompenses de staking ne sont pas une plus-value de cours. Elles arrivent pendant que vous détenez, et le fisc les enregistre l'année de leur encaissement. Elles sont valorisées au cours du moment de l'encaissement, et comme Polkadot distribue à intervalles rapprochés, une année produit une longue liste d'encaissements individuels, chacun avec son propre cours.
La vente ultérieure de ces mêmes DOT s'examine séparément. Là, c'est l'écart entre la valeur d'acquisition et la valeur de cession qui compte, et c'est là que s'applique le délai de détention d'un an, pour autant qu'il subsiste sous sa forme actuelle. Le ministère allemand des Finances s'est montré réservé sur ce point ces derniers temps ; nous suivons en continu l'état de la réforme envisagée.
Pourquoi une émission en baisse ne simplifie pas la comptabilité
On pourrait supposer qu'une émission plus faible signifie moins de travail. Ce n'est pas le cas : le nombre d'encaissements reste le même, seul leur montant diminue. Qui n'enregistre pas ses récompenses au fil de l'eau se retrouve en fin d'année devant le même travail qu'auparavant, avec des chiffres plus petits. Un enregistrement automatique tout au long de l'année fait gagner plus de temps ici que n'importe quel calcul en mars.
Conservation sous MiCA : portefeuille personnel, plateforme ou titre financier
Pour la conservation, trois voies sont usuelles en Allemagne, et elles se distinguent précisément sur la question de savoir si vous pouvez produire des récompenses. Dans votre propre portefeuille, vous gardez les clés et pouvez immobiliser directement ; la responsabilité de la sauvegarde vous incombe entièrement. Par une plateforme agréée sous MiCA, le chemin est plus confortable, la plateforme détient les clés et prélève une commission pour l'immobilisation.
La troisième voie est un produit coté en Bourse sur le DOT. Vous achetez alors un titre financier plutôt que la cryptomonnaie, et les récompenses de staking ne vous parviennent généralement pas directement sous cette forme. En contrepartie, la gestion des clés disparaît. La bonne voie dépend donc moins du cours que de l'importance que les récompenses ont pour vous.
Notre appréciation : un plafond sans demande reste une grandeur de calcul
Du point de vue de la rédaction, le référendum 1710 est la décision de tokenomics la plus propre que Polkadot ait prise jusqu'ici, et elle ne résout pourtant pas le problème du cours. Les preuves figurent dans le même jeu de données : la coupe de 53,6 % s'applique depuis le 14 mars 2026, et depuis cette date le DOT n'est pas monté, il est tombé en août à un plus bas historique de 0,727 dollar. Une raréfaction de l'offre suppose une demande qui vienne à sa rencontre ; à défaut, le plafond reste un chiffre dans la documentation.
La perspective temporelle plaide en sens inverse. Le plan agit sur des décennies, et le taux d'inflation passe sous le pour cent au milieu des années trente. Qui détient du DOT sur une telle durée obtient une dilution prévisible, ce qui n'existait pas auparavant. Pour les prochains mois, en revanche, le texte ne fournit aucun argument, et le lire comme un déclencheur de cours revient à l'étirer. La perte totale reste possible avec toute cryptomonnaie.
Le plafond d'offre de Polkadot : 392 millions de DOT par paliers toujours plus petits
Que vos DOT produisent ou non des récompenses se décide à l'immobilisation. Au-delà, trois étapes ont du sens dans cette configuration :
- Enregistrez les encaissements au fil de l'eau plutôt que rétroactivement. Chaque récompense a besoin d'une date, d'une quantité et du cours au moment de l'encaissement. Les outils qui le consignent automatiquement figurent dans le comparatif des logiciels fiscaux et suiveurs de portefeuille.
- Vérifiez le délai de détention avant de vendre. Pour la plus-value, c'est le jour de l'acquisition qui compte, pas celui de la dernière récompense. La façon dont le législateur traite actuellement le délai d'un an figure sur notre page consacrée au délai de détention des cryptos et à sa réforme envisagée.
- Tranchez la question de la conservation avant la prochaine immobilisation, pas après. Qui immobilise lui-même a besoin d'une gestion sûre des clés, et le déblocage prend du temps. Les appareils envisageables figurent dans le comparatif des portefeuilles matériels.
(Au 17 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur Polkadot
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Le vote 1954 de Polkadot est à 73 % contre : ce qui se cache derrière le mandat du DOT DAO
- 2,77 % par an contre 28 jours de blocage : pourquoi la période de retrait pèse plus lourd que le rendement
- Le cours du polkadot rebondit de 43 % : ce qui se cache derrière la hausse du DOT
- Le Polkadot est-il un bon achat au cours actuel ?
- Exploit Hyperbridge : Un faux minting de Polkadot $DOT provoque un Flash Crash de 20 millions $
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
October 15, 2026 5:26 PM
L'ETF Polkadot atteint 11,57 millions de dollars : le fonds américain face à l'ETP européen
Le premier fonds au comptant américain sur le DOT gère 11,57 millions de dollars après sept mois et traite 111 586 dollars en une journée, soit 0,069 % du marché au comptant. Les investisseurs en Allemagne ne peuvent pas l'acheter, et la voie qui leur reste coûte huit fois plus cher.

August 15, 2024 6:51 PM
Prédiction du prix de l'Ethereum dans un paysage dynamique, de l'augmentation de l'offre aux investissements baleines
Voici les dernières informations sur l'offre croissante d'Ethereum, pourquoi les baleines regardent Mpeppe, et les prédictions de prix des experts signalant de nouveaux sommets historiques pour le prix de l'ETH.
July 7, 2024 12:07 PM
Prédiction du prix du DOT: Jusqu'où le prix du Polkadot peut-il s'échanger en Juillet?
Curieux de savoir où se dirige le prix de Polkadot ce mois-ci ? Notre dernière analyse se penche sur les facteurs qui déterminent la valeur du DOT.
October 9, 2026 8:36 AM
Polkadot lance dotUSD sans émetteur : pourquoi MiCA en exige un
Polkadot a lancé son propre stablecoin dotUSD sur le mainnet le 8 octobre 2026, sans émetteur et piloté par les détenteurs de DOT. Le même jour, l’ESMA demande aux prestataires régulés de solder sous trois mois les stablecoins non conformes à MiCA.

October 8, 2026 5:54 PM
Cours du dogecoin à 0,087 dollar, 13,55 millions de nouveaux DOGE par jour : garder ou vendre ?
Le dogecoin cote 0,087 dollar et a perdu 8,1 % en sept jours. Chaque jour, 13,55 millions de nouvelles pièces sont créées et, contrairement à l’Ethereum, il n’existe aucune contrepartie pour les détenteurs.

October 3, 2026 2:33 PM
NEAR avant le vote sur la baisse de l’émission à 1,6 % : pourquoi le cours recule
Une proposition du forum de gouvernance de NEAR ramènerait l’émission annuelle maximale de 2,5 à 1,6 % sur 24 mois et ferait tomber le rendement du staking de 5,4 à quelque 3,5 %. Le cours perd 5,65 % le 3 octobre, pour une autre raison.
October 16, 2026 8:19 AM
ETF de staking : la SEC doit trancher avant le 15 novembre, et l’Europe a le produit depuis janvier
La SEC doit statuer avant le 15 novembre 2026 sur le premier fonds américain adossé à un jeton de liquid staking, et elle ne peut plus repousser l’échéance. En Europe, le même produit est en rayon depuis janvier, avec un encours de 1,19 million de dollars.
October 7, 2026 8:27 PM
De 2,1 à 2,7 % par an pour le staking Cardano : 170 ADA de frais de pool fixent l’écart
Le staking de Cardano rapporte 2,74 % brut par an et 2,12 % net en moyenne. D’où vient le pot de récompenses, pourquoi 170 ADA de frais de pool amputent de près de moitié le rendement des petits pools, et quand arrive le premier crédit.
October 5, 2026 5:39 AM
Le réseau Ethereum verse 2,66 %, l’investisseur en touche un peu plus de 2,2
Le réseau Ethereum verse environ 2,66 % par an, et un peu plus de 2,2 % parviennent à l’investisseur via Lido et Rocket Pool. D’où vient l’écart, combien de temps dure la sortie et ce qui s’applique fiscalement en Allemagne.
September 12, 2026 8:13 PM
Commission de staking Ethereum : ce que 14 prestataires prélèvent sur vos récompenses
Le 12 septembre 2026, nous avons consulté les pages de staking de 14 prestataires Ethereum et relevé le taux de commission qui y figure. Cinq seulement annoncent un chiffre précis, et l’éventail va de zéro à cinquante pour cent.
October 10, 2026 8:49 PM
252 402 ETH de marge en moins dans le staking : l'ether à 2 507 dollars et 24 jours d'attente dans les deux files
L'ether cote 2 507 dollars samedi après-midi, tandis que quelque chose se déplace dans les files d'attente du staking : l'avance de la file d'entrée sur la file de sortie a fondu de 252 402 ETH depuis le 4 octobre. Ce que les 24 jours d'attente dans les deux sens signifient pour votre engagement, et pourquoi une file pleine ne soutient pourtant pas le cours.
October 10, 2026 8:38 AM
Le vote Cardano sur la commission minimale de 75 ADA est à 34 % : ce qu’il faut savoir avant le 11 octobre
La baisse de la commission minimale des pools de staking de 170 à 75 ADA est à 34,45 % d’approbation, alors qu’il en faut 67 %. L’échéance tombe le 11 octobre à 21 h 44 UTC, et pour les petits pools c’est toute la distribution qui en dépend.
October 10, 2026 5:26 AM
Staking Solana à 74,6 %, 18 validateurs détiennent la minorité de blocage : que faire maintenant
Sur les SOL en circulation, 438,97 millions d'unités sont délégués, soit 74,6 %. Une interrogation directe des nœuds Solana montre le petit nombre de validateurs qui font la différence et ce qu'il reste du rendement.
October 1, 2026 2:16 AM
21Shares verse les revenus de staking de cinq fonds : distribution américaine face à la capitalisation sur Xetra
21Shares a versé des revenus de staking pour cinq fonds de staking américains, avec le 30 septembre 2026 pour date de paiement. Les ETP européens de la même maison sur Xetra ne distribuent rien : conséquences sur les frais, les intérêts composés et votre déclaration fiscale.
September 30, 2026 11:17 AM
Prévision Ethereum : 1,6 million d’ETH attendent 28 jours leur activation, comment procéder
1 603 958 ETH patientent dans la file d’entrée du staking Ethereum et attendent près de 28 jours leur activation. Ce que cette offre immobilisée signifie pour les niveaux de cours, pour votre rendement et pour le seuil de 256 euros du fisc allemand.
September 10, 2026 2:15 AM
Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.
August 31, 2026 11:30 AM
Le rendement du staking Solana baisse : ce que le vote change pour votre staking de SOL
Les validateurs ont divisé par deux l'émission nouvelle de SOL, mais rejeté la destruction de frais censée compenser. Ce que cela signifie pour votre rendement de staking, à partir de quand et ce qu'il faut vérifier.
August 20, 2026 8:41 AM
File d'attente du staking Ethereum : 2,23 millions d'ETH patientent environ 39 jours avant activation
Le 17 août 2026, 2 229 411 ETH se trouvaient dans la file d'entrée d'Ethereum, tandis que la file de sortie comptait exactement deux validateurs. Nous avons mesuré les deux files directement sur la chaîne et calculé ce que l'attente signifie pour la récompense de la première année.
August 19, 2026 5:26 AM
ETP de staking : distribution, capitalisation et la question fiscale en Allemagne
Fidelity a déposé auprès de la SEC une demande visant à staker l’ether de son ETF et à en verser les produits en numéraire chaque trimestre. Les ETP de staking européens conservent au contraire le rendement dans le produit, et pour vous cette différence décide du moment de la perception, des frais et de l’impôt.
August 12, 2026 2:18 AM
Staking et MiCA : quels prestataires doivent être agréés et comment vos récompenses sont imposées
Le règlement MiCA ne connaît pas le staking comme un service à part entière, et pourtant de nombreuses offres restent soumises à agrément. Ce texte montre quels modèles exigent une licence, pourquoi l’échéance allemande tombait au 31 décembre 2025 et comment les récompenses sont imposées.

December 18, 2024 9:42 AM
Le staking de Magic Eden expliqué : staking du $ME et récompenses en USDC
Depuis février 2026, les stakers de $ME se partagent 7,5 % des revenus de Magic Eden sous forme de récompenses mensuelles en USDC. Comment fonctionne le staking aujourd’hui, comment fonctionnait l’ancien système de quêtes et à quoi faire attention.
October 14, 2026 8:40 PM
L'inflation américaine monte à 3,7 %, le taux sous-jacent dépasse les prévisions : ce qui compte maintenant pour le bitcoin
Les prix à la consommation américains ont progressé de 3,7 % en septembre, le taux sous-jacent de 2,6 %. Les deux valeurs sont ressorties au-dessus des prévisions, deux semaines avant la décision de la Fed du 28 octobre.
October 9, 2026 2:42 AM
Staking de bitcoins chez Babylon, 40 573 BTC dans le protocole : ce que la récompense en BABY change pour votre rendement
Babylon abrite 40 573 bitcoins ; un an plus tôt, le capital bloqué valait plus du double. La récompense arrive en BABY, un jeton qui cote 92 % sous son plus haut.
October 4, 2026 11:16 PM
Cours de l'Ethereum à 2 702 dollars : prochain objectif 2 775, mais 812 887 ETH attendent la sortie
L'Ethereum cote 2 702 dollars dimanche soir, soit 2,7 % sous le sommet de septembre de 2 775,17 dollars. Dans le même temps, 812 887 ETH figurent dans la file de sortie du staking, et le chemin vers la sortie dure quelque 22 jours, balayage compris.
October 1, 2026 5:31 PM
Solana perd 11,1 millions de dollars des ETF américains : les raisons
Les ETF au comptant américains sur Solana ont perdu 11,1 millions de dollars en net le 30 septembre, mettant fin à une semaine record de 188 millions de dollars. Le cours s'établit à 117,66 dollars, et le basculement vers Alpenglow passe en octobre par des limites d'époque plutôt que par une date.
October 1, 2026 5:18 PM
Incident de sécurité chez MetaMask : les validateurs Ethereum sortent d'ici au 7 octobre, comment vérifier votre exposition
MetaMask a confirmé un incident de sécurité touchant une partie de son infrastructure et retire du réseau les validateurs Ethereum concernés. Le préjudice chiffré atteint 0,36 ETH, tandis qu'une mise de 523 000 ethers est immobilisée selon une estimation.
October 1, 2026 8:27 AM
L'inflation sous-jacente américaine tombe à 3,0 % : ce que cela change avant la décision de la Fed du 28 octobre
L'inflation sous-jacente américaine s'est établie à 3,0 % en août, nettement sous le taux attendu. Cela déplace l'anticipation pour la réunion de la Fed du 28 octobre et décide en partie de l'air que le cours du Bitcoin aura au quatrième trimestre.
Vous pourriez aussi aimer