
ETF Solana à Hong Kong à 0,6 % : ce que cela change pour les investisseurs européens
Hong Kong lance son deuxième ETF au comptant sur Solana, avec 0,6 % de frais de gestion. Vous ne pouvez pas l'acheter depuis l'Europe, mais le chiffre éclaire les coûts européens : sur Xetra, un point de pourcentage entier par an sépare deux enveloppes Solana.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
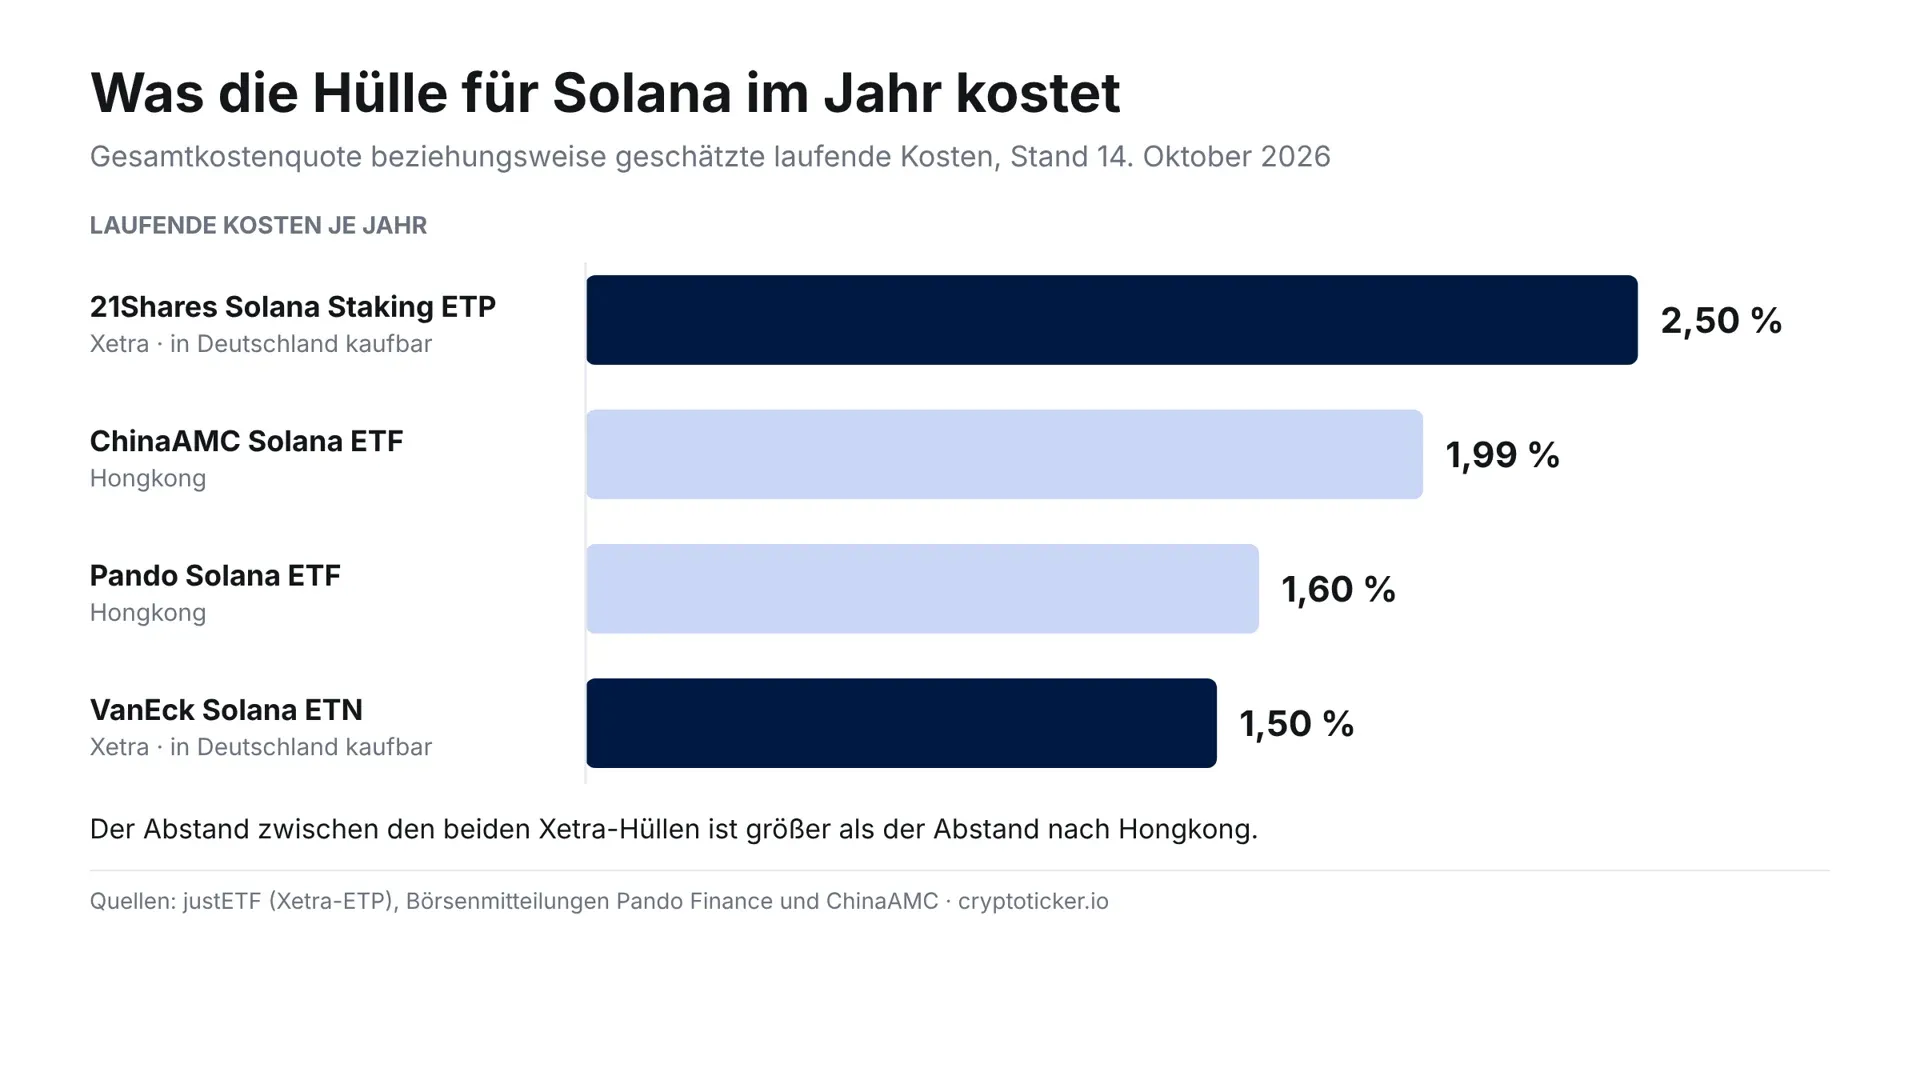
Le deuxième ETF au comptant sur Solana a été lancé le 13 octobre à Hong Kong par Pando Finance, sous le code 02831. Les frais de gestion s'élèvent à 0,6 % par an. Vous ne pouvez pas acheter ce produit depuis l'Europe. Le chiffre reste néanmoins important, car il montre l'ordre de grandeur atteint par le coût d'une enveloppe Solana. Sur Xetra, l'écart va de 1,50 à 2,50 % par an, et sur dix ans cette différence coûte plus cher que n'importe quel mouvement de séance.
Pando cote le deuxième ETF Solana au comptant de Hong Kong
Le fonds a été introduit à la Bourse de Hong Kong après une période de souscription allant du 6 au 12 octobre. Il devient ainsi le deuxième ETF au comptant sur Solana de la place après le produit de ChinaAMC, et le troisième produit boursier de Pando Finance adossé à une seule cryptomonnaie, après Bitcoin et Ethereum.
La construction reste volontairement simple. Le fonds peut détenir jusqu'à 100 % de sa valeur liquidative en SOL, mais il renonce aux dérivés et à l'effet de levier. Il ne pratique pas non plus le staking et se prive donc des primes de réseau qu'une position en Solana peut rapporter. La référence retenue est le CME CF Solana Dollar Reference Rate à la clôture Asie-Pacifique. HashKey Exchange assure la négociation des coins, HashKey Custody Services la conservation, et BOCI-Prudential Trustee intervient comme dépositaire fiduciaire.
Un ETF au comptant est un fonds coté qui achète et conserve réellement la cryptomonnaie, au lieu de répliquer son cours par des contrats à terme. Le prix de la part suit donc directement le cours du coin, déduction faite des frais courants.
0,6 % de gestion et 1,6 % de frais courants sont deux chiffres distincts
Les frais de gestion ne représentent qu'une partie de la facture. Pando estime les frais courants totaux à 1,6 % par an. L'écart avec les 0,6 % provient de la conservation, de la fonction fiduciaire, de l'audit et des frais annexes de négociation, que le fonds prélève également sur ses actifs. Chez ChinaAMC, 0,99 % de frais de gestion côtoient 1,99 % de frais totaux estimés.
Comparer deux produits revient donc à retenir le ratio de frais totaux, et non les frais de gestion. Le premier chiffre ouvre chaque communiqué ; le second décide du rendement. En Europe, cette grandeur porte le nom de total expense ratio, en abrégé TER, et elle englobe tous les frais prélevés en continu sur le produit.
Pourquoi le fonds de Hong Kong reste hors de portée
Un ETF agréé à Hong Kong ne peut pas être commercialisé auprès des investisseurs particuliers dans l'Union européenne. Les courtiers allemands ne référencent donc pas ces produits. La même règle vaut pour les ETF américains au comptant sur Solana : ces fonds ne respectent pas les exigences européennes de commercialisation, et un compte-titres allemand ne les affiche même pas.
En Europe, la voie passe par des titres de créance cotés, appelés ETP ou ETN selon l'émetteur. Juridiquement, il ne s'agit pas de fonds mais d'obligations au porteur garanties, adossées à de vrais coins déposés chez un conservateur. En pratique, vous les achetez comme une action depuis votre compte-titres habituel. Les produits concernés et les points à surveiller sur la garantie figurent dans l'aperçu des ETF crypto en Allemagne.
ETP Solana sur Xetra : 1,50 % contre 2,50 %
Deux grands produits Solana se côtoient sur Xetra, séparés par un point de pourcentage entier par an. Le 21Shares Solana Staking ETP (ISIN CH1114873776, code ASOL) coûte 2,50 % par an et pèse environ 588 millions d'euros. Le VanEck Solana ETN (ISIN DE000A3GSUD3, code VS0L) coûte 1,50 % et détient environ 76 millions d'euros.
La répartition est frappante : le produit le plus cher concentre environ huit fois plus d'argent. Une partie de cet écart se justifie, car le produit de 21Shares pratique le staking et reverse une part des primes de réseau aux investisseurs, ce qui peut compenser au moins en partie les frais plus élevés. Ce qui compte, c'est donc le solde après frais et après primes, et ce chiffre figure dans le document d'information, pas dans la publicité.
21Shares a par ailleurs lancé un produit Solana moins cher, le Core Staking ETP (ISIN CH1385084384). Au lancement, l'émetteur annonçait un ratio de frais totaux de 0,35 %. Comme les grilles tarifaires évoluent et que les comparateurs ont récemment affiché des valeurs divergentes, vérifiez le taux en vigueur dans le document de l'émetteur avant d'acheter.
Comment les frais réduisent une position en Solana
Dans un produit adossé physiquement, les frais ne sont pas débités de votre compte. Le gestionnaire les prélève sur les avoirs déposés. Chaque part représente donc un peu moins de coins chaque année. Le cours du titre n'en baisse pas, mais le droit sur les SOL diminue, et il diminue sans bruit.
En chiffres : à 2,50 % par an, il reste au bout de dix ans 77,6 % de la quantité de coins initiale ; à 1,50 %, il en reste 86,0 %. La différence atteint 8,3 points de pourcentage. Sur un placement de 10 000 euros et à cours inchangé, cela représente environ 834 euros, le coût du seul choix de l'enveloppe. La première année, l'écart reste modeste, 250 euros contre 150, mais il s'applique chaque année suivante à un encours déjà réduit.
Ce calcul théorique suppose un cours inchangé et laisse de côté les primes de staking. Il ne montre pas ce que rapporte le placement, mais ce que l'enveloppe consomme, quel que soit le sens du marché.
Le délai de détention du paragraphe 23 EStG ne vaut qu'en dehors de l'enveloppe
C'est ici que la question des coûts bascule. Si vous détenez vos SOL directement, dans votre propre portefeuille ou sur une plateforme, le paragraphe 23 de la loi allemande relative à l'impôt sur le revenu s'applique. En cas de vente après plus d'un an de détention, le gain est exonéré, quel que soit son montant. À l'intérieur de l'année, un seuil d'exonération de 1 000 euros s'applique à l'ensemble des cessions privées. Le ministère fédéral allemand des Finances a confirmé cette ligne dans sa circulaire du 6 mars 2025.
Un seuil d'exonération fonctionne en tout ou rien. Un euro au-dessus, et la totalité du gain devient imposable, pas seulement la part excédentaire. Le délai se compte au jour près : un achat le 15 mars autorise une vente exonérée au plus tôt le 16 mars de l'année suivante.
Avec un ETP ou un ETN, ce traitement n'est pas garanti. Selon l'opinion dominante, l'application du délai d'un an dépend de la présence d'un droit à la livraison des coins réels dans le titre. Sans ce droit, une imposition comme revenu de capitaux au titre du paragraphe 20 EStG est l'issue la plus probable, soit 25 % de prélèvement libératoire majoré de la contribution de solidarité, même après dix ans. Une clarification par la plus haute juridiction manque encore pour toutes les variantes de produits. Tranchez ce point avant d'acheter, dans le prospectus du titre et, en cas de doute, avec votre conseiller fiscal, car il pèse en général plus lourd qu'un point de frais.
Revenus de staking et seuil d'exonération de 256 euros
Détenir du Solana en direct permet de mettre les coins en staking et d'en percevoir des primes de réseau. Sur le plan fiscal, ces primes constituent d'autres revenus au sens du paragraphe 22 numéro 3 EStG et sont imposées au taux personnel l'année de leur perception. Un seuil d'exonération propre de 256 euros s'applique, distinct des 1 000 euros du paragraphe 23.
Deux points sont régulièrement confondus. D'abord, le staking ne prolonge pas le délai de détention des coins engagés. Le délai de dix ans autrefois discuté est écarté ; la circulaire ministérielle de 2025 s'en tient expressément à un an. Ensuite, les primes reçues ouvrent leur propre délai d'un an à compter du jour de leur perception : ce sont donc des coins neufs avec un compteur neuf. Qui perçoit des primes régulièrement a besoin d'un relevé propre pour chaque entrée, et c'est précisément le rôle des logiciels fiscaux et outils de suivi de portefeuille. Les différences entre les offres de staking apparaissent dans l'aperçu des plateformes de staking.
Ce que les sorties des fonds américains disent de la demande
L'ouverture à Hong Kong tombe dans une semaine où l'argent institutionnel s'est retiré ailleurs. Les ETF américains au comptant sur Solana ont enregistré 24,8 millions de dollars de sorties nettes sur la semaine du 5 au 9 octobre, la première semaine négative après 14 semaines de collecte. Le fonds BSOL de Bitwise en représente la plus grande part, environ 21 millions de dollars. Nous avons détaillé ces chiffres le 11 octobre.
La tendance ne s'est pas inversée depuis. Le 12 octobre a ajouté 0,7 million de dollars de sorties, portant la série à six séances consécutives. Pour situer l'ordre de grandeur, les ETF américains au comptant sur Bitcoin et Ethereum ont vu partir ensemble environ 1,22 milliard de dollars sur la même période. Cela plaide pour un retrait général des fonds crypto plutôt que pour un problème propre à Solana.
Mercredi à la mi-journée, le SOL se négocie autour de 106,62 dollars, soit 95,24 euros, en baisse de 0,6 % sur la veille et 63,6 % sous son record de 293,31 dollars (données CoinGecko). Le cours est ici le prétexte, pas la nouvelle. La nouvelle, c'est que l'offre d'enveloppes s'étoffe pendant que la demande faiblit.
Notre appréciation : l'enveloppe est une question de coûts, pas de cours
Du point de vue de la rédaction, le chiffre le plus intéressant de la semaine n'est pas le 0,6 de Hong Kong, mais la répartition sur Xetra. Que près de 588 millions d'euros soient placés dans le produit à 2,50 % et environ 76 millions dans celui à 1,50 % ne s'explique qu'en partie par les primes de staking. Beaucoup indique que la notoriété et l'antériorité de la cotation pèsent plus lourd que le ratio de frais.
Une objection sérieuse mérite d'être entendue : un produit de staking aux frais plus élevés peut faire mieux qu'un produit moins cher sans staking, une fois les primes comptées. Cette hypothèse ne se vérifie que dans le résultat net publié par chaque document d'information, pas dans les frais seuls. L'écart de 1,50 à 2,50 % est établi, la différence de taille des fonds est établie, et le calcul sur dix ans est établi. Ce qui n'est pas établi, c'est que l'enveloppe la plus chère justifie son supplément. Nous apprécions la situation et ne formulons aucune recommandation d'achat ou de vente.
Frais des ETP Solana : 1,50 % contre 2,50 % pèsent sur dix ans
- Cherchez dans le document d'information de votre produit le ratio de frais totaux plutôt que les frais de gestion. Les enveloppes négociables en Allemagne figurent dans l'aperçu des ETF crypto en Allemagne.
- Vérifiez dans le prospectus si votre ETP comporte un droit à la livraison des coins. C'est de là que dépend l'accès au délai d'un an. Le relevé de chaque achat et de chaque entrée est assuré par des logiciels fiscaux et outils de suivi de portefeuille.
- Comparez avec l'achat direct : détenir ses SOL soi-même pendant plus d'un an évite tous frais annuels et, au titre du paragraphe 23 EStG, tout impôt sur le gain. Pour le lieu de négociation, consultez l'aperçu des plateformes crypto.
(Au 14 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur les ETF et ETP Solana
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- ETF XRP, ETF Solana, ETF Ethereum : ce que vous pouvez vraiment acheter en Allemagne
- ETP Zcash : ce qu’il faut vérifier côté courtier, frais et fiscalité
- 21Shares verse les revenus de staking de cinq fonds : distribution américaine face à la capitalisation sur Xetra
- Le Bitwise Lighter Staking ETP arrive sur Xetra : ce qu’il faut vérifier sur BLIT avant d’acheter
- Autorisation des ETF crypto aux États-Unis : pourquoi la SEC réécrit ses règles pour les fonds de staking et d’altcoins
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
October 5, 2026 2:42 AM
Crypto chez comdirect : 29 certificats sans frais d’ordre en versements programmés, mais pas une seule crypto
comdirect place les cryptos dans le compte-titres sous forme de certificat et non de crypto. Notre décompte du 4 octobre 2026 recense 29 titres de cinq émetteurs sur 12 cryptomonnaies. À l’achat ponctuel, le minimum de 9,90 euros représente 9,90 % pour 100 euros placés ; en versements programmés, les 1,5 % tombent jusqu’à la fin de 2027.
October 4, 2026 5:18 AM
La SEC autorise six ETP à levier 3x sur le bitcoin et l’ether : comment vérifier le calcul quotidien
La SEC a autorisé le 2 octobre 2026 la cotation de six produits de bourse à levier triple, dont les premiers sur le bitcoin et l’ether. Rien ne se négocie encore, et pour les comptes-titres allemands un obstacle propre s’applique.
September 24, 2026 5:22 AM
Options sur les ETF crypto : ce que l'échéance SEC du 27 septembre change pour votre ETP
Le 27 septembre expire à la SEC un délai de 45 jours portant sur un dossier qui autoriserait pour la première fois les options sur ETF crypto par un test réglementaire plutôt que par des autorisations au cas par cas. Rien ne change ce jour-là dans votre compte-titres, mais l'écart de cotation de votre ETP, lui, se mesure.

September 21, 2026 2:13 PM
L'Ethereum monte, l'argent des ETF s'en va : ce que les détenteurs d'ETH doivent vérifier
Les fonds américains sur l'ether ont perdu 140 millions de dollars sur la semaine close le 18 septembre, mettant fin à quatre semaines de collecte. Le cours de l'ETH gagne malgré tout un bon 5 %.
October 2, 2026 11:20 PM
Dogecoin passe sous 0,093 dollar : le fonds BWOW convertit tous ses DOGE en liquidités le 14 octobre
Le Dogecoin coûte 0,0914 dollar vendredi soir et a perdu 3,4 % en 24 heures. Le 14 octobre, le fonds américain BWOW vend l’intégralité de sa position, et le même jour le conseil des ministres allemand examine la réforme de la fiscalité crypto.
September 27, 2026 5:15 AM
Les ETF Bitcoin font repasser le bilan 2026 au vert : comment savoir si la demande tient
Les ETF Bitcoin au comptant américains ont collecté environ 2,4 milliards de dollars sur la semaine close le 25 septembre, la meilleure depuis octobre 2025, ce qui fait repasser le cumul annuel 2026 au vert. Pourquoi la collecte quotidienne a reculé de 87 % au sein de cette même semaine, et ce qu'il faut vérifier sur la voie d'achat, la durée de détention et la conservation.

September 26, 2026 5:31 AM
Le NEAR ETF NRR est admis : ce qu'il faut vérifier en Allemagne à la place
La SEC a rendu effectif l'enregistrement du Bitwise NEAR ETF le 24 septembre et le NYSE Arca a approuvé la cotation sous le symbole NRR. Le prospectus exclut la distribution hors des États-Unis : voici les voies qui vous restent en Allemagne.
September 25, 2026 2:32 PM
ETP de staking NEAR au-delà de 100 millions de dollars : ce que vous vérifiez côté rendement, compte-titres et détention
L’ETP de staking NEAR de Bitwise a franchi les 100 millions de dollars d’encours sous gestion, tandis que le NEAR monte à 4,99 dollars. Notre propre relevé des chiffres de l’émetteur le montre : le saut vient du cours, pas des afflux.
October 1, 2026 5:31 PM
Solana perd 11,1 millions de dollars des ETF américains : les raisons
Les ETF au comptant américains sur Solana ont perdu 11,1 millions de dollars en net le 30 septembre, mettant fin à une semaine record de 188 millions de dollars. Le cours s'établit à 117,66 dollars, et le basculement vers Alpenglow passe en octobre par des limites d'époque plutôt que par une date.
October 8, 2026 2:28 PM
Les ETF bitcoin perdent 487 millions de dollars en une journée : les raisons derrière la décollecte
Quelque 487 millions de dollars nets sont sortis des ETF au comptant américains sur le bitcoin le 7 octobre 2026, alors que le cours teste la zone des 82 000 dollars. Ce que le chiffre mesure vraiment, pourquoi deux fournisseurs de données donnent deux valeurs du jour, et ce qu’il faut vérifier sur un ETP.
October 5, 2026 11:16 AM
Cours du Solana à 108,46 euros : 2,4 % de hausse en euros, 2,5 % de baisse en dollars : ce qu'il faut vérifier
Le Solana cote 108,46 euros et 121,30 dollars ce lundi matin. En euros, 2026 affiche un gain de 2,4 %, en dollars une perte de 2,5 %. L'écart vient uniquement du taux de change, et il décide en Allemagne du délai de détention, du seuil d'exonération et du chiffre qui finit sur la déclaration.
September 19, 2026 5:20 AM
Le bitcoin cash s'envole de plus de dix pour cent : ce que le dossier ETF de Grayscale signifie vraiment pour vous
Le bitcoin cash a gagné plus de dix pour cent le 18 septembre, parce que Grayscale veut convertir son trust BCH en un produit coté en bourse. Le dossier indique pourtant que le fondement nécessaire n'est pas encore approuvé.
October 12, 2026 5:30 PM
XRP, prévision : 160 millions de dollars derrière Solana et 13 semaines de collecte contre 9 % de perte
Les fonds XRP ne sont plus qu'à 160 millions de dollars des fonds Solana et collectent de l'argent frais depuis 13 semaines. Pourquoi le cours recule malgré tout à 1,38 dollar, et ce que cela signifie pour l'objectif de 2,80 dollars en fin d'année.
September 25, 2026 2:15 PM
Le XRP bondit à 1,56 dollar : ce que les détenteurs doivent vérifier côté achat, détention et levier
Le XRP s’échange à 1,56 dollar le 25 septembre 2026, en hausse de 6,85 % sur la journée et de 16,64 % sur la semaine. Ce que montrent réellement les données on-chain et les flux des ETF américains, et ce que les investisseurs établis en Allemagne doivent vérifier côté voie d’achat, délai de détention, levier et conservation.
September 27, 2026 8:17 PM
Cours du Solana à 121,93 dollars : ce qu’il faut vérifier sur le rendement du staking, le déblocage et la fiscalité
SOL se traite à 121,93 dollars le 27 septembre à 16h42 UTC, après un gain de 12,7 % sur sept jours. Plus important que le mouvement hebdomadaire est un calcul que presque personne ne fait : du rendement de staking souvent cité, il reste réellement environ un quart, et c’est l’époque qui décide du moment où vous récupérez vos jetons.
September 22, 2026 5:14 PM
Près d'un milliard de dollars dans les ETF Bitcoin : ce qu'il faut vérifier sur les ETN, le compte-titres et la durée de détention
Les ETF Bitcoin au comptant américains ont collecté 999 millions de dollars nets le 21 septembre, troisième jour de collecte consécutif. Les investisseurs allemands n'accèdent pas à ces fonds : ce que les ETN, la durée de détention et la voie d'achat signifient pour vous.
October 12, 2026 5:20 PM
Conservation du Dogecoin : 144,8 millions de DOGE chez deux dépositaires, ce que cela change pour vos ETP
Le plus grand fonds Dogecoin des États-Unis conserve ses coins en deux endroits plutôt qu'un seul depuis ce mois-ci. Pour qui détient un ETP Dogecoin allemand, la question de fond est la même : qui détient les clés, et que coûte l'enveloppe du fonds chaque année ?
October 10, 2026 11:28 PM
Premier flux de fonds sur Chainlink depuis cinq séances : ce qui change pour les investisseurs en Allemagne
Les deux fonds au comptant américains sur Chainlink ont recueilli 9,48 millions de dollars le 9 octobre, le premier flux entrant après cinq séances sans le moindre mouvement. Comme vous ne pouvez pas acheter ces fonds en Allemagne, votre résultat dépend d’une autre voie et surtout de la durée de détention.
October 10, 2026 11:33 AM
Dogecoin à 0,086183 dollar, Bitwise liquide son ETF DOGE le 14 octobre : pourquoi cela ne bouge guère le cours
Bitwise liquide son ETF Dogecoin BWOW : les échanges s'arrêtent le 14 octobre et l'argent est versé le 22 octobre. L'encours représente 0,14 % d'une journée de négociation. Ce que cela implique pour le cours et pourquoi la voie allemande passe par un ETP facturé 2,50 % par an.
October 7, 2026 8:22 AM
Certificat, ETN Bitcoin ou la cryptomonnaie elle-même : les trois voies face à face
Un certificat bitcoin, un ETN et la cryptomonnaie elle-même mènent au même cours, mais à trois régimes fiscaux et à trois risques différents. Le comparatif montre quelle voie convient à votre portefeuille et pourquoi le 31 décembre 2026 devient l'échéance décisive.
September 9, 2026 2:18 AM
Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.

July 5, 2024 1:17 PM
Prédiction du prix de Solana: La pièce Solana va-t-elle s'effondrer sous la barre des 100 $?
Avec l'effondrement actuel du marché, peu de temps après la récente et impressionnante hausse du prix de Solana et la demande d'ETF SOL, les analystes craignent que le prix de SOL ne descende en dessous de 100 dollars. Peut-il passer sous la barre des 100 dollars ?
July 23, 2024 11:11 AM
Prédiction du prix de l'Ethereum: Le prix de l'ETH atteindra-t-il 5 000 $ avec le lancement de l'ETF?
Avec le lancement de l'ETF Spot ETH aujourd'hui, à quoi peut-on s'attendre pour le prix de l'Ethereum et d'autres altcoins, une hausse ou une baisse?

March 23, 2025 12:00 PM
Solana va-t-elle monter en flèche si Fidelity dépose une demande d'ETF ?
Le "Solana Fund" de Fidelity - L'inscription suscite des spéculations et de l'optimisme sur le marché des cryptomonnaies. Mais jusqu'où peut monter le SOL si un ETF devient réalité ?
October 8, 2026 5:20 AM
Délai de détention crypto : sans justificatif d'achat, la retenue dépasse dix fois l'impôt dû
La consultation sur l'avant-projet fiscal crypto allemand s'est achevée le 6 octobre et le conseil des ministres doit l'adopter le 14 octobre, conseillers fiscaux, banques et Bitcoin Bundesverband ayant déposé leurs objections. La plus sévère concerne tous ceux dont la plateforme vendeuse ne détient pas les données d'achat : un conseiller fiscal chiffre une retenue dix fois supérieure à l'impôt dû.
September 26, 2026 2:21 AM
Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
September 9, 2026 5:24 PM
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
Vous pourriez aussi aimer