
17.733 bitcoins estatales de EEUU en Coinbase Prime: una transferencia no es una venta
Carteras atribuidas al Estado estadounidense movieron en tres días más de mil millones de dólares en bitcoin al custodio de los US Marshals, y el mercado leyó en ello una venta que nadie puede documentar. Qué muestran realmente los datos de la cadena, por qué desaparecieron igualmente 1.050 millones de dólares en posiciones largas y qué afecta a tu plazo de tenencia, tu apalancamiento y tu custodia.


¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Carteras atribuidas al Gobierno de Estados Unidos han movido en tres días 17.733 bitcoins, por un valor aproximado de 1.480 millones de dólares, a cuentas abiertas en Coinbase Prime. De esas monedas no se ha vendido ninguna, según lo que consta públicamente. Entre esas dos frases está el matiz con el que el mercado tropezó el jueves y el viernes: el bitcoin cayó a su mínimo de octubre y después se recuperó, y entremedias se deshicieron posiciones apalancadas por más de mil millones de dólares.
Vayamos por orden, con las cifras que están documentadas y con los puntos en los que los recuentos se contradicen.
17.733 bitcoins en Coinbase Prime: qué muestran los datos de la cadena
Según el análisis de TokenPost, hasta el 9 de octubre llegaron a Coinbase Prime 17.733 BTC por un contravalor de unos 1.480 millones de dólares, repartidos en tres días. A ello se suman 750 WBTC por valor de unos 62 millones de dólares. La cautela se impone ya en este punto: la cifra de WBTC oscila entre 50 y 750 unidades según el análisis, y quien atribuye las carteras de otro modo llega a sumas distintas. Un segundo recuento, basado en direcciones vinculadas al expediente de incautaciones de Bitfinex, se queda en 12.267 BTC, es decir, unos 1.010 millones de dólares.
La horquilla de 12.267 a 17.733 BTC no es un descuido. Se deriva de una atribución que siempre sigue siendo una interpretación. Las firmas de análisis etiquetan direcciones a partir de patrones, actuaciones judiciales y movimientos anteriores. Una etiqueta como «Gobierno de Estados Unidos» en una dirección es una suposición fundada con una buena tasa de acierto, no una inscripción en un registro oficial. Difundir una u otra cifra como la única verdad equivale a silenciar la parte que está en disputa.
De dónde provienen estas tenencias
Las tenencias atribuidas a esas carteras proceden de incautaciones, entre ellas la relacionada con el ataque a Bitfinex. Su realización sigue la vía habitual, la de los US Marshals, el órgano de ejecución del Departamento de Justicia. Coinbase Prime es desde hace años su proveedor de custodia y negociación. Eso es lo que hace que el movimiento sea a la vez digno de explicación y poco espectacular: quien ya custodia allí sus monedas también las mueve a ese sitio por motivos que nada tienen que ver con una venta.
Coinbase Prime es un custodio, no una ventanilla de venta
Una transferencia a una dirección de custodia se ve en los datos de la cadena exactamente igual que el primer paso de una venta. Pero no lo es. Coinbase Prime reúne custodia, liquidación y negociación para clientela institucional. Un depósito allí puede ser una recolocación entre cuentas de un mismo titular, la preparación de una subasta, un cambio en la forma técnica de custodia o, efectivamente, el inicio de una venta. Cuál de esos casos se aplica solo se aprecia cuando las monedas pasan a los libros de negociación o cuando una autoridad lo comunica.
TokenPost lo formula de manera expresa en su propia noticia: los movimientos no demuestran que el Gobierno haya vendido bitcoins ni que haya provocado la caída del precio. Esa prudencia se ha perdido a menudo en la cobertura de los últimos días. Lo que quedó fue un relato en el que un Estado presiona al mercado, y un relato mueve los precios más rápido que un hecho.
1.090 millones de dólares en liquidaciones en 24 horas
Lo que movió el precio está mejor documentado que el motivo que se le atribuye. Según los datos de CoinGlass que recoge The Cryptonomist, en las 24 horas hasta la mañana del viernes se cerraron de oficio posiciones por 1.090 millones de dólares. De esa cantidad, 1.050 millones correspondieron a posiciones largas, algo más del 96 %. Otros recuentos, referidos a ventanas que se solapan, citan entre 1.060 y 1.140 millones de dólares; la dirección es la misma en todos los registros, la magnitud depende de la ventana y de los mercados incluidos.
Una cuota del 96 % en el lado largo no describe un ataque desde fuera. Describe un posicionamiento que era demasiado unilateral. Cuando casi todos apuestan por la subida, y casi todos con dinero prestado, basta un retroceso moderado para poner en marcha una cadena.
Cómo se forma una cascada de liquidaciones: margen, tasa de financiación y venta forzosa
Una posición apalancada es un crédito con garantía. Depositas un margen inicial y operas un múltiplo de él. Si el precio baja, la garantía se reduce; en cuanto cae por debajo de un umbral, el mercado cierra la posición de forma automática y vende la garantía al mercado. Esa venta forzosa empuja el precio un poco más abajo, con lo que la siguiente posición alcanza su propio umbral. Así se forman las cascadas en las que cientos de millones de dólares desaparecen en minutos.
La tasa de financiación es el precio que un lado paga al otro por mantener una posición de futuros sin vencimiento. Si se mantiene claramente positiva durante un periodo largo, son los compradores quienes pagan, y eso revela una sobreponderación del lado largo. El precio de liquidación es el nivel al que tu garantía ya no alcanza. Ambos están fijados antes de entrar y se pueden calcular, y ambos se estiman en el día a día más a menudo de lo que se recalculan.
En la práctica, quien opera contratos de futuros sin vencimiento asume un riesgo que no depende solo del precio, sino del posicionamiento de todos los demás. Nuestra comparativa de plataformas perp DEX muestra cómo difieren las comisiones, los niveles de apalancamiento y las reglas de liquidación entre mercados. Las diferencias son mayores de lo que sugieren los apalancamientos anunciados.
El mínimo de octubre está entre 80.350 y 80.475 dólares
El mínimo de esta semana se indica de forma distinta según el mercado, y esa dispersión forma parte del cuadro. The Cryptonomist cita 80.350 dólares en Bitstamp, el nivel más débil desde el 18 de septiembre. TokenPost señala 80.420 dólares como mínimo de octubre. Nuestro propio registro del rango diario en el mercado Kraken arroja, para el par BTC/USD, un mínimo del día de 80.474,70 dólares y un máximo de 83.462,90 dólares. Ese registro lo elaboró cryptoticker.io el 9 de octubre de 2026; se basa en un par verificado en un solo mercado.
La diferencia de unos 125 dólares entre los datos es irrelevante para una decisión e importante para entenderla: no existe un precio del bitcoin, sino tantos como mercados. Si un nivel de protección se sitúa justo en un mínimo publicado, puede haberse saltado en tu mercado y no en otro.
El viernes por la tarde el bitcoin cotizaba en torno a 82.650 dólares, alrededor de un 1,2 % por encima de su nivel de 24 horas antes (9 de octubre de 2026, Kraken). Eso deja unos 2.100 dólares de distancia respecto al mínimo y unos 800 dólares por debajo del máximo del día.
Cómo comprobar tú mismo los movimientos de las carteras estatales
No dependes de la lectura de terceros. Las direcciones de las que se habla son públicas y sus movimientos figuran en la cadena de bloques. Un explorador de bloques o uno de los servicios de etiquetado te muestra las entradas y salidas de una dirección, con marca de tiempo e importe. Cuatro cosas merecen una mirada antes de seguir un titular:
- El sentido y el destino. ¿Va el saldo a la dirección de custodia de un mercado o a una dirección de negociación? Las dos se parecen y significan cosas distintas.
- La etiqueta y su antigüedad. ¿Desde cuándo lleva la dirección esa atribución y en qué fuente se apoya el servicio? Una etiqueta sin motivo es una afirmación.
- El apunte de contrapartida. ¿Aparece el importe en las reservas del mercado o se reparte entre direcciones nuevas? Lo segundo habla en contra de una venta.
- La comparación con el volumen negociado. Mil millones de dólares suenan enormes y son una parte pequeña del volumen diario del bitcoin. Sin esa medida, cualquier cifra grande parece un acontecimiento.
Esa segunda vía, la de los datos de la cadena, explica por qué el relato de una liquidación estatal se sostiene tan mal. El precio se recuperó el viernes mientras las tenencias seguían en Coinbase Prime. Un vendedor que empuja 17.733 bitcoins al mercado deja otra imagen tras de sí.
Salidas de 244,13 millones de dólares en los ETF, segundo día consecutivo
La presión de la semana tuvo una segunda fuente, más prosaica. Los ETF estadounidenses al contado sobre bitcoin registraron el 8 de octubre salidas netas de 244,13 millones de dólares, según los datos de SoSoValue; Farside Investors llega a 244,1 millones de dólares. Fue el segundo día seguido de salidas. Para el 7 de octubre, Farside indica 484,9 millones de dólares y SoSoValue 487,07 millones, con lo que los dos días suman alrededor de 729 millones de dólares.
La mayor parte correspondió a un único fondo: el FBTC de Fidelity perdió 197,1 millones de dólares el 8 de octubre. El IBIT de BlackRock cedió 5,5 millones de dólares, después de que en la sesión anterior salieran 207,7 millones. El EZBC de Franklin fue el único fondo en positivo, con una entrada de 4,71 millones de dólares. El patrimonio total del grupo de productos se sitúa en 104.910 millones de dólares.
Las salidas de ETF actúan de otra manera que las liquidaciones del mercado de futuros. Son más lentas, afectan a tenencias reales y no a posiciones prestadas, y duran más, porque detrás de ellas hay decisiones de asignación y no umbrales de margen. Los inversores en Alemania que quieran mantener estos productos encontrarán las vías y sus límites en nuestro panorama de ETF de criptomonedas para inversores alemanes.

Plazo de tenencia, apalancamiento y custodia: qué afecta al inversor en Alemania
En el plano fiscal, la caída de esta semana es sobre todo una cuestión de calendario. En Alemania, las ganancias por la venta de criptoactivos quedan exentas tras un año de tenencia; dentro del año tributan como operación privada de enajenación. Esa lógica funciona en ambos sentidos: una pérdida que realices dentro del plazo de un año puede compensarse con ganancias de otras enajenaciones privadas. Transcurrido el plazo, la ganancia está exenta y la pérdida no vale nada a efectos fiscales. Si te planteas una venta en un desplome, la fecha de compra es por tanto lo primero que debes mirar.
En el apalancamiento decide el marco supervisor
En el apalancamiento, la diferencia entre las vías de negociación es mayor que la que hay entre los proveedores. En los brókeres de CFD bajo supervisión alemana rige para la clientela minorista un límite estricto al apalancamiento sobre criptoactivos desde el acto administrativo general de la BaFin del 23 de julio de 2019, junto con la exclusión de cualquier aportación complementaria: allí no puedes perder más que tu depósito. El nivel concreto figura en las condiciones contractuales de tu bróker, y queda claramente por debajo de lo que ofrecen las plataformas no supervisadas.
En las plataformas perp DEX sin autorización europea no se aplican esas reglas de protección. Allí son habituales los apalancamientos de dos cifras, no existe una limitación de pérdidas impuesta por el derecho de supervisión y, en caso de conflicto, falta la vía hacia un supervisor alemán. Una gran parte de los 1.050 millones de dólares en posiciones largas cerradas se originó en esos mercados.
Custodia: la diferencia entre posesión y derecho de crédito
El episodio de Coinbase Prime lleva a una pregunta que va más allá del día. Las monedas anotadas en una cuenta de un custodio no son la propiedad de unas claves, sino un derecho de crédito frente a una empresa. Para las grandes instituciones es una decisión deliberada, porque de ella dependen obligaciones de auditoría y seguros. La misma decisión tiene otras consecuencias para un particular: si tus tenencias están en un mercado, asumes su riesgo de insolvencia. Si están en tu propia cartera física, asumes el riesgo de la clave perdida. No hay una tercera posibilidad, y quien lo presenta de otro modo está vendiendo algo.
Nuestra valoración: el precio reaccionó al apalancamiento, no al Estado
Desde el punto de vista de la redacción, el relato de una presión vendedora estatal no soporta la carga que se le echó encima esta semana. Tres puntos documentados apuntan en ese sentido. Primero, no hay ninguna venta documentada; la fuente que informa de la transferencia lo dice de forma expresa. Segundo, la parte de las posiciones largas en las liquidaciones fue de 1.050 de los 1.090 millones de dólares, lo que remite a un posicionamiento unilateral y no a una oferta llegada de fuera. Tercero, el precio se recuperó el viernes hasta unos 82.650 dólares, aunque las tenencias siguen sin cambios en el custodio.
En sentido contrario habla lo que no sabemos. Nadie fuera de las autoridades competentes conoce la finalidad de estas transferencias, y una realización en las próximas semanas sigue siendo posible. Que una venta no esté documentada no significa que esté descartada. Deducir de ello una previsión de precio es sustituir un relato no probado por un segundo. Lo único sólido es la observación de que el mercado sufrió esta semana por su propia estructura de apalancamiento.
Qué ha cambiado desde la caída del 8 de octubre
La relación con el día anterior importa, porque la situación se ha desplazado. El 8 de octubre describimos la caída por debajo de los 81.000 dólares y sus motivos (Desplome cripto: por qué el bitcoin cayó por debajo de 81.000 dólares). Desde entonces han cambiado tres cosas. El precio ha recuperado la cota de los 81.000 dólares y vuelve a cotizar por encima, en torno a 82.650 dólares. Las liquidaciones han superado la barrera de los mil millones, con 1.090 millones de dólares en 24 horas, y han rebasado así el orden de magnitud del día anterior. Y el intento de explicación ha cambiado: la presión macroeconómica se convirtió de un día para otro en el vendedor estatal, sin que se aportara ninguna prueba.
Para los próximos días hay dos fechas concretas. El índice de precios al consumo de Estados Unidos, el 14 de octubre, moverá las expectativas de tipos y con ellas el apetito por el riesgo en todo el mercado. Y las cifras diarias de los ETF mostrarán si las salidas se cortan tras dos días o continúan; una tercera sesión seguida sería una señal más elocuente que cualquier movimiento de carteras.
Bitcoin estatal en Coinbase Prime: 17.733 BTC, ninguna venta documentada
Lo que queda de esta semana se puede resolver en tres pasos:
- Separa la transferencia de su interpretación. 17.733 bitcoins están en un custodio y no se ha vendido nada. Si vas a revisar de todos modos tu vía de compra, compara comisiones, modelo de custodia y supervisión de los mercados en nuestro panorama de los mejores exchanges de criptomonedas, en lugar de reaccionar a un titular.
- Recalcula tu precio de liquidación antes del próximo retroceso. Con una cuota larga del 96 % en los cierres forzosos, el margen inicial decide el resultado. Si operas con apalancamiento, la comparativa de carteras físicas no te dará las condiciones de las plataformas, pero sí responderá a dónde está más seguro el resto de tus tenencias que en una posición de margen.
- Ordena tu fecha de compra, no tu ánimo. Que una venta en este desplome tenga sentido fiscal depende del plazo de un año. Las herramientas de nuestra comparativa de software fiscal para criptomonedas ofrecen un panorama limpio de tus fechas de adquisición.
(9 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre las transferencias de bitcoin del Gobierno de Estados Unidos
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Bitcoin ante el PCE subyacente de las 14:30: ¿aguantará el soporte de 82.735 dólares?
- Subida de tipos de la Fed en octubre: qué comprobar en apalancamiento, liquidación y plazo de tenencia tras el salto del PMI
- Certificado, ETN de Bitcoin o la moneda: las tres vías frente a frente
- Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
- Caída del precio de Bitcoin: ¿Provocó la reunión del FOMC transferencias y salidas de ETFs por $2B?
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
October 5, 2026 8:21 PM
Bitcoin en 85.662 dólares, un año después del máximo histórico: qué vigilar ahora
Bitcoin se sitúa en 85.662 dólares, un 32,1 % por debajo del máximo histórico cuyo aniversario cae el 6 de octubre. En euros la brecha es menor, y para quienes compraron en octubre de 2025 vence al mismo tiempo el plazo fiscal de un año.

October 3, 2026 5:40 PM
Invertir en bitcoin con plan de ahorro o de una sola vez: qué cambia la fecha fiscal del 31 de diciembre
Quien invierte ahora en bitcoin elige entre un importe único, una cuota mensual y un ETN en la cuenta de valores. El borrador del Ministerio de Finanzas alemán quiere que el plazo de tenencia de un año solo siga valiendo para los saldos comprados hasta el 31 de diciembre de 2026.
September 14, 2026 5:23 AM
Decisión de tipos de la Fed del 16 de septiembre: qué significa para tu plan de ahorro en Bitcoin
Retrospectiva a 27 de septiembre de 2026: este artículo se publicó antes de la decisión de tipos de la Reserva Federal del 16 de septiembre de 2026, cuando los mercados de futuros contaban mayoritariamente con una subida. Describe qué significa una subida para tu cuota mensual, para un préstamo cripto en marcha y para tus plazos de tenencia.

October 8, 2026 5:42 AM
El mercado cripto cae: bitcoin pierde un 4,2 % y se liquidan 651 millones de dólares en apuestas largas
Bitcoin ha perdido un 4,2 % desde la tarde del martes, y ether y XRP aún más. Tres razones se pueden documentar: las salidas de los ETF estadounidenses, 651 millones de dólares en apuestas largas cerradas a la fuerza y un acta de la Fed que deja entrever otra subida de tipos. No es un desplome, y aquí está lo que conviene revisar antes de comprar más.
September 24, 2026 11:23 PM
Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
Bitcoin no está admitido en ningún producto de jubilación subvencionado, tampoco en la nueva cuenta de ahorro para la jubilación desde 2027. Quien aun así quiera usar criptoactivos para su pensión va por el patrimonio privado, y ahí una fecha límite a finales de 2026 está moviendo las reglas fiscales.
September 24, 2026 11:15 PM
Predicción de Bitcoin: qué revisas en niveles, plazo de tenencia y apalancamiento antes de la decisión de tipos del 28 de octubre
Bitcoin cotiza en torno a 83.800 dólares, un tercio por debajo de su máximo de octubre de 2025, mientras el índice de sentimiento marca codicia. Qué fechas, niveles y plazos deciden de verdad tu ganancia neta en las próximas semanas, y cuáles controlas tú mismo.
August 24, 2026 11:34 AM
Comprar más bitcoin a 77.000 dólares: plan de ahorro o compra única
El bitcoin cotiza a 77.256 dólares tras subir un 22,78 % en una semana. Esta guía te muestra cómo comprar más de forma ordenada a este precio y qué método encaja con cada punto de partida.
September 9, 2026 5:33 PM
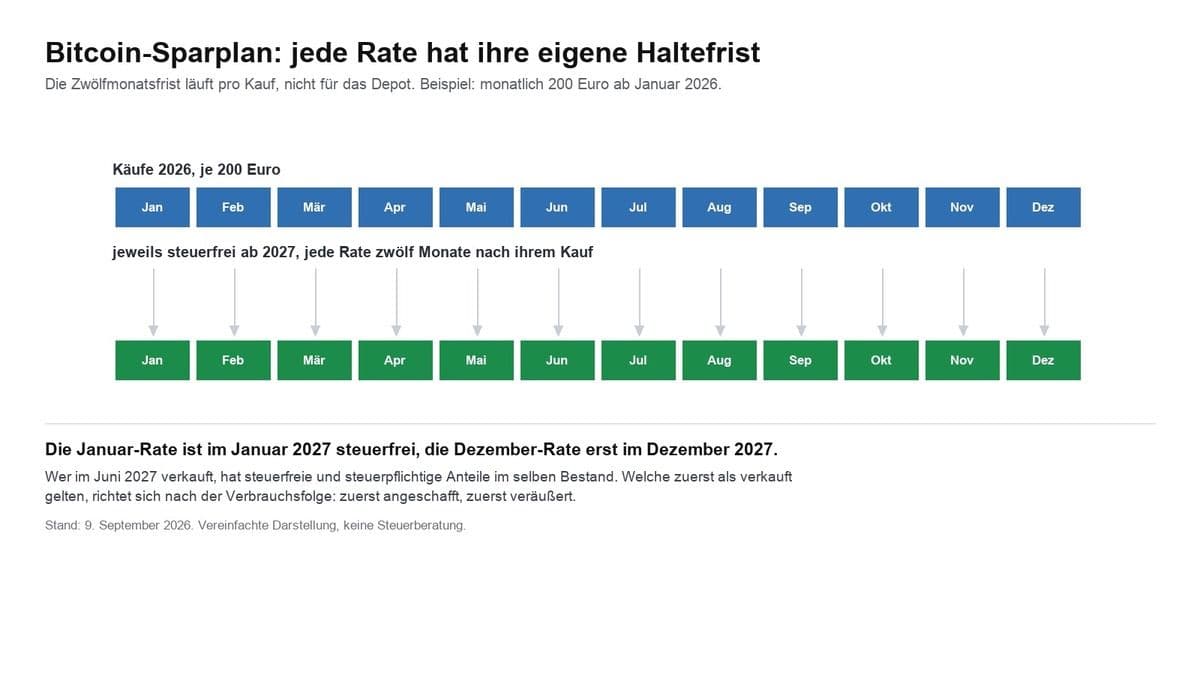
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.
October 1, 2026 12:24 PM
Dogecoin a 0,0946 dólares: el nivel que decide antes del cierre del ETF el 14 de octubre
Dogecoin está a 1 de octubre en 0,0946 dólares y vuelve a fracasar en la zona de los 0,098. Al mismo tiempo corre un plazo: el ETF estadounidense BWOW deja de cotizar el 14 de octubre. Para los inversores en Alemania, sin embargo, no decide el fondo, sino la vía de compra entre la compra directa y el ETP en Xetra.
September 18, 2026 11:18 PM
Bitcoin vuelve a superar los 80.000 dólares: ¿comprar más, mantener o asegurar ganancias?
Bitcoin vuelve a cotizar por encima de los 80.000 dólares, por primera vez desde el 7 de septiembre. Que compres más, mantengas o asegures ganancias depende menos del precio del día que de tres cosas que puedes comprobar tú mismo: el plazo de tenencia, la vía de entrada y la custodia.
October 6, 2026 2:28 AM
50 euros al mes en Bitcoin, 118 cuotas desde 2017: ¿merece la pena el plan de ahorro?
118 cuotas mensuales de 50 euros desde enero de 2017 suponen 5.900 euros aportados y unos 54.500 euros hoy. La misma cuota desde enero de 2024 solo está un 14,5 % en positivo, y desde octubre de 2025 el plan de ahorro gana a la compra única por casi 39 puntos.
September 23, 2026 5:37 PM
Reserva pública de bitcoins por ley: qué significa el proyecto estadounidense H.R. 8957 para los tenedores alemanes
El comité de servicios financieros de la Cámara de Representantes aprobó el 16 de septiembre de 2026 un proyecto que dejaría las tenencias públicas de bitcoins invendibles durante 20 años. Qué dice realmente el texto, qué le opone la venta de 49.858 bitcoins por parte de Sajonia y los tres puntos que comprobar.
October 2, 2026 6:06 PM
Bitcoin o Ethereum en el cuarto trimestre de 2026: los dos mayores criptoactivos comparados
Bitcoin es escaso por regla de protocolo, Ethereum solo tan escaso como su grado de utilización, y en el acceso y la fiscalidad en Alemania los caminos se separan de nuevo. Esta comparativa pone una al lado de la otra las cifras comprobables sobre oferta, uso, staking y vía de compra, sin hacer una previsión de precio.
September 19, 2026 11:36 AM
El efecto del coste promedio en bitcoin: qué aportan realmente doce cuotas
Doce cuotas mensuales de 100 euros dieron un precio medio de 66.472 euros y quedaron 33,6 puntos porcentuales por delante de la compra única el mismo día de inicio. El cálculo muestra también cuándo el plan de ahorro es la peor vía.
August 14, 2026 7:28 AM
Plan de ahorro en Bitcoin y fiscalidad: cómo encajan el plazo de tenencia, el FIFO y el límite de exención
Cada cuota de un plan de ahorro es fiscalmente una adquisición propia, con su propio plazo de tenencia. Cómo se combinan el límite de exención, el orden de imputación y las obligaciones de registro en las compras mensuales de bitcoins, con las referencias de la ley y de la circular de Hacienda.
July 2, 2024 1:45 PM
El precio del Bitcoin supera con fuerza los 63.000 a partir de H2, pero ¿próxima caída o subida?
Tras arrancar la segunda mitad del año con una notable subida, el Bitcoin superó los 63.000 dólares, acumulando una enorme ganancia anual, pero ¿mantendrá esta tendencia alcista o retrocederá?
October 2, 2026 11:22 PM
Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
Dogecoin cuesta 0,0914 dólares el viernes por la tarde y ha perdido un 3,4 % en 24 horas. El 14 de octubre el fondo estadounidense BWOW vende toda su posición y, el mismo día, el consejo de ministros alemán aborda la reforma fiscal de las criptomonedas.
October 2, 2026 5:39 AM
Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
September 17, 2026 8:17 PM
Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.

August 15, 2024 3:22 PM
Análisis del precio del Bitcoin: ¿Qué ha provocado el desplome del precio del BTC?
Por qué el mercado de las criptodivisas está experimentando una desaceleración y, sobre todo, qué ha provocado que el precio del BTC vuelva a caer...

November 12, 2024 12:32 PM

El Precio del Bitcoin Alcanza los $90K Y... La subida del precio del BTC está llegando a su fin?
El precio del bitcoin alcanza hoy los 90.000 dólares, marcando un rally récord. Pero al no poder mantener este nivel durante más de unos minutos... Podría ser el final del rally del precio del BTC?
October 8, 2026 5:37 PM
El acta de la Fed apunta a una subida de tipos antes de fin de año, bitcoin en 82.439 dólares: el nivel que decide tu stop
El acta de la reunión de septiembre, publicada el 7 de octubre, muestra una mayoría en el comité de la Fed que considera apropiada otra subida de tipos antes de que termine el año. Bitcoin cotiza en 82.439 dólares, y para los tenedores en Alemania de ello dependen el plazo de tenencia, el apalancamiento y la custodia.
October 8, 2026 11:44 AM
El Bitcoin Cash y el arranque de los futuros de CME el 19 de octubre: ¿sostendrá la admisión el precio?
CME Group prevé introducir el 19 de octubre futuros sobre el Bitcoin Cash, con un contrato estándar de 250 BCH. El precio está en 294,93 dólares y ha devuelto por completo el salto del anuncio.
September 22, 2026 2:38 PM
Vender Bitcoin y cobrar en euros: así funciona en Alemania
Entre la orden de venta y los euros en la cuenta corriente están el exchange, tu banco y Hacienda. Quien conoce el orden de los pasos ahorra comisiones, tiempo de espera y, en el mejor de los casos, todo el impuesto sobre la ganancia.
October 6, 2026 5:37 AM
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.
October 6, 2026 2:38 AM
93,56 millones de dólares salen del ETF de Zcash en una semana: más débil que el mercado
El Grayscale Zcash ETF perdió dinero por primera vez desde su lanzamiento en la semana cerrada el 5 de octubre de 2026, 93,56 millones de dólares netos. Qué dice la cifra sobre la demanda y qué significa para los tenedores de ZEC en Europa.
September 25, 2026 8:29 PM
Predicción de Bitcoin: qué comprobar en niveles, plazo de tenencia y vía de compra antes del cambio de trimestre
Bitcoin cotiza el 25 de septiembre de 2026 a las 16:40 UTC en 83.877 dólares, y la volatilidad medida de los últimos treinta días abre para el mes que viene una banda de 73.600 a 94.200 dólares. Más importante que esa banda antes del cambio de trimestre son tres comprobaciones: plazo de tenencia, vía de compra bajo MiCA y la obligación de comunicación vigente desde enero de 2026.
También te podría interesar