
Krypto-ETF-Zulassung in den USA: Warum die SEC ihre Regeln für Staking- und Altcoin-Fonds neu schreibt
Die US-Börsenaufsicht hat ein Verfahren eröffnet, das über die nächste Generation von Krypto-Fonds mitentscheidet, und stellt dazu 27 Fragen. Bis zum 31. August 2026 kann jeder Stellung nehmen, auch von Deutschland aus.

Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Am 30. Juni 2026 hat die US-Börsenaufsicht SEC ein Verfahren eröffnet, das über die nächste Generation von Krypto-Fonds mitentscheidet und auf Deutsch bisher nirgends beschrieben wurde. Die Behörde stellt 27 Fragen dazu, unter welchen Bedingungen künftig börsengehandelte Fonds mit ungewöhnlichen Vermögenswerten an den Markt kommen. Krypto steht dabei nicht am Rand der Aufzählung, sondern an ihrem Anfang. Bis zum 31. August 2026 kann jeder dazu Stellung nehmen, auch von Deutschland aus.
Für dich als Anleger in Deutschland ist das kein rein amerikanisches Verwaltungsthema. Die Mittelbewegungen der US-Krypto-Fonds sind seit zwei Jahren ein wichtiger Taktgeber für den Bitcoin-Kurs, und die Produkte, die dort als Nächstes zugelassen werden, bestimmen mit, was Emittenten kurz darauf in Europa als ETP auflegen. Das gilt besonders für zwei Bauformen, über die derzeit am meisten gesprochen wird: Fonds mit Staking-Erträgen und Fonds auf kleinere Altcoins.
Was die SEC mit Release 33-11426 tatsächlich eröffnet hat
Das Papier trägt die Nummer 33-11426 und läuft unter dem Aktenzeichen S7-2026-24. Es ist ein Request for Comment und damit ausdrücklich noch kein Regelvorschlag: eine förmliche Bitte um Stellungnahmen, mit der die Behörde einen Verfahrensakt anlegt, bevor sie überhaupt entscheidet, ob und was sie ändert. In der Fassung, die am 2. Juli 2026 im amtlichen Verkündungsblatt der USA erschienen ist, dem Federal Register (Band 91, Nummer 126, Seiten 40647 bis 40651), stehen 27 durchnummerierte Fragen in drei Blöcken. Die Verfahrensseite der SEC zum Aktenzeichen S7-2026-24 führt den Vorgang mit allen Begleitnummern.
Ein Detail lohnt die Erwähnung, weil es die Frist betrifft. Der amtliche Volltext im Federal Register trägt im Feld DATES eine nicht ausgefüllte Klammer: „Comments must be received on or before [60 days after publication in the Federal Register].“ Das belastbare Datum steht auf der Seite der SEC selbst, und es lautet 31. August 2026. Die Rechnung geht auf, denn der 2. Juli plus 60 Tage ergibt genau diesen Tag. Wer eine kursierende Angabe zum 4. September liest, hat eine Hochrechnung auf ein angenommenes Veröffentlichungsdatum vor sich.
Warum Krypto in der Sammelkategorie „Novel ETFs“ landet
Die SEC fasst unter Novel ETFs alles zusammen, was ihr Regelwerk von 2019 noch nicht kannte. Die Aufzählung im Papier nennt Kryptowerte, rohstoffnahe Instrumente, Strategien auf einzelne Aktien, erhöhte Hebel, blockchainbasierte Ansätze, private Vermögenswerte und Ereigniskontrakte, dazu jede Kombination daraus.
Der Auslöser war ein anderer Produkttyp. Nachdem Roundhill, Bitwise und GraniteShares im Frühjahr 2026 rund zwei Dutzend Fonds auf Ereigniskontrakte eingereicht hatten, legten die Anbieter diese Anträge im Mai freiwillig auf Eis. SEC-Chef Paul Atkins hatte in einer Stellungnahme vom 20. Mai 2026 angekündigt, die Kategorie prüfen zu wollen, und dabei den Satz geprägt, neuartige Produkte würfen neuartige Fragen auf. Krypto ist in dem Verfahren also mitgefangen, obwohl der Anstoß von den Wettkontrakten kam.
Was ausdrücklich nicht betroffen ist
Die bestehenden Spot-Fonds auf Bitcoin und Ether sind nicht das Ziel der Überprüfung. Diese Produkte laufen unter den generischen Zulassungsstandards, die 2025 genehmigt wurden, und handeln mit ihren eingespielten Schöpfungs- und Rücknahmeprozessen weiter. Anders steht es um alles, was neu eingereicht wird und in unerprobtes Gebiet vorstößt.
Frage eins: Ist ein Fonds ohne Wertpapiere überhaupt eine Investment Company?
Der erste Fragenblock rührt an die Statik des ganzen Konstrukts. Ein ETF im engeren Sinn ist eine investment company nach dem Investment Company Act von 1940 und registriert sich als solche. Der Haken daran: Ein Fonds, dessen Anlagestrategie überwiegend auf Vermögenswerte zielt, die nach diesem Gesetz keine Wertpapiere sind, passt in die Definition womöglich gar nicht. Genau dorthin gehören mehrere Kryptowerte, die aufsichtlich als Rohstoffe eingeordnet werden.
Das Gesetz kennt für die Einordnung zwei Wege. Der objektive Test greift, wenn ein Emittent Anlagepapiere im Wert von mehr als 40 Prozent seines Gesamtvermögens hält, wobei Staatsanleihen und Barmittel herausgerechnet werden. Der subjektive Test fragt, ob sich ein Emittent überwiegend mit dem Anlegen und Handeln in Wertpapieren befasst oder sich nach außen so darstellt.
Die fünf Tonopah-Faktoren
Für den subjektiven Test hat die Behörde vor Jahrzehnten fünf Prüfsteine entwickelt, die nach einem alten Verfahren Tonopah-Faktoren heißen: die historische Entwicklung des Emittenten, seine öffentlichen Darstellungen zur Geschäftspolitik, die Tätigkeit von Vorstand und Verwaltungsrat, die Beschaffenheit des vorhandenen Vermögens und die Quellen der laufenden Erträge. In Punkt drei ihres Katalogs fragt die SEC offen, ob diese fünf Faktoren für neuartige Fonds noch die richtigen sind oder ob andere Merkmale hinzutreten müssten.
Unbequemer ist Punkt zwei. Sinngemäß lautet er: Warum sollte ein Fonds, der überwiegend Nicht-Wertpapiere hält, sich überhaupt als Investmentgesellschaft registrieren lassen und nicht die Form eines börsengehandelten Rohstofftreuhandvermögens wählen? Wer die Frage zu Ende denkt, landet bei einer möglichen Trennung der Produktwelt: auf der einen Seite der klassische Fondsmantel, auf der anderen die Treuhandkonstruktion, die die großen Bitcoin-Produkte in den USA ohnehin schon nutzen.
Frage zwei: Ob Rule 6c-11 und der Arbitrage-Mechanismus für Krypto-Portfolios taugen
Der zweite Block betrifft die Regel, die den ETF-Markt groß gemacht hat. Rule 6c-11 aus dem Jahr 2019 erlaubt Fonds, die bestimmte Bedingungen erfüllen, den Betrieb ohne die früher übliche Einzelfallgenehmigung. Die Bedingungen zielen auf den Arbitrage-Mechanismus, also auf jenes Zusammenspiel aus Schöpfung und Rücknahme von Anteilen, das den Börsenkurs eines Fonds nahe an seinem Nettoinventarwert hält.
Die Zahlen im Papier zeigen, worum es größenordnungsmäßig geht. Zwischen Ende 2019 und Ende 2025 wuchs das verwaltete Vermögen aller US-ETFs von über vier Billionen auf über zwölf Billionen US-Dollar, die Zahl der Produkte von knapp 1.900 auf mehr als 4.600.
Die Regel schreibt bis heute nicht vor, in welche Anlageklassen ein Fonds investieren darf. Diese Offenheit steht jetzt zur Debatte. Die Behörde fragt, ob Rule 6c-11 um Portfolioanforderungen ergänzt werden sollte, und nennt als Beispiele eine Mindestquote an Wertpapieren, Streuungsvorgaben, Konzentrationsgrenzen, emittentenbezogene Obergrenzen sowie den ausdrücklichen Ausschluss bestimmter Anlageklassen und Strategien. Jede dieser Varianten würde die Bauform künftiger Krypto-Fonds verändern.
Frage drei: Rule 485 und die automatische Wirksamkeit nach 60 bis 75 Tagen
Der dritte Block ist der, den Marktbeobachter am genauesten lesen. Neue Fonds werden in den USA meist als weitere Serie einer bestehenden Gesellschaft angemeldet, über einen Nachtrag zu einer bereits wirksamen Registrierungserklärung nach Rule 485(a). Das Besondere daran ist der Automatismus: Ein solcher Nachtrag wird nach Ablauf von 75 beziehungsweise 60 Tagen wirksam, ohne dass die Behörde aktiv zustimmen muss. Die Zeit dazwischen nutzt die Fachabteilung für Anmerkungen an den Antragsteller.
Über genau diese Strecke laufen die Altcoin-Produkte. Die SEC fragt nun, ob die Fristen für neuartige Fonds verlängert werden sollten, ob die Wirksamkeit automatisch gehemmt werden soll, wenn ein Antragsteller Anmerkungen der Fachabteilung nicht innerhalb einer bestimmten Zahl von Arbeitstagen beantwortet, und ob die Behörde die Wirksamkeit künftig von sich aus verzögern können soll.
Weitere Punkte des Katalogs zielen auf das Verhalten der Anbieter. Zur Debatte stehen eine vertrauliche Behandlung von Anträgen für einen Teil der 75 Tage, um Nachahmereinreichungen zu bremsen, eine Mindestgebühr bei Antragstellung, eine automatische Abmeldung von Fonds, die zwar wirksam werden, aber nie an den Markt kommen, sowie eine Offenlegungspflicht für ungelöste Anmerkungen der Aufsicht.

Generische Zulassungsstandards: der Weg, über den Altcoin-Produkte seit 2025 laufen
Bevor ein Fonds handelbar ist, muss eine Börse ihn zum Handel zulassen. Dafür braucht sie Zulassungsstandards, die diese Produktklasse abdecken, und solche Standards sind selbst genehmigungspflichtige Börsenregeln. Für Fonds, die sich auf Rule 6c-11 stützen, haben die amerikanischen Handelsplätze generische Standards genehmigt bekommen, etwa NYSE Arca Rule 5.2-E(j)(8), Nasdaq Rule 5704 und Cboe BZX Rule 14.11(l). Der Effekt ist erheblich: Eine Börse kann ein solches Produkt listen, ohne für jedes einzelne eine eigene Regeländerung bei der Aufsicht einzureichen.
Diese Abkürzung erklärt, warum seit 2025 in kurzer Folge Produkte auf kleinere Kryptowerte an den Markt kamen. Und sie erklärt, warum eine Änderung an Rule 6c-11 unmittelbar durchschlägt: Die Behörde weist im Papier selbst darauf hin, dass neue Portfolioanforderungen die Anwendung der generischen Standards verändern würden. Wer also wissen will, wie schnell der nächste Altcoin-Fonds kommt, muss auf diese Regel schauen und nicht auf einzelne Zulassungsmeldungen.
Warum dich das in Deutschland betrifft, obwohl du keinen US-ETF kaufen kannst
Der praktische Zugang ist hierzulande ein anderer, und dieser Punkt gehört sauber auseinandergehalten. Die amerikanischen Spot-Fonds sind für Privatanleger in Deutschland faktisch nicht handelbar, weil das nach europäischem Recht vorgeschriebene Basisinformationsblatt fehlt; die meisten Broker lehnen die Ausführung aus diesem Grund ab. Reine Krypto-ETFs im rechtlichen Sinn gibt es in der EU ohnehin nicht, weil die Fondsrichtlinie für Publikumsfonds eine Streuung über mehrere Vermögenswerte verlangt.
Was in Deutschland an der Börse handelbar ist, sind ETPs: börsengehandelte Schuldverschreibungen, die einen Kryptowert nachbilden und in aller Regel physisch mit dem Basiswert hinterlegt sind, verwahrt bei einer regulierten Verwahrstelle. Der rechtliche Unterschied zum Fonds ist erheblich, denn ein ETP bildet kein Sondervermögen. Wie sich das im Ernstfall auswirkt, hat sich gerade an einem konkreten Papier gezeigt, dessen Emittent die Rücknahme einseitig durchsetzt: die Zwangsrücknahme beim Valour-Krypto-ETP zeigt, wie schmal der Spielraum für Halter in einem solchen Fall ist.
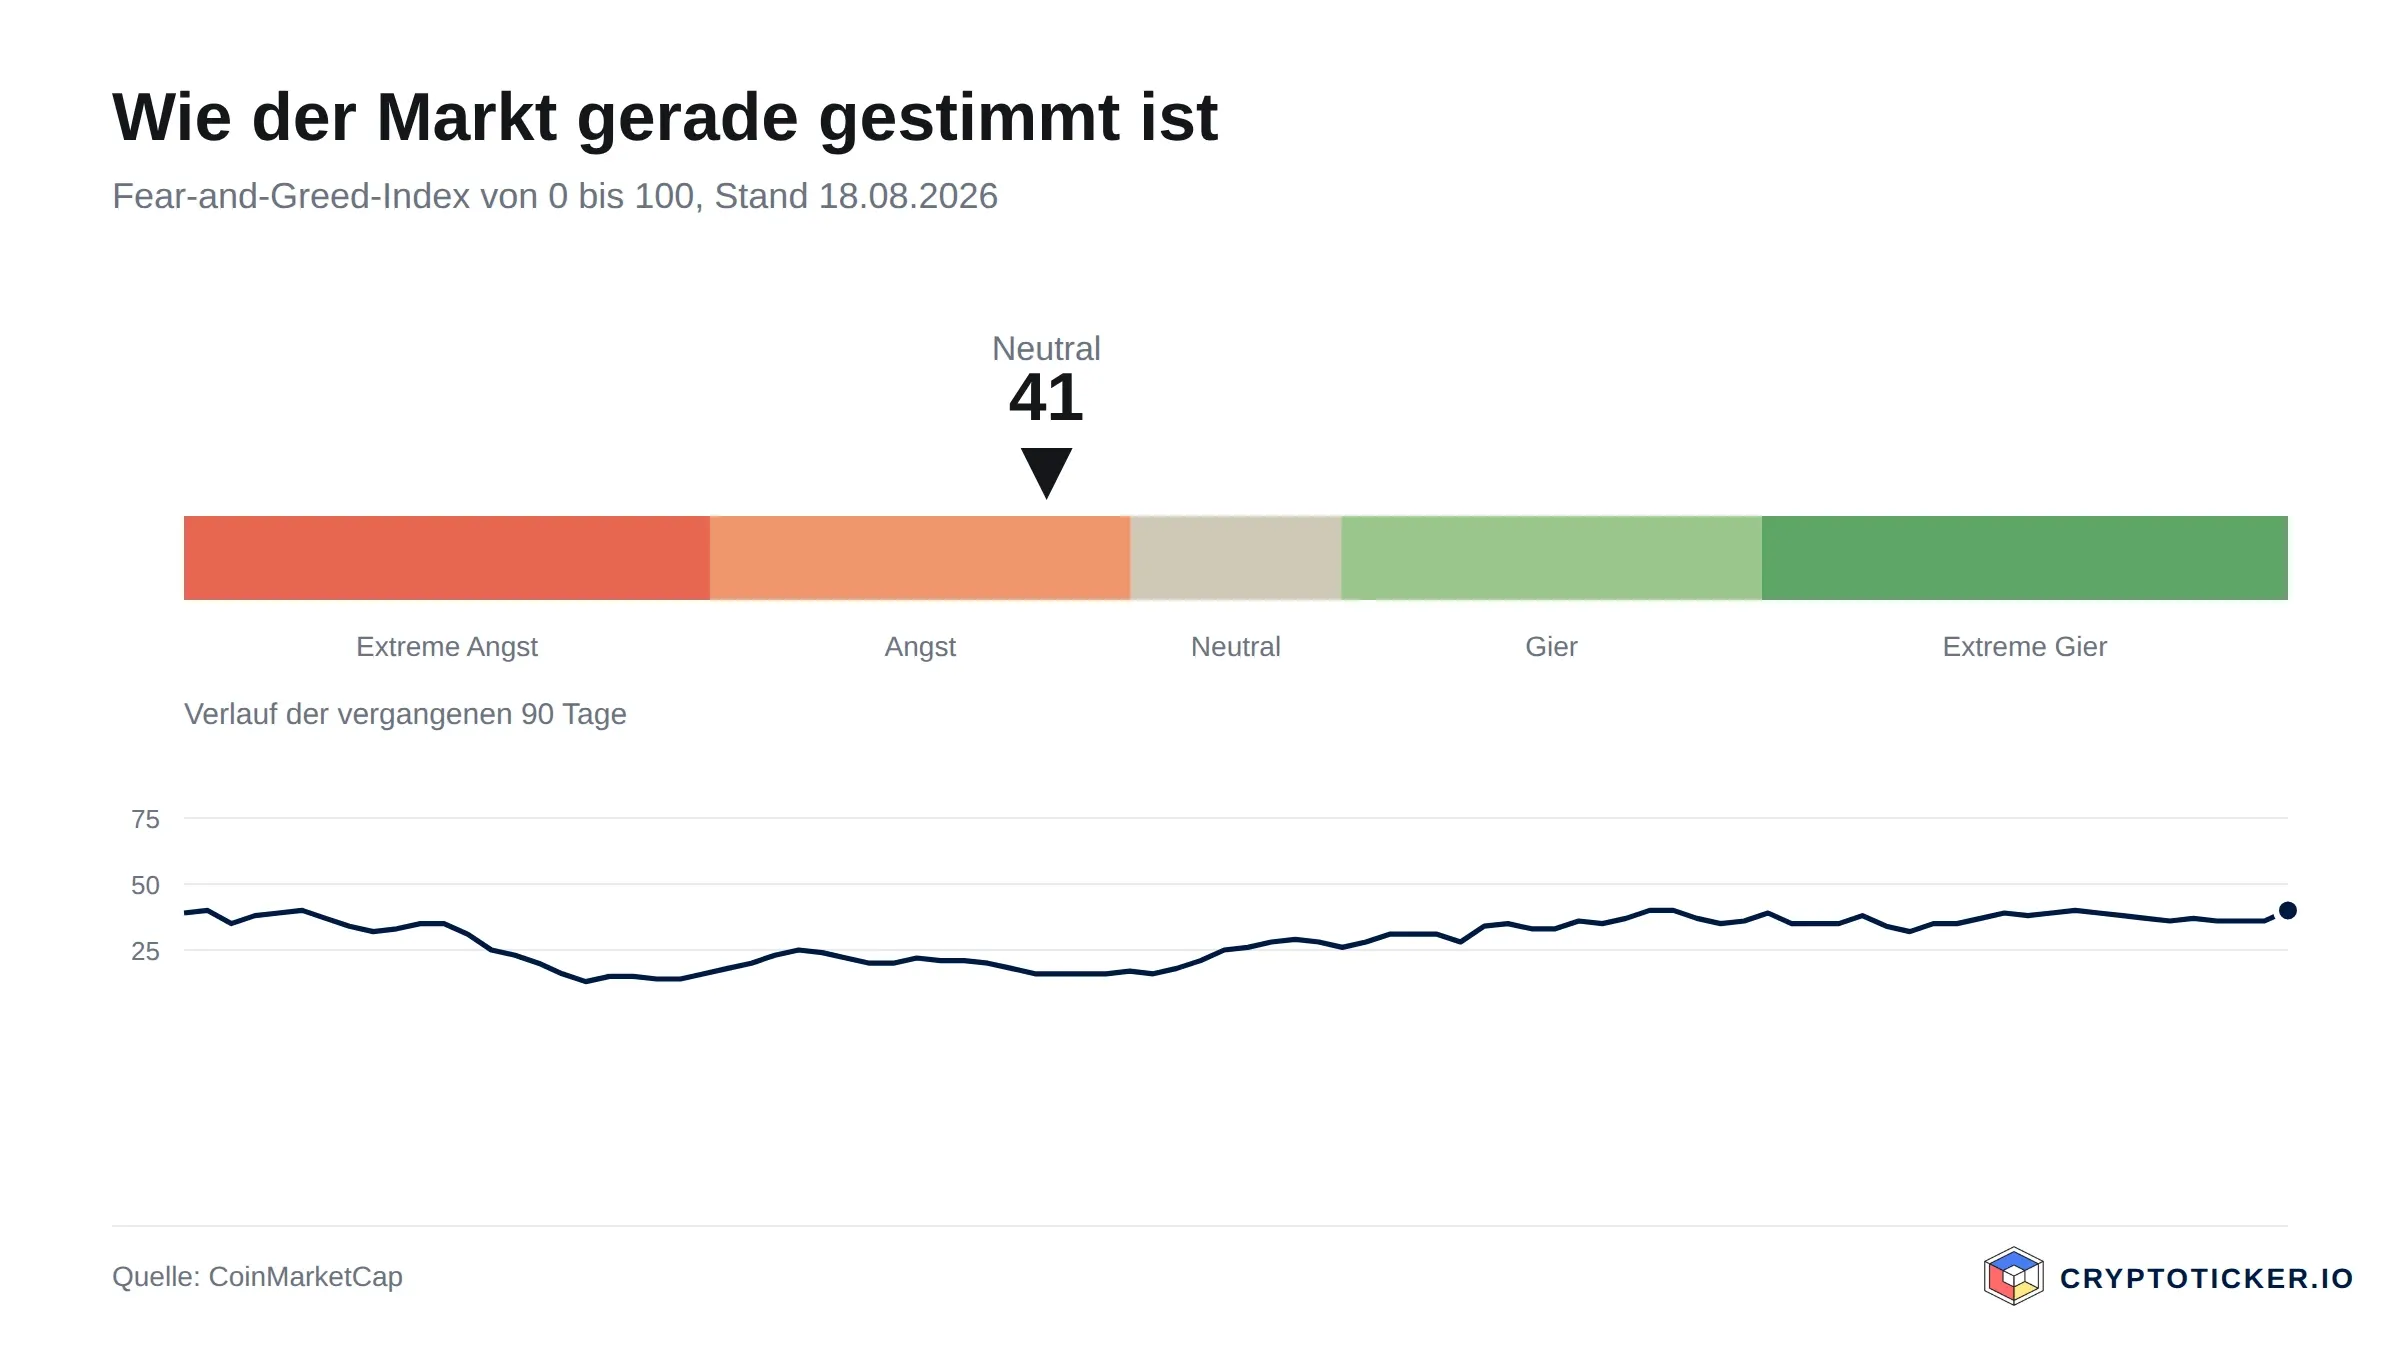
Der Zusammenhang zu Washington bleibt trotzdem direkt. Was in den USA zugelassen wird, prägt die Produktpipeline in Europa, weil dieselben Emittenten beide Märkte bedienen. Und die täglichen Mittelbewegungen der amerikanischen Fonds sind die Zahl, an der die Marktstimmung abgelesen wird, auch von Anlegern, die selbst nie einen dieser Fonds im Depot hatten.
ETF, ETP, ETN: die Namensfrage, die die SEC selbst stellt
Bemerkenswert ist, dass die Behörde die Verwechslung, unter der deutsche Anleger seit Jahren leiden, in ihrem eigenen Fragenkatalog aufgreift. Punkt acht lautet sinngemäß: Manche börsengehandelten Produkte, die keine Investmentgesellschaften sind, verwenden das Wort ETF oder Fonds im Namen oder bezeichnen sich selbst als ETF. Wie verstehen Anleger das, und welche Folgen hat es für die Klarheit?
Für dich ist das die praktisch wichtigste Zeile des ganzen Papiers, weil sie eine Prüfung nahelegt, die du vor jedem Kauf selbst machen kannst. Steht im Namen eines Produkts das Kürzel ETP, ETN oder ETC, handelt es sich um eine Schuldverschreibung mit Emittentenrisiko. Steht dort ETF, ist die Wahrscheinlichkeit hoch, dass das Papier an einer US-Börse notiert und für dein Depot gar nicht in Frage kommt. Der Name allein beantwortet die Frage nach der Rechtsform also nicht zuverlässig, und genau das räumt die Aufsicht mit Punkt acht selbst ein.
Staking im Fondsmantel: wo Produktdesign und Steuerfrage aufeinandertreffen
Die Bauform, um die es in dem Verfahren am konkretesten geht, ist der Fonds mit Staking-Erträgen. Ein solches Produkt hält den Basiswert nicht nur, es verwendet ihn zur Absicherung eines Netzwerks und vereinnahmt dafür laufende Erträge. Für die Arbitrage-Mechanik von Rule 6c-11 wirft das eine handfeste Frage auf, denn ein Teil des Bestands kann über Sperr- und Wartefristen gebunden sein und steht für die Rücknahme von Anteilen nicht sofort zur Verfügung.
In Europa existiert diese Produktkategorie bereits als ETP, und dort kommt die Frage hinzu, ob Erträge ausgeschüttet oder im Produkt belassen werden. Wer die Erträge lieber selbst vereinnahmt und dabei die Konditionen der Anbieter vergleicht, findet den Überblick in unserem Vergleich der Staking-Plattformen. Beide Wege unterscheiden sich in der Verwahrung, in den Gebühren und in der steuerlichen Behandlung, und diese drei Ebenen gehören getrennt betrachtet, bevor eine Entscheidung fällt.
Die europäische Parallele: MiCA wird zur selben Zeit überarbeitet
Auffällig ist der Gleichlauf der beiden Rechtsräume. Während die SEC ihren Fragenkatalog offen hält, überarbeitet die EU-Kommission das eigene Regelwerk und hat die Frist für Stellungnahmen bis Ende September 2026 verlängert. Beide Behörden stellen im selben Sommer dieselbe Grundfrage an unterschiedlichen Stellen des Systems: Wie viel Tempo verträgt die Zulassung neuartiger Krypto-Produkte, ohne dass der Anlegerschutz leidet? Was die europäische Seite konkret vorhat, steht in unserer Übersicht zur MiCA-Überprüfung und den geplanten Änderungen.
Für die Praxis bedeutet dieser Gleichlauf, dass sich die Regeln für Krypto-Produkte auf beiden Seiten des Atlantiks in den kommenden Monaten bewegen. Wer heute ein Produkt mit langem Anlagehorizont kauft, sollte damit rechnen, dass sich Prospektangaben, Gebührenmodelle und die Behandlung von Erträgen im Lauf des Jahres 2027 ändern können.
Was am 31. August 2026 passiert und was danach kommt
Am Stichtag schließt lediglich das Kommentarfenster. Es folgt kein Beschluss, keine neue Regel und keine Zulassungsentscheidung. Die Behörde wertet die Eingaben aus und entscheidet anschließend, ob sie einen förmlichen Regelvorschlag vorlegt. Ein solcher Vorschlag durchliefe dann ein eigenes Verfahren mit erneuter Kommentarfrist, bevor eine endgültige Regel in Kraft treten könnte. Von heute aus gerechnet ist das eine Strecke von vielen Monaten.
Für die Zwischenzeit gilt eine schlichte Lage: Solange nichts beschlossen ist, bleibt der bestehende Weg offen. Anträge laufen weiter über Rule 485(a), und die generischen Zulassungsstandards gelten unverändert. Wer in Meldungen liest, die SEC habe Krypto-Fonds gestoppt, hat eine Zuspitzung vor sich, die das Papier nicht hergibt.
Wie du selbst eine Stellungnahme einreichst
Die Mitwirkung steht jedem offen und ist nicht auf US-Bürger beschränkt. Zwei Wege nennt das Papier: das Kommentarformular auf der Website der Behörde oder eine E-Mail an die Adresse rule-comments@sec.gov. In beiden Fällen gehört das Aktenzeichen S7-2026-24 in die Betreffzeile, sonst lässt sich die Eingabe dem Vorgang nicht zuordnen. Der Postweg ist ebenfalls vorgesehen und in der amtlichen Fassung beschrieben.
Zwei Dinge gehören dazu, bevor du schreibst. Eingaben werden veröffentlicht, samt der Angaben, die du selbst hineinschreibst. Und Gewicht bekommt eine Stellungnahme durch konkrete Erfahrung, etwa als Halter eines europäischen ETP, der die Folgen amerikanischer Produktentscheidungen im eigenen Depot sieht. Eine allgemein gehaltene Meinungsäußerung fällt in einem Verfahren mit institutionellen Eingaben kaum ins Gewicht.
Woran du ein börsengehandeltes Krypto-Produkt vor dem Kauf prüfst
Unabhängig davon, wie das amerikanische Verfahren ausgeht, lässt sich die Bauart eines börsengehandelten Krypto-Produkts an nachprüfbaren Merkmalen ablesen. Die folgenden Angaben stehen im Basisinformationsblatt oder im Emissionsprospekt, den jeder Emittent auf seiner Website bereithält.
- Rechtsform. Sondervermögen oder Schuldverschreibung, denn daran hängt das Emittentenrisiko.
- Besicherung. Ob der Basiswert physisch hinterlegt ist und bei welcher Verwahrstelle er liegt.
- Laufende Kosten. Die jährliche Verwaltungsgebühr, die dem Bestand täglich anteilig entnommen wird.
- Umgang mit Erträgen. Ob Staking-Erträge anfallen und ob sie ausgeschüttet oder im Produkt belassen werden.
- Handelsplatz und Handelsspanne. Wo das Papier notiert und wie weit Geld- und Briefkurs im Tagesverlauf auseinanderliegen.
- Rücknahmebedingungen. Unter welchen Umständen der Emittent das Produkt einseitig einziehen darf und welche Fristen dann gelten.
Krypto-ETF-Zulassung: Was du daraus mitnimmst
- Kläre die Rechtsform, bevor du auf den Kurs schaust. Ob ein Produkt ein Sondervermögen oder eine Schuldverschreibung ist, entscheidet darüber, was im Insolvenzfall des Anbieters passiert. Beim Handelsplatz gilt dasselbe Prinzip: Eine Aufsicht im Rücken ersetzt keine eigene Prüfung, erleichtert sie aber erheblich. Der Vergleich der regulierten Krypto-Börsen zeigt, welche Anbieter in Europa unter Aufsicht stehen.
- Entscheide bewusst, wer deine Staking-Erträge vereinnahmt. Im Fonds- oder ETP-Mantel übernimmt der Emittent das Verfahren und behält einen Teil der Erträge ein; in Eigenregie trägst du Aufwand und Auswahlrisiko selbst. Die Konditionen der Anbieter stehen im Vergleich der Staking-Plattformen.
- Sichere die Nachweise für die Steuer von Anfang an. Kaufbelege, Ertragsabrechnungen und Umtauschvorgänge lassen sich Jahre später kaum rekonstruieren, besonders wenn ein Produkt zwischenzeitlich eingezogen wurde. Welche Werkzeuge das automatisieren, steht im Vergleich der Krypto-Steuer-Tools und Portfolio-Tracker.
Quellen und Stand der Angaben
Die Angaben zu Aktenzeichen, Fragenzahl, Fristen und Regelnummern stammen aus der amtlichen Fassung des Vorgangs im Federal Register vom 2. Juli 2026 sowie von der Verfahrensseite der SEC. Das Datum 31. August 2026 ist der Angabe der SEC entnommen, weil der amtliche Volltext an dieser Stelle eine unausgefüllte Platzhalterklammer trägt.
(Stand: 18. August 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Dogecoin News: 21Shares kündigt House of Doge den Vertrag für den ETF TDOG
- Was ist KYC bei Krypto? Fünf Angaben, ohne die keine Börse dich handeln lässt
- Virtune Staked NEAR ETP auf Xetra: Worauf es bei 1,49 Prozent Gebühr ankommt
- Avalanche (AVAX) 10,3 Prozent schwächer in sieben Tagen, Grayscale öffnet die Sacheinlage ab 235.800 Dollar: Was jetzt wichtig ist
- CoinShares löst sieben Krypto-ETPs zwangsweise ein: Die Lieferfrist endet am 26. Oktober
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

16. Oktober 2026 05:40
Staking-ETF: Die SEC muss bis 15. November entscheiden, in Europa gibt es das Produkt seit Januar
Bis zum 15. November 2026 muss die SEC über den ersten amerikanischen Fonds auf einen Liquid-Staking-Token befinden, und verschieben darf sie nicht mehr. In Europa liegt dasselbe Produkt seit Januar im Regal, mit einem Vermögen von 1,19 Millionen Dollar.
15. Oktober 2026 17:01
Polkadot ETF kommt auf 11,57 Millionen Dollar: US-Fonds gegen deutsches ETP im Vergleich
Der erste amerikanische Spot-Fonds auf DOT verwaltet nach sieben Monaten 11,57 Millionen Dollar und handelt an einem Tag für 111.586 Dollar, also 0,069 Prozent des Spotmarktes. Für deutsche Anleger ist er nicht kaufbar, und der Weg, der offensteht, kostet das Achtfache.
14. Oktober 2026 12:03
Solana-ETF in Hongkong mit 0,6 Prozent Verwaltung: Was sich für Anleger in Deutschland ändert
In Hongkong startet der zweite Spot-ETF auf Solana zu 0,6 Prozent Verwaltungsgebühr. Kaufen kannst du ihn hier nicht, doch die Zahl rückt die deutschen Kosten ins Licht: An der Xetra trennt zwei Solana-Hüllen ein voller Prozentpunkt im Jahr.

10. Oktober 2026 10:59
Dogecoin Kurs 0,0862 Dollar, Bitwise wickelt seinen DOGE-ETF am 14. Oktober ab: Die Folgen für Kurs und Haltefrist
Bitwise wickelt seinen Dogecoin-ETF BWOW ab: Am 14. Oktober endet der Handel, am 22. Oktober fließt das Geld. Der Bestand entspricht 0,14 Prozent eines Handelstages. Was das für den Kurs bei 0,086183 Dollar bedeutet und warum der deutsche Weg über ein ETP mit 2,50 Prozent Jahreskosten läuft.
9. Oktober 2026 20:55
XRP Kurs 1,39 Dollar, Ripple Prime finanziert Hebel-ETFs zu 8 Prozent: Das prüfst du jetzt
Ripple verdient über seine Prime-Brokerage-Einheit Gebühren damit, amerikanische Hebelfonds zu finanzieren, ein Fonds zahlt dafür rund acht Prozent im Jahr. Warum beim XRP Kurs bei 1,39 Dollar davon nichts ankommt und welcher Zugangsweg deutschen Anlegern überhaupt offensteht.

9. Oktober 2026 20:36
Zcash-ETF von Winklevoss mit 0,25 Prozent Gebühr: Das ändert sich für Anleger in Deutschland
Winklevoss Asset Services hat am 6. Oktober 2026 bei der SEC einen Spot-ETF auf Zcash beantragt, geplant an der Nasdaq unter dem Kürzel WINK und mit 0,25 Prozent Gebühr. Für Depots in Deutschland bleibt der Fonds gesperrt, und der entscheidende Termin steht im EU-Geldwäscherecht.
8. Oktober 2026 12:26
Bitcoin-ETFs verlieren 487 Millionen Dollar an einem Tag: Die Gründe hinter dem Abfluss
Aus den US-Spot-ETFs auf Bitcoin flossen am 7. Oktober 2026 rund 487 Millionen Dollar netto ab, während der Kurs die Zone um 82.000 Dollar testet. Was die Zahl wirklich misst, warum zwei Datenanbieter zwei Tageswerte nennen und was deutsche Anleger beim ETP prüfen.
7. Oktober 2026 11:40
100 Euro Krypto bei Scalable Capital kosten 1,98 Euro: Das sind die Gründe
Ein Krypto-Kauf über 100 Euro kostet bei Scalable Capital im Tarif FREE 1,98 Euro, also fast zwei Prozent des Einsatzes. Diese Auswertung rechnet die beiden Tarife gegeneinander, zeigt den Spread-Aufschlag als eigentliche Krypto-Gebühr und nennt die Schwelle, ab der sich das Abo PRIME+ überhaupt trägt.
6. Oktober 2026 01:29
Zcash-ETF verliert 93,56 Millionen Dollar in einer Woche: Schwächer als der Markt
Der Grayscale Zcash ETF hat in der Woche bis zum 5. Oktober 2026 erstmals seit seinem Start Geld verloren, 93,56 Millionen Dollar netto. Was die Zahl über die Nachfrage aussagt und was sie für ZEC-Halter in Deutschland bedeutet.
6. Oktober 2026 00:23
Litecoin ersetzt Gram im Virtune-Altcoin-ETP auf Xetra: Das sind die Gründe
Virtune hat den Altcoin-Index seines auf Xetra gelisteten ETPs neu gewichtet: Gram scheidet aus, Litecoin kommt hinein, alle zehn Positionen stehen wieder bei 10,00 Prozent. Was die Umstellung für dein Depot, die Handelszeiten und die Steuerfrage bedeutet.
4. Oktober 2026 23:36
Krypto bei comdirect: 29 Zertifikate im Sparplan ohne Orderentgelt, aber kein einziger Coin
comdirect stellt Krypto als Zertifikat ins Depot, nicht als Coin. Unsere Auszählung vom 4. Oktober 2026 zeigt 29 Papiere von fünf Emittenten auf 12 Kryptowährungen. Beim Einmalkauf kostet das Mindestentgelt von 9,90 Euro bei 100 Euro Einsatz 9,90 Prozent, im Sparplan entfallen die 1,5 Prozent bis Ende 2027.
4. Oktober 2026 03:23
SEC lässt sechs 3x-Hebel-ETPs auf Bitcoin und Ether zu: Das prüfst du jetzt
Die SEC hat am 2. Oktober 2026 die Notierung von sechs dreifach gehebelten Börsenprodukten genehmigt, darunter die ersten auf Bitcoin und Ether. Gehandelt wird noch nichts, und für deutsche Depots gilt eine eigene Hürde.
3. Oktober 2026 16:55
Shiba Inu heute: Ein ETP in Europa, 18 Namen auf der US-Fondsliste und was davon in Deutschland wichtig ist
Shiba Inu ist seit diesem Sommer an gleich drei regulierten Stellen angekommen: einem Zertifikat in Schweden, einer Fondsliste an der NYSE Arca und einer japanischen Zulassung. Für ein deutsches Depot bedeutet das weniger, als die Meldungen vermuten lassen, und genau diese Lücke ist heute die eigentliche Nachricht.
2. Oktober 2026 11:56
Arkham Intelligence: Was die Zuordnung von Wallet-Adressen für deine Privatsphäre bedeutet
Die Analyseplattform hängt Namen an Blockchain-Adressen und zahlt seit Juli 2023 Prämien für die Enttarnung von Wallets. Was dabei herauskommt, wo die Zuordnung irrt und wie du deine eigene Spur kürzer hältst.
1. Oktober 2026 00:23
21Shares zahlt Staking-Erträge aus fünf Fonds aus: US-Ausschüttung gegen Xetra-Thesaurierung im Vergleich
21Shares hat für fünf US-Staking-Fonds Erträge ausgezahlt, Zahltag ist der 30. September 2026. Die europäischen ETPs desselben Hauses auf Xetra schütten dagegen nichts aus — mit Folgen für Gebühr, Zinseszins und deine Steuererklärung.
26. September 2026 03:29
NEAR-ETF NRR ist zugelassen: Was du in Deutschland stattdessen prüfen musst
Die SEC hat die Registrierung des Bitwise NEAR ETF am 24. September wirksam gemacht, die NYSE Arca hat die Notierung unter dem Kürzel NRR genehmigt. Der Prospekt schließt den Vertrieb außerhalb der USA aus – diese Wege bleiben dir in Deutschland.
25. September 2026 14:24
NEAR Staking ETP über 100 Millionen Dollar: Was du bei Rendite, Depot und Haltefrist prüfst
Der Bitwise NEAR Staking ETP hat die Marke von 100 Millionen Dollar verwaltetem Vermögen überschritten, während NEAR auf 4,99 Dollar steigt. Unser eigener Abruf der Emittentenzahlen zeigt: Den Sprung hat der Kurs gemacht, nicht der Zufluss.
24. September 2026 04:37
Optionen auf Krypto-ETFs: Was die SEC-Frist am 27. September für deinen ETP bedeutet
Ein Antrag bei der SEC würde Optionen auf Krypto-ETFs erstmals über einen Regeltest statt über Einzelgenehmigungen zulassen. Die Frist vom 27. September hat die Aufsicht bis zum 11. November verlängert. Für dein Depot in Deutschland ändert sich dadurch nichts, wohl aber an der Geld-Brief-Spanne deines ETPs, und die kannst du selbst nachmessen.
23. September 2026 11:17
Bitwise Lighter Staking ETP startet auf Xetra: Was du bei BLIT vor dem Kauf prüfst
Bitwise bringt heute das erste börsengehandelte Produkt auf den LIT-Token der Derivateplattform Lighter an die Deutsche Börse. Der Kauf läuft über das normale Depot, kostet 0,85 Prozent im Jahr, und die namensgebende Staking-Rendite gibt es vorerst nicht.
22. September 2026 22:38
Zcash-ETP kaufen: Was du bei Broker, Gebühr und Haltefrist prüfst
Der 21shares Zcash ETP (WKN A4AXHY) handelt seit dem 22. September 2026 an der Euronext in Amsterdam und Paris. Was das für deinen Depotzugang, die laufenden Kosten und die offene Steuerfrage bedeutet, liest du hier.
21. September 2026 11:19
Ethereum steigt, die ETF-Gelder fließen ab: Was ETH-Halter jetzt prüfen
Die US-Fonds auf Ether verloren in der Woche bis zum 18. September 140 Millionen Dollar und beendeten damit vier Zuflusswochen. Der ETH-Kurs legt trotzdem gut fünf Prozent zu.
19. September 2026 03:17
Bitcoin Cash springt zweistellig: Was der Grayscale-ETF-Antrag für dich in Deutschland wirklich bedeutet
Bitcoin Cash legt am 18. September zweistellig zu, weil Grayscale seinen BCH-Trust in ein börsengehandeltes Produkt umwandeln will. Im Antrag steht allerdings, dass die Grundlage dafür noch gar nicht genehmigt ist.
14. September 2026 17:27
XRP-ETF, Solana-ETF, Ethereum-ETF: Was du in Deutschland wirklich kaufen kannst
In den USA handeln Spot-ETFs auf XRP, Solana und Ethereum, bei deinem deutschen Broker findest du sie nicht. Dieser Ratgeber erklärt, welche zwei EU-Regeln das verhindern, welches Papier stattdessen dieselbe Aufgabe erfüllt und worauf du bei Besicherung, Lieferanspruch und Kosten achten musst.
11. September 2026 13:49

Dogecoin-ETF eingestellt: Warum Bitwise BWOW schließt und was in Deutschland davon zählt
Bitwise wickelt seinen Dogecoin-ETF ab: Der Handel endet am 14. Oktober 2026, die Barauszahlung folgt am 22. Oktober. Warum das Produkt an fehlender Nachfrage scheiterte und was für dich in Deutschland tatsächlich handelbar ist.
20. August 2026 05:16
Gehebelter Bitcoin-ETF kaufen: Was hinter den 3x-Produkten steckt
Cboe hat bei der SEC sechs Fonds mit dreifachem Hebel beantragt, darunter je einen auf Bitcoin und Ether. Dieser Text erklärt, warum der Hebel nur für einen Handelstag gilt, warum die Fonds keine Coins halten und welche 3x-Produkte in Europa bereits an der Börse stehen.
16. August 2026 03:16
Staking-ETPs: Ausschüttung, Thesaurierung und die Steuerfrage in Deutschland
Fidelity hat bei der SEC beantragt, seinen Ether-ETF staken zu lassen und die Erträge vierteljährlich in bar auszuzahlen. Europäische Staking-ETPs behalten den Ertrag dagegen im Produkt, und für dich entscheidet dieser Unterschied über Zuflusszeitpunkt, Gebühren und Steuer.

Vielleicht auch interessant