
337 millions de dollars de levier partis en cinq jours : où en est l’ether ?
L’ether s’échange mardi matin à 2 533,59 dollars après la rupture du seuil de 2 495 dollars. Sur le marché à terme, 337 millions de dollars de positions ouvertes ont disparu en cinq jours.


Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
L’ether s’échange mardi matin à 2 533,59 dollars, soit 1,47 % sous son niveau de la veille à la même heure et 6,39 % sous celui d’il y a une semaine. Le chiffre le plus parlant ne figure pourtant pas dans le cours, mais sur le marché à terme : sur la plateforme OKX, les positions ouvertes sur les contrats Ethereum sont passées de 2,113 à 1,776 milliard de dollars depuis le 7 octobre. Cela représente 337 millions de dollars, soit près de 16 % de levier en moins en cinq jours. Si vous détenez de l’ETH, lisez les deux chiffres ensemble : un marché sans levier baisse plus lentement, mais il monte plus lentement aussi.
Cours de l’ethereum aujourd’hui : 2 533,59 dollars après le point bas de 2 411 dollars
L’amplitude des dernières vingt-quatre heures va de 2 411,24 à 2 575,42 dollars selon les données de CoinGecko. Cela fait 164 dollars entre le haut et le bas, soit un bon 6,4 % de l’amplitude rapportée au point bas. Le niveau actuel de 2 533,59 dollars se situe au-dessus du milieu de cette fourchette, qui passe à 2 493 dollars. Sur la période, des ethers pour 16,26 milliards de dollars ont changé de mains.
Face au reste du marché, Ethereum ne se distingue dans aucun sens. Le bitcoin cote 83 697 dollars et a cédé 2,31 % en sept jours, Solana s’établit à 108,59 dollars et a perdu 9,73 % sur la même période. L’ether se situe entre les deux avec une perte hebdomadaire de 6,39 %. Aucun problème propre à la cryptomonnaie ne s’en déduit.
Le seuil de 2 495 dollars a cédé, et ce qui s’est passé depuis
Dimanche, la question posée ici était de savoir si le seuil de 2 495 dollars tiendrait. L’ether valait alors 2 504 dollars et les frais de réseau étaient tombés à un sixième de leur valeur de septembre ; le détail figure dans notre analyse du 11 octobre consacrée au cours de l’ethereum et à l’effondrement des frais de réseau. La réponse : le seuil n’a pas tenu. Au plus bas des dernières vingt-quatre heures, le cours est descendu à 2 411,24 dollars, soit 84 dollars en dessous.
Le cours est néanmoins revenu. À 2 533,59 dollars, l’ether se négocie de nouveau près de 39 dollars au-dessus de l’ancien seuil. Pour la configuration graphique, le support de 2 495 dollars est devenu pour l’instant un point de passage, ni un plancher ni un plafond. Seul un deuxième test montrera le rôle qu’il jouera désormais.
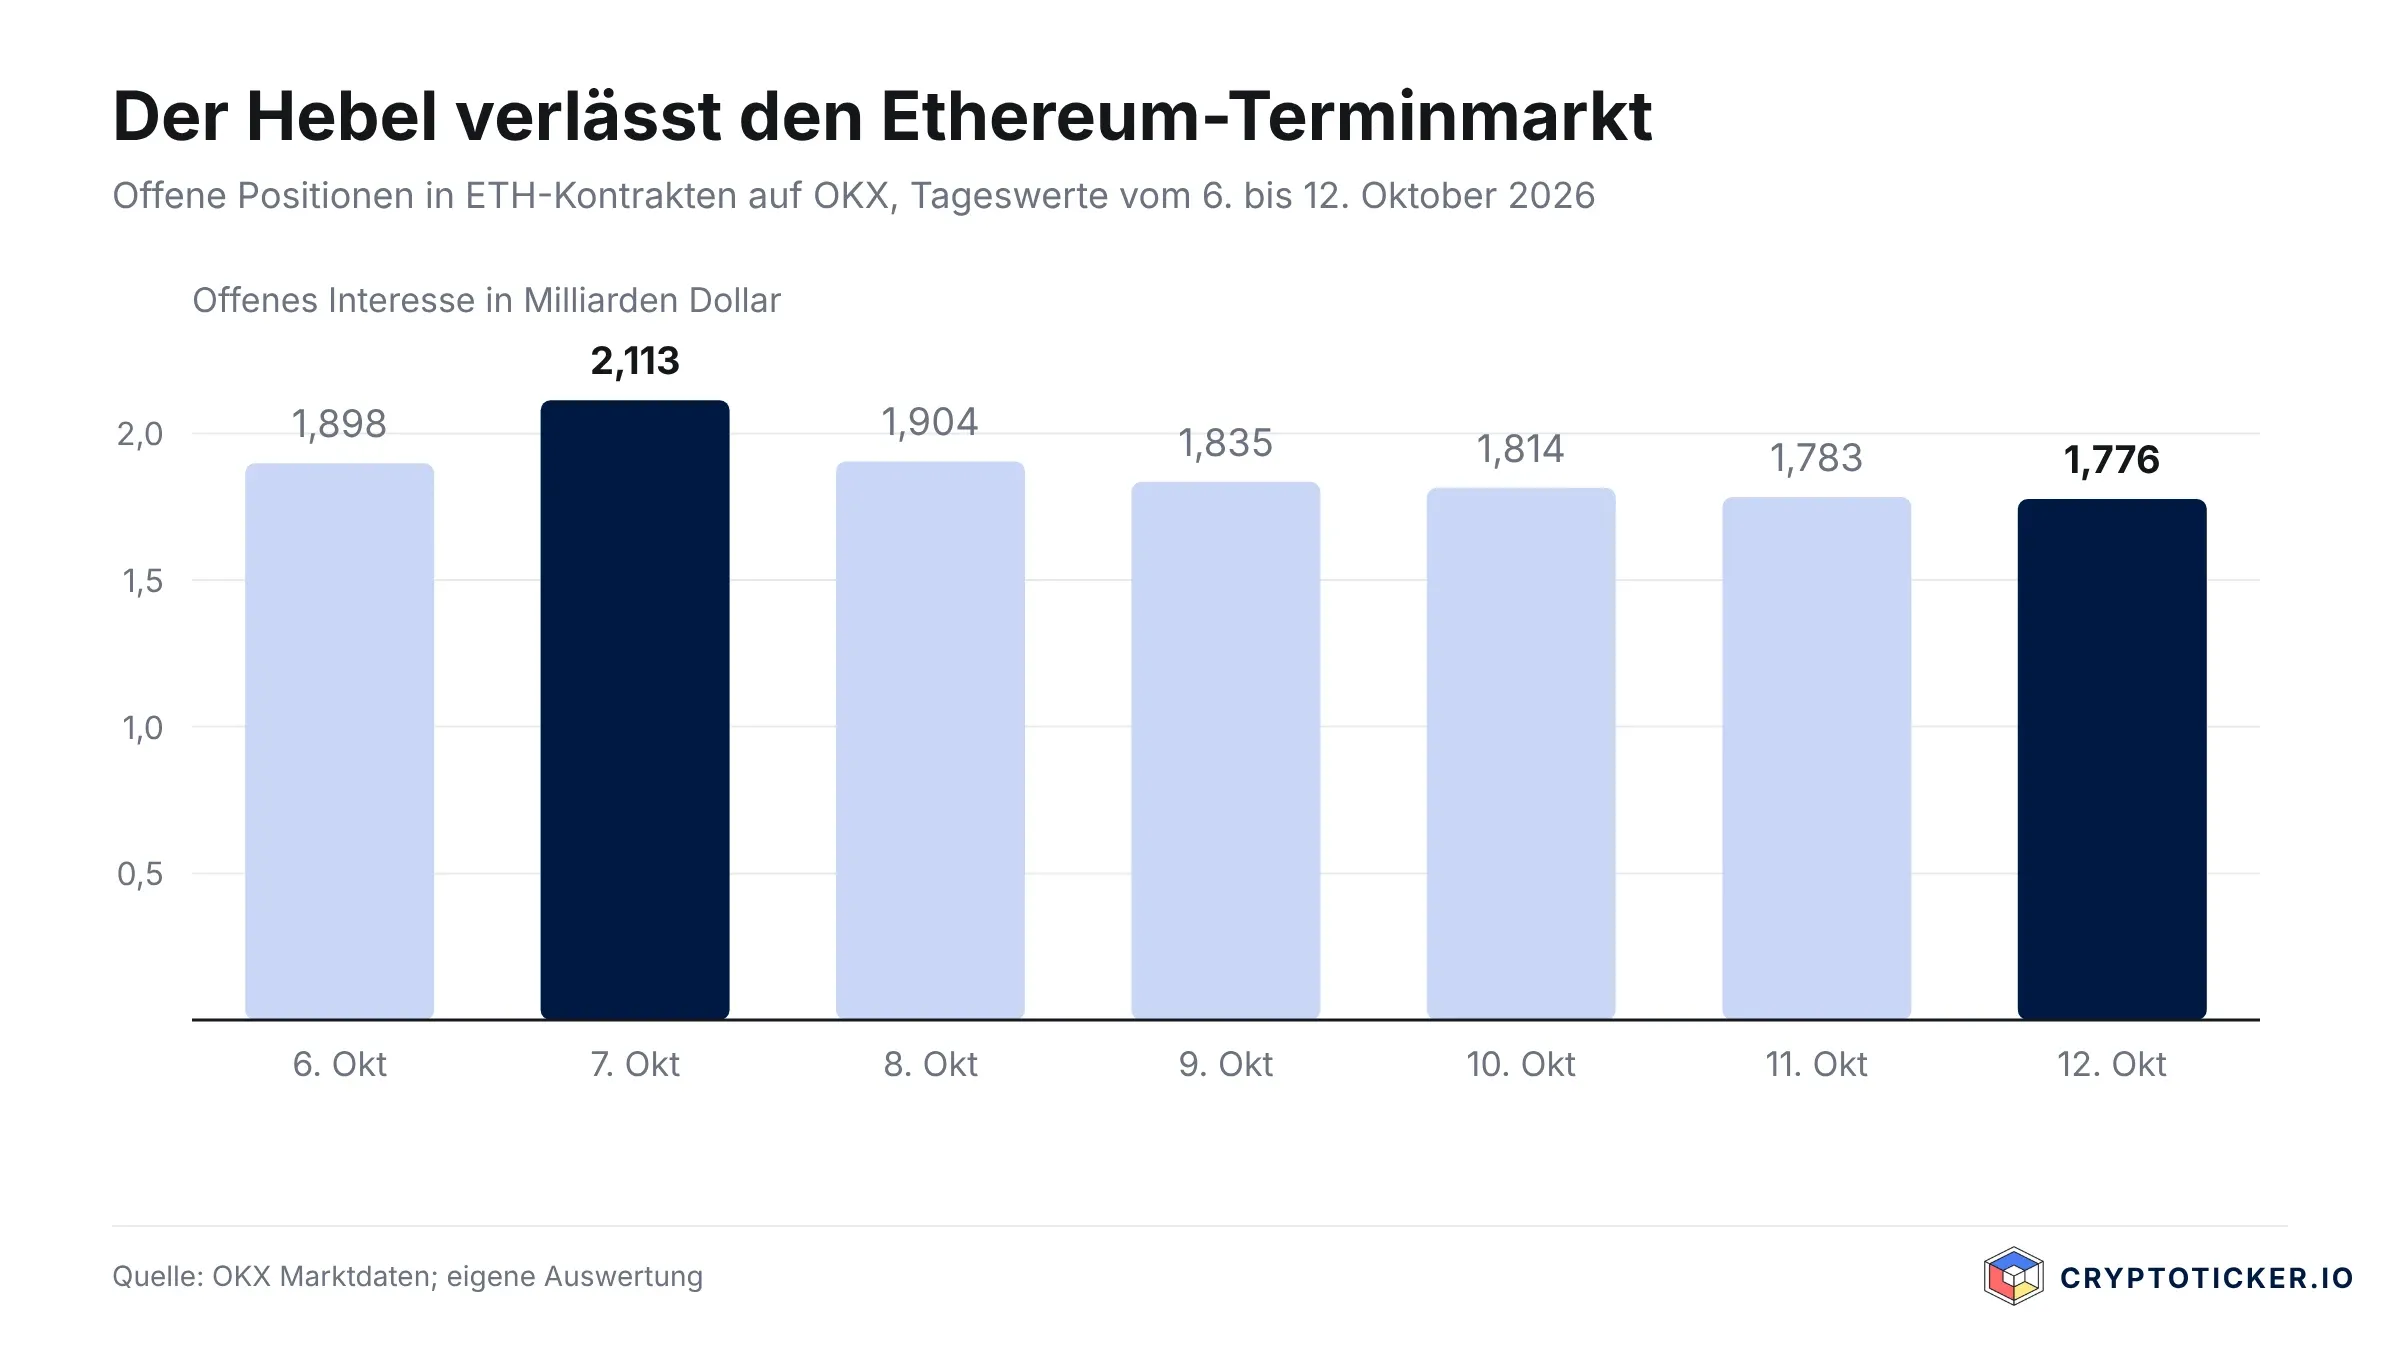
Positions ouvertes : 337 millions de dollars de levier en moins en cinq jours
Les positions ouvertes, ou intérêt ouvert, désignent la somme des contrats à terme actuellement ouverts et qui n’ont pas encore été soldés. L’indicateur mesure la quantité d’argent emprunté présente sur un marché. Lorsqu’il progresse, du levier s’ajoute ; lorsqu’il recule, du levier disparaît, soit parce que les opérateurs ferment leurs positions d’eux-mêmes, soit parce que la plateforme les liquide d’office.
Selon les données de marché publiques d’OKX, que nous avons analysées mardi, l’intérêt ouvert sur les contrats ETH s’élevait à 2,113 milliards de dollars le 7 octobre. Depuis, il a reculé chaque jour : 1,904 le 8 octobre, 1,835 le 9, 1,814 le 10, 1,783 le 11 et 1,776 milliard de dollars le 12 octobre. Six séances de baisse consécutives, 337 millions de dollars au total, soit 15,9 %.
Un second signal est apparu le 12 octobre. Le volume d’échanges sur les mêmes contrats est passé de 2,122 milliards de dollars la veille à 5,551 milliards, soit 2,6 fois plus. Un volume élevé accompagné d’un intérêt ouvert en baisse est la signature d’une vague de soldes : les échanges sont nombreux, mais au net les positions se ferment au lieu de se construire.
Le rapport long-short passe de 2,30 à 1,73
La même source suit le rapport entre les comptes qui parient sur la hausse et ceux qui parient sur la baisse. Le 7 octobre, on comptait 2,30 comptes acheteurs par compte vendeur sur les contrats ETH. Le 12 octobre, ils étaient 1,73. C’est la valeur la plus basse de la semaine examinée et un recul d’un quart.
Ce chiffre ne dit rien de la taille des positions, seulement de leur nombre. Il ne vaut donc rien comme prévision de cours. Ce qu’il montre, en revanche, c’est que le pari sur une hausse rapide s’est éclairci. Ce sont précisément ces positions qui ont produit la pression vendeuse de la semaine écoulée, à mesure qu’elles étaient fermées les unes après les autres.
Taux de financement proche de zéro : le marché à terme ne paie presque plus de prime
Un perpétuel est un contrat à terme sans date d’échéance. Pour que son prix ne s’écarte pas du cours au comptant, les détenteurs d’un côté versent à intervalles fixes une commission à ceux de l’autre côté, le taux de financement. Lorsqu’il est nettement positif, ce sont les acheteurs qui paient, et le marché est encombré du côté acheteur.
Sur le perpétuel ETH-USDT d’OKX, le taux s’établissait mardi matin à 0,00255 % par période de huit heures. En rythme annuel, cela représente environ 2,8 %, et le prix à terme se situait même 0,04 % sous le cours au comptant. À titre de comparaison, dans une phase de surchauffe, ce taux atteint 0,05 % et plus par période. Le marché ne réclame donc presque aucune prime pour parier sur la hausse.
Comment naît une liquidation : le mécanisme en trois étapes
C’est cet enchaînement qui explique le dégonflement du levier de la semaine écoulée, et c’est la raison pour laquelle une simple baisse de cours prend vite une ampleur que l’actualité ne justifie pas.
Étape 1 : la garantie fond
Qui achète pour 10 000 dollars d’ether avec un levier de cinq dépose 2 000 dollars de garantie. Si le cours baisse de 10 %, 1 000 dollars de cette garantie sont consommés. Le coussin est donc divisé par deux sur un mouvement de cours qui passerait presque inaperçu sans levier.
Étape 2 : la plateforme solde la position
Dès que la garantie descend sous la marge de maintien, la plateforme ferme la position automatiquement et vend sur le marché les cryptomonnaies sous-jacentes. La vente est bien réelle, il ne s’agit pas d’une simple écriture comptable, et elle rencontre le même carnet d’ordres que n’importe quelle autre.
Étape 3 : une vente en déclenche la suivante
Cette pression vendeuse pousse le cours plus bas, ce qui fait céder la marge de maintien de la position suivante. Naît alors la réaction en chaîne qui produit, en une demi-heure, plus de mouvement qu’une semaine de marché calme. C’est exactement ce que montre le saut de volume du 12 octobre.
L’inverse vaut à la hausse. Moins le marché contient de levier, moins une correction peut déclencher de ventes forcées. Un marché avec 1,776 au lieu de 2,113 milliard de dollars de positions ouvertes est plus inerte dans les deux sens. Si vous utilisez des produits à effet de levier, les conditions et les marges de maintien des prestataires figurent dans notre comparatif des plateformes de perpétuels.
Levier limité à 2 pour 1 : ce qui s’applique aux particuliers en Allemagne
Chez un prestataire supervisé en Allemagne, les chiffres de l’exemple ci-dessus ne seraient tout simplement pas autorisés. La BaFin a inscrit durablement, par décision générale, les restrictions sur les contrats sur différence que l’Autorité européenne des marchés financiers avait introduites en août 2018. Les cryptomonnaies relèvent du palier le plus strict : un levier maximal de deux pour les clients particuliers. À titre de comparaison, la limite est de 30 pour les grandes paires de devises et de 5 pour les actions.
S’y ajoutent deux protections souvent absentes sur les plateformes hors Union européenne. L’appel de marge complémentaire est interdit pour les clients particuliers, la perte est donc bornée au montant engagé. Et la position est soldée au plus tard lorsque la garantie a fondu de moitié par rapport à la marge initiale. Le détail figure dans la publication de la BaFin sur la décision générale relative aux contrats sur différence. Un perpétuel sur une plateforme sans agrément européen n’entre pas dans ce cadre, et l’on y trouve couramment un levier de 50 et l’appel de marge.
Les opérations à terme à l’impôt : 25 % dès le premier euro
L’écart fiscal entre un perpétuel et un ether acheté est plus grand que l’écart économique, et il passe régulièrement inaperçu dans le trading à levier. Un gain issu d’une opération à terme constitue un revenu du capital au sens du paragraphe 20 de la loi allemande relative à l’impôt sur le revenu. Il supporte 25 % d’impôt sur les plus-values, auxquels s’ajoutent la contribution de solidarité et, le cas échéant, l’impôt cultuel, soit au moins 26,375 % au total. Aucun délai de détention n’y fait disparaître l’impôt. Nous avons détaillé le calcul le 12 octobre, dans notre article sur la fiscalité des futures et des perpétuels crypto.
Un allègement existe depuis la loi fiscale annuelle 2024. Le compartiment d’imputation des pertes propre aux opérations à terme et le plafond de 20 000 euros par an ont été supprimés, et pour tous les dossiers ouverts. Les pertes sur perpétuels peuvent donc de nouveau s’imputer sur d’autres revenus du capital. Le texte légal se trouve au paragraphe 20 de l’EStG sur gesetze-im-internet.de. Que votre prestataire prélève l’impôt automatiquement dépend de son statut d’établissement payeur national ; avec les plateformes étrangères, vous devez déclarer les revenus vous-même.
Le comptant plutôt que le perpétuel : le délai de détention ne vaut que pour les cryptomonnaies
Qui achète de l’ether en direct et le place dans sa propre conservation relève du paragraphe 23 de l’EStG. Le délai d’un an s’y applique : après douze mois de détention, la plus-value de cession est exonérée, quel que soit son montant. À l’intérieur de l’année, le taux personnel d’impôt sur le revenu s’applique, mais il existe un seuil d’exonération de 1 000 euros pour l’ensemble des cessions privées d’une année.
Il en découle une décision qui n’a rien à voir avec une opinion sur le cours. Deux investisseurs ayant la même attente sur le cours de l’ethereum paient un montant d’impôt différent selon qu’ils investissent par un perpétuel ou par des cryptomonnaies achetées. Pour une détention de plus d’un an, l’achat direct est la voie fiscalement la plus avantageuse ; sur des durées courtes, l’écart compte peu. Les plateformes autorisées en Allemagne et leurs tarifs figurent dans notre comparatif des plateformes crypto.
Le versant ETF : dixième journée de sorties consécutive
À côté du marché à terme, un second flux a joué contre l’ether. Les ETF américains au comptant sur Ethereum ont enregistré le 12 octobre une sortie nette de 85,4 millions de dollars, selon les chiffres du fournisseur de données SoSoValue. C’était la dixième séance de sorties d’affilée. Le fonds ETHA de BlackRock en a porté l’essentiel avec 75,1 millions de dollars, auxquels s’ajoutent 10,3 millions du mini-trust de Grayscale. Aucun des onze fonds n’a collecté d’argent ce jour-là.
L’actif net géré par l’ensemble des ETF Ethereum s’établit ainsi à 15,86 milliards de dollars, pour des flux entrants cumulés de 13,17 milliards depuis le lancement. Sur le bitcoin, la sortie a été plus modeste le même jour, à 65,4 millions de dollars. Pour les semaines à venir, c’est le chiffre qui dira si l’argent frais revient : tant que les ETF vendent, le cours manque de la demande qui pourrait compenser le dégonflement du levier.
Notre appréciation : moins de risque et moins d’élan à la fois
Du point de vue de la rédaction, le dégonflement du levier est la meilleure des deux nouvelles, même s’il sonne comme la mauvaise. Les éléments : 337 millions de dollars de positions ouvertes en moins, un rapport long-short de 1,73 au lieu de 2,30 et un taux de financement de 0,00255 % par période signifient ensemble que le côté acheteur encombré a été nettoyé. Une baisse partant du niveau actuel rencontre nettement moins de ventes forcées que celle du 8 octobre.
À l’inverse, le versant ETF pèse. Dix journées de sorties consécutives et 85,4 millions de dollars rien que lundi montrent que la demande qui a porté le cours cet été n’est pas là en ce moment. Un marché sans levier et sans flux entrants évolue latéralement jusqu’à ce que l’un des deux courants se retourne. Nous lisons donc la situation comme un apaisement, non comme un retournement de tendance. Il s’agit d’une mise en perspective du marché et non d’une recommandation d’acheter ou de vendre de l’ether ; sur les cryptomonnaies, une perte totale est possible.
Ethereum et le levier : sans flux entrants, 2 575 dollars restent le plafond
La fourchette dans laquelle le cours évolue depuis lundi forme la charpente des prochains jours : 2 411 dollars en bas, 2 493 dollars au milieu, 2 575 dollars en haut. Tant que l’intérêt ouvert continue de reculer et que les ETF vendent, une sortie par le haut reste peu probable. Trois étapes en découlent :
- Recalculez votre propre position à levier. À quel cours la marge de maintien se déclenche-t-elle, et à quelle distance ce cours se trouve-t-il du point bas de 2 411 dollars ? Les règles de marge des prestataires figurent dans le comparatif des plateformes de perpétuels.
- Arrêtez votre mode d’achat. Pour une détention de plus d’un an, le délai d’un an plaide pour l’achat direct plutôt que pour une opération à terme. Les plateformes autorisées en Allemagne et leurs frais figurent dans le comparatif des plateformes crypto.
- Classez les pièces pour la déclaration. Les opérations à terme vont dans l’annexe KAP, les cryptomonnaies vendues dans l’annexe SO. Les outils qui traitent les deux poches séparément figurent dans le comparatif des logiciels fiscaux crypto.
(Au 13 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur le cours de l’ethereum
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Prévision Ethereum : ce que vous vérifiez sur le staking, le levier et le canal d’achat après trois tentatives à 2 800 dollars
- Analyse du prix de l'Ethereum: Pourquoi le prix de l'Ethereum est-il en baisse?
- Prévision du cours Ethereum avec la nouvelle direction de Vitalik Buterin après les difficultés face à Bitcoin
- Prévision ETH : ce qu’il faut vérifier dès maintenant au seuil des 2 800 dollars
- Crash Ethereum: Prochains niveaux de support de l'ETH inférieur à 3k $?
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
February 3, 2026 1:29 PM
Vitalik vend de l’ETH alors que l’or et l’argent explosent ce que la rotation du capital révèle vraiment
Vitalik a vendu pour 1,9 million de dollars d'ETH alors que l'or et l'argent ont fortement augmenté depuis le début de l'année. Est-ce un signe baissier pour Ethereum ou un signal de rotation plus large du capital ?

October 2, 2026 5:42 PM
Prévision du cours de l’Ethereum : Citi relève son objectif à douze mois à 3 028 dollars, que faire maintenant
Citi a relevé son objectif à douze mois pour l’Ethereum de 2 240 à 3 028 dollars. Qui suit cet horizon décide aussi, avec la date d’achat, de l’impôt sur le gain.

September 24, 2026 5:16 AM
Sommet Trump-Xi à la Maison-Blanche : les positions crypto à vérifier avant l'échéance
Xi Jinping est reçu aujourd'hui en visite d'État par Donald Trump, et le marché des cryptomonnaies aborde ce rendez-vous avec les gains d'une semaine exceptionnellement forte. Ce qu'il faut vérifier sur le levier, la durée de détention et la conservation avant la première déclaration.

September 24, 2026 2:37 PM
Cardano passe sous 0,24 dollar : ce que les détenteurs d’ADA vérifient sur le levier, la liquidation et le délai de détention
Cardano a rendu son franchissement des 0,25 dollar et cote environ sept % sous le plus haut des 24 dernières heures. Ce que cela signifie pour les positions à levier, le délai de détention de vos tranches et la voie d’achat sous MiCA.

August 25, 2024 12:25 PM
Prédiction du prix Ethereum: Cours ETH vise les $3,000 après un gain de 5%
Le cours Ethereum a gagné 5% au cours de la semaine dernière, atteignant la zone de prix critique de $2,750. L'Ethereum peut-il franchir la barrière psychologique des $3,000?
September 30, 2026 11:17 AM
Prévision Ethereum : 1,6 million d’ETH attendent 28 jours leur activation, comment procéder
1 603 958 ETH patientent dans la file d’entrée du staking Ethereum et attendent près de 28 jours leur activation. Ce que cette offre immobilisée signifie pour les niveaux de cours, pour votre rendement et pour le seuil de 256 euros du fisc allemand.
September 30, 2026 5:18 AM
Bitcoin : prix avant le PCE sous-jacent de 14h30, le seuil de 82 735 $ tiendra-t-il ?
À 14h30 aujourd'hui, le Bureau of Economic Analysis publie l'indice PCE sous-jacent du mois d'août, la mesure d'inflation sur laquelle la Fed cale sa décision de taux du 28 octobre. Le bitcoin s'échange à 83 329 dollars, à moins de 600 dollars de son plus bas du jour, et celui qui détient avec effet de levier tranche ce matin.
July 4, 2025 4:57 PM
Des Baleines du Bitcoin Réveillent 4,3 Milliards de Dollars – BlackRock et Fidelity se Renforcent
Les marchés crypto s'enflamment : quatre portefeuilles dormants contenant 40 000 BTC, d'une valeur totale de plus de 4,36 milliards de dollars, ont été réactivés après plus de 14 ans. Pendant ce temps, des géants institutionnels comme BlackRock, Fidelity et ARK Invest viennent d’acheter plus de 700 millions de dollars en BTC et ETH, ce qui pourrait annoncer une forte tendance haussière.
September 24, 2026 11:13 PM
Prévision Bitcoin : ce que vous vérifiez sur les seuils, la détention et le levier avant la décision de taux du 28 octobre
Le bitcoin s’échange autour de 83 800 dollars, un tiers sous son sommet d’octobre 2025, alors que l’indice de sentiment affiche l’avidité. Quelles échéances, quels seuils et quels délais décident réellement de votre gain net dans les prochaines semaines, et lesquels vous pilotez vous-même.
March 2, 2025 10:28 AM
Prévision du cours de l'Ethereum pour mars 2025 : Le cours de l'ETH peut-il à nouveau dépasser les 3 000 ?
La prévision du cours de l'Ethereum pour mars 2025 est fortement controversée. Consultez l'analyse du cours de l'Ethereum, les facteurs d'influence et diverses prévisions du cours de l'Ethereum.
August 24, 2026 1:49 PM
Prévision Ethereum : 3 000 dollars, le prochain objectif ?
L'ETH a bondi de 29 % et repris sa moyenne mobile 200. Notre prévision Ethereum détaille le chemin vers 3 000 dollars et le seuil à surveiller.
March 4, 2025 7:17 PM

Le cours de l'Ethereum va-t-il tomber à 1000 dollars ou une reprise est-elle en vue ?
L'Ethereum est tombé en dessous de 2100 dollars, ce qui suscite des craintes d'une correction encore plus forte. L'ETH va-t-il s'effondrer à 1000 dollars ou une reprise est-elle en vue ?
March 16, 2025 7:00 AM
Prévision du cours du Bitcoin pour Mars 2025 avec le FOMC et TRUMP en jeu
La prévision du cours du Bitcoin pour mars 2025 est au centre de l'attention, avant la réunion imminente du FOMC et la réserve stratégique de crypto-monnaies de Trump. Qu'attendre du cours du BTC ?
September 18, 2026 3:11 PM
Prévision Ethereum : pourquoi le seuil des 3 000 dollars se rapproche
Ethereum oscille entre 2 400 et 2 600 dollars depuis un mois et l'EMA 200 se retourne à la hausse. Ce que le graphique dit du seuil des 3 000 dollars.
March 3, 2025 7:01 AM
Prévision du cours du Bitcoin : Le BTC atteindra-t-il 100K AVANT ou APRÈS le Crypto Summit ?
Quelques minutes après l'annonce de Trump concernant la Crypto Reserve et à moins d'une semaine du Crypto Summit, la capitalisation boursière du marché mondial des cryptomonnaies a bondi de 11 %. Mais...
June 1, 2025 4:20 PM
Prédiction du cours de Solana : le SOL va-t-il chuter à 70 $ ou rebondir plus fort ?
La chute de Solana va-t-elle faire plonger le cours du $SOL jusqu’à 70 $ ? Qu’est-ce qui cause cette baisse – et Solana peut-il inverser la tendance pour atteindre un nouvel ATH en juin 2025 ?
March 1, 2025 3:53 PM
Prévision du cours du Bitcoin pour mars 2025 : Après le PIRE mois de février pour le cours du BTC depuis 11 ans - Comment le mois de mars va-t-il évoluer ?
Le mois de février 2025 a connu le crash du cours du Bitcoin le plus important depuis plus d'une décennie. Découvrez ici les causes et si le mois de mars peut apporter une reprise.
September 11, 2026 5:17 PM

Calculer le prix de liquidation : à partir de quel cours la plateforme ferme votre position à effet de levier
Le prix de liquidation est le cours à partir duquel votre plateforme ferme d’office une position à effet de levier. Voici la formule pour les positions longues et courtes, un exemple entièrement chiffré et les postes de coûts qui resserrent le matelas plus que ne le laisse penser le calcul.
October 7, 2026 2:21 PM
2 598 dollars et un sixième jour de sorties d’ETF : le support des 2 500 dollars tiendra-t-il ?
Le cours de l’Ethereum s’établit mercredi matin à 2 598 dollars, soit 3,9 % sous la veille, tandis que les ETF américains au comptant annoncent un sixième jour de bourse consécutif de sorties nettes. Cet article montre quels niveaux tiennent encore vers le bas, à quelle distance votre levier se trouve du prix de liquidation, et ce que le délai allemand d’un an signifie pour une vente en moins-value.
September 29, 2026 2:36 AM
Le zcash chute de 8,5 %, l'open interest se contracte de 13,5 % : le niveau qui décide
Le zcash cote environ 1 464 dollars le 28 septembre 2026, soit 8,5 % sous la veille. Notre propre mesure de l'open interest chez OKX affiche un recul de 13,5 % en 24 heures, donc davantage de réduction du levier que de perte de cours.
September 28, 2026 11:14 PM
Dogecoin sous 0,094 dollar : pourquoi 1,5 milliard de dollars de contrats à terme dictent le cours
Le cours du Dogecoin recule de 4,2 % lundi, à 0,0932 dollar. L'essentiel se joue ailleurs : 1,5 milliard de dollars de positions à effet de levier restent ouvertes sur le marché à terme, plus d'un dixième de la capitalisation. Ce que cela implique pour le levier, la distance de liquidation et la fiscalité en Allemagne.
September 18, 2026 11:31 PM
Le NEAR bondit de 21 % : ce qu'il faut vérifier sur le programme NEAR@3.33 et les nouveaux perps
Le NEAR est monté à 3,68 dollars le 18 septembre 2026, après le lancement par near.com de contrats perpétuels confidentiels et d'un programme d'incitation assorti d'une condition de cours. Ce qui est documenté, ce que signifie un levier de 40 et ce qui s'applique depuis l'Allemagne.
June 13, 2024 6:32 PM
Le marché des cryptos est en BAISSE, le prix du Bitcoin chute, le prix de l'Ethereum se consolide et le prix du XRP s'approche d'un nouveau plancher.
Les récentes décisions de la Réserve fédérale et la dynamique du marché ont un impact sur le Bitcoin, l'Ethereum et le XRP. Comment gérer et que surveiller dans un contexte de volatilité et d'incertitude des marchés?
March 8, 2026 12:02 PM
Prédiction Ethereum : ETH se prépare à une cassure depuis cette formation
Ethereum évolue autour de 1 960 $ dans une formation de canal ascendant. Une cassure pourrait pousser le cours ETH vers les 2 200 $.
July 2, 2024 12:30 PM
Le prix du Bitcoin dépasse 63 000$ au début du second semestre de 2024, mais la CHUTE ou FLAMBEE après?
Après avoir entamé la seconde moitié de l'année par une hausse remarquable, le Bitcoin a dépassé les 63 000 dollars. Mais va-t-il poursuivre cette tendance à la hausse ou retomber?
August 30, 2026 1:30 PM
Prévision Ethereum : l'ETH peut-il viser les 2 750 dollars ?
Prévision Ethereum après le rallye d'août : l'ETH évolue autour de 2 453 dollars et le RSI se détend. Voici les objectifs haussiers et baissiers.
July 22, 2024 12:10 PM
Suite au retrait de Joe Biden, le prix du Bitcoin va-t-il S'ENVOLER ou CHUTER?
Le retrait du président Joe Biden, la démission annoncée du président de la SEC et l'apparente adhésion d'Elon Musk au Bitcoin. Après tout cela, quelle est la prochaine étape pour le prix du Bitcoin?
Vous pourriez aussi aimer