
Payward, matriz de Kraken, compra Saldo Bank: «Un banco regulado de la UE es la pieza»
Payward, la matriz de Kraken, acordó el 14 de octubre la compra del banco lituano Saldo Bank y sería la primera empresa cripto con un banco propio en la UE. Qué está acreditado, qué queda abierto hasta el cierre previsto en 2027 y qué puede cambiar en la protección de tus euros.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Payward, la matriz del exchange de criptomonedas Kraken, acordó el 14 de octubre de 2026 la compra del banco lituano Saldo Bank. Con ello Payward sería, según informa el Financial Times, la primera empresa cripto que se hace con un banco en Europa. El precio de compra no se ha comunicado, el cierre está previsto para 2027 y los supervisores todavía tienen que dar su visto bueno a la operación. Este texto separa lo que Payward y la información publicada acreditan de lo que queda abierto hasta la autorización, y dice qué puede sacar ya hoy de ello un cliente en Alemania.
Payward se hace con el banco lituano Saldo Bank
Lo que se compra no es el banco directamente, sino Saldo Finance Oy, la sociedad holding finlandesa situada por encima de Saldo Bank UAB, con sede en Lituania. Esta construcción es habitual en las compras de bancos: el adquirente entra por encima de la entidad regulada, la licencia del banco queda intacta y el supervisor examina al nuevo propietario en el llamado procedimiento de participación cualificada.
Sobre el tamaño del banco, CoinDesk cita al servicio de datos The Banks y un balance total de 163,9 millones de euros a cierre de 2025, un 22,7 % más que el año anterior. El titular del mismo artículo recoge una cifra distinta, de 190 millones de dólares, y el cuerpo del texto 180 millones. Lo que se sostiene es, por tanto, una horquilla y no una cifra exacta: por balance total, Saldo Bank es una entidad pequeña situada entre 160 y 190 millones. Para comparar: eso es menos de una milésima parte del balance de un gran banco alemán.
Arjun Sethi, codirector ejecutivo de Payward, justifica así la compra en el mismo informe: «Un banco regulado de la UE es la pieza que nos permite atender a los clientes europeos como debería hacerlo un banco principal». La frase se recoge en su original inglés; la versión anterior es una traducción.
Qué es Saldo Bank y dónde tiene clientes hoy
Saldo Bank es un banco digital autorizado en Lituania. Según la información disponible, la entidad atiende a clientes en Lituania, Finlandia, Suecia y Alemania, y tiene pasaporte para los Países Bajos. Su negocio son los depósitos, los créditos a particulares y empresas y los servicios de pago.
La mención a Alemania es la parte más interesante de la noticia para los lectores de ese país y, a la vez, la más fácil de malinterpretar. En el mercado único europeo, que un banco tenga clientes en Alemania no significa que posea allí una licencia alemana. El banco trabaja mediante el pasaporte europeo: una autorización en un Estado miembro habilita para operar en todos los demás, sin necesidad de un segundo permiso de la BaFin. La supervisión corriente sigue correspondiendo a la autoridad del país de origen, aquí Lituania.
Esa competencia suena a formalidad y no lo es. De ella depende qué sistema de garantía interviene en caso de problema y a quién se dirige un cliente cuando algo sale mal.
La licencia de dinero electrónico y la licencia bancaria son dos permisos distintos
Para entender por qué Payward compra un banco conviene mirar el permiso que la empresa tiene hasta ahora. Payward dispone en Irlanda de la autorización como entidad de dinero electrónico. Una entidad así puede recibir fondos de clientes, custodiarlos y tramitar pagos. Dos cosas le están expresamente vedadas: conceder créditos con esos fondos y pagar intereses sobre los saldos.
Una entidad de crédito, un banco pleno en lenguaje corriente, puede hacer las dos. Capta depósitos, presta ese dinero y da a los depositantes parte del rendimiento mediante intereses. Esa diferencia es justamente el núcleo económico de la compra: Payward afirma haber concedido ya más de dos mil millones de dólares en créditos, pero en Europa nunca pudo hacerlo con los saldos de sus propios clientes.
La segunda diferencia afecta a la protección de los fondos y es la más importante para el ahorrador. De eso trata el siguiente apartado.

La garantía de depósitos es la verdadera diferencia para tus euros
En un banco autorizado de la UE, los depósitos están garantizados por ley. La directiva europea de garantía de depósitos exige una cobertura de 100.000 euros por cliente y entidad; el Banco Central Europeo explica el procedimiento y el límite. Si el banco quiebra, el sistema nacional de garantía paga sin que el cliente tenga que presentar solicitud.
En una entidad de dinero electrónico ese sistema no se aplica. Rige en su lugar la obligación de separación: la entidad debe mantener los fondos de los clientes separados de su propio patrimonio, por regla general en cuentas fiduciarias en un banco pleno. En caso de insolvencia los fondos quedan fuera del alcance de los acreedores, pero la devolución pasa por el procedimiento concursal y no por una indemnización automática. El cliente debe personarse allí y atender a los plazos.
Para el ahorrador eso significa que ambos modelos protegen el dinero, pero lo protegen a distinta velocidad y con distinto esfuerzo. Quien quiera saber qué modelo cubre su propio saldo encontrará el dato en las condiciones de uso y en el aviso legal de la sociedad correspondiente, no en un gráfico de precios. La BaFin recoge los fundamentos para el mercado alemán.
Un detalle que se pierde en la mayoría de los artículos: como Saldo Bank está autorizada en Lituania, en caso de problema sería competente el sistema de garantía lituano y no el alemán. La cobertura es la misma en toda la UE, el fondo que paga no lo es. Con un exchange cripto regulado siempre merece la pena mirar, por tanto, qué sociedad custodia los fondos y en qué país.
Qué quiere ofrecer Payward Banking tras el cierre
Payward ha anunciado cuatro piezas para después de la ejecución: depósitos remunerados, créditos a particulares y pequeñas empresas, emisión de tarjetas y pagos en euros. Las cuatro están sujetas a nuevas autorizaciones, y las cuatro son cosas que un banco pleno puede hacer y un proveedor de pagos no.
La emisión de tarjetas es la pieza con efecto más inmediato en el día a día. Un banco que emite sus propias tarjetas ya no depende de un socio situado entre él y la red de tarjetas. Eso acorta la cadena de intervinientes y, por regla general, los costes. Hasta dónde llega depende de a qué red de tarjetas se conecte el banco.
En materia de intereses conviene la prudencia. Que un banco pueda pagar intereses no dice nada sobre si lo hace ni a qué tipo. Payward no ha mencionado hasta ahora ningún tipo, y una entidad con un balance de cientos de millones tiene poco margen para captar clientes por el precio.
Kraken en Alemania opera hoy a través de una sociedad irlandesa
Para los clientes alemanes, el reparto de sociedades es la parte práctica de la historia. Kraken indica que atiende a clientes en Alemania desde el 1 de agosto de 2025 mediante la irlandesa Payward Europe Solutions Limited, que obtuvo del banco central de Irlanda la autorización como proveedor de servicios de criptoactivos conforme al reglamento europeo MiCA. Los detalles están en la página informativa de Kraken para clientes en Alemania.
La autorización MiCA regula el negocio cripto: negociación, custodia de criptoactivos, ejecución de órdenes. No lleva aparejada ninguna licencia bancaria. El saldo en euros de una cuenta de Kraken no entra en MiCA; ahí rige el permiso de la sociedad que custodia el dinero.
Que la matriz compre un banco no cambia de momento nada en ese reparto. Payward no ha comunicado si los saldos en euros de los clientes alemanes de Kraken pasarán a Saldo Bank en lugar de a la sociedad actual, ni cuándo. Quien lea lo contrario está leyendo una suposición.
La autorización está pendiente y el cierre se planea para 2027
Entre la firma de un contrato de compra y su ejecución, en la banca media un procedimiento que no se puede abreviar. El supervisor examina al adquirente en cuanto a honorabilidad, solidez financiera y origen de los fondos. Comprueba además si el banco conserva un modelo de negocio viable tras la compra. Solo después surte efecto el cambio de propietario.
Payward menciona el año 2027 como plazo para el cierre. Contado desde mediados de octubre de 2026, eso es un horizonte de al menos dos buenos meses y como mucho dos buenos años. La horquilla es amplia y no resulta inusual: en la UE, los procedimientos de participación cualificada duran, según la complejidad, de unos meses a más de un año.
Nuestra valoración: el calendario es la parte más incierta
Desde el punto de vista de la redacción, el paso estratégico está acreditado de forma plausible, el momento de su efecto no. Tres puntos comprobables hablan a favor de la plausibilidad: Payward afirma haber concedido ya más de dos mil millones de dólares en créditos y mantiene, por tanto, un negocio de préstamo al que en Europa le falta base de financiación. La empresa dispone en Estados Unidos de una cuenta en la Fed de uso limitado y ha solicitado, sin obtenerla todavía, una licencia nacional de banco fiduciario. Y el permiso irlandés de dinero electrónico excluye jurídicamente los intereses y el crédito con fondos de clientes. Comprar un banco es el camino más corto para cerrar esa brecha.
En contra está el orden de magnitud. Un banco con un balance de entre 160 y 190 millones sirve como titular de la licencia, pero no de entrada como plataforma para millones de cuentas europeas. Entre conseguir el permiso y una oferta que los clientes alemanes vean en su cuenta media un desarrollo para el que Payward no ha dado hasta ahora ni cifras ni fechas. Quien deduzca de esta noticia que pronto habrá intereses sobre los saldos en euros en Kraken confunde el primer paso con el resultado. Esta valoración evalúa la situación y no es una recomendación de compra o de venta.
Qué queda abierto hasta la ejecución
La información publicada hasta ahora no responde a cuatro preguntas. Primera, el precio de compra, que no se ha publicado. Segunda, si los saldos en euros de los clientes actuales de Kraken deben pasar siquiera al banco, o si este será una oferta propia junto al exchange. Tercera, qué tipos de interés están previstos. Cuarta, si el supervisor lituano da su acuerdo y con qué condiciones.
Mientras esos puntos no se aclaren, nada cambia en la situación jurídica de una cuenta alemana de Kraken. El negocio cripto sigue pasando por la autorización MiCA irlandesa, el saldo en euros por la sociedad actual, y la garantía legal de depósitos de 100.000 euros sigue sin aplicarse a él. Esta lectura vale para el estado de la información a 16 de octubre de 2026; si Payward modifica los datos, cambia también la valoración.
Hay además una conexión que va más allá de Kraken. La supervisión europea está reordenando el mercado cripto a ritmo rápido, en último lugar con la clasificación de USDC como token de dinero electrónico significativo. Que una gran plataforma compre una licencia bancaria en esa misma fase, en lugar de esperar a una propia, dice algo sobre la duración de tales procedimientos.
Licencia bancaria de Kraken: antes de 2027 no cambia nada en tu cuenta
De la noticia no se sigue por ahora ninguna actuación en la cartera. Aun así, tres cosas merecen una mirada:
- Aclara qué sociedad custodia tu saldo en euros. El dato está en las condiciones de uso de tu exchange, no en el comunicado de prensa. Qué plataformas trabajan con qué autorización lo muestra la comparación de exchanges cripto.
- Separa saldo de negociación y tenencia. Un saldo en una plataforma es un derecho frente a una empresa, no una clave propia. Para importes que se quedan más tiempo, la custodia propia es la alternativa; los dispositivos se diferencian en la comparación de carteras hardware.
- Calcula los intereses después de impuestos desde el principio. Si llegan depósitos remunerados en euros, los rendimientos son rendimientos del capital y tributan como tales, a diferencia de las plusvalías de criptoactivos tras un año de tenencia. Con una herramienta fiscal mantienes la visión de conjunto.
(16 de octubre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre la licencia bancaria de Kraken
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Deutsche Bank custodia bitcoin y ether: por qué faltan los particulares y qué debes comprobar en tu custodia
- Tres vías y ninguna fecha: la BaFin deniega a bitcoin.de la licencia MiCAR y futurum bank AG sigue custodiando los activos de los clientes
- Cómo cambiar de Binance a un exchange de criptomonedas regulado por MiCA
- «Hemos creado las condiciones esenciales…»: bitcoin.de lleva tres meses parado y sigue sin licencia MiCAR
- Fondos de protección de los exchanges de criptomonedas: qué cubre de verdad tu saldo tras el hackeo a Bitget
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
August 21, 2026 8:41 AM
Exchange cripto insolvente: cuándo tus monedas pueden separarse y cuándo caen en la masa
Si un custodio quiebra, ni la garantía de depósitos ni la indemnización al inversor cubren los criptoactivos. Que los saldos sigan siendo tuyos lo decide el derecho de separación del artículo 47 de la ley concursal alemana, y la condición puedes consultarla de antemano.

July 2, 2026 11:28 PM
Binance sale de la UE: cómo cambiar a un exchange regulado por MiCA
Binance ha abandonado el mercado europeo. Qué exchanges tienen licencia MiCA, cómo comprobar que una autorización es real y cómo trasladar tus fondos paso a paso.

August 6, 2026 4:05 PM
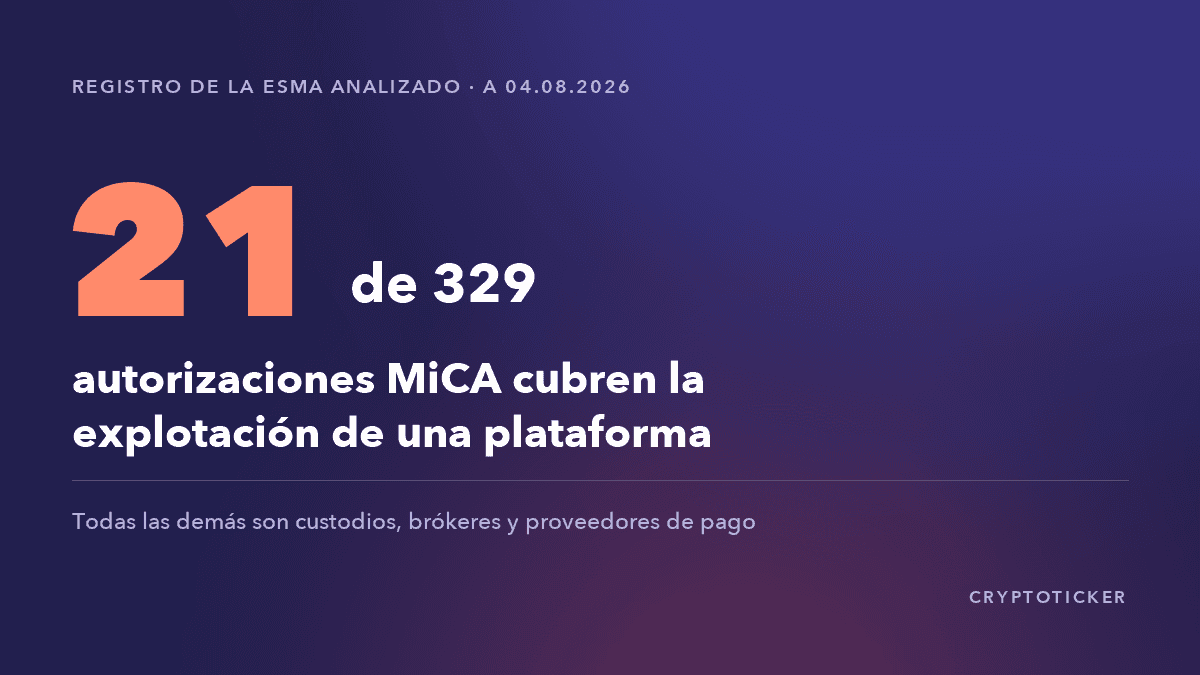
Registro MiCA: solo 21 de las 329 autorizaciones son plataformas de negociación
La ESMA publica el registro de proveedores autorizados por MiCA como archivo abierto. Lo hemos analizado por completo, y el resultado no es el que sugiere la expresión «exchange cripto autorizado».
August 11, 2026 10:19 AM
Tu exchange de criptomonedas te pide retirar los fondos: cómo detectar el phishing tras la fecha límite de MiCA
Los proveedores cripto sin autorización tienen que pedir ahora a sus clientes de la UE que retiren sus fondos, y los estafadores lo aprovechan con solicitudes falsificadas. Así compruebas en dos minutos si el mensaje es auténtico.
September 8, 2026 8:27 AM
Indemnización tras el hackeo de un exchange: qué prometen de verdad doce proveedores cripto
Tras 322 millones de dólares en daños en una sola semana de septiembre, la pregunta es quién repone las monedas robadas. El 8 de septiembre de 2026 consultamos las páginas de seguridad y legales de doce proveedores y evaluamos qué se promete allí.
October 16, 2026 5:19 AM
241 webs fraudulentas fuera de línea y la estafa de recuperación sigue: qué revisar ahora
La fiscalía de Brooklyn y el FBI desmantelaron el 14 de octubre de 2026 una red fraudulenta de 241 webs y 112 servidores; la segunda fase de la maniobra era un supuesto servicio de recuperación. Cinco días antes, la BaFin había advertido sobre este mismo patrón en un supuesto banco.
October 14, 2026 2:33 AM
Corea del Sur bloquea 27 exchanges sin registro y KuCoin y MEXC están en la lista
La unidad surcoreana de inteligencia financiera bloqueó el 13 de octubre de 2026 el acceso a 27 webs de exchanges extranjeros no registrados, entre ellos KuCoin, MEXC y BingX. En Alemania la protección de los proveedores antiguos se extinguió ya el 31 de diciembre de 2025, y en KuCoin una autorización europea concedida choca con una resolución que sigue prohibiendo el inicio de la actividad.
September 20, 2026 11:16 PM
Kraken opiniones: comisiones, licencia MiCA y retirada en euros
Una compra por la interfaz estándar de Kraken cuesta un 1 % más el spread; por Kraken Pro, entre el 0,40 y el 0,80 %. Lo que cuestan de verdad el ingreso, la negociación, la retirada y la documentación fiscal en este exchange cripto, con las cifras del catálogo oficial de tarifas.

September 26, 2026 8:45 AM
El token RAIN tras el frenazo de Enlivex: qué comprobar en acceso, venta forzosa y plazo de tenencia
Enlivex terminó el 22 de septiembre de 2026 una colocación de 66.666.667 acciones pagadera en tokens RAIN. El token cotiza un 46,4 % por debajo de su máximo histórico y en Kraken el plazo de retirada venció hace tiempo.
October 13, 2026 11:42 PM
La ESMA supervisará solo de 10 a 15 de los 360 proveedores cripto: tu exchange sigue con la BaFin
El 9 de octubre de 2026, los ministros de Finanzas de la UE acordaron someter solo a los mayores proveedores cripto a la supervisión directa de la ESMA. Para la gran mayoría de los alrededor de 360 proveedores autorizados sigue siendo competente la autoridad nacional, en Alemania la BaFin.
September 15, 2026 11:18 AM
CoinEx cierra: hasta cuándo puedes retirar tu saldo
El exchange CoinEx se liquida y el canal de retirada cierra el 22 de diciembre de 2026. Una medición propia el día de la primera fase muestra qué 37 divisas no son retirables ahora mismo y por qué la elección de la cadena decide un porcentaje de dos dígitos de tu saldo restante.
September 10, 2026 5:19 PM
BW-Bank abre la negociación de Bitcoin en la cuenta de valores: qué revisar antes de la primera compra
Desde el 9 de septiembre de 2026, los clientes de BW-Bank pueden negociar diez criptoactivos a través de su cuenta de valores, con ejecución y custodia a cargo de Bitpanda. El marco familiar de la cuenta oculta tres puntos que conviene aclarar antes de la primera orden.
August 23, 2026 5:29 AM
Cierre de un exchange de criptomonedas: qué pasa con tu saldo residual y cuándo empieza la comisión
Cuando un exchange de criptomonedas cesa su actividad, la negociación termina en una fecha, pero la cuenta no. Quien deja ahí su saldo residual paga ya una comisión mensual en las liquidaciones en curso.
September 29, 2026 11:37 AM
La ESMA pone la solicitud inversa entre sus prioridades de supervisión para 2027: lo que hay que saber si tu exchange no tiene licencia europea
La ESMA presentó el 28 de septiembre de 2026 su programa de trabajo para 2027 y convirtió la solicitud inversa en prioridad de supervisión. Qué significa si tus monedas están en un proveedor sin autorización europea y qué tres pasos tienen sentido ahora.
September 13, 2026 2:19 PM
Custodia de criptoactivos en la Sparkasse: por qué no recibes ninguna clave de tus bitcoin y qué debes comprobar antes
A partir de octubre, los clientes de las cajas de ahorros alemanas podrán comprar bitcoin y ether en su propia aplicación bancaria, con la custodia a cargo de DekaBank. Lo que recibes es una posición en cuenta y no una clave privada. Qué significa eso en la práctica y qué deberías aclarar antes de la primera compra.

October 12, 2026 11:13 PM
Licencia VARA de Kraken en Dubái: el trading en dirhams llega a los Emiratos
Kraken ha obtenido la licencia VARA completa en Dubái. Llegan el trading en dirhams, el margen, el staking y las acciones tokenizadas. Esto es lo que recibes como trader en los Emiratos.
September 29, 2026 11:18 AM
Bitget revela el fallo de su proveedor y detalla el calendario de retiros
Bitget ha revelado cómo llegaron los atacantes a sus sistemas de retiro el 24 de septiembre: por un fallo hasta entonces desconocido en un producto de seguridad comprado a un tercero. La segunda fase del calendario de retiros se abre hoy a las 08:00 UTC, y para tu saldo en cualquier exchange el caso cambia las cuentas.
September 19, 2026 5:15 AM
WBT marca un máximo histórico en 83,64 dólares: qué deben revisar ahora los tenedores del token de WhiteBIT
El token de exchange WBT alcanzó el 18 de septiembre de 2026 un nuevo máximo histórico en 83,64 dólares. Qué hay detrás de la subida y los tres puntos que los inversores alemanes deberían revisar ahora.
August 25, 2026 11:23 PM
bitcoin.de sigue parado: qué significa la junta general del 28 de agosto para tu saldo
La negociación y los ingresos en bitcoin.de están suspendidos desde el 12 de junio, mientras que las retiradas siguen funcionando según el operador. El 28 de agosto, Bitcoin Group SE celebra su junta general: qué cambia esa cita para tu saldo y en qué reconoces si la plataforma vuelve.
September 29, 2026 8:16 PM
MEXC devuelve 340.000 dólares: la clave de API del atacante sobrevivió al bloqueo de la cuenta
Durante la toma de control de una cuenta en MEXC, un atacante creó una clave de API con permiso de retirada que el exchange no revocó al restaurar la cuenta. Veintisiete minutos después de expirar el bloqueo de retiradas habían desaparecido unos 340.000 dólares.
September 23, 2026 11:14 AM
Kraken: 45 criptomonedas en cancel only cuando se anunciaron 21 – qué comprobar con los pares de trading bloqueados
El 23 de septiembre de 2026 contamos los directorios de mercado públicos de tres plataformas. En Kraken, 82 de 1.450 pares de trading figuran como cancel only, un estado en el que una orden solo puede cancelarse y ya no ejecutarse. De los 45 activos subyacentes afectados, solo 21 aparecen en el aviso de retirada de cotización del que informamos el 3 de septiembre.
June 17, 2026 8:39 PM
Binance podría perder acceso a la UE: qué podría significar MiCA para BNB y los usuarios cripto
El acceso de Binance a la UE está en riesgo, ya que su solicitud MiCA en Grecia podría ser rechazada. ¿Qué significa para BNB y los usuarios cripto?
August 20, 2026 11:29 PM
Revisión de MiCA: qué podría cambiar la Comisión Europea en las reglas cripto de la UE
La Comisión Europea ha sometido MiCA a revisión después de apenas dos años y pregunta en 86 puntos por la prohibición de intereses sobre stablecoins, el staking, el préstamo y la DeFi. Bruselas admite respuestas hasta el 30 de septiembre de 2026.
September 29, 2026 2:20 AM
La BaFin advierte sobre nova-c-solutions.com: qué hay detrás de un número de registro auténtico
La BaFin advierte sobre un sitio web que ofrece servicios de criptoactivos sin autorización y habla de un presunto robo de identidad en perjuicio de una empresa estadounidense real. El caso muestra por qué la recomendación de consultar el registro no basta por sí sola.
September 19, 2026 5:14 PM
La consulta sobre MiCA cierra el 30 de septiembre: qué revisar y presentar hasta entonces
La Comisión Europea revisa el reglamento cripto MiCA y admite aportaciones hasta el 30 de septiembre de 2026 a las 23:59 (CEST). Staking, DeFi, préstamo, stablecoins y custodia están sobre la mesa, y puedes participar sin abogado.
September 7, 2026 11:16 PM
Retiradas bloqueadas: qué revelan sobre tus criptomonedas 136 incidencias en nueve páginas de estado de exchanges
Entre el 1 de agosto y el 7 de septiembre de 2026, nueve páginas de estado de exchanges de criptomonedas y proveedores de carteras notificaron 136 averías, y casi una de cada dos afectaba a depósitos o retiradas. Catorce bloqueos siguen activos, el más antiguo desde el 10 de agosto.

October 15, 2026 8:29 AM
17 de las 20 mayores criptomonedas en negativo, Ethereum en 2.380 dólares: dónde se mide la oleada de ventas
Ether pierde un 5,41 % en 24 horas y cae a un mínimo del día de 2.332,43 dólares. Un recuento propio de las 25 mayores criptomonedas muestra la amplitud real de la oleada de ventas.
También te podría interesar