
Ethena (ENA) exploitera le dollar d'ether.fi, l'USDe à 4,8 milliards : le niveau qui décide
ether.fi construit son propre dollar sur la plate-forme en marque blanche d'Ethena, qui prend en charge les réserves, l'émission et le remboursement. L'ENA perd 11,6 % sur la semaine, et le rachat promis reste bloqué jusqu'à 7,5 milliards de dollars d'USDe.


Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
ether.fi obtient son propre dollar, et c'est Ethena qui le construira et l'exploitera. Les deux parties ont annoncé le 6 octobre 2026 que le stablecoin ether.fi USD naîtra sur la plate-forme en marque blanche d'Ethena : ether.fi conserve la marque et la distribution, Ethena prend en charge les réserves, l'émission, le remboursement et la conformité. Le cours n'en a rien retiré cette semaine. Ethena cote vendredi à 0,2156 dollar, soit 11,6 % sous son niveau de sept jours plus tôt, selon CoinGecko, au vendredi 15 heures.
La raison tient à la répartition des jetons et au marché dans son ensemble, plutôt qu'à l'activité. Le 5 octobre, la fondation Ethena a libéré la dernière tranche des jetons investisseurs en une seule fois, et le 8 octobre les sorties nettes du protocole ont atteint 104 millions de dollars. Dans le même temps, le rachat d'ENA, sur lequel repose toute la thèse de valorisation du jeton, reste coupé : il ne se déclenchera que lorsque l'offre d'USDe dépassera le seuil de 7,5 milliards de dollars. Elle s'élève aujourd'hui à 4,80 milliards.
ether.fi USD sur la marque blanche d'Ethena : ce qu'Ethena prend en charge pour le dollar d'un tiers
La marque blanche est l'offre d'Ethena aux autres plates-formes : émettre un dollar sous son propre nom sans bâtir soi-même la mécanique qui le porte. Dans le cas d'ether.fi, Ethena assume, selon les informations disponibles, les réserves, l'émission, le remboursement et la conformité, c'est-à-dire l'ensemble de l'exploitation. ether.fi fournit le nom et la clientèle.
La marque blanche désigne un produit fabriqué par un prestataire et vendu par un autre sous sa propre enseigne. Jupiter et MegaETH utilisent déjà la plate-forme, selon Ethena.
La logique économique se lit sans peine. ether.fi déclare détenir plus de 300 millions de dollars de dépôts en stablecoins, placés jusqu'ici dans des jetons tiers. S'ils migrent vers un dollar maison, le rendement des réserves reste dans l'entreprise. La façon dont il sera partagé entre ether.fi et Ethena n'a pas été précisée par les deux parties. Restent également ouverts : la date de lancement, les chaînes sur lesquelles le jeton doit circuler, et la couverture. Ethena cite l'USDe et l'USDtb comme actifs de couverture possibles pour la plate-forme, le second étant émis par Anchorage Digital Bank. Le détail de l'annonce figure chez Crypto Briefing.
Faute de date de lancement, l'annonce dit pour l'instant quelque chose du modèle économique et rien encore des chiffres. Chaque client supplémentaire en marque blanche élargit l'assiette sur laquelle Ethena encaisse des revenus. Que cela se transforme en demande pour le jeton dépend d'une seconde condition, décrite plus bas.
Cours de l'ENA à 0,2156 dollar : 11,6 % de baisse sur la semaine
Tous les cours de cette section proviennent de CoinGecko, au vendredi 15 heures. L'ENA vaut 0,2156 dollar, quasi inchangé sur la journée avec 0,12 % de hausse. Sur la semaine, le recul atteint 11,6 % ; sur trente jours, en revanche, le gain ressort à 33,6 %. Le gain mensuel dépasse donc la perte hebdomadaire, et qui ne regarde que la semaine le manque.
Le plus haut de la semaine date du 5 octobre à 0,2625 dollar, le plus bas du 8 octobre à 0,1965 dollar. Trois jours et un écart de plus de 25 % séparent ces deux points. La capitalisation s'établit à 2,89 milliards de dollars, au 41 e rang, pour un volume quotidien de 545 millions de dollars. Le cours reste 85,8 % en dessous de son plus haut historique de 1,52 dollar du 11 avril 2024.
L'ordre des faits mérite attention : le plus haut hebdomadaire est tombé le jour de la libération, et le plus bas trois jours plus tard, jeudi, quand l'ensemble du marché des cryptos a cédé. La libération seule n'a pas cassé le cours.
La libération du 5 octobre : 1,41 milliard d'ENA en une seule fois
La fondation Ethena a annoncé la refonte le 27 août 2026 et l'a exécutée le 5 octobre. Au calendrier mensuel de vesting s'est substituée une libération unique : 1,41 milliard d'ENA d'une valeur d'environ 212 millions de dollars selon les informations publiées, soit 14,3 % de l'offre en circulation à cette date. Le calendrier mensuel sur lequel le marché se réglait depuis le lancement s'est ainsi achevé quelque dix-sept mois avant terme.
Avant la libération, la fondation a racheté la position d'une partie des premiers investisseurs, ceux qui avaient vendu après le sommet d'octobre 2025. L'argument : celui qui vendra de toute façon ne doit pas avoir à vendre chaque mois. Les jetons de l'équipe sont restés à l'écart et suivent leur plan initial.
L'offre en circulation ressort, selon CoinGecko, à 13,41 milliards d'ENA pour une offre totale de 15 milliards. Arithmétiquement, 1,59 milliard de jetons se trouvent donc hors circulation, soit un bon dixième du total.
104 millions de dollars sortis du protocole le 8 octobre, un plus haut depuis juillet
Le 8 octobre, les sorties nettes du protocole Ethena ont atteint 104 millions de dollars, le niveau le plus élevé depuis juillet. Le même jour, l'ENA a perdu plus de onze pour cent en séance et inscrit son plus bas hebdomadaire.
Le lien est plausible, il n'est pas démontré. Des sorties du protocole signifient que des détenteurs remboursent de l'USDe, non qu'ils vendent de l'ENA. Les deux peuvent avoir la même cause, par exemple un écart qui se resserre entre les taux de financement et les taux sans risque, sans que l'un déclenche l'autre. Le 8 octobre est aussi le jour où le bitcoin est passé sous 81 000 dollars et où le marché large a reculé.
Pourquoi les sorties pèsent plus sur l'ENA que sur d'autres jetons
Chez Ethena, les recettes dépendent directement du volume d'USDe. Moins d'USDe, c'est moins de réserves sur lesquelles le protocole gagne, et donc moins de l'argent censé financer plus tard les rachats. Une sortie constitue ici une réduction de l'assiette, et non une affaire d'humeur. Ce même volume détermine aussi si le rachat débute un jour.
Le fee switch et le seuil de 7,5 milliards de dollars sur l'USDe
Le fee switch est le mécanisme qui dirige les revenus du protocole vers des rachats d'ENA. Le vote de gouvernance s'est tenu jusqu'au 2 septembre 2026 et a été adopté. Le dispositif n'est pas actif pour autant.
Le fee switch désigne le détournement d'une part des revenus d'un protocole au profit des porteurs du jeton, ici par des rachats sur le marché libre.
La condition : ce n'est qu'une fois la moyenne à quatorze jours de l'offre d'USDe passée au-dessus de 7,5 milliards de dollars que 95 % des revenus acheminés par le dispositif iront aux rachats. La part qui transite par le dispositif progresse elle-même par paliers avec l'offre : 5 % des revenus bruts à partir de 7,5 milliards, 10 % à partir de 10 milliards, 15 % à partir de 15 milliards. Au-delà, les sources divergent, l'une citant 20 % à partir de 20 milliards et l'autre 25 % à partir de 25 milliards. Cette fourchette restera ouverte jusqu'à la publication intégrale de la décision de gouvernance. La fondation elle-même attend environ 22,5 millions de dollars de recettes annuelles pour les rachats au premier palier, en retenant 6 % de rendement sur les positions sous-jacentes. Le calcul figure chez Crypto Briefing, et notre analyse sous fee switch d'Ethena.
C'est l'écart qui compte. L'USDe affiche, selon CoinGecko, une capitalisation de 4,80 milliards de dollars pour 4,81 milliards de jetons en circulation. Il manque environ 2,7 milliards pour atteindre le premier palier : l'offre doit donc croître de quelque 56 %. En octobre 2025, elle approchait 15 milliards de dollars ; le chemin a donc déjà été parcouru une fois, mais dans l'autre sens.
Couverture delta : d'où vient le rendement de l'USDe et quand il se retourne
La couverture delta consiste à adosser une position au comptant à une position à terme de sens inverse, de sorte que les mouvements de cours s'annulent.
L'USDe repose exactement là-dessus. Le protocole détient des actifs crypto et vend simultanément des contrats à terme sur ces mêmes actifs. La valeur en dollars reste ainsi stable sur le papier, et le rendement provient des taux de financement que les porteurs de positions longues versent aux vendeurs à découvert. Le taux de financement est le prix que les positions longues paient pour leur levier.
Le piège se niche dans le signe. Rien ne garantit que les taux de financement restent positifs. Si le sentiment se retourne et que les vendeurs à découvert paient les acheteurs, le protocole ne gagne plus rien sur ce poste, ou verse de sa poche. L'USDe n'est donc pas un jeton en euros ou en dollars couvert par des dépôts bancaires, mais un dollar synthétique dont le revenu dépend d'une condition de marché. C'est précisément ce qui le distingue d'un jeton adossé à des avoirs en banque.
 Où acheter de l'ENA en Europe
Niveaux haut et bas : 0,2625 dollar et 0,1965 dollar en bornes de la semaine
Les deux bornes de la semaine sont les points d'observation les plus proches, non des objectifs de cours. Au-dessus figure le plus haut hebdomadaire de 0,2625 dollar du 5 octobre, avec le seuil rond de 0,25 dollar entre les deux. En dessous, le plus bas hebdomadaire de 0,1965 dollar du 8 octobre fait office de plancher, et plus bas encore se trouve le seuil rond de 0,20 dollar, que le cours a brièvement franchi jeudi.
Qui cherche une thèse de valorisation pour l'ENA la trouve aujourd'hui dans le chiffre de l'USDe, pas sur le graphique. Le palier de 7,5 milliards de dollars est la seule grandeur capable de transformer des revenus de protocole en véritable pression acheteuse sur le jeton. Des objectifs d'analystes existent par ailleurs : Standard Chartered a initié son suivi le 30 septembre et cite 0,42 dollar pour 2026, 1,10 dollar pour 2027 et 2,00 dollars pour 2028, explicitement sous l'hypothèse que le fee switch entre en vigueur. Il s'agit de l'appréciation de la banque et non d'une prévision de cette rédaction.
StablecoinX et les parts bloquées : 12 % ou 22,8 %
Un gros porteur se tenait à côté de la refonte. StablecoinX, société de trésorerie bâtie autour de l'ENA, détient environ 20 % de l'offre sous un blocage qui lui est propre, d'après des documents déposés auprès de la SEC, et que la libération du 5 octobre n'a pas touché.
Le total encore bloqué se contredit d'une source à l'autre. Ethena cite environ 12 % de l'offre après la bascule, tandis que son propre plan de vesting en indique 22,8 %. Lisser l'écart serait commode et faux ; les deux chiffres comptent manifestement des poches différentes. Le chiffre de CoinGecko est ferme : 13,41 milliards d'ENA sur 15 milliards circulent.
MiCA, conservation et durée de détention : ce qu'il faut savoir
Quatre points se vérifient avant un achat, quelle que soit la direction du cours.
Le canal d'achat. Qu'une plate-forme propose l'ENA ou l'USDe à ses clients en Europe dépend de son agrément MiCA et de sa propre gamme. Vérifiez les deux auprès du prestataire avant de préparer un ordre.
La conservation. L'ENA est un jeton ERC-20 courant et se conserve soi-même. Pour des avoirs importants, la clé a sa place sur un portefeuille matériel, et non sur le compte d'une plate-forme d'échange.
Le rendement. Détenir de l'USDe pour en encaisser le rendement revient à porter le risque des taux de financement. Comparez la rémunération affichée avec celle d'autres plates-formes, et examinez d'où provient le revenu dans chaque cas.
Durée de détention et levier. La fiscalité d'une cession privée varie selon les pays ; en Allemagne, le gain reste exonéré après un an de détention en l'état du droit. Un échange d'ENA contre de l'USDe constitue une cession et fait repartir le délai. Les positions à levier sur un jeton qui varie de 25 % en une semaine sont par ailleurs liquidées vite ; le seuil de liquidation se calcule avant l'ordre, pas après.
Ethena à 0,2156 dollar : sans 7,5 milliards d'USDe, pas de rachat
La semaine a apporté à Ethena un deuxième client en marque blanche, mis fin au calendrier mensuel des investisseurs et coûté 11,6 % au cours. Ce qui, de tout cela, compte pour le jeton se décide sur un seul chiffre.
- Suivre l'offre d'USDe. 4,80 milliards de dollars font face au seuil de 7,5 milliards. Si la valeur monte sur plusieurs semaines, le rachat se rapproche ; si elle baisse, la thèse de valorisation perd son socle. La tenue de l'USDe face aux autres stablecoins figure dans le comparatif des stablecoins.
- Vérifier l'origine du rendement. Comparez la rémunération de l'USDe avec d'autres offres et interrogez chacune sur la source du revenu. Un aperçu des conditions se trouve chez les plates-formes de staking et de rendement.
- Clarifier le canal d'achat avant que le cours ne presse. L'agrément, la gamme et les frais d'un prestataire sont connus avant l'ordre, le cours non. Le comparatif des plates-formes d'échange facilite ce rapprochement.
(Au 9 octobre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Questions fréquentes sur Ethena (ENA)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Ethena Fee Switch : quand le rachat d’ENA démarre vraiment
- Après une hausse de plus de 10%, le prix d'Ethena (ENA) va-t-il atteindre 10$?
- Rendement de l’USDe d’Ethena : d’où il vient et ce que la liquidation BaFin change pour vous
- Unlock ENA du 5 octobre : ce qu’Ethena libère vraiment d’un seul coup
- Ethena met fin aux incitations ENA sur l'USDe le 30 septembre : ce qui change pour les détenteurs
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 27, 2026 11:27 AM
Couverture de l’USDe par des actions tokenisées : ce qui se tient vraiment derrière le dollar synthétique
Depuis le 25 septembre 2026, Ethena couvre aussi l’USDe avec des actions américaines tokenisées de Binance et les protège par des contrats perpétuels sur actions. Ce que cela implique pour la couverture, le rendement et votre situation juridique en Allemagne.
September 20, 2026 11:11 AM
Faut-il acheter Ethena au cours actuel ?
Ethena s’est nettement repris depuis son plus bas des douze derniers mois et reste pourtant loin de son plus haut. Faut-il acheter l’ENA au cours actuel ? Nous passons en revue le graphique, la mécanique de l’offre et la source du rendement avec nos propres données de cours.

June 30, 2026 6:25 PM
La guerre des stablecoins commence : Visa, Mastercard et Coinbase lancent Open USD alors que Bitcoin chute
Open USD arrive avec Visa, Mastercard et Coinbase alors que Bitcoin tombe sous les 59 000 dollars. Est-ce la vraie story crypto du moment ?
October 1, 2026 3:18 PM
Open USD est lancé mais absent du registre européen : ce qui compte maintenant pour les investisseurs
Le stablecoin en dollars Open USD a démarré le 30 septembre 2026, porté par Coinbase, Mastercard, Shopify, Stripe et Visa. Au registre MiCA, le jeton n’était toutefois pas notifié au 1er octobre 2026, et c’est cela qui détermine ce que vous pouvez en faire en Europe.
September 12, 2026 6:00 AM

Rendement du sUSDe contre taux d’emprunt Aave : pourquoi la boucle USDe ne tient plus
Aave a relevé à six pour cent le taux de base de l’USDe. Une mesure maison du 12 septembre montre des taux d’emprunt entre 6,02 et 6,39 % face à un rendement du sUSDe de 5,01 %, et comment recalculer l’écart vous-même.
July 21, 2024 8:09 PM
IMPORTANTES Nouvelles du Ripple: Quel sera l'impact de ces développements sur le prix du XRP?
De nouveaux développements impliquant Ripple pourraient avoir un impact considérable sur le prix du XRP. De quoi s'agit-il et comment le prix du XRP réagira-t-il?

October 9, 2026 8:46 AM
228 millions de CRO brûlés, 1,167 milliard libéré chaque mois : la réserve dépasse le burn
La communauté a brûlé 228 millions de CRO et lie les revenus de deux produits à des rachats mensuels. Le même mois, environ 1,167 milliard de CRO se libère de la Strategic Reserve, soit plusieurs fois la totalité du burn réalisé jusqu’ici.
September 27, 2026 5:41 AM
Calendrier crypto du quatrième trimestre 2026 : les dates qui décident de l'offre, des taux et de l'impôt
De la fin des périodes de blocage chez DoubleZero et Ethena aux deux décisions de taux, jusqu'à la première année de déclaration au titre de la loi allemande sur la transparence fiscale des crypto-actifs : ce calendrier recense dix-huit dates avant la Saint-Sylvestre, avec l'ordre de grandeur et la source. Vous apprendrez aussi à reconnaître si une date tiendra.
September 26, 2026 8:27 AM
Unlock du FF le 29 septembre : ce que signifie la fin de la période de blocage chez Falcon Finance
Le 29 septembre 2026, 203 millions de FF sortent de la période de blocage d'un an chez Falcon Finance, soit 6,47 % de l'offre en circulation. Ce qui est libéré exactement, qui le reçoit, et comment recalculer vous-même le calendrier au lieu de croire un titre de presse.
September 24, 2026 11:21 AM
Uniswap perd 11,8 % après un mois à +114 % : ce qu’il faut vérifier côté prise de bénéfices, détention et levier
L’UNI a perdu 11,75 % mercredi matin, mais reste en hausse de 113,85 % sur un mois. Celui qui réalise ses gains maintenant déclenche en Allemagne, presque à coup sûr, une cession imposable.
September 19, 2026 2:42 AM
Uniswap franchit les 9 dollars : ce que les porteurs d’UNI doivent vérifier avec le fee switch
Le cours d’UNI gagne 18,67 % en vingt-quatre heures, porté par le fee switch actif et par une nouvelle dérogation du régulateur boursier américain. Ce qui s’y recalcule, ce qui reste pure anticipation, et les trois points qu’un investisseur en Allemagne devrait clarifier maintenant.
September 10, 2026 8:18 PM
Binance retire l’USDP : jusqu’au 24 novembre pour sortir vos Pax Dollar
Binance retire entièrement le stablecoin Pax Dollar de son offre. Pour les détenteurs de l’Espace économique européen, la date qui compte est l’échéance de retrait du 24 novembre 2026, bien après l’arrêt des échanges du 24 septembre.
July 1, 2026 11:56 AM
Actu crypto du jour : Binance quitte l'UE, Circle s'effondre et le Bitcoin passe sous les 59 000 $
MiCA rebat les cartes : Binance quitte l'UE, un stablecoin porté par 140 firmes secoue Circle, le Bitcoin frôle ses plus bas. Voici ce qui bouge en crypto aujourd'hui.
May 14, 2025 1:29 PM
Prédiction du cours Bitcoin : Le cours BTC va-t-il maintenant atteindre 200 000 $?
Le Bitcoin a enfin franchi la barre importante des 100 000 $ ! Est-ce le coup d'envoi d'un nouveau record historique ? Les analystes sont maintenant très optimistes et fixent le prochain grand objectif de prix à 200 000 $.
August 7, 2023 4:19 PM

GRANDE Nouvelle: PayPal entre enfin dans la Crypto…C’est quoi PYUSD?
PayPal crypto: PayPal a annonce le lancement de son propre stablecoin en dollars americains nomme « PYUSD ».

March 23, 2026 7:00 AM
La Prise de Contrôle Silencieuse : Comment les Stablecoins Deveniennent le Nouveau Dollar Mondial
Les stablecoins se développent à l'échelle mondiale, devennent-ils le nouveau système de dollar numérique ?
September 9, 2026 8:30 PM
Le stablecoin en euros de 37 banques arrive sur Ethereum : ce qu’il faut vérifier dès maintenant sur votre jeton en euros
Un consortium de 37 banques européennes a confirmé le 8 septembre qu’il émettra son stablecoin en euros réglementé sur la chaîne publique Ethereum. Ce que cela implique pour la conservation, le remboursement et la garantie des dépôts, et les six points à vérifier dès maintenant sur votre jeton en euros.
August 21, 2026 11:30 PM
Stablecoin et espèces : les trois critères pour vérifier vous-même votre solde
Le normalisateur comptable américain FASB énonce pour la première fois trois conditions permettant à un stablecoin de figurer au bilan comme équivalent de trésorerie. Ces conditions deviennent une grille d’analyse qui vous permet de situer votre propre solde en une vingtaine de minutes.
August 16, 2026 10:15 PM
Échanger des bitcoins contre des stablecoins : quelle fiscalité en Autriche ?
Échanger des bitcoins contre de l'USDT ou un autre stablecoin n'entraîne le plus souvent encore aucun impôt en Autriche. Dans quels cas l'échange devient malgré tout imposable.
October 2, 2026 8:30 AM
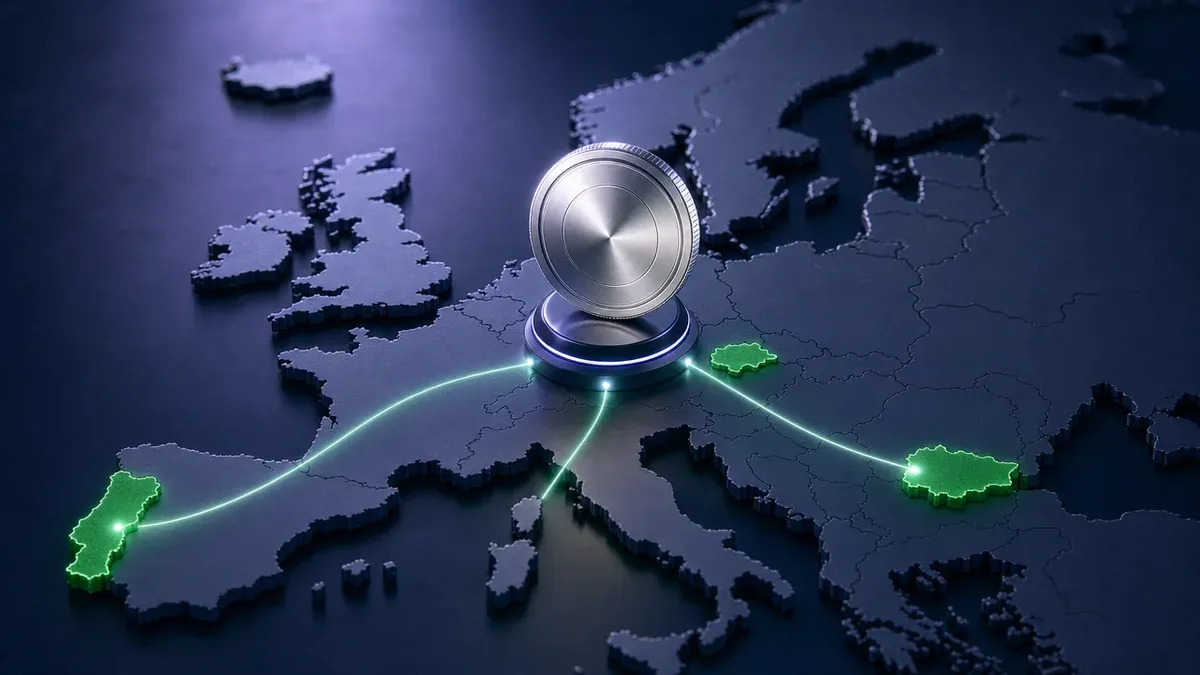
Stablecoin EURR de Revolut : ce que le lancement dans trois marchés change vraiment
Revolut teste le stablecoin en euro EURR d'abord au Danemark, en Pologne et au Portugal. Son utilité pratique dépendra de l'accès, de la liquidité, des coûts et de l'acceptation.
September 23, 2026 8:17 AM
SoFi règle ses paiements par carte en stablecoin : ce qu'il faut vérifier
Depuis le 22 septembre 2026, la banque américaine SoFi règle l'intégralité de son activité cartes au moyen de son propre stablecoin, le SoFiUSD, sur le réseau Mastercard. Ce qui distingue ce modèle d'une carte bancaire crypto et les règles qui s'appliqueraient si un acteur européen suivait.
March 10, 2025 7:00 AM
Principaux perdants crypto de la semaine après le Crypto Summit : Dogecoin, Cardano et Solana
Le récent Crypto Summit de la Maison Blanche a influencé les principales altcoins, entraînant d'importantes baisses de cours et des fluctuations du marché. Quels sont les principaux perdants crypto de la semaine ?
December 17, 2024 5:23 PM
Prédiction du prix du XRP : Le XRP atteindra-t-il bientôt 3 $ ou un nouvel ATH ?
Le XRP bénéficie d'une dynamique haussière alimentée par le lancement de la stablecoin RLUSD de Ripple et par des schémas techniques signalant une rupture potentielle. Le XRP atteindra-t-il bientôt les 3 dollars ?
October 1, 2026 5:15 AM
Pump.fun (PUMP) : un sixième des jetons détruits, le cours gagne 50 % en une semaine
Pump.fun a désormais détruit près de 17 % de son offre maximale, et le cours du PUMP a gagné la moitié de sa valeur en sept jours. S’y ajoute une clarification du gendarme boursier américain sur les programmes de rachat, qui libère moins de choses que ne l’affirment de nombreux titres de presse. Les chiffres de la semaine, les niveaux et ce que les investisseurs en Allemagne doivent vérifier.
September 25, 2026 11:24 AM
Règles de la Fed sur les stablecoins : ce qu'il faut vérifier sur la couverture et le droit au remboursement
La Réserve fédérale a présenté le 24 septembre 2026 deux projets de règles sur la couverture, les fonds propres et le remboursement des stablecoins de paiement. Pour vos avoirs en Allemagne, c'est toutefois MiCA qui compte, et il en découle d'autres vérifications.
September 24, 2026 2:15 PM
Stellar devient une voie de paiement chez BVNK, filiale de Mastercard : ce que les détenteurs de XLM vérifient sur la voie d’achat, le mémo et le délai de détention
BVNK a ouvert Stellar comme voie de paiement pour ses clients professionnels dans plus de 130 pays. Le même jour de bourse, le XLM recule d’environ sept % — nous séparons ce que signifie la nouvelle de ce que le repli signifie pour votre portefeuille.
September 16, 2026 2:14 AM
Terra Classic recalculé : quel effet les burns de LUNC ont vraiment sur l'offre
Terra Classic a triplé sa taxe de burn début août. Six semaines plus tard, l'effet sur l'offre se laisse calculer, tout comme la durée qu'exigerait une division par deux de l'offre en circulation au rythme mesuré.
Vous pourriez aussi aimer