NEAR Intents en 169 millones de dólares: qué compruebas antes de un intercambio entre cadenas
NEAR sube casi un 18 % el 20 de septiembre de 2026 hasta los 4,23 dólares, mientras la capa de intercambio NEAR Intents reúne entre 167,6 y 169,1 millones de dólares. Qué es un intent, en qué se distingue de un puente y qué rige para ti en Alemania.
Quien quiere llevar un saldo de una cadena de bloques a otra ha usado hasta ahora casi siempre un puente, y ha tenido que responder por su cuenta a dos preguntas: por qué camino circula el dinero y de quién es mientras va de viaje. NEAR sigue otra vía con su capa de intercambio, NEAR Intents. Tú solo describes el resultado que quieres tener al final, y varios proveedores pujan entre sí por la ejecución. En esa capa hay ahora mismo entre 167,6 y 169,1 millones de dólares, y el precio de NEAR ha subido casi un 18 % en veinticuatro horas. Este texto separa las cifras acreditadas de las expectativas y muestra qué compruebas antes de tu primer intercambio por esta capa.
Precio de NEAR el 20 de septiembre de 2026: estas cifras están acreditadas
Consultado en CoinGecko el 20 de septiembre de 2026 a las 16:52 UTC: NEAR cotiza a 4,23 dólares. Frente al día anterior son un 17,76 % más; frente a la semana pasada, un 67,5 %; y frente al nivel de hace treinta días, un 103,5 %. La capitalización asciende a 5.530 millones de dólares y el volumen negociado en las últimas veinticuatro horas a 1.700 millones de dólares. En la clasificación por capitalización, NEAR ocupa así el puesto 21.
Importante para situarlo: se trata de un movimiento en marcha y no de un episodio cerrado. El precio se ha duplicado aproximadamente en un mes y una parte considerable de esa subida cae en los últimos siete días. Quien entra con estos valores no entra en una situación tranquila. La experiencia dice que el movimiento contrario tras una duplicación también resulta enérgico, y nadie puede decirte cuándo arranca.
El 18 de septiembre ya analizamos el salto anterior, provocado entonces por el lanzamiento de perpetuos confidenciales y por un programa de incentivos con condición de precio. Si te interesa esa parte de la historia, la encuentras en nuestro análisis del salto del precio de NEAR y el programa de incentivos NEAR@3.33. Aquí se trata de otra cosa, a saber, de la propia capa de intercambio y de las preguntas que te plantea como usuario.
Qué es un intent: encargar el resultado en vez de programar el camino
Un intent es una intención formulada de manera vinculante: fijas qué resultado quieres alcanzar y dejas en manos de otros encontrar el camino hasta él. La documentación del proyecto lo resume en una frase: un intent expresa qué quieres conseguir y no cómo llegar hasta ahí.
La diferencia se palpa con un ejemplo. De forma clásica cambias un ether en Ethereum por USDC en Arbitrum en varios pasos. Buscas una posibilidad de negociación, eliges un puente, esperas confirmaciones, pagas comisiones en cada estación y asumes un riesgo propio en cada estación. Formulado como intent, ese mismo proceso se encoge hasta convertirse en un solo encargo: un ether en Ethereum a la entrada, USDC en Arbitrum a la salida. Qué liquidez se emplea para ello y por qué estaciones circula ya no es cosa tuya.
Por qué esto es más que una comodidad
Ese desplazamiento cambia quién soporta el riesgo de ejecución. En la variante clásica lo soportas tú, porque cada paso que eliges es decisión tuya. Con un intent, el proveedor se compromete a un resultado y tiene que apañárselas para alcanzarlo. Para ti eso significa que ya no debes valorar la ruta, pero sí debes valorar a quién se la confías y qué ocurre si fracasa.
NEAR Intents en cifras: 169 millones de dólares en 26 cadenas
Las cifras actuales proceden de dos análisis que difieren ligeramente. DefiLlama indica para la capa de intercambio un valor bloqueado de 167,55 millones de dólares, mientras que un análisis a través de Dune Analytics llegaba el 16 de septiembre a 169,05 millones de dólares. Lo sólido es, por tanto, una horquilla de en torno a 167,6 a 169,1 millones de dólares y no una cifra redonda. DefiLlama cifra el crecimiento en un 77,2 % en treinta días.
Ese capital se reparte entre 26 cadenas, aunque en absoluto de forma uniforme. A la propia cadena NEAR le corresponde alrededor del 52 %, unos 87,23 millones de dólares. Ethereum sigue con unos 45,89 millones de dólares. El resto se distribuye entre redes como Tron, Bitcoin y BSC. Dos cadenas soportan así cerca de cuatro quintas partes del valor total y las otras 24 se reparten el pequeño resto.
También hay cifras del lado de los ingresos. En los últimos treinta días se devengaron, según ese mismo análisis, unos 5,87 millones de dólares en comisiones, de los que 1,29 millones de dólares quedaron como ingreso del protocolo. Crypto Briefing publicó estos valores el 19 de septiembre de 2026 citando a DefiLlama y a Dune.
Lo que estas cifras no dicen
El capital bloqueado es una magnitud de saldo y no dice nada sobre lo bien que te sale un intercambio concreto. Un valor alto significa que hay liquidez, y la liquidez es el requisito para un precio ajustado. No es, en cambio, garantía de un buen precio en un caso particular. Para ti cuenta al final la diferencia entre la oferta que recibes y el precio de referencia en un mercado líquido.
Solvers, ofertas y contrato verificador: quién ejecuta de verdad tu intercambio
Un solver es un participante del mercado que aporta liquidez y se compromete a cumplir tu encargo al precio ofrecido. En la documentación se les llama creadores de mercado. En cuanto envías un encargo, varios de ellos pujan por él y compiten, según el proyecto, en precio, velocidad y calidad de ejecución.
Esa competencia es el núcleo del modelo. En un exchange descentralizado clásico operas contra un fondo de liquidez al precio que la fórmula de ese fondo arroja en ese momento. Aquí recabas varias ofertas y te quedas con la mejor. El mecanismo se parece más a un concurso que a una máquina expendedora.
De la liquidación se encarga un contrato al que el proyecto llama contrato verificador. Comprueba si se cumplen todas las condiciones y ejecuta el resultado de forma atómica. Atómico significa que el intercambio sale entero o no sale. La documentación lo formula así: tu intercambio se completa por entero o recibes de forma automática un reembolso. Un estado en el que tu dinero quede colgado a medio cambiar en alguna parte no debe existir por construcción.
Técnicamente la capa opera bajo el nombre de Defuse, y la conexión para aplicaciones pasa por una interfaz que el proyecto llama 1-Click API. Estos nombres te saldrán al paso al consultar la documentación; para el manejo carecen de importancia.

Intent o puente: por qué la diferencia cuenta tras los exploits de este año
Un puente clásico inmoviliza tu saldo en la cadena de origen y te entrega en la cadena de destino un sustituto que debería estar respaldado por el saldo inmovilizado. Ese respaldo es el punto débil. Si se vacía el contrato que guarda el original, en la cadena de destino queda un sustituto sin respaldo, económicamente sin valor aunque tu cartera lo siga mostrando.
No es teoría gris, sino la experiencia de este año. En el exploit del puente de The Sandbox, los saldos de SAND en Base y BSC se quedaron sin respaldo justo por eso. Hubo casos comparables en torno al apagado del puente de TON y en el exploit de Maya Protocol.
Un intercambio por intent evita ese estado, porque al final no nace ningún sustituto. En la cadena de destino recibes el bien auténtico que el solver ya tiene allí, y él recibe a cambio tu bien en la cadena de origen. No surge ninguna relación de respaldo que después pueda romperse. Eso elimina toda una clase de fallos.
Lo que no queda eliminado es cualquier riesgo. Se desplaza. En lugar del riesgo de respaldo aparece el riesgo de que el propio contrato de liquidación tenga un fallo. Septiembre mostró con precisión lo caro que puede salir un fallo en la lógica de comprobación: en el asalto a Liquid Network el daño no nació de claves robadas, sino de un error en la verificación de pruebas. Un contrato atómico es, por tanto, exactamente igual de fiable que su código y la revisión de este.
Custodia durante el intercambio: cuándo cedes el control
La documentación describe el modelo como no custodio y señala que durante el proceso conservas el control de tus saldos y no los entregas a ningún tercero. Esa es la diferencia decisiva frente a un exchange, en el que primero depositas, después operas y luego retiras.
En la práctica eso significa dos cosas para ti. Primero, la clave sigue siendo el verdadero anclaje de seguridad, y con ello sigue importando dónde está esa clave. Si mueves importes grandes, su sitio es un aparato que no esté conectado a la red. Segundo, la comprobación se adelanta: firmas una intención, y lo que firmas es lo que vale.
Los tres datos que lees antes de firmar
Antes de confirmar, repasas la pantalla de confirmación buscando tres datos. Qué bien sale y en qué cadena. Qué bien entra, en qué cadena, y qué importe mínimo queda asegurado. Cuánto tiempo vale la oferta. El tercer dato se pasa por alto a menudo y es el más importante en mercados movidos, porque una oferta de hace varios minutos retrata un mercado que ya no existe.
Confidential Intents: qué aporta la ejecución confidencial frente al MEV
Parte de la atención de estos días va a una extensión que el proyecto llama Confidential Intents. Encamina los encargos por una subcadena blindada, de modo que el tamaño, el momento y el sentido de una operación no son consultables en público hasta la liquidación.
MEV designa el beneficio que terceros obtienen de poder influir en el orden de las transacciones. Quien ve tu encargo en la cola pública antes de que se ejecute puede colocarse delante y dejarte un precio peor. Si el encargo permanece oculto hasta la liquidación, esa posibilidad desaparece.
El 17 de septiembre el capital bloqueado de forma confidencial superó los 70 millones de dólares según el proyecto y desencadenó así el primer reparto del programa de incentivos NEAR@3.33, en el que se distribuyen 333.333 tokens entre usuarios con más de 100 dólares en saldo confidencial e historial de intercambios activo. Sobre el alcance circulan datos distintos: el análisis del capital bloqueado menciona 26 cadenas, mientras que el proyecto habla de más de 30 cadenas conectadas para la ejecución confidencial. Ambas cifras no miden lo mismo, y no disponemos de una delimitación limpia.
Una advertencia para situarlo, porque suele perderse en el debate: la confidencialidad frente a otros participantes del mercado es otra cosa que el anonimato frente a las administraciones. Tus obligaciones fiscales no cambian por ello, y un token de incentivo que te llega es un ingreso como cualquier otro.
MiCA y la interfaz: qué consultas en el registro de la ESMA
Desde 2024, el reglamento europeo sobre mercados de criptoactivos regula qué proveedores pueden prestar servicios sobre criptoactivos en la UE y qué obligaciones conlleva. Para ti en Alemania, la pregunta práctica no es cómo clasificar un protocolo, sino quién está enfrente cuando algo sale mal.
Esa pregunta se decide por regla general en la interfaz desde la que lanzas el intercambio, es decir, en la web o en la aplicación. Si la explota una empresa con sede en la UE y con autorización como proveedor de servicios de criptoactivos, se aplican obligaciones de información, de reclamación y de organización. Si no interviene ningún proveedor autorizado, esas vías no están abiertas para ti, y una reversión a través de un supervisor no entra en consideración.
Puedes consultarlo tú mismo. La ESMA lleva un registro público de proveedores autorizados y la BaFin lleva una base de datos de empresas supervisadas en Alemania. Qué obligaciones van unidas a esa autorización lo dejamos escrito en nuestro repaso a las obligaciones de licencia MiCA para empresas cripto. Si la vía de un proveedor supervisado te importa más que la última ventaja de precio, encontrarás los mercados autorizados en la UE en nuestra comparativa de los mejores exchanges de criptomonedas.
Impuestos en un intercambio entre cadenas: por qué el plazo de tenencia empieza de nuevo
Aquí está el punto en el que la comodidad del procedimiento se convierte con más facilidad en un malentendido caro. Un intercambio se siente como una mudanza de una cadena a otra. A efectos fiscales no lo es.
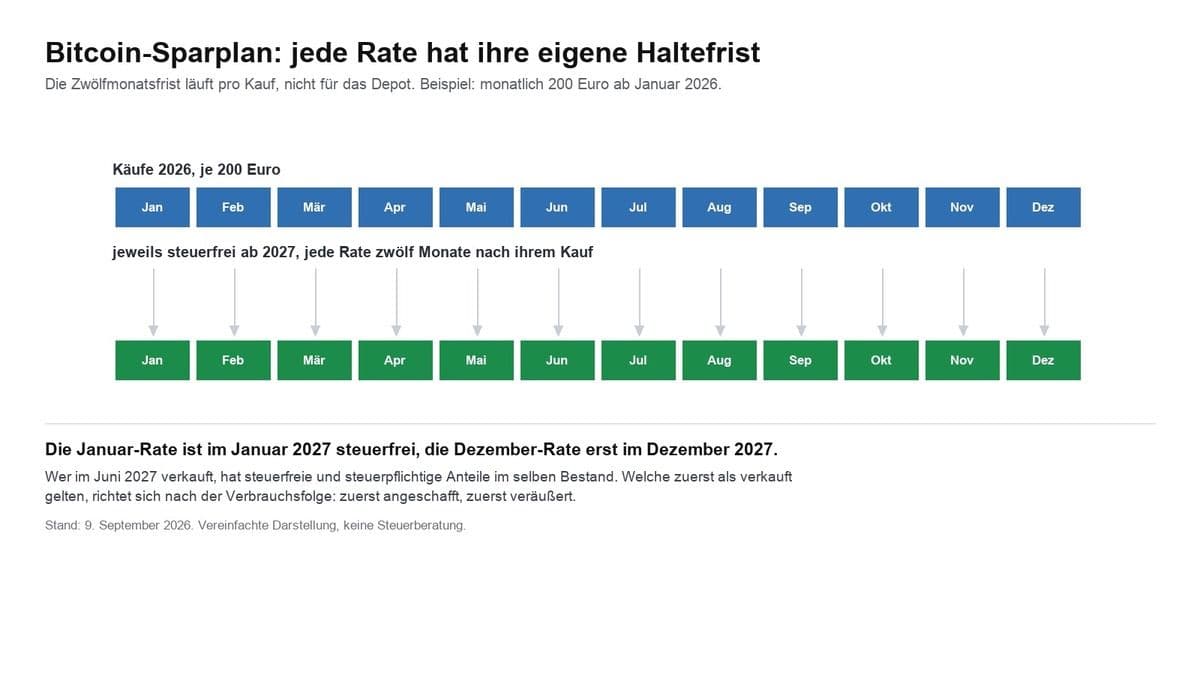
Según el derecho alemán, los criptoactivos se consideran otros bienes económicos, y las ganancias por su transmisión entran en las transmisiones privadas del artículo 23 de la ley del impuesto sobre la renta. Un intercambio es ahí una transmisión del bien entregado y al mismo tiempo una adquisición del recibido. Si entre adquisición y transmisión pasa menos de un año, la ganancia tributa; por encima, no. A eso se suma un límite exento para la suma de todas las transmisiones privadas de un año, cuya superación hace tributar la ganancia entera y no solo la parte que excede.
De ahí se siguen tres cosas para un intercambio por intent. La operación es una venta relevante a efectos fiscales, aunque en lo económico solo haya cambiado la cadena. Para el bien que recibes en la cadena de destino, el plazo de un año empieza de nuevo ese día. Y las comisiones metidas en el precio de la oferta pertenecen a tus cuentas, porque reducen la ganancia de la transmisión.
El problema práctico de casar las operaciones
Como con un intent la ruta queda oculta, al final ves en tu cartera una salida en una cadena y una entrada en otra, sin que se aprecie la conexión entre ambas. Para tu registro eso significa: anotas la operación en el momento mismo del intercambio, con fecha, ambos importes y los identificadores de ambas transacciones. Reconstruir después esa relación a partir de los datos de cadena resulta casi imposible. Las herramientas que reúnen estas operaciones y añaden un cálculo del plazo de tenencia las pusimos una junto a otra en la comparativa de software fiscal de criptomonedas y rastreadores de cartera.
Una nota sobre la situación: el Ministerio Federal de Hacienda alemán presentó en septiembre un anteproyecto que reordenaría en el futuro la tributación de las ganancias en cripto. No hay nada aprobado. Para el año en curso rige la situación jurídica tal como se ha descrito arriba.

Niveles arriba y abajo: en qué anclas el siguiente paso de NEAR
En un valor que se ha duplicado aproximadamente en treinta días, los niveles redondos son sobre todo puntos de referencia para los nervios y no un pronóstico. Aun así conviene apuntar de antemano en qué anclarás tu propia decisión, porque en el momento del movimiento uno se fabrica la justificación a posteriori.
Hacia arriba, el nivel de 4,23 dólares es el punto de partida de este repaso, el nivel actual del 20 de septiembre. Hacia abajo está la zona de los 3,68 dólares, donde el precio estaba el 18 de septiembre cuando analizamos el salto anterior. Una recaída a esa zona borraría la ganancia de los dos últimos días sin tocar el movimiento de la semana pasada.
Más sólida que el precio, para situarse, es la pregunta de si el uso crece con él. El capital bloqueado de la capa de intercambio y las comisiones que se devengan en ella son los indicios más honestos, porque no se mueven solo por expectativa. Ambos valores los puedes seguir de continuo en DefiLlama. Si el precio sube y las comisiones se estancan, el movimiento lo sostiene la expectativa y no el uso.
Si quieres operar el movimiento con apalancamiento, la advertencia habitual vale en forma agravada: en un valor con esta amplitud basta un movimiento contrario corriente para cerrar una posición apalancada. Lo cerca que está de verdad tu precio de liquidación lo calculas antes de abrir la posición, y no después.
Comprobar NEAR Intents: qué te llevas de aquí
- Comprueba la interfaz antes de lanzar el primer intercambio. Consulta en el registro de la ESMA y en la base de datos de la BaFin si detrás de la aplicación o de la web hay un proveedor autorizado, y decide después cuánto dinero haces pasar por ahí. Quien prefiere la vía supervisada encuentra los mercados autorizados en la UE en la comparativa de los mejores exchanges de criptomonedas.
- Anota cada intercambio de inmediato. Fecha, ambos importes, ambos identificadores de transacción. Como la ruta queda oculta, la relación entre la salida y la entrada apenas se reconstruye más tarde, y justo esa relación es la que necesitas para el plazo de tenencia. Las herramientas que lo reúnen automáticamente están en la comparativa de software fiscal de criptomonedas y rastreadores de cartera.
- Separa la guarda de la ejecución. El procedimiento no es custodio, así que tu clave sigue siendo el anclaje de seguridad. Haz pasar por una cartera caliente solo el importe que estás cambiando en ese momento, y mantén el saldo en un aparato sin conexión de red; el repaso a los aparatos está en nuestra comparativa de carteras de hardware.
En resumen: la capa de intercambio resuelve un problema real, porque suprime la relación de respaldo con la que este año fracasaron varios puentes. En su lugar aparece la confianza en que un contrato de liquidación comprueba correctamente. Las cifras muestran crecimiento hasta ahora, y el precio se lo ha adelantado. Cuánto de eso es uso y cuánto expectativa se decidirá en las comisiones de las próximas semanas.
(20 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Fuentes: la documentación de NEAR Intents y el análisis del capital bloqueado en DefiLlama.
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Uniswap supera los 9 dólares: qué deben comprobar ahora los titulares de UNI con el fee switch
- Perp DEX explicado: cómo funcionan la tasa de financiación, la liquidación y los impuestos en los futuros perpetuos
- Chainlink supera los 12 dólares: qué deben revisar ahora los titulares de LINK
- ¿Recoger las plusvalías de Ethereum o esperar al plazo de tenencia? Lo que el salto del precio significa para tus impuestos
- ¿CFD de criptomonedas o comprar monedas reales? Apalancamiento, garantías y fiscalidad