Citi se convierte en el banco detrás de las cuentas de stablecoins de Coinbase: primero en EE. UU. y sin fecha para Europa
Citi y Coinbase anunciaron el 28 de septiembre de 2026 dos productos que anclan los pagos con stablecoins a un gran banco: cuentas de pago propias en Coinbase y aceptación de stablecoins para los clientes de Citi. Las dos arrancan en Estados Unidos. Para tu saldo en Europa siguen rigiendo MiCA, la prohibición de intereses del artículo 50 y el artículo 23 de la ley alemana del impuesto sobre la renta.

Citi y Coinbase anunciaron el 28 de septiembre de 2026 una colaboración ampliada que ancla los pagos con stablecoins a las cuentas de un gran banco. Dentro hay dos piezas: Coinbase hará funcionar sus nuevas cuentas de pago sobre el Virtual Account Wallet de Citi, y los clientes institucionales de Citi podrán aceptar stablecoins a través de Spring by Citi, la plataforma de pagos del banco, sin tener que mantener ninguna. Las dos arrancan primero en Estados Unidos. Para ti, en Europa, no cambia ni una sola vía de compra, pero sí la idea de dónde estarán las stablecoins en los pagos dentro de dos años y las preguntas que tu propio saldo ya te plantea hoy.
Qué anunciaron Citi y Coinbase el 28 de septiembre
El anuncio se apoya en una declaración de intenciones anterior. En octubre de 2025, ambas casas comunicaron que trabajarían juntas en capacidades de pago para activos digitales. De ahí han salido ahora dos productos concretos que apuntan en direcciones distintas.
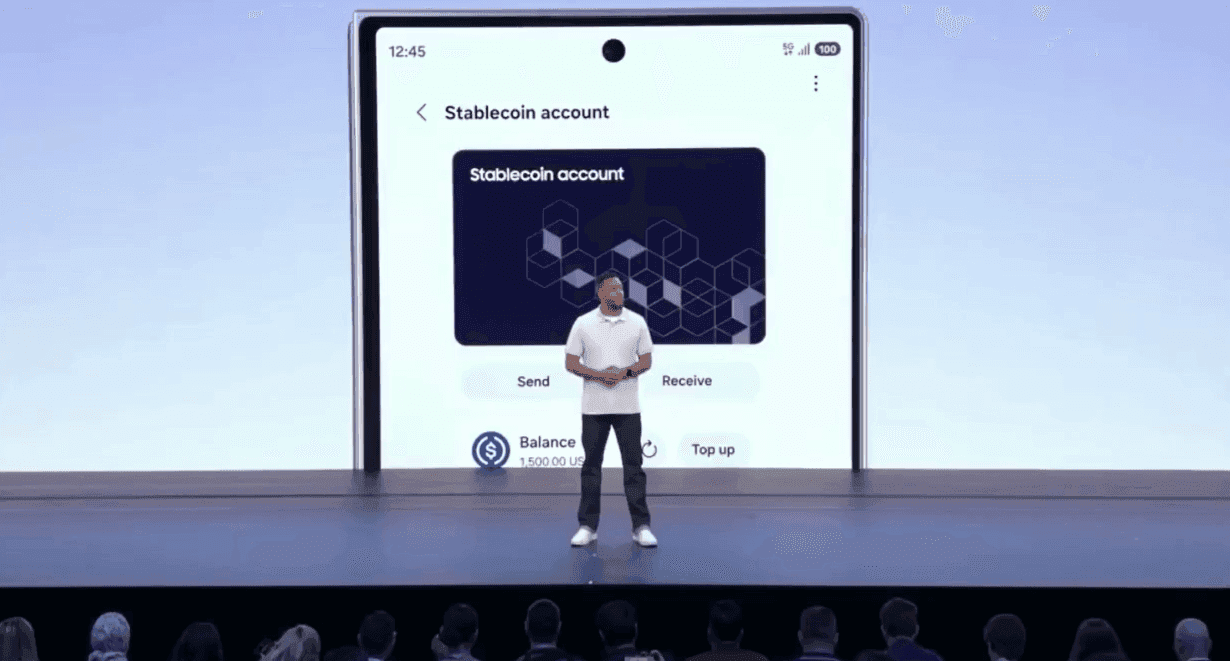
La primera pieza se llama Coinbase Virtual Accounts. Una cuenta virtual es una referencia bancaria asignada a un cliente concreto sin que se le abra una cuenta bancaria propia. Citi aporta esa estructura de cuentas y Coinbase coloca encima su producto de pago. Según las empresas implicadas, el dinero que entra en una de esas referencias se convierte automáticamente en una stablecoin; después Coinbase la custodia.
La segunda pieza ataca el problema por el otro lado. A través de Spring by Citi, el brazo de aceptación de pagos del banco, los clientes institucionales deberían poder cobrar en stablecoins. La conversión a dinero bancario la hace Coinbase en segundo plano, mientras que el abono y la liquidación son responsabilidad de Citi. El beneficiario acaba recibiendo dinero bancario corriente en su cuenta y nunca toca el token.
Alec Lovett, responsable de productos de infraestructura en Coinbase, describe el resultado, según el servicio especializado PYMNTS, como las funciones de una cuenta bancaria «con la velocidad de las stablecoins por debajo». Brett Tejpaul, que dirige el negocio institucional de Coinbase, califica el reparto de bilateral de forma expresa: los clientes de Coinbase obtienen el raíl bancario y los de Citi la aceptación de stablecoins. Debopama Sen, responsable de servicios de pago en Citi, sitúa en el centro la unión de los dos mundos.
Coinbase Virtual Accounts: una referencia bancaria sin cuenta bancaria
Las cuentas virtuales son habituales desde años en la banca de empresas y no tienen nada de nuevo. Un banco reparte, bajo su propia cuenta colectora, muchos números de cuenta individuales, cada uno asignado a un cliente. Cuando alguien ingresa en uno de esos números, el banco sabe de inmediato de quién es el importe, sin tener que llevar para cada cliente una cuenta propia y plenamente regulada.
Lo nuevo está al final de esa cadena. En lugar de un saldo en euros o en dólares surge una posición en stablecoins que custodia Coinbase. La ventaja para un proveedor de pagos es evidente: puede mover dinero por todo el mundo y a cualquier hora, sin esperar a los días hábiles bancarios. El precio es que ese saldo ya no es un derecho frente a un banco, sino un derecho frente al emisor del token.
Justo aquí vale la pena mirar qué más promociona Coinbase en Estados Unidos. Allí la plataforma paga sobre los saldos en USDC una prima de en torno al 3,75 % anual. Ese programa está separado del montaje con Citi y no forma parte de él. Quien mete las dos cosas en la misma frase se construye una rentabilidad que nadie ha prometido.
Spring by Citi: cobrar una stablecoin y recibir el abono en dólares
Para los comercios, la segunda pieza es la más interesante. Si las stablecoins apenas han llegado al comercio, el motivo rara vez es la tecnología. Es la contabilidad. Una empresa que acepta un token tiene que valorarlo, custodiarlo, cubrirlo frente a las oscilaciones de precio y venderlo después. El montaje de Spring by Citi recorta esa parte: Coinbase vende el token de inmediato y Citi abona el dinero.
Con eso se desplaza el riesgo. El comercio ya no lo soporta, porque nunca posee el token. Queda en la breve ventana entre el cobro y la conversión, y queda en las dos empresas que operan esa cadena. La información publicada no dice si esa ventana está cubierta por contrato, ni cómo.
Por qué Coinbase necesita un gran banco: la cuenta en la Fed que le falta
El servicio especializado Ledger Insights sitúa la noticia con un detalle que falta en la mayoría de las crónicas. Una filial de Coinbase tiene en Estados Unidos una aprobación preliminar para una licencia federal de sociedad fiduciaria, pero no dispone de una cuenta en la Reserva Federal. Sin esa cuenta, la filial no puede ofrecer servicios de depósito por sí misma y necesita por tanto un banco que aporte el acceso al sistema de pagos.
Lo que Ledger Insights considera notable es menos la propia alianza que la elección del socio. Las empresas de pagos trabajan con regularidad con bancos patrocinadores, pero por regla general con entidades especializadas. Que una casa de importancia sistémica asuma ese papel es el verdadero paso. Dice más sobre el apetito de riesgo de los grandes bancos que cualquier declaración de intenciones.
Primero Estados Unidos: por qué el montaje todavía no existe en Europa
Según las empresas, las dos piezas arrancan primero en Estados Unidos y otras capacidades llegarán en los próximos meses. Ninguno de los dos comunicados da una fecha para Europa. Quien tiene un negocio en Alemania y quiere cobrar en stablecoins no encontrará aquí, por tanto, ninguna oferta que pueda contratar.
No es una casualidad del calendario, sino consecuencia del marco jurídico. En la Unión Europea, el reglamento sobre los mercados de criptoactivos, MiCA para abreviar, regula quién puede emitir una stablecoin y quién puede operar con ella profesionalmente. Un producto de pago que en Estados Unidos nace de una licencia federal y de un contrato con un banco patrocinador tiene que acreditar en la UE la autorización como proveedor de servicios de criptoactivos y la autorización del propio token. Las dos son alcanzables, pero llevan tiempo. Qué proveedores tienen ese permiso en Alemania lo recoge el registro de entidades cripto de la BaFin. Un panorama de las casas que trabajan bajo esa supervisión lo encuentras también en nuestra comparativa de los grandes exchanges de criptomonedas.
 Pagar con cripto: tarjetas comparadas
MiCA y la prohibición de intereses del artículo 50: en Europa no hay primas por USDC
Token de dinero electrónico es el término que MiCA usa para una stablecoin que reproduce el valor de una sola moneda oficial. El USDC y el token en euros EURC entran en esa categoría, porque su emisor Circle tiene para ellos una autorización como entidad de dinero electrónico en Francia y puede ofrecerlos así en todo el mercado interior.
Con esa clasificación llega una obligación que muchos solo notan cuando su saldo deja de rendir. El artículo 50 de MiCA prohíbe los intereses sobre los tokens de dinero electrónico. La prohibición actúa en dos planos: el emisor no puede pagar nada y un proveedor autorizado tampoco, aunque nunca haya emitido el token. Por eso Coinbase suspendió las primas por USDC en el Espacio Económico Europeo el 1 de diciembre de 2024; se remuneró hasta el 30 de noviembre y los últimos pagos se hicieron en los diez primeros días hábiles bancarios de diciembre. El 3,75 % del programa estadounidense no es, por tanto, una oferta que te alcance. Cómo golpea la misma regla a las tarjetas con cashback y a las promesas de rentabilidad sobre stablecoins lo desmenuzamos con el ejemplo de una tarjeta con cashback en USDT.
El alcance de la prohibición importa. Solo muerde en los tokens que están efectivamente autorizados como tokens de dinero electrónico. El USDT no tiene esa autorización, y justo por eso Coinbase lo retiró de su oferta para clientes del Espacio Económico Europeo, mientras sigue negociándose en plazas de fuera de la UE. Una promesa de rentabilidad sobre un token no autorizado no es, pues, prueba de un proveedor mejor. Es una señal de que ese proveedor no busca la autorización europea.
Qué stablecoins se pueden negociar en Europa: USDC, EURC y el caso del USDT
El mayor token en dólares autorizado es el USDC. Según datos de mercado del 29 de septiembre de 2026 alcanza una capitalización de unos 74.600 millones de dólares y un volumen diario en torno a 16.500 millones de dólares; su precio se mantiene en un dólar. El EURC es bastante más pequeño, pero tiene una ventaja práctica para los inversores europeos: quien piensa en euros y liquida en euros se ahorra en cada cambio el riesgo de divisa y la cuenta que lo acompaña.
El USDT sigue siendo la mayor stablecoin del mundo, pero en la UE es un caso aparte. Las plazas de negociación autorizadas lo han ido apagando para los clientes del espacio económico. Si todavía lo tienes en una plataforma no autorizada, eso no es un problema legal para ti como particular. Sí significa que, en caso de conflicto, no tienes delante a ningún proveedor bajo supervisión europea. Qué exchanges traen esa supervisión lo muestra nuestra selección de plataformas reguladas.
Impuestos sobre stablecoins: pagar cuenta como venta
Aquí está el punto en el que la noticia de Nueva York toca tu día a día, en cuanto un producto así llegue alguna vez a Europa. A efectos fiscales una stablecoin no es dinero, sino otro bien económico. Cada cambio y cada pago con ella es una operación de venta privada conforme al artículo 23 de la ley alemana del impuesto sobre la renta.
De ahí sale una cuenta que con un precio de un dólar se pasa por alto a menudo. Tributa la diferencia entre el valor de adquisición y el valor de venta en euros. En un token en dólares esa diferencia no surge del token, sino del tipo de cambio: si compras USDC con el dólar a 0,90 euros y pagas con él cuando el dólar está a 0,95 euros, has obtenido una ganancia, aunque el token haya valido un dólar todo el tiempo. Dentro del plazo de tenencia de un año esa ganancia tributa, por encima del límite exento de 1.000 euros al año para todas las ventas privadas en conjunto.
Quien liquida mucho en tokens en euros esquiva en gran medida esa cuenta, porque desaparece el tipo de cambio. Quien liquida en tokens en dólares necesita un registro de cada operación con fecha, cantidad y valor en euros. Para un puñado de pagos al año basta una tabla. Para operaciones diarias no basta, y entonces la elección de la herramienta decide lo caro que sale la declaración; nuestra comparativa de herramientas fiscales y de seguimiento de cartera ordena los programas habituales por precio y funciones.
Custodia y riesgo de impago: qué esconde la palabra banco en esta operación
En el comunicado, Citi asume el papel del banco que liquida y Coinbase el de custodio de los tokens. Esa separación no es un detalle para juristas. Al final es precisamente ella la que decide quién responde ante una incidencia y a qué puedes acceder si llega lo peor.
Un saldo en una cuenta bancaria en la UE está cubierto por el fondo legal de garantía de depósitos hasta 100.000 euros por cliente y entidad. Una posición en stablecoins en un custodio no lo está. Está respaldada por la reserva del emisor, por la supervisión de ese emisor y por la separación de los saldos de clientes del patrimonio propio del custodio. Son mecanismos sólidos, pero funcionan de otra manera y se activan en otro orden. Lo estrechamente que el respaldo de una reserva así depende de los depósitos bancarios lo convirtió el propio Banco Central Europeo en tema este año; nuestro análisis de la estructura de reservas del 22 de septiembre de 2026 recorre los puntos débiles uno por uno.
En Estados Unidos la supervisión trabaja en paralelo en exactamente estas cuestiones. La Reserva Federal presentó el 24 de septiembre de 2026 dos propuestas de norma sobre respaldo, capital y reembolso de las stablecoins de pago, que desglosamos aquí en detalle. El plazo de alegaciones corre hasta el 30 de noviembre de 2026. Lo que salga de ahí afecta a las reservas que hay detrás de los tokens en dólares que también se negocian en Europa.
 Plataformas bajo supervisión europea
Qué no es todavía este anuncio
Tres cosas no están, expresamente, en la información publicada. Primero, no se nombra ninguna stablecoin; que en la práctica se trate probablemente del USDC se deduce del papel de Coinbase, no del comunicado. Segundo, faltan cifras: ningún volumen, ninguna comisión, ningún número de clientes participantes. Tercero, no hay fecha para Europa ni una afirmación sobre si el montaje está previsto aquí en esta forma.
Ledger Insights continúa su texto detrás de un muro de pago, de modo que solo la lectura del detalle de la licencia es pública. Puedes leer el comunicado de Coinbase sobre la colaboración con Citi.
Lo que el anuncio sí es: una señal de que uno de los bancos más grandes del mundo está dispuesto a asumir la liquidación detrás de un raíl de stablecoins. Durante dos años ese movimiento fue en la dirección contraria, porque los bancos evitaban el tema. Quien quiera saber hacia dónde van los pagos debería mirar menos los avisos de precio y más contratos como este.
Pagos con stablecoins a través de Citi y Coinbase: qué te llevas
- Aclárate sobre qué token tienes realmente. Los tokens de dinero electrónico autorizados como el USDC y el EURC están bajo supervisión europea; el USDT no. Quien quiera operar en Europa sin cargar con esa diferencia encontrará las casas con permiso en nuestro panorama de exchanges de criptomonedas regulados.
- Cuenta el tipo de cambio, no solo el precio del token. En los tokens en dólares la ganancia que tributa nace de la conversión a euros. Un registro completo de cada operación es la base; qué programas lo consiguen lo muestra la comparativa de herramientas fiscales cripto.
- Para pagar en el día a día, cuenta por ahora con las vías conocidas. Mientras el montaje con Citi solo funcione en Estados Unidos, la tarjeta sigue siendo el medio practicable para convertir un saldo en pagos de tienda. Qué comisiones y límites aplica cada proveedor está en la comparativa de tarjetas cripto.
(29 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre los pagos con stablecoins
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Binance entra en el capital de Circle: qué supone el acuerdo de USDC para tu saldo
- Empieza la guerra de las stablecoins: Visa, Mastercard y Coinbase lanzan Open USD mientras Bitcoin cae
- Reglas de la Fed para las stablecoins: qué comprobar en el respaldo y el derecho de reembolso
- ¿Stablecoins sin impuestos? Esta ley de EE. UU. podría desencadenar el próximo bull run cripto
- Meta lanzará pagos con stablecoins para creadores mediante integración con Stripe
También te podría interesar