
Digitale euro: wat het is, wanneer hij komt en wat hij voor jou verandert
De digitale euro zou contant geld vanaf 2029 digitaal kunnen aanvullen. We leggen tijdpad, bezitslimiet, privacy en proefproject uit op peildatum 2 november 2026 en laten zien wat hij betekent voor cryptobeleggers.

In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
De digitale euro is het geplande digitale contante geld van de Europese Centrale Bank: centralebankgeld waarmee je met smartphone of kaart in de winkel, online en tussen particulieren zou kunnen betalen, in de basisfunctie gratis en als aanvulling op bankbiljetten en munten. Hij is nog in voorbereiding: de ECB wil klaar zijn voor een eerste uitgifte in 2029, op voorwaarde dat het Europees Parlement en de Raad van de EU de verordening uiterlijk eind 2026 aannemen. Over de tekst onderhandelen beide sinds 13 juli 2026 in de triloog, de gesprekken tussen Parlement, Raad en Europese Commissie. Vanaf de tweede helft van 2027 test het Eurosysteem twaalf maanden lang een bètaversie met 36 betaaldienstverleners en geselecteerde winkeliers. Hier lees je hoe de digitale euro werkt, hoeveel je mag aanhouden, wie je betalingen ziet en wat hij betekent voor contant geld en cryptomunten.
Het belangrijkste in het kort
- Wat het is: digitaal centralebankgeld van het Eurosysteem met de status van wettig betaalmiddel; de basisfuncties zijn voor jou gratis.
- Tijdpad: verordening uiterlijk eind 2026 beoogd, proeffase vanaf de tweede helft van 2027 voor twaalf maanden, mogelijke eerste uitgifte in 2029.
- Wetgeving: standpunt van de Raad op 19 december 2025, onderhandelingsmandaat van het Parlement op 9 juli 2026 met 416 tegen 169 stemmen, triloog sinds 13 juli 2026.
- Bezitslimiet: een bedrag staat nog niet vast, de ECB heeft plafonds tot 3.000 euro per persoon doorgerekend.
- Privacy: offline kennen alleen jij en de ontvanger de betaling, online kan het Eurosysteem je niet identificeren.
- Contant geld blijft: de digitale euro moet bankbiljetten en munten aanvullen. Voor de proeffase zoekt de Bundesbank nog tot 20 november 2026 winkeliers met een fysieke winkel.
Wat is de digitale euro? Centralebankgeld voor je smartphone
De digitale euro is een digitale vorm van centralebankgeld, uitgegeven en gegarandeerd door het Eurosysteem, dus de ECB en de nationale centrale banken zoals De Nederlandsche Bank en de Bundesbank. Zo beschrijft de ECB hem in haar vragen en antwoorden over de digitale euro. Hij zou wettig betaalmiddel zijn zoals contant geld, alleen dan elektronisch.
Het verschil met je betaalrekening klinkt technisch, maar is de kern van het project. Het saldo op je rekening is een vordering op je bank, zogeheten giraal geld. Het enige centralebankgeld dat je vandaag zelf in handen hebt, zijn bankbiljetten en munten. De digitale euro zou daar de tweede vorm van zijn, een vordering rechtstreeks op het Eurosysteem.
In het dagelijks leven zou je weinig van de techniek merken. Toegang krijg je via je bank of een andere betaaldienstverlener, die je een wallet in hun app of een kaart aanbieden. Betalen kun je ermee aan de kassa in de winkel, in de webwinkel en van smartphone naar smartphone onder vrienden. Een rekening bij de ECB zelf heb je daarentegen niet, de betaaldienstverleners blijven je aanspreekpunt.
Twee misverstanden ruimt de ECB uitdrukkelijk uit de weg. De digitale euro zou volgens haar antwoorden nooit programmeerbaar geld zijn, niemand zou dus kunnen bepalen waaraan je hem uitgeeft. Wel mogelijk zijn voorwaardelijke betalingen die je zelf instelt, bijvoorbeeld een betaling die pas bij levering plaatsvindt. En hij is geen cryptomunt: achter hem staat een centrale bank, achter bitcoin staat niemand.
Wanneer komt de digitale euro? Het tijdpad tot 2029
Op zijn vroegst in 2029, en alleen als de wet op tijd klaar is. De ECB noemt op haar pagina over de voortgang van het project precies die voorwaarde: nemen de Europese wetgevers de verordening in de loop van 2026 aan, dan zou de digitale euro in 2029 kunnen worden uitgegeven. Of het echt zover komt, beslist de ECB-raad pas na de aanneming van de verordening.
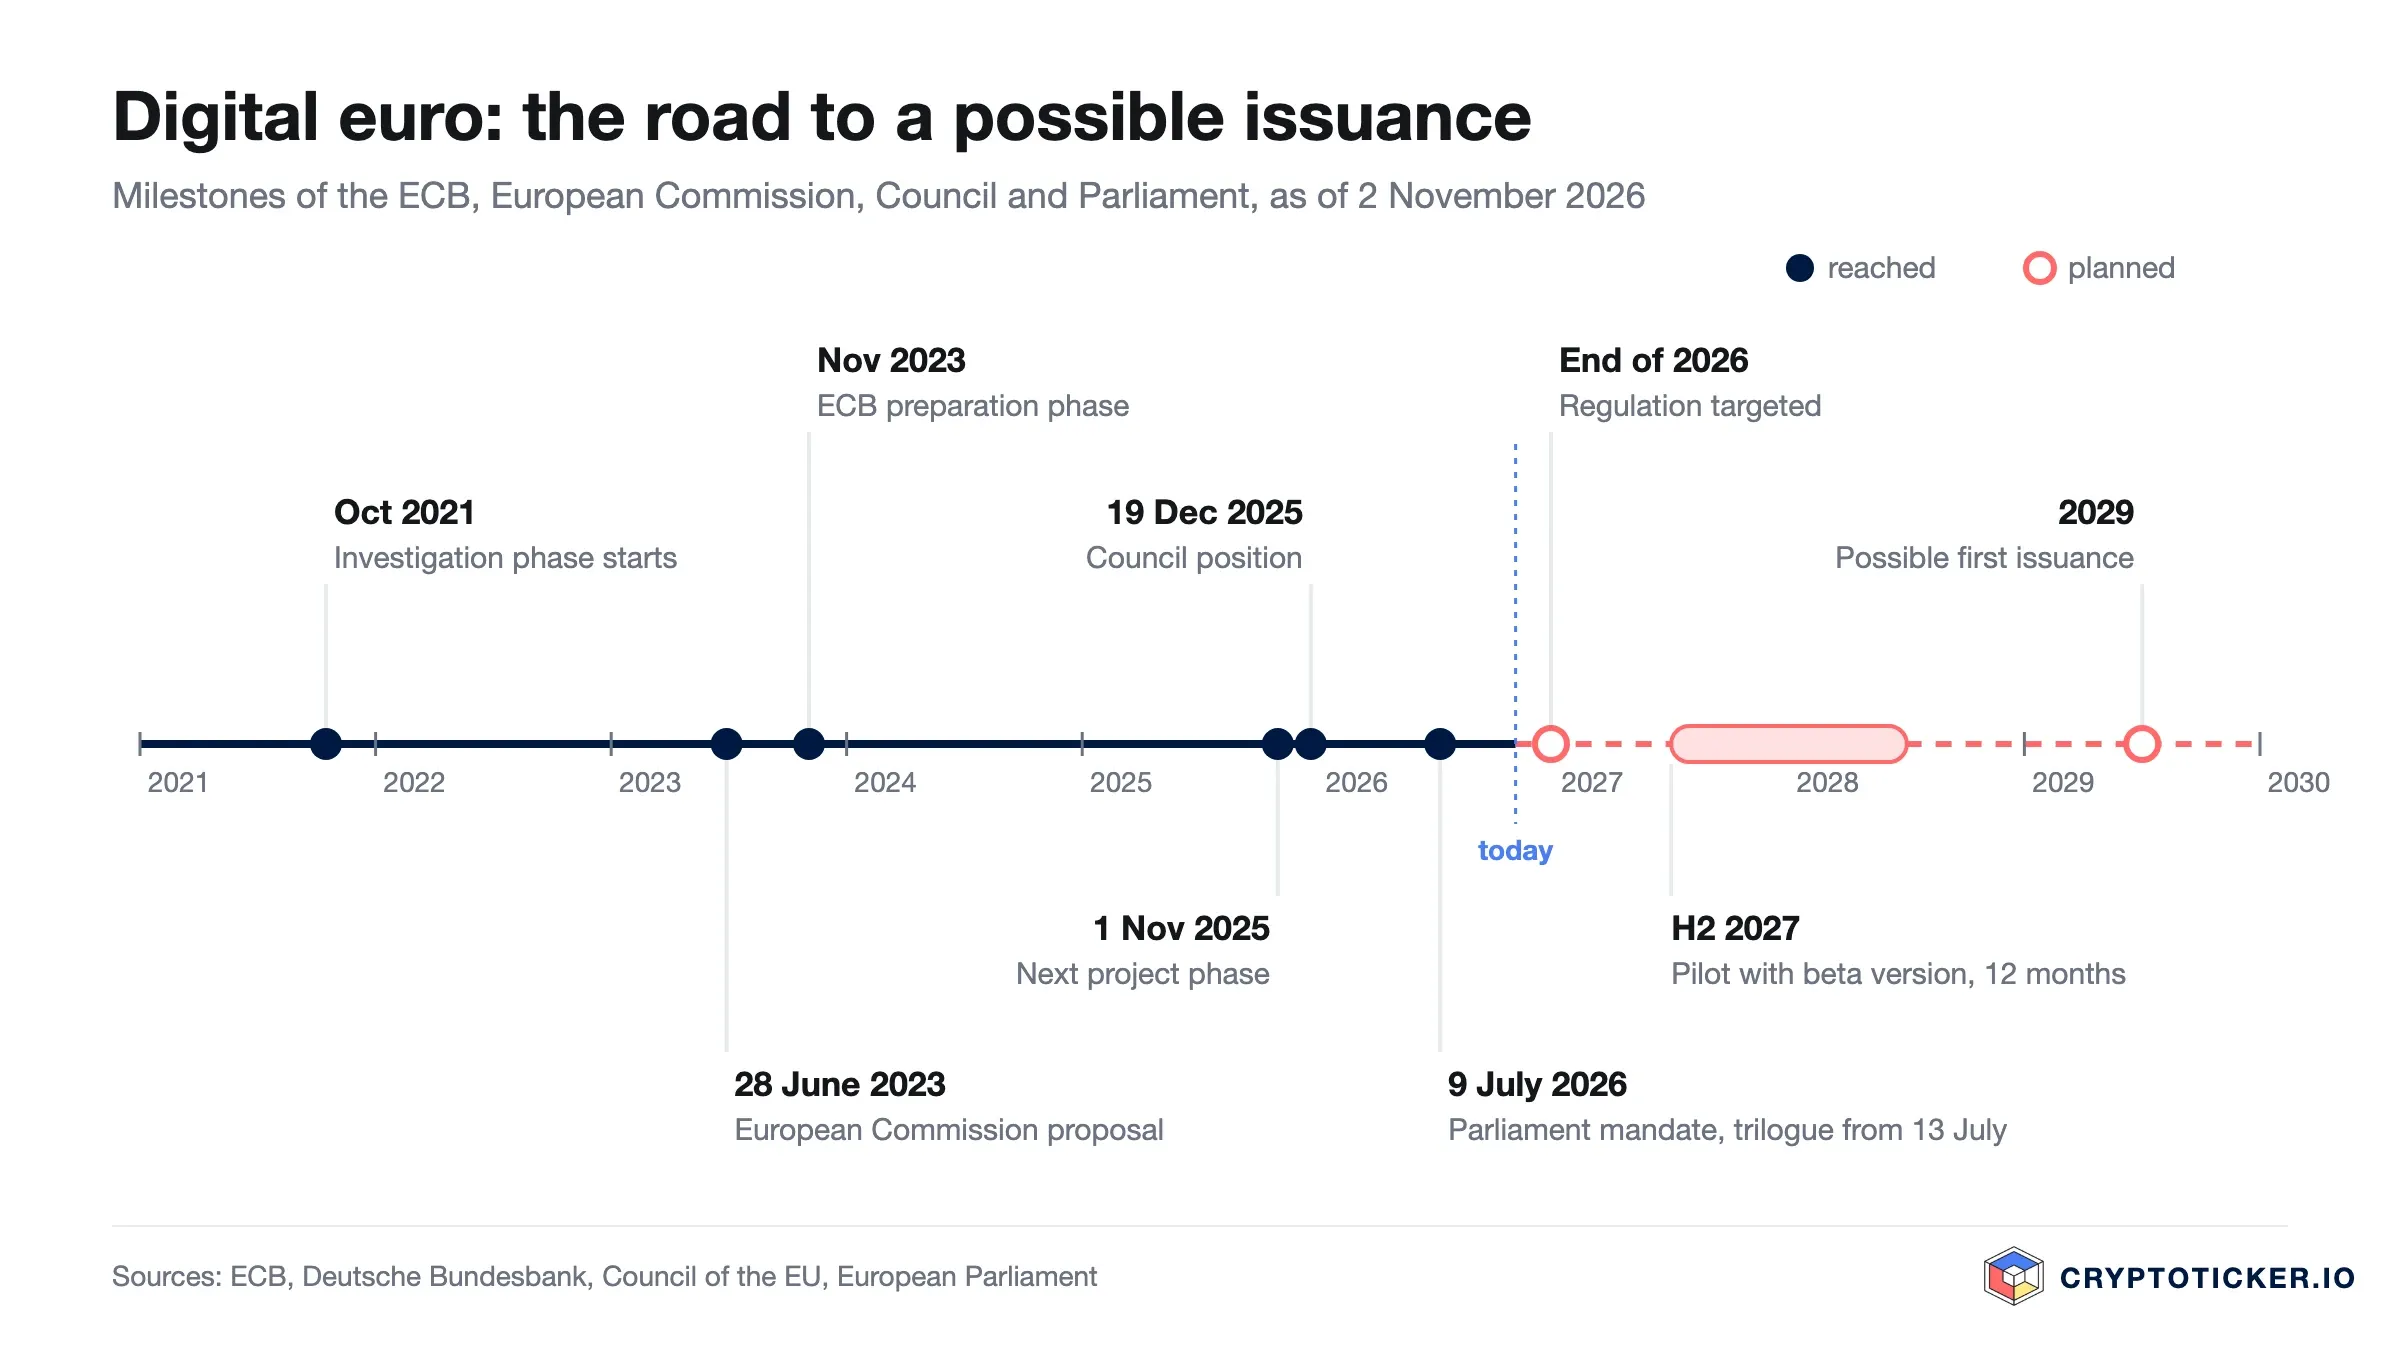
De weg daarheen is lang. Het Eurosysteem startte in oktober 2021 een onderzoeksfase van twee jaar. Op 28 juni 2023 presenteerde de Europese Commissie haar wetsvoorstel, in november 2023 begon de voorbereidingsfase van de ECB. Op 30 oktober 2025 besloot de ECB-raad volgens een persbericht van de ECB naar de volgende projectfase te gaan, die volgens de Bundesbank op 1 november 2025 begon.
In de wetgevingsprocedure legde de Raad van de EU zijn onderhandelingsstandpunt vast op 19 december 2025, na te lezen in de mededeling van de Raad. In het Europees Parlement stemde de economische commissie op 23 juni 2026 met 43 tegen 14 stemmen bij één onthouding voor haar verslag, de plenaire vergadering bevestigde op 9 juli 2026 de start van de onderhandelingen, zoals het procedureoverzicht van het Parlement vastlegt. Volgens het stemverslag stemden 416 parlementariërs voor, 169 tegen en 22 onthielden zich. De eerste trilogronde vond plaats op 13 juli 2026.
Een akkoord ontbreekt begin november 2026 nog, alle betrokkenen werken toe naar een afronding voor het einde van het jaar. Onze inschatting: het tijdpad is krap. Schuift het akkoord door naar 2027, dan ligt 2029 volgens de logica van de ECB niet meer vast, want de centrale bank koppelt haar doeljaar uitdrukkelijk aan een wet in 2026. Wie wil weten wanneer de digitale euro komt, kijkt daarom minder naar Frankfurt dan naar Brussel. Hoe het proefproject verloopt en welke termijnen voor winkeliers golden, staat in onze uitleg over het proefproject van de ECB.

Digitale euro en contant geld: wat er verandert voor bankbiljetten en munten
Voor je contante geld verandert er door de digitale euro niets, het wordt niet afgeschaft. De ECB schrijft in haar antwoorden letterlijk dat de digitale euro contant geld zou aanvullen, maar niet vervangen. Bankbiljetten en munten blijven wettig betaalmiddel.
De Raad van de EU gaat zelfs een stap verder. Hij heeft zijn standpunt over de digitale euro in december 2025 samen met een tweede verordening aangenomen, die de status van contant geld versterkt. Winkeliers en dienstverleners zouden contant geld daarna in principe niet meer mogen weigeren. Uitzonderingen ziet de Raad voor aankopen op afstand en online en voor verkooppunten zonder personeel, zoals automaten.
Waarom dan überhaupt een digitale euro? Omdat steeds meer betalingen digitaal verlopen, en daar bestaat tot nu toe geen publiek geld. Wie in een webwinkel betaalt, gebruikt kaarten, wallets of overboekingen van private aanbieders. De digitale euro moet dat gat dichten en je ook online een betaalvorm bieden waar een centrale bank achter staat. Contant geld en de digitale euro zijn daarmee twee wegen naar hetzelfde geld, de ene voor in de hand en de andere voor de smartphone.
Bezitslimiet bij de digitale euro: hoeveel je mag aanhouden
Een vast bedrag is er nog niet. Zeker is alleen dat er een plafond komt, en de ECB heeft naar eigen zeggen op verzoek van de wetgevers hypothetische limieten tot 3.000 euro per persoon doorgerekend. In de politieke procedure werden volgens een artikel van netzpolitik.org bedragen tussen 500 en 3.000 euro genoemd.
De reden voor de limiet is de stabiliteit van de banken. Als iedereen zijn hele saldo in digitale euro's zou kunnen omwisselen, zouden banken in een crisis plotseling deposito's missen waarmee ze leningen financieren. De bezitslimiet maakt de digitale euro daarom een betaalmiddel en geen spaarrekening.
Wie de limiet vaststelt, is een van de twistpunten in de triloog. Volgens de tekst van de Raad stelt de ECB de concrete limiet vast, wel binnen een plafond dat de Raad besluit en minstens om de twee jaar herziet. Het Parlement wil het plafond volgens een analyse van advocatenkantoor Freshfields daarentegen door de Europese Commissie op aanbeveling van de ECB laten vastleggen via een gedelegeerde handeling. Voor winkeliers en bedrijven is een heel lage limiet tot nul toe in beeld. Alle standpunten op een rij vind je in onze analyse van de bezitslimiet bij de digitale euro.
Doorgerekend: wat gebeurt er boven de limiet?
Om te voorkomen dat een betaling op het plafond strandt, kun je je wallet koppelen aan je betaalrekening. De ECB beschrijft de vereffening in beide richtingen: overschotten gaan automatisch naar de rekening, tekorten worden daarvandaan aangevuld, mits er saldo is. In vaktaal heet dat waterval en omgekeerde waterval. Hoe dat er in het dagelijks leven uitziet, laat onze berekening met een aangenomen limiet van 3.000 euro zien.
| Handeling | Saldo vooraf | Bedrag | Wat er automatisch gebeurt | Saldo achteraf |
|---|---|---|---|---|
| Een vriend maakt je geld over | 2.800 euro | +500 euro | 200 euro blijft in de wallet, 300 euro gaat naar je gekoppelde betaalrekening | 3.000 euro |
| Je koopt een fiets | 150 euro | −400 euro | 150 euro betaal je uit de wallet, 250 euro haalt die van de betaalrekening | 0 euro |
| Je betaalt in het café | 3.000 euro | −4,50 euro | De betaling gaat volledig uit de wallet | 2.995,50 euro |
Voor jou betekent dat: de limiet begrenst wat je aanhoudt, niet wat je betaalt. Een rekening van 400 euro gaat ook met 150 euro in de wallet door, zolang de betaalrekening gedekt is.
Privacy bij de digitale euro: wie ziet je betalingen?
Dat hangt ervan af of je online of offline betaalt. Bij een offline betaling zouden de persoonlijke transactiegegevens volgens de ECB maar bij twee personen bekend zijn: jou en de ontvanger. Dat komt grotendeels overeen met een contante betaling.
Bij online betalingen garandeert de ECB dat het Eurosysteem betaler en ontvanger niet kan identificeren. Je betaaldienstverlener kent je wel, zoals je bank vandaag bij elke kaartbetaling, omdat hij bijvoorbeeld regels tegen witwassen moet naleven. Een centraal register waarin de ECB nakijkt wie wat heeft gekocht, is daarmee niet voorzien.
Onze inschatting: vergeleken met een kaartbetaling zou de digitale euro in de offlinevariant een echte vooruitgang voor de privacy zijn, online ligt hij ongeveer op het niveau van het huidige betalingsverkeer. Aan contant geld komt hij alleen offline tippen. Wie privacy als maatstaf neemt, moet in de triloog vooral letten op de vraag of er een drempel voor anonieme kleine bedragen komt, waar het Parlement om heeft gevraagd.
Digitale euro offline: betalen zonder netwerk
Ja, de digitale euro moet ook zonder internetverbinding werken, daarover zijn Raad en Parlement het eens. De Raad legt in zijn standpunt vast dat de digitale euro online en offline bruikbaar moet zijn.
Offline betekent: het saldo staat op je apparaat, bijvoorbeeld je smartphone, en gaat bij de betaling rechtstreeks naar het apparaat van de ontvanger. Een server hoeft op dat moment niet bereikbaar te zijn. Dat helpt in een gebied zonder bereik, bij een storing in het netwerk van een aanbieder of op de weekmarkt zonder stabiele verbinding.
Juist deze functie maakt de digitale euro weerbaarder dan veel huidige betaalmethoden. Valt een groot kaartnetwerk uit, dan blijft aan de kassa vaak alleen contant geld over. Met een offlinefunctie zou Europa een tweede terugvaloptie in digitale vorm hebben.
Wat kost de digitale euro, en wie moet hem accepteren?
Voor jou als consument zijn de basisfuncties gratis: een rekening of wallet openen, geld storten en opnemen, betalen. De ECB motiveert dat met het argument dat de digitale euro een publiek goed zou zijn. Banken mogen extra diensten aanbieden en daar geld voor vragen.
Winkeliers moeten de digitale euro accepteren als ze toch al digitale betalingen aannemen. Hoe ver uitzonderingen voor bijvoorbeeld kleine bedrijven reiken, wordt in de triloog nog onderhandeld. Voor de kosten die winkeliers betalen, wil de Raad voor een overgangsperiode van minstens vijf jaar een plafond op het niveau van vergelijkbare betaalmiddelen. Daarna moeten de tarieven aansluiten bij de werkelijke kosten van de digitale euro. Het plafond moet voorkomen dat de digitale euro voor winkels, cafés en webwinkels duurder wordt dan vergelijkbare betaalmiddelen.
Voor consumenten geldt omgekeerd geen plicht. Niemand hoeft de digitale euro te gebruiken, hij is een aanbod naast contant geld, kaart en overboeking.
Proefproject met de digitale euro: wie er vanaf 2027 test
Er wordt vanaf de tweede helft van 2027 twaalf maanden getest, een verlenging met maximaal zes maanden is volgens de vragen en antwoorden van de ECB over de proef mogelijk. In de proef betalen medewerkers van de ECB en van 19 nationale centrale banken met een bètaversie bij geselecteerde winkeliers, afgehandeld via 36 betaaldienstverleners die de ECB volgens haar pagina over het proefproject uit meer dan 50 kandidaten heeft gekozen. De bètaversie komt technisch grotendeels overeen met de geplande digitale euro, maar is geen wettig betaalmiddel.
De oproep aan online- en mobiele winkeliers liep tot 27 oktober 2026, de selectie wil de ECB begin 2027 bekendmaken. Nog open is de oproep van de Bundesbank aan de fysieke detailhandel: tot vrijdag 20 november 2026, 17.00 uur, kunnen ervaren winkeliers zich aanmelden die in de proefperiode een tijdelijk verkooppunt op een locatie van de Bundesbank in Frankfurt am Main uitbaten. Deelname is vrijwillig en wordt niet vergoed. De stukken en het contactadres staan op de pagina van de Bundesbank over de stand van zaken.
Digitale euro, stablecoins en bitcoin: het verschil
Alle drie zijn digitaal, maar alleen achter de digitale euro staat een centrale bank. De ECB maakt in haar antwoorden een duidelijk onderscheid: stablecoins worden niet door een centrale bank of overheidsinstantie gegarandeerd, en achter cryptomunten zoals bitcoin staat volgens haar lezing geen instelling. De tabel toont de verschillen op een rij.
| Kenmerk | Contant geld | Digitale euro | Betaalrekening | Euro-stablecoin | Bitcoin |
|---|---|---|---|---|---|
| Uitgever | Eurosysteem | Eurosysteem | je bank | privébedrijf | niemand, protocol |
| Wie is aansprakelijk | centrale bank | centrale bank | bank, depositogarantie tot 100.000 euro | uitgever, terugbetaling tegen nominale waarde onder MiCA | niemand |
| Wettig betaalmiddel | ja | ja, gepland | nee | nee | nee |
| Offline bruikbaar | ja | ja, gepland | nee | nee | nee |
| Plafond | geen | bezitslimiet gepland | geen | geen | geen |
| Koersrisico | geen | geen | geen | klein, koppeling aan de euro | hoog |
Voor stablecoins is de digitale euro een directe concurrent, vooral voor euro-stablecoins die onder de MiCA-verordening als e-geldtoken zijn toegelaten. Welke plichten deze regels cryptobedrijven opleggen, lees je in ons overzicht van de MiCA-vergunning. Hoe centrale banken het naast elkaar bestaan van beide geldvormen testen, laat het voorbeeld van de Bank of England zien in ons artikel over het verschil tussen de digitale euro en stablecoins.
Onze inschatting: wat de digitale euro betekent voor cryptobeleggers
Voor de bitcoinkoers is de digitale euro geen signaal. Het is een project voor het betalingsverkeer met een horizon tot 2029, en wie daar een koersbeweging voor de komende weken uit afleidt, rekt de situatie op. De concurrentie die hij creëert, ligt ergens anders: bij kaarten, betaalapps en euro-stablecoins.
Voor beleggers die hun cryptomunten zelf bewaren, is hij ook geen alternatief, maar een ander gereedschap. De bezitslimiet maakt hem tot portemonnee, niet tot kluis. Wie bitcoin of ether voor de lange termijn aanhoudt, bewaart die nog steeds het best in een eigen wallet, en welk apparaat daarbij past, laat onze vergelijking van hardware wallets zien.
Interessant wordt de digitale euro daar waar crypto en dagelijks leven elkaar raken. Een gratis, offline bruikbare eurobetaling met garantie van de centrale bank zet de maatstaf waaraan private euro-stablecoins zich in de toekomst moeten meten. Drie data moet je in het oog houden: het akkoord in de triloog uiterlijk eind 2026, de selectie van de proefwinkeliers begin 2027 en de start van de proef in de tweede helft van 2027.
(Per 2 november 2026. Dit artikel is geen beleggingsadvies. Cryptomunten schommelen sterk in koers, een totaal verlies is mogelijk.)
Veelgestelde vragen over de digitale euro
Transparantie: Dit artikel is met behulp van kunstmatige intelligentie geschreven en vóór publicatie door onze redactie gecontroleerd. Alle cijfers en gegevens zijn getoetst aan de primaire bronnen die in de tekst zijn gelinkt. De uitgelichte afbeelding is met AI gemaakt.
Gerelateerde artikelen
- ECB houdt de rente op 2,50 procent, Lagarde vertrekt
- Zuid-Korea erkent stablecoins als betaalmiddel, maar de nieuwe deviezenregel draait om toezicht
- USDT kopen: zes exchanges gecontroleerd, wat in de EU nog kan
- USDT of USDC: na 30 oktober beslist de vergunning, niet de omvang
- Moody's geeft RLUSD van Ripple een A2, maar de stablecoin heeft in de EU nog geen MiCA-toelating
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Meer over dit onderwerp
Alles bekijken
7 november 2026 13:17

Pi Network: slechts 0,55 procent van de PI-handel loopt via europaren
cryptoticker.io heeft alle 24 handelsparen voor PI geanalyseerd: maar twee geven een eurokoers, 95 procent van de omzet loopt via de stablecoin USDT. Tegelijk kondigt het Core Team zijn eerste Ecosystem Summit aan, van 17 tot en met 19 november.

7 november 2026 12:54
Is Sky op de huidige koers een goede koop?
Sky is het hernoemde MakerDAO, en de governance-token hangt vandaag aan de opbrengsten van een kredietprotocol met een eigen stablecoin. Is SKY op de huidige koers een goede koop? We bekijken de grafiek, de spaarrente, het aanbodmechanisme en de open regulering in Europa.

7 november 2026 02:31
Solana verwachting: USDC op 82 miljoen Samsung-telefoons, dit niveau beslist
Duiding: Samsung zet in de laatste week van oktober USDC-overboekingen via Solana open op 82 miljoen Galaxy-toestellen, met bewaring via Bastion en Coinbase. Wat dat voor de SOL-koers betekent, rekenen we na aan de hand van transactiekosten, uitgifte en fondsstromen.
6 november 2026 22:44
Kaspa: waarom de KAS-beloning op 4 november weer daalt
Kaspa werkt als proof-of-work-BlockDAG met ongeveer tien blokken per seconde, en 96,8 procent van alle KAS is al in omloop. Op 4 november 2026 daalt de beloning per blok van 2,060 naar 1,945 KAS. Wat het netwerk presteert en waar je KAS in euro kunt verhandelen.
6 november 2026 00:40
Dogecoin: 96 procent van de handel loopt via Tether, 0,13 procent via de euro, dit verandert er voor beleggers
96 procent van de Dogecoin-handel loopt via Tether, 0,13 procent via de euro. Wat de ESMA-deadline van 8 januari 2027 betekent voor je aankoop en hoe dun de euromarkt werkelijk is.
6 november 2026 00:35
Tether (USDT) uitgelegd: wat de grootste stablecoin dekt en waar MiCA hem inperkt
Tether is de grootste stablecoin ter wereld, maar heeft in de EU geen vergunning. Wat USDT dekt, hoe uitgifte en inwisseling werken en wat vanaf 8 januari 2027 op Europese handelsplatforms geldt.
5 november 2026 09:38
Wat is een cryptomunt? Zo ontstaat digitaal geld zonder bank
Een cryptomunt is een vermelding in een openbaar kasboek waarover geen bank of centrale bank alleen beslist. Deze uitleg laat zien hoe dat kasboek werkt, wat bitcoin van de euro scheidt en waar je op let bij aankoop en bewaring.
5 november 2026 09:25
Canton Coin en de SEC: no-action letter deelt CC in als digitale grondstof, met grenzen
De SEC-afdeling Corporation Finance deelt Canton Coin in een no-action letter in als digitale grondstof. Wat de toezegging juridisch betekent, waar ze ophoudt en wat er onder MiCA verandert voor houders in Europa.
4 november 2026 22:42

Wat is een emittent? Betekenis, voorbeelden en emittentrisico
Duiding: wie bij aandeel, ETF, ETN, certificaat, stablecoin en aandelentoken de emittent is, wat MiCA en het prospectrecht daaronder verstaan en wat er na een faillissement van de emittent van 10.000 euro overblijft. Met tabellen en rekenvoorbeeld.
4 november 2026 20:38
Bitvavo haalt Across Protocol (ACX) op 27 oktober uit de handel: wat nu telt
Bitvavo stopt op dinsdag 27 oktober 2026 om 14:00 uur CET met de handel in Across Protocol en betaalt alleen nog uit tot 15:00 uur CET. Wie zijn ACX tot dan laat staan, krijgt uiterlijk 5 november automatisch euro's op de rekening.
31 oktober 2026 19:24
Overtollige reserves van Tether stijgen naar 7,95 miljard dollar: „USD₮ blijft betrouwbaar wanneer mensen het het hardst nodig hebben”
Tether laat over het derde kwartaal van 2026 een buffer van 7,95 miljard dollar boven de verplichtingen zien, bijna twee keer zoveel als eind juni. Aan de Europese handelssituatie voor USD₮ verandert de verklaring niets.

29 oktober 2026 10:28
Ripple is nu een bank: waarom de XRP koers toch daalt
Ripple krijgt de definitieve OCC-licentie als trustbank, plus BNY-bewaring en een Moody's-rating. De XRP koers daalt toch. De redenen op een rij.
29 oktober 2026 04:43
Hedera kopen: vijf europaren en de kosten die de hoeveelheid bepalen
Analyse: HBAR staat op 0,067658 euro en daarmee 39 procent onder de stand van een maand terug, en juist in zulke weken wordt de vraag naar de koopweg het vaakst gesteld. Vast staat wat vijf handelsplaatsen vannacht voor een europaar stelden; onze inschatting daarover volgt verderop.
29 oktober 2026 04:22
Bitvavo schrapt PTB op 6 november: handel tot 14.00 uur, opname tot 15.00 uur
Bitvavo haalt Portal to Bitcoin op 6 november 2026 uit de handel. De handel stopt om 14.00 uur CET en de opname om 15.00 uur, en wat daarna blijft staan zet de exchange automatisch om in euro.
29 oktober 2026 01:34

Bitget Wallet opent eurorekeningen: inkomende euro's worden USDT of USDC
Bitget Wallet geeft zijn gebruikers sinds 27 oktober 2026 een eigen rekeningnummer in euro en dollar, en de app zet binnenkomend geld automatisch om in USDT of USDC. Wat dat betekent voor SEPA-overboekingen, de MiCA-status van de twee stablecoins en de weg terug naar euro, lees je hier.
28 oktober 2026 04:22
USDC-aanbod krimpt met 4,08 miljard dollar: wat er nu telt voor houders
Het aanbod van het tweede grootste dollartoken is in dertig dagen met 4,08 miljard dollar gedaald. Een eigen overzicht laat zien dat geen enkele andere stablecoin zoveel aanbod verloor, en wat dat voor je eigen positie betekent.
27 oktober 2026 21:25
Ripple krijgt banklicentie voor RLUSD, in de EU ontbreekt de toelating
De Amerikaanse bankentoezichthouder OCC heeft Ripple op 26 oktober 2026 definitief toestemming gegeven voor een trustbank die de reserves van de stablecoin RLUSD beheert. In de Europese Unie mist de token de toelating als e-geldtoken, en ons eigen onderzoek laat zien wat dat betekent voor de manier waarop je hem koopt.
27 oktober 2026 19:52
BNB kopen: drie exchanges met MiCA-vergunning en kosten van 0,25 tot 1,49 procent
Dinsdagmiddag leverden 100 euro bij Kraken 0,150875 BNB op en bij Bitvavo 0,150820. Met de kosten meegerekend staat Bitvavo voorop, en bij de uitbetaling komt het op het juiste netwerk aan.
27 oktober 2026 19:32
Dogecoin koers 13,9 procent onder het 200-daags gemiddelde: 0,0840 dollar is het niveau dat beslist
Ter plaatsing: dogecoin noteert dinsdagmiddag op 0,0778 dollar, 13,9 procent onder het 200-daags gemiddelde en 7,4 procent onder het 50-daags gemiddelde. Wat de niveaus toelaten en hoe vaak de afstand dit jaar groter was.
Meer van CryptoTicker