
2027, l’échéance du régime britannique des stablecoins : ce que change le mandat de la Banque d’Angleterre
Le nouvel objectif d’innovation de la Banque d’Angleterre est un signal pour les paiements numériques, pas une licence de stablecoin. L’essentiel reste les règles de la FCA, la supervision et le calendrier jusqu’en 2027.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Pourquoi l’annonce retient l’attention aujourd’hui
Le mandat stablecoin de la Banque d’Angleterre fait parler de lui depuis quelques jours, car il semble dessiner un nouveau rôle pour la banque centrale britannique. Selon le communiqué officiel de HM Treasury, la Banque d’Angleterre doit recevoir un objectif secondaire : favoriser l’innovation dans les systèmes de paiement et dans les nouvelles formes numériques de monnaie. Le mot décisif est ici « secondaire », c’est-à-dire subordonné. La stabilité du système financier demeure, selon le gouvernement, la mission prioritaire de la Banque, et l’objectif d’innovation ne vient qu’en complément. Pour les lecteurs européens, le sujet compte parce que la réglementation crypto du Royaume-Uni suit son propre cadre juridique et parce que la place de Londres pèse lourd sur les marchés financiers numériques. Une chose doit toutefois être claire d’emblée : l’annonce ne signifie pas que de nouvelles licences de stablecoins ont été accordées, ni que tout projet de paiement passe automatiquement sous la surveillance de la Banque d’Angleterre.
Un mandat fixe des priorités, il ne crée pas d’autorisation
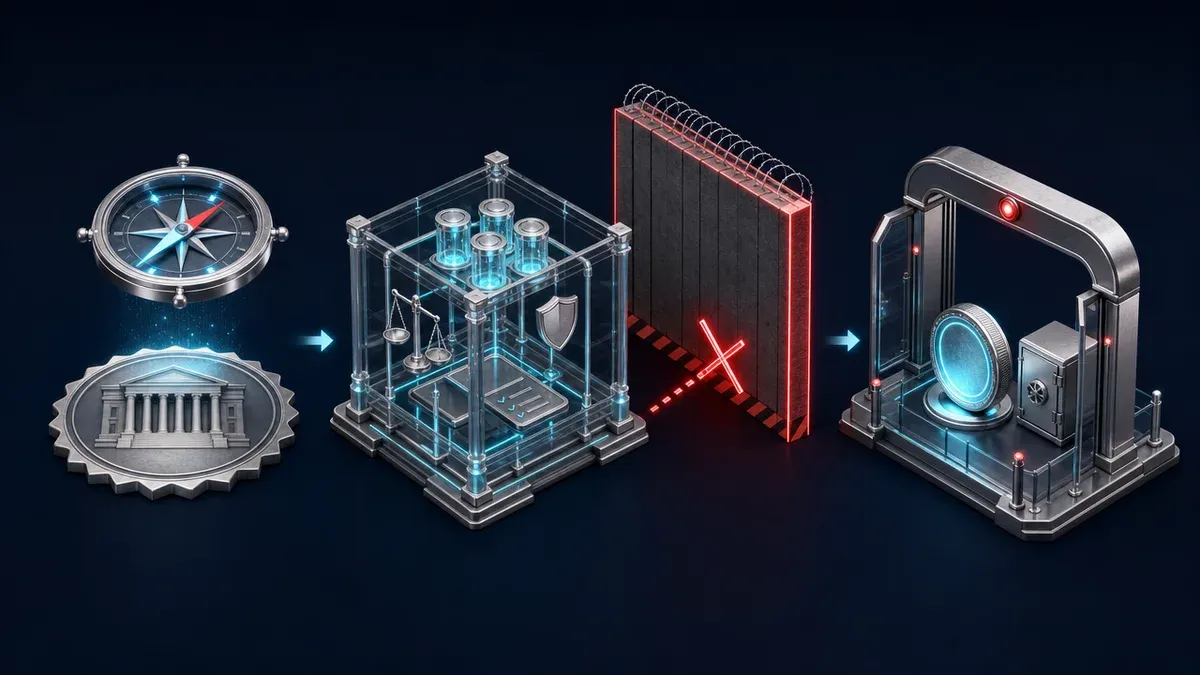
Un mandat est le cadre des missions qu’une loi ou une décision politique assigne à une institution publique. Un objectif d’innovation supplémentaire peut influencer la façon dont la Banque conçoit la réglementation, évalue les consultations et travaille avec les autres autorités, mais pas davantage pour l’instant. La distinction tient en trois étapes :
- Le mandat : il décrit l’objectif et la priorité de l’institution.
- Le corpus de règles : il fixe des obligations concrètes, par exemple sur les réserves, le remboursement, les déclarations et la gestion des risques.
- L’autorisation, ou la supervision d’une entreprise : elle porte sur l’examen d’un acteur précis au regard des exigences qui lui sont applicables.
Le nouvel objectif doit passer par des amendements au Financial Services and Markets Bill. À lui seul, il n’est donc ni un régime abouti pour les stablecoins ni un agrément immédiat.

Pourquoi les jetons numériques sont traités comme une infrastructure de paiement
Les stablecoins sont des jetons crypto conçus pour arrimer leur valeur à une devise ou à d’autres actifs. L’essentiel n’est pas un cours globalement « stable », mais la qualité des réserves et la fiabilité du remboursement. L’infrastructure de paiement désigne ici les systèmes techniques, juridiques et organisationnels par lesquels la monnaie est transférée, compensée et sécurisée. Deux exemples montrent pourquoi cela compte : des paiements d’entreprise transfrontaliers plus rapides et des étapes de paiement programmables dans les opérations commerciales numériques passent pour des avantages possibles des stablecoins dans l’innovation des paiements. L’analyse officielle de la Banque d’Angleterre cite toutefois aussi les risques : perte de confiance dans la valeur, réserves insuffisantes, remboursement tardif à la valeur nominale, défaillances informatiques ou opérationnelles, ainsi que d’éventuels effets de contagion en cas d’usage large sur les marchés financiers numériques.
La supervision est déjà répartie entre plusieurs autorités
Un malentendu répandu veut que la Banque d’Angleterre devienne désormais l’unique autorité compétente pour les stablecoins. Dans les faits, les compétences varient selon la nature de l’offre et son importance systémique possible. Selon l’approche commune de la Banque d’Angleterre et de la FCA, la FCA réglemente en principe les stablecoins qualifiés émis au Royaume-Uni. Si HM Treasury reconnaît un émetteur ou un système comme d’importance systémique, des mécanismes de supervision conjointe de la FCA et de la Banque d’Angleterre s’y ajoutent, la Banque examinant surtout les questions prudentielles et la stabilité financière, c’est-à-dire la solidité des ressources financières, le pilotage des risques et la résilience d’un acteur. La Banque a déjà publié une déclaration de politique sur les stablecoins systémiques libellés en livres. Le code de pratique correspondant ne doit être finalisé qu’après consultation, d’ici fin 2026, et l’on ne peut pas en déduire que certains émetteurs seraient déjà reconnus ou agréés.
 Portefeuilles matériels comparés
Les questions qui restent ouvertes avant tout effet pratique
Malgré les règles déjà en place, des questions centrales de mise en œuvre restent ouvertes :
- Quelles offres relèvent, au cas par cas, des stablecoins qualifiés et lesquelles des stablecoins systémiques ?
- Quand, et selon quels critères, HM Treasury accorde-t-il une reconnaissance ?
- Quelles exigences concrètes s’appliquent aux réserves, à la conservation, au remboursement et à l’information des clients ?
- Comment la FCA, la Banque d’Angleterre et le Treasury coordonnent-ils contrôles, déclarations et mesures de crise ?
- Quels délais de transition s’appliquent avant que le régime plus large soit applicable en pratique ?
La conservation désigne ici la gestion sécurisée ou la protection des actifs de réserve ou des avoirs des clients, et le remboursement le droit d’échanger un stablecoin contre sa valeur de référence dans des conditions définies. Sur le calendrier, les Cryptoassets Regulations 2026 créent la base légale d’un régime plus large ; l’émission de stablecoins qualifiés y est conçue comme une activité réglementée soumise à une autorisation de la FCA. Selon le mémorandum explicatif, le régime doit entrer en vigueur le 25 octobre 2027.
Ce que les prestataires britanniques et les entreprises européennes doivent surveiller
Pour les émetteurs, c’est-à-dire les entreprises ou institutions qui mettent un stablecoin en circulation et répondent de son rachat, comme pour les banques, les prestataires de paiement et les fintechs, une attention institutionnelle accrue peut apporter à terme de la clarité aux usages de paiement, mais elle alourdit aussi la charge de planification et de conformité, c’est-à-dire le respect des exigences légales, réglementaires et internes. Concrètement, il vaut la peine de regarder les règles finales de la Banque d’Angleterre pour les cas systémiques, les exigences déjà publiées par la FCA sur les actifs de couverture et le remboursement, la traduction législative de l’objectif d’innovation ainsi que le calendrier allant jusqu’en 2027. Les règles de l’Union européenne ne s’imposent pas automatiquement au Royaume-Uni ; les comparaisons doivent toujours s’appuyer sur le droit effectivement applicable, et non sur une assimilation globale.
Mandat stablecoin de la Banque d’Angleterre : un signal important, pas une ouverture immédiate du marché
Le mandat stablecoin de la Banque d’Angleterre souligne que le Royaume-Uni traite les moyens de paiement numériques comme une composante d’une infrastructure financière et de paiement moderne. L’objectif d’innovation n’est pourtant pas une licence autonome, ni une promesse faite à des acteurs précis, ni un substitut aux procédures de réglementation et de supervision déjà en cours. L’effet réel sur la réglementation crypto britannique se mesurera à la manière dont le Treasury, la FCA et la Banque d’Angleterre assemblent vraiment compétences, exigences de sécurité et échéances de mise en œuvre.
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte.
Articles liés
- Règles du GENIUS Act sur les stablecoins : ce qui s’applique aujourd’hui et ce qui reste ouvert jusqu’en 2027
- DERNIERES NOUVELLES CRYPTO: Russie adopte les paiements en cryptos dans le commerce international
- Le Royaume-Uni approuve les Cryptos – Bonne Nouvelle pour les Cryptos?
- Stellar devient une voie de paiement chez BVNK, filiale de Mastercard : ce que les détenteurs de XLM vérifient sur la voie d’achat, le mémo et le délai de détention
- Euro numérique et stablecoins : pourquoi la Banque d’Angleterre teste les deux formes de monnaie dans un seul paiement
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
July 21, 2024 8:09 PM
IMPORTANTES Nouvelles du Ripple: Quel sera l'impact de ces développements sur le prix du XRP?
De nouveaux développements impliquant Ripple pourraient avoir un impact considérable sur le prix du XRP. De quoi s'agit-il et comment le prix du XRP réagira-t-il?
April 14, 2026 4:00 PM
Stablecoins sans taxe ? Cette loi américaine pourrait déclencher le prochain bull run crypto
Une loi américaine pourrait rendre les transactions en stablecoins sans taxe. Un tournant majeur pour l’adoption crypto et le prochain bull run.
May 15, 2026 10:51 AM
Top 10 Altcoins à acheter en mai 2026 alors que le Bitcoin se redresse
Voici les 10 meilleures altcoins à acheter en mai 2026 alors que le Bitcoin rebondit près de 80 000 $ et que la dynamique du marché change.

September 19, 2026 5:13 PM
Consultation MiCA close le 30 septembre : ce que vous pouvez vérifier et soumettre d'ici là
La Commission européenne réexamine le règlement crypto MiCA et reçoit les contributions jusqu'au 30 septembre 2026 à 23 h 59 (HAEC). Staking, finance décentralisée, prêt, stablecoins et conservation sont sur la table, et vous pouvez participer sans avocat.
August 17, 2026 8:20 AM
Nikita Bier quitte X : ce que son départ signifie pour la crypto
Nikita Bier démissionne de la direction produit de X. Son départ tombe dans les semaines où X Money est lancé aux États-Unis, avec Visa et une rémunération jusqu'à 6 % par an, mais sans la moindre fonction crypto.

July 28, 2026 6:41 PM
La Russie adopte sa propre loi sur le trading crypto, le Sénat américain temporise encore
La loi russe sur les cryptos arrive sur le bureau de Poutine, le CLARITY Act reste bloqué au Sénat. Ce que cet écart signifie pour les cours.
September 25, 2026 11:24 AM
Règles de la Fed sur les stablecoins : ce qu'il faut vérifier sur la couverture et le droit au remboursement
La Réserve fédérale a présenté le 24 septembre 2026 deux projets de règles sur la couverture, les fonds propres et le remboursement des stablecoins de paiement. Pour vos avoirs en Allemagne, c'est toutefois MiCA qui compte, et il en découle d'autres vérifications.
August 20, 2026 11:27 PM
Révision de MiCA : ce que la Commission européenne pourrait changer aux règles crypto de l’UE
La Commission européenne a remis MiCA en révision après moins de deux ans et interroge, en 86 points, l’interdiction des intérêts sur les stablecoins, le staking, le prêt et la DeFi. Bruxelles reçoit les réponses jusqu’au 30 septembre 2026.
May 8, 2024 12:47 PM

Vendre des crypto-monnaies en toute simplicité grâce au partenariat entre BitPay et MoonPay
Alors que le partenariat entre BitPay et MoonPay vise à vendre des cryptos plus rapidement, les utilisateurs s'interrogent sur la sécurité de ces transactions. Voici tout ce qu'il faut savoir...
September 28, 2026 8:21 PM
Polygon 2026 : les conséquences du départ de Polymarket pour les détenteurs de POL
Polygon abrite 765 millions de dollars, et 83,6 % des commissions proviennent d’un seul protocole, qui a annoncé son passage sur une chaîne propre. Ce qui restera ensuite de l’écosystème, ce que vaut encore le POL et ce que les détenteurs en Allemagne doivent surveiller.
January 21, 2025 10:10 PM
La SEC Lance une "Task Force Crypto" sous l’Administration Trump pour des Réglementations Claires
La SEC a créé un groupe de travail "task force" dédié aux cryptomonnaies sous l'administration Trump pour établir des réglementations claires pour l'industrie des cryptomonnaies, annonçant une nouvelle ère de clarté réglementaire en 2025.
May 22, 2024 8:40 PM
La SEC APPROUVE l'ETF Ethereum Spot: Cela arrivera-t-il DEMAIN?
Le 23 Mai est la date prévue pour l'annonce par la SEC de sa décision concernant l'ETH spot ETF. Dans moins de 24 heures, l'approbation, le rejet ou le report feront les gros titres, mais que prévoient les analystes?
March 15, 2026 7:00 AM
Flux ETF : Le Bitcoin absorbe 760 M$ face au chaos d'Epic Fury
En pleine opération Epic Fury, les ETF Bitcoin ont capté 760M$ cette semaine. Tandis que les marchés perdent 5 billions $, le cours du BTC s'impose comme valeur refuge.
August 16, 2026 10:15 PM
Échanger des bitcoins contre des stablecoins : quelle fiscalité en Autriche ?
Échanger des bitcoins contre de l'USDT ou un autre stablecoin n'entraîne le plus souvent encore aucun impôt en Autriche. Dans quels cas l'échange devient malgré tout imposable.
June 10, 2024 5:45 PM
L'approbation de l'ETF Ripple (XRP) suivra-t-elle celle des ETF Bitcoin (BTC) et Ethereum (ETH)?
Après l'approbation de l'ETF Bitcoin (BTC), puis celle de l'ETF Ethereum (ETH), il n'y a pas longtemps, tout le monde se demande quel sera le prochain Altcoin. Serait-ce le XRP?
May 23, 2024 5:27 PM
Comment gérer la volatilité du marché des cryptos: Stratégies et Facteurs Clés
Commerçants, Analystes, Institutions Financières, Investisseurs... Débutants ou Experts, ceci est pour vous! Un guide complet sur la volatilité du marché des crypto-monnaies: stratégies, facteurs clés, FAQ...
June 30, 2026 6:25 PM
La guerre des stablecoins commence : Visa, Mastercard et Coinbase lancent Open USD alors que Bitcoin chute
Open USD arrive avec Visa, Mastercard et Coinbase alors que Bitcoin tombe sous les 59 000 dollars. Est-ce la vraie story crypto du moment ?
June 6, 2024 4:17 PM

Prédiction du prix du XRP dans le cadre de la tendance au BURN de Coinbase-XRP
La tendance inhabituelle de Coinbase à brûler du XRP a eu un impact sur le prix du XRP. Quelles sont donc les implications et les sentiments du marché qui façonnent l'avenir du XRP ?
June 1, 2024 5:36 PM
Mise à jour du procès de la SEC contre XRP : une campagne "Fire Gensler" et un veto de Biden
Le PDG de Ripple, Brad Garlinghouse, demande au président Biden de remplacer le président de la SEC, Gary Gensler... Biden utilise son droit de veto sur la dernière législation autonome... La décision de veto de Biden est-elle bénéfique pour Ripple?
July 8, 2024 4:07 PM
Nouvelles du Krash du marché des cryptos alors que le prix du BTC chute à 56K
Avec le krash du marché des cryptos et la chute du prix du Bitcoin en dessous de 56k avec l'activité récente des baleines BTC dormantes, à quoi s'attendre?
January 26, 2025 8:00 AM
La BCE Se Prépare au Lancement Potentiel de l’Euro Numérique Face à la Révolution Crypto de Trump
Contrairement aux États-Unis qui interdisent les MNBC, la BCE envisage un euro numérique, une MNBC dirigée par l’État pour suivre la révolution crypto qui se dessine en 2025 sous l’ère Trump. Quel impact aurait ce lancement ?
August 18, 2026 8:15 AM

Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
February 12, 2026 7:00 AM
Investir en crypto en 2026 : Stratégies, meilleurs actifs et conseils fiscaux
Maîtrisez l'investissement crypto en 2026 avec notre guide expert sur le choix des actifs, la gestion des risques et la conformité fiscale.
January 27, 2026 8:01 PM
Ce que la frénésie actuelle pour l'or et l'argent nous dit sur le prochain mouvement des cryptomonnaies
L'or et l'argent connaissent une flambée avec une volatilité extrême. Voici ce que la frénésie actuelle des métaux indique pour le prochain mouvement majeur des cryptomonnaies.

September 19, 2026 2:42 AM
Uniswap franchit les 9 dollars : ce que les porteurs d’UNI doivent vérifier avec le fee switch
Le cours d’UNI gagne 18,67 % en vingt-quatre heures, porté par le fee switch actif et par une nouvelle dérogation du régulateur boursier américain. Ce qui s’y recalcule, ce qui reste pure anticipation, et les trois points qu’un investisseur en Allemagne devrait clarifier maintenant.
March 3, 2025 7:01 AM
Prévision du cours du Bitcoin : Le BTC atteindra-t-il 100K AVANT ou APRÈS le Crypto Summit ?
Quelques minutes après l'annonce de Trump concernant la Crypto Reserve et à moins d'une semaine du Crypto Summit, la capitalisation boursière du marché mondial des cryptomonnaies a bondi de 11 %. Mais...
Vous pourriez aussi aimer