

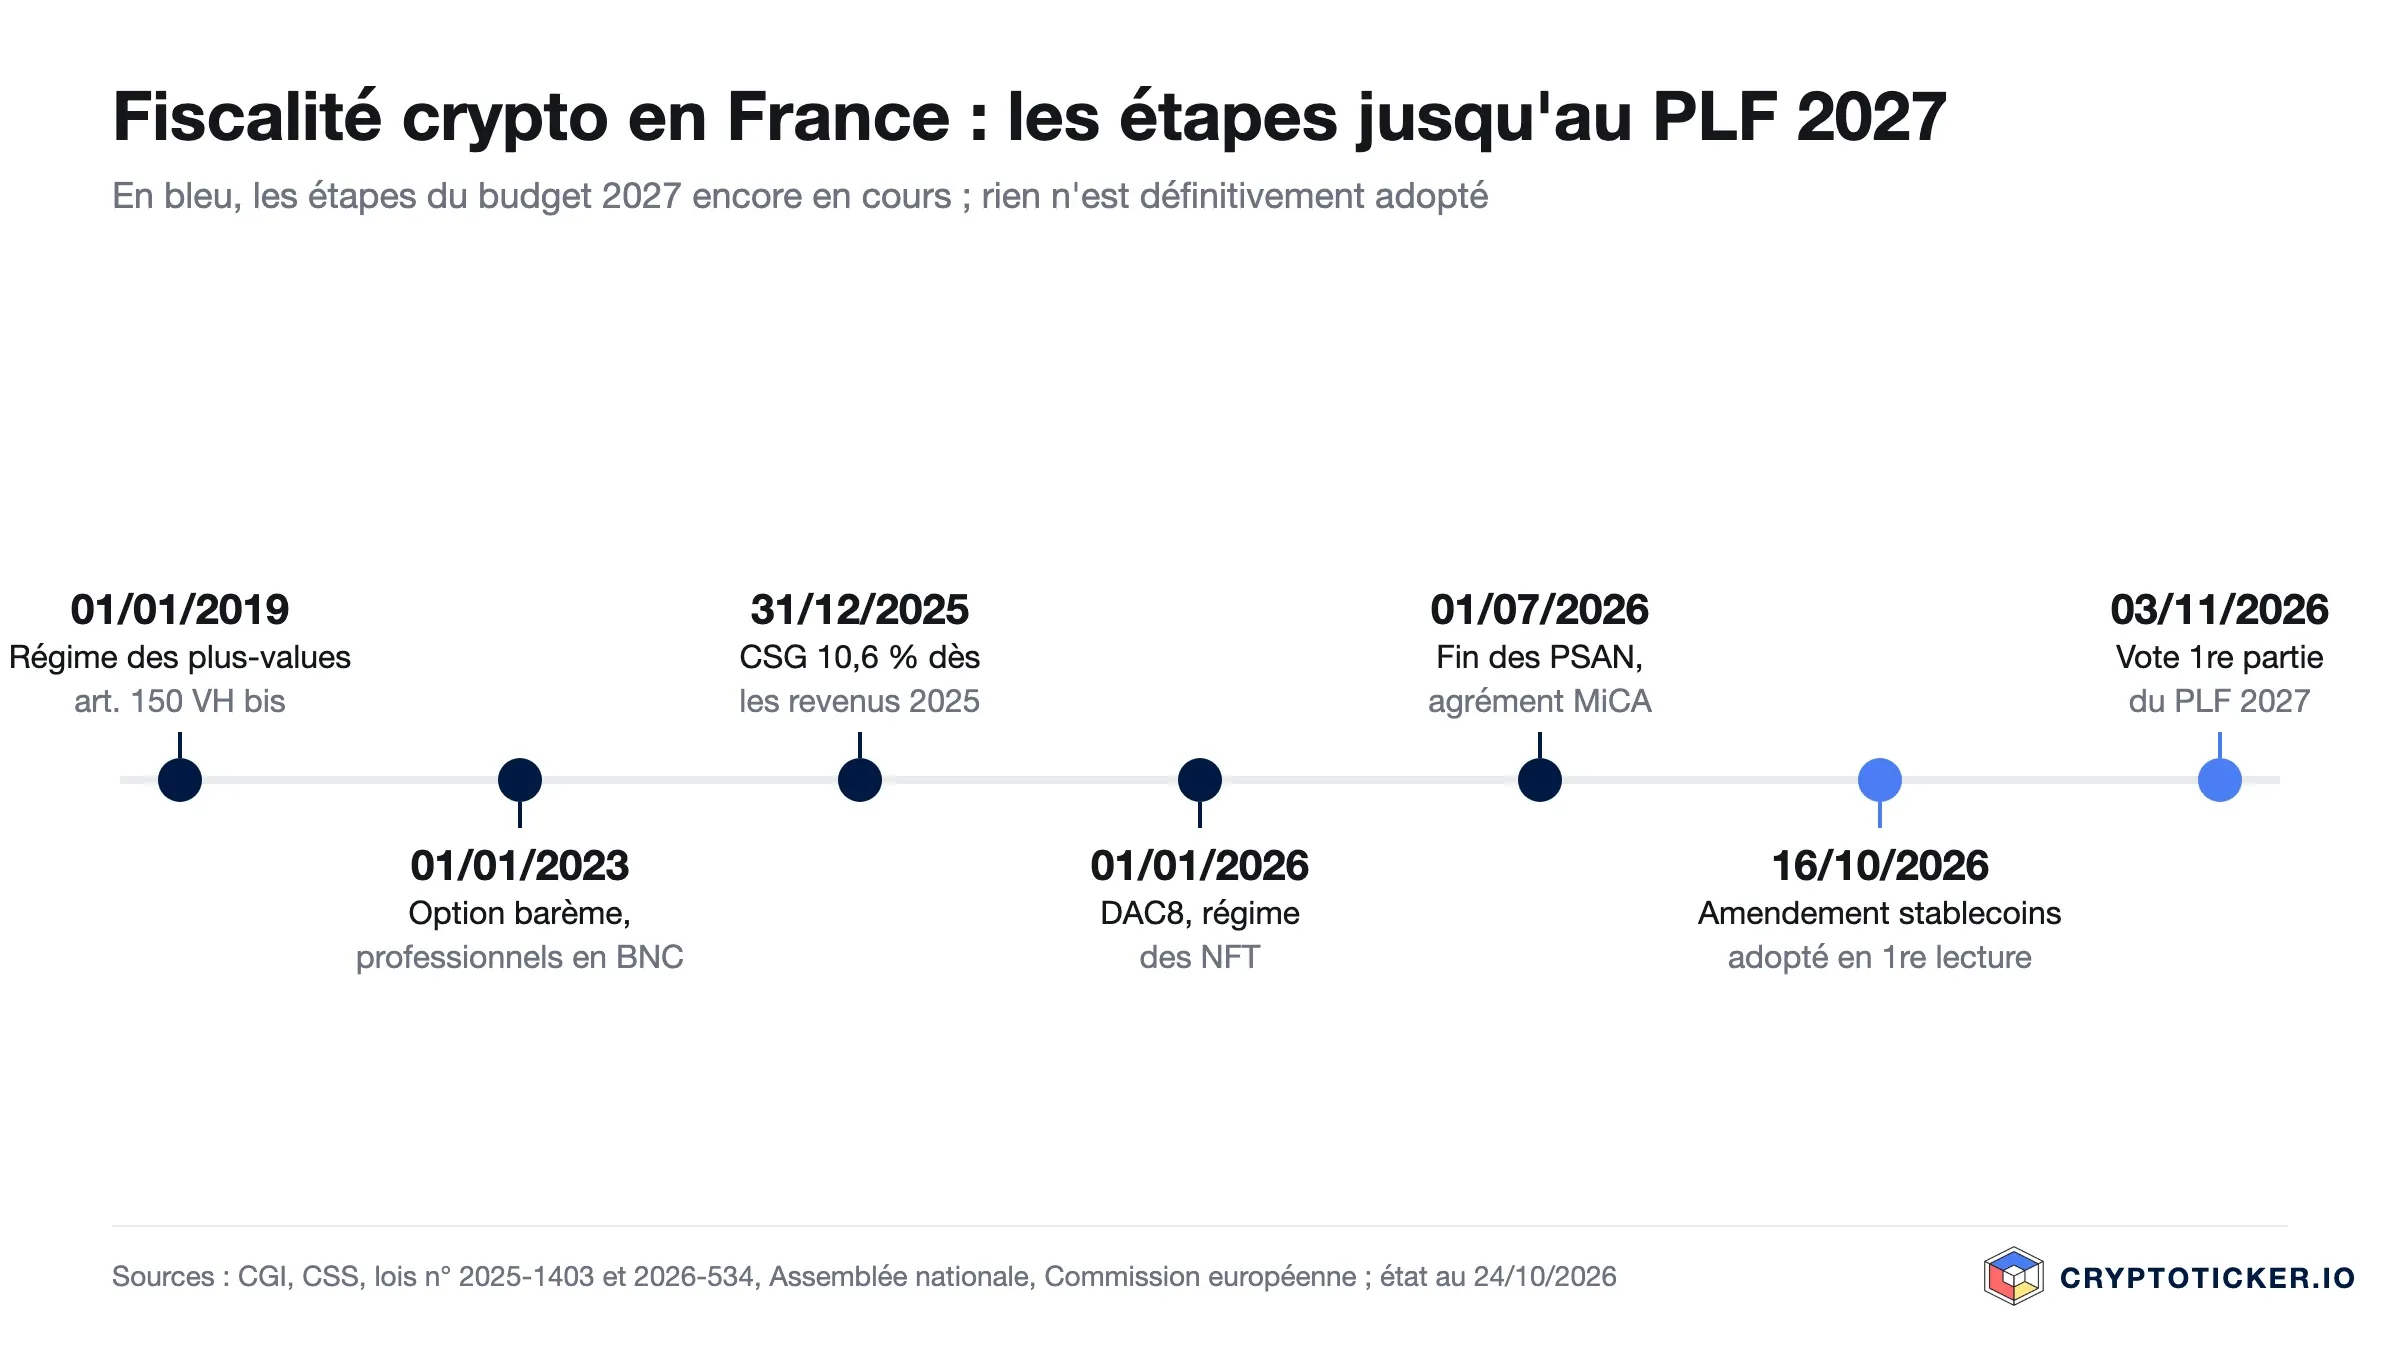
En France, la fiscalité crypto des particuliers repose sur l'article 150 VH bis du Code général des impôts : une plus-value réalisée en vendant des crypto-actifs contre des euros, ou en payant un bien avec, est imposée à la flat tax de 31,4 % en 2026, une taxe forfaitaire composée de 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Les échanges entre cryptos restent hors impôt l'année de l'échange, et un foyer dont les ventes ne dépassent pas 305 € dans l'année est exonéré. La déclaration passe par le formulaire 2086, la déclaration 2042-C et, pour chaque compte ouvert hors de France, le formulaire 3916-bis.
Mise à jour du 24 octobre 2026 : ce guide intègre le vocabulaire « crypto-actifs » du CGI, qui remplace depuis le 1er juillet 2026 l'ancienne notion d'actifs numériques, le régime propre aux NFT pour les cessions de 2026, la hausse de la CSG et les débats du projet de loi de finances pour 2027, dont la première partie doit être votée à l'Assemblée nationale le 3 novembre 2026. Vous vivez en Allemagne ? Les règles y sont différentes, notre guide sur la fiscalité crypto en Allemagne les détaille.
L'essentiel en bref
- 31,4 % : taux global de la flat tax sur les plus-values crypto réalisées en 2026 (12,8 % + 18,6 %).
- 305 € : en dessous de ce total de prix de vente sur l'année, les cessions sont exonérées.
- 1er janvier 2026 : les NFT sont imposés selon le régime du bien qu'ils représentent (article 150 VH ter).
- 1er juillet 2026 : le CGI parle de crypto-actifs au sens du règlement MiCA, et la période transitoire des PSAN est terminée.
- 750 € : amende par portefeuille étranger non déclaré, portée à 1 500 € au-delà de 50 000 € d'avoirs.
- 16 octobre 2026 : l'Assemblée adopte en première lecture un amendement qui rendrait imposables les conversions vers certains stablecoins à partir de 2027.
Quand une opération crypto est-elle imposable en France ?
L'impôt naît lors d'une cession à titre onéreux de crypto-actifs contre une monnaie ayant cours légal (monnaie fiat ou monnaie fiduciaire), un bien ou un service. Acheter du bitcoin, le conserver ou le transférer d'une plateforme vers son propre portefeuille ne déclenche rien. Ce qui compte, c'est le moment où la valeur sort de l'univers crypto. Côté TVA, l'achat et la vente de bitcoin contre des euros sont exonérés depuis l'arrêt Hedqvist de la Cour de justice de l'Union européenne (2015).
| Opération | Imposable l'année de l'opération ? |
|---|---|
| Vente de bitcoin, d'ether ou d'un autre crypto-actif contre des euros | Oui, plus-value selon l'article 150 VH bis |
| Paiement d'un bien ou d'un service en crypto (y compris avec une carte crypto) | Oui, c'est une cession |
| Échange sans soulte entre deux crypto-actifs (BTC contre ETH, ETH contre USDC) | Non, sursis d'imposition prévu au II de l'article 150 VH bis |
| Achat, conservation, transfert entre ses propres portefeuilles | Non |
| Vente d'un NFT | Oui, selon le régime du bien représenté (article 150 VH ter, cessions depuis le 1er janvier 2026) |
Le sursis sur les échanges entre crypto-actifs couvre aujourd'hui aussi les stablecoins, qui sont des crypto-actifs au sens du règlement européen MiCA. Cette règle est précisément celle que le PLF 2027 pourrait modifier, voir plus bas.
Quel est le taux d'imposition des plus-values crypto en 2026 ?
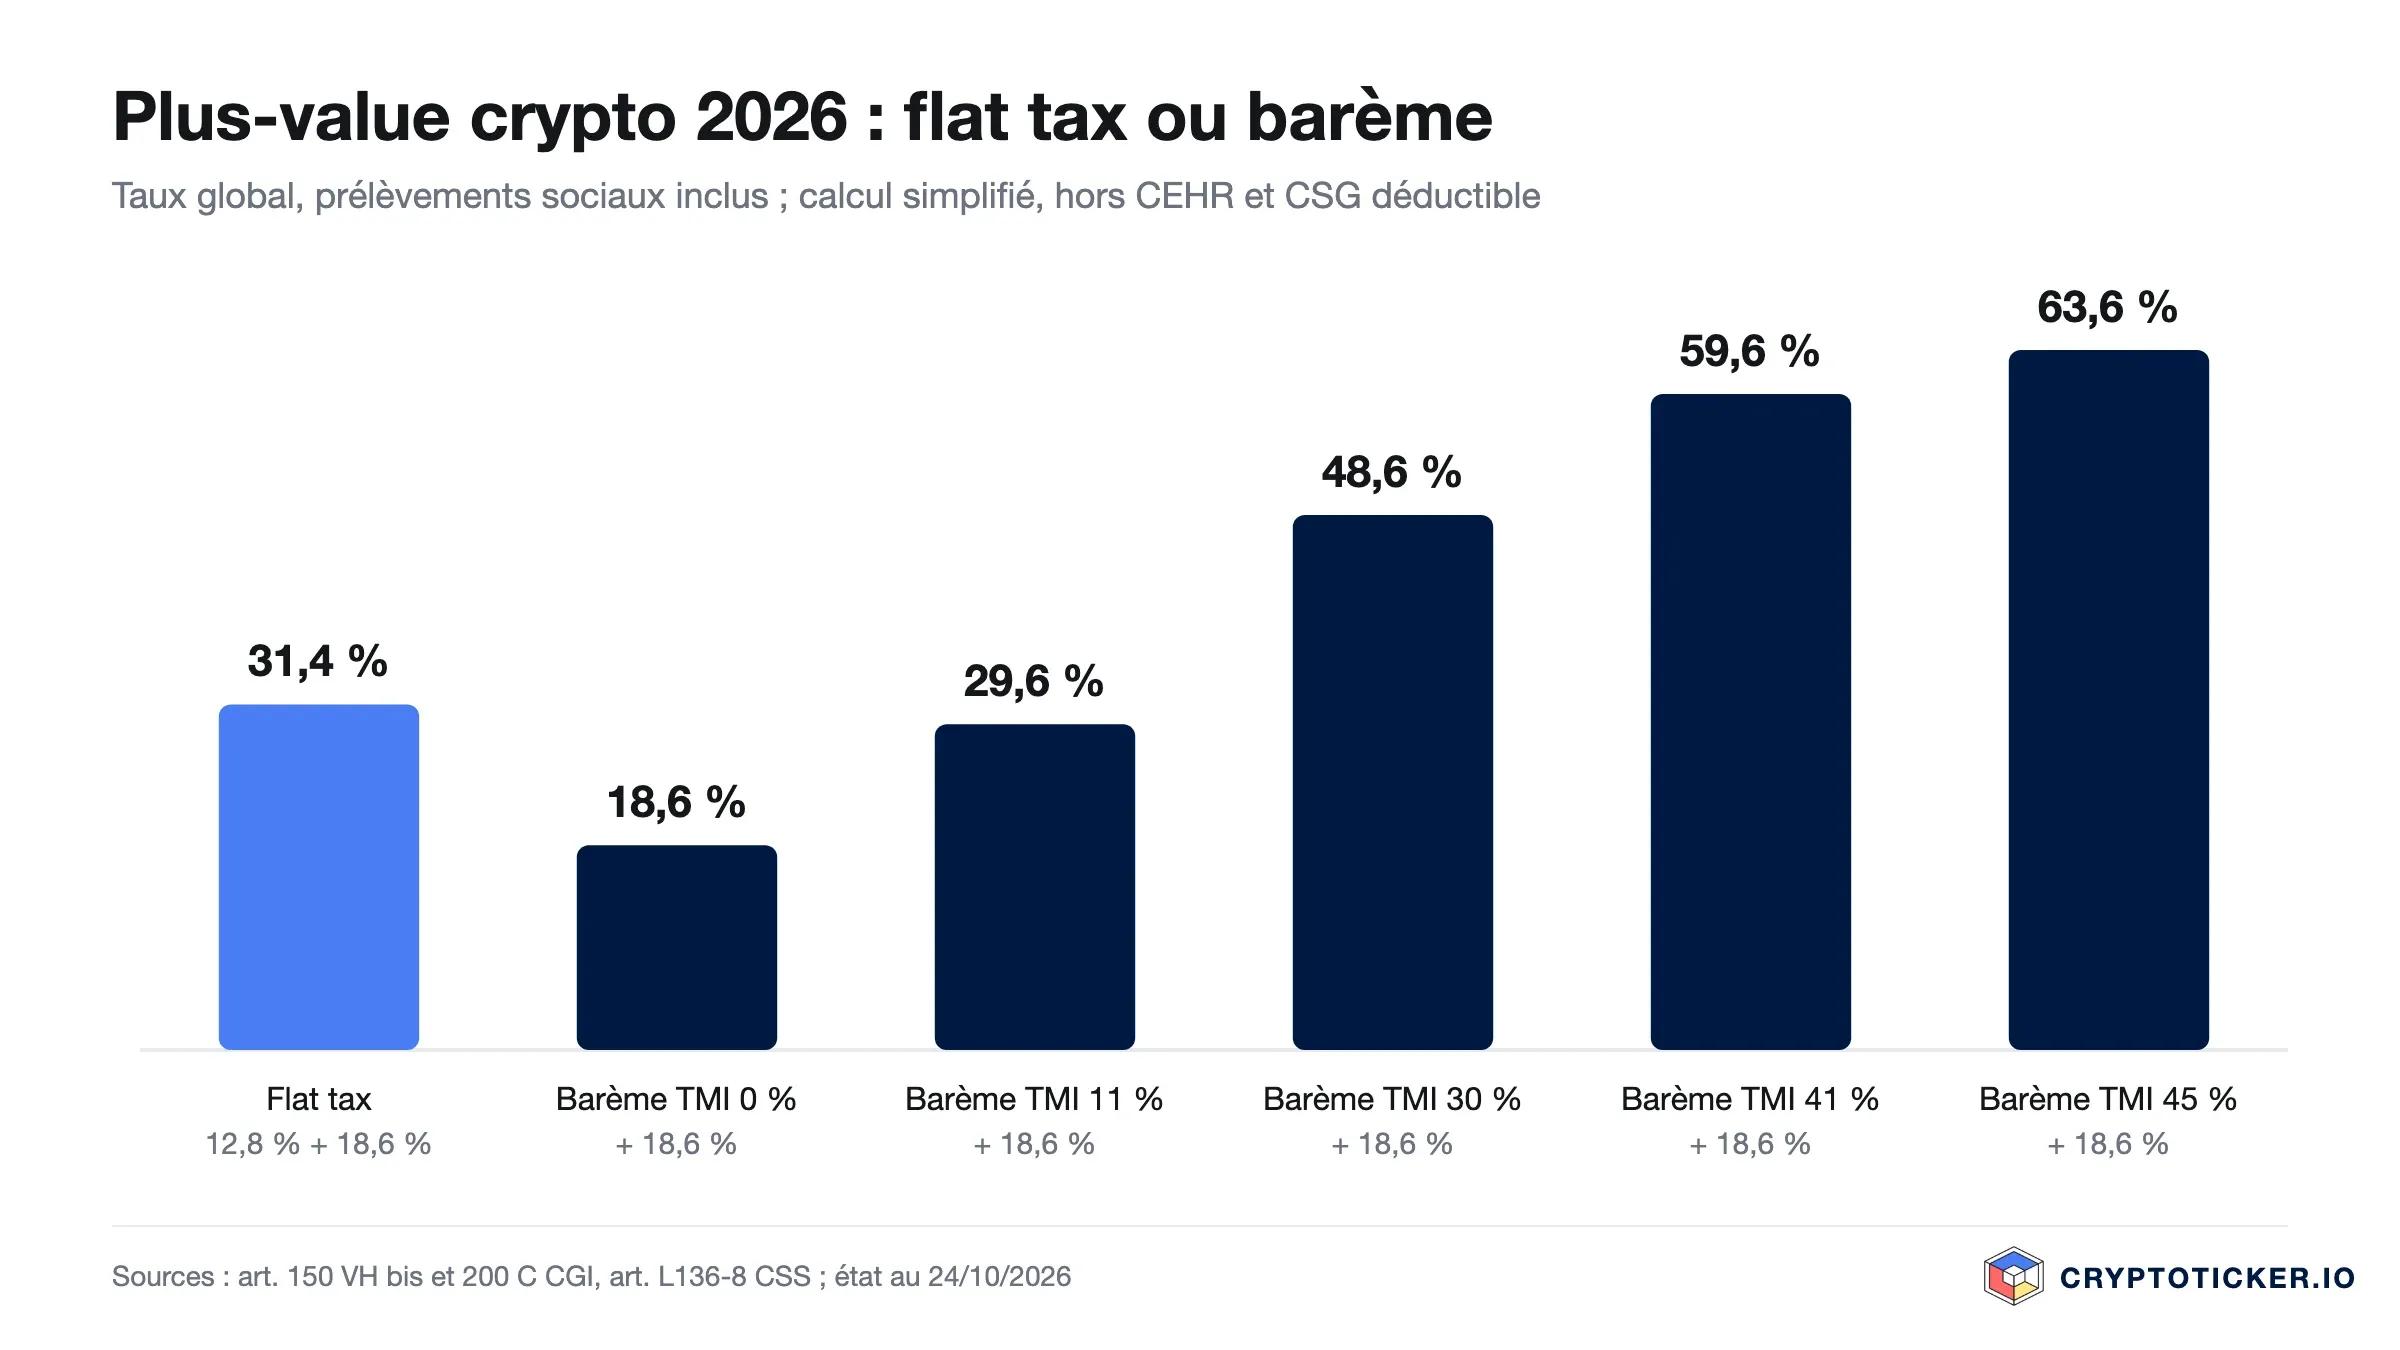
Par défaut, la plus-value nette de l'année est soumise au prélèvement forfaitaire unique (PFU), la flat tax. Elle se compose de deux parts :
- 12,8 % d'impôt sur le revenu, fixé par l'article 200 C du CGI ;
- 18,6 % de prélèvements sociaux, dont une CSG portée de 9,2 % à 10,6 % par la loi de financement de la sécurité sociale pour 2026, applicable dès l'imposition des revenus de 2025 selon l'article L136-8 du Code de la sécurité sociale.
Le total atteint donc 31,4 %, déjà pour les plus-values réalisées en 2025 et déclarées au printemps 2026, et de même pour celles de 2026, contre 30 % jusqu'aux plus-values de 2024. Sur 10 000 € de plus-value, cela représente 3 140 € d'impôt.
Flat tax ou barème progressif ?
Depuis le 1er janvier 2023, le contribuable peut renoncer à la flat tax et faire entrer ses plus-values crypto dans le barème progressif de l'impôt sur le revenu. L'option est expresse, irrévocable pour l'année et globale : elle vaut pour l'ensemble des revenus du capital du foyer (case 2OP de la déclaration). Les 18,6 % de prélèvements sociaux restent dus dans tous les cas.
Le bon choix dépend de votre situation : avec une tranche marginale de 0 % ou de 11 %, le barème coûte moins que les 12,8 % de la flat tax. À partir de la tranche à 30 %, la flat tax devient nettement plus intéressante. Le simulateur de l'administration fiscale permet de comparer les deux options avec les revenus réels du foyer avant de valider la déclaration.
Le seuil de 305 € : ce qu'il couvre vraiment
Le seuil de 305 € est le point le plus souvent mal compris de la fiscalité des cryptomonnaies. Il ne porte pas sur la plus-value, mais sur la somme des prix de cession de l'année, hors échanges entre crypto-actifs (B du II de l'article 150 VH bis). Concrètement :
- vous avez vendu pour 280 € de crypto dans l'année : aucune imposition, même si tout est en plus-value ;
- vous avez vendu pour 310 € avec seulement 40 € de gain : l'exonération ne s'applique plus et les 40 € sont imposables.
Même exonérées, les cessions se mentionnent dans l'annexe 2086, qui prévoit une ligne pour les prix des cessions exonérées.
Comment calculer la plus-value crypto : la formule de l'article 150 VH bis
La France n'applique ni le FIFO ni un calcul ligne par ligne. La loi raisonne sur le portefeuille global de crypto-actifs du foyer. Pour chaque cession imposable :
Plus-value = prix de cession − (prix total d'acquisition × prix de cession ÷ valeur globale du portefeuille)
- Prix de cession : le prix réel perçu, diminué des frais de cession justifiés.
- Prix total d'acquisition : la somme des euros investis dans tous les crypto-actifs avant la cession, diminuée des fractions de capital déjà « consommées » par les cessions précédentes.
- Valeur globale du portefeuille : la valeur de tous les crypto-actifs détenus au moment de la cession, toutes plateformes et portefeuilles personnels confondus.
Exemple chiffré avec deux ventes en 2026
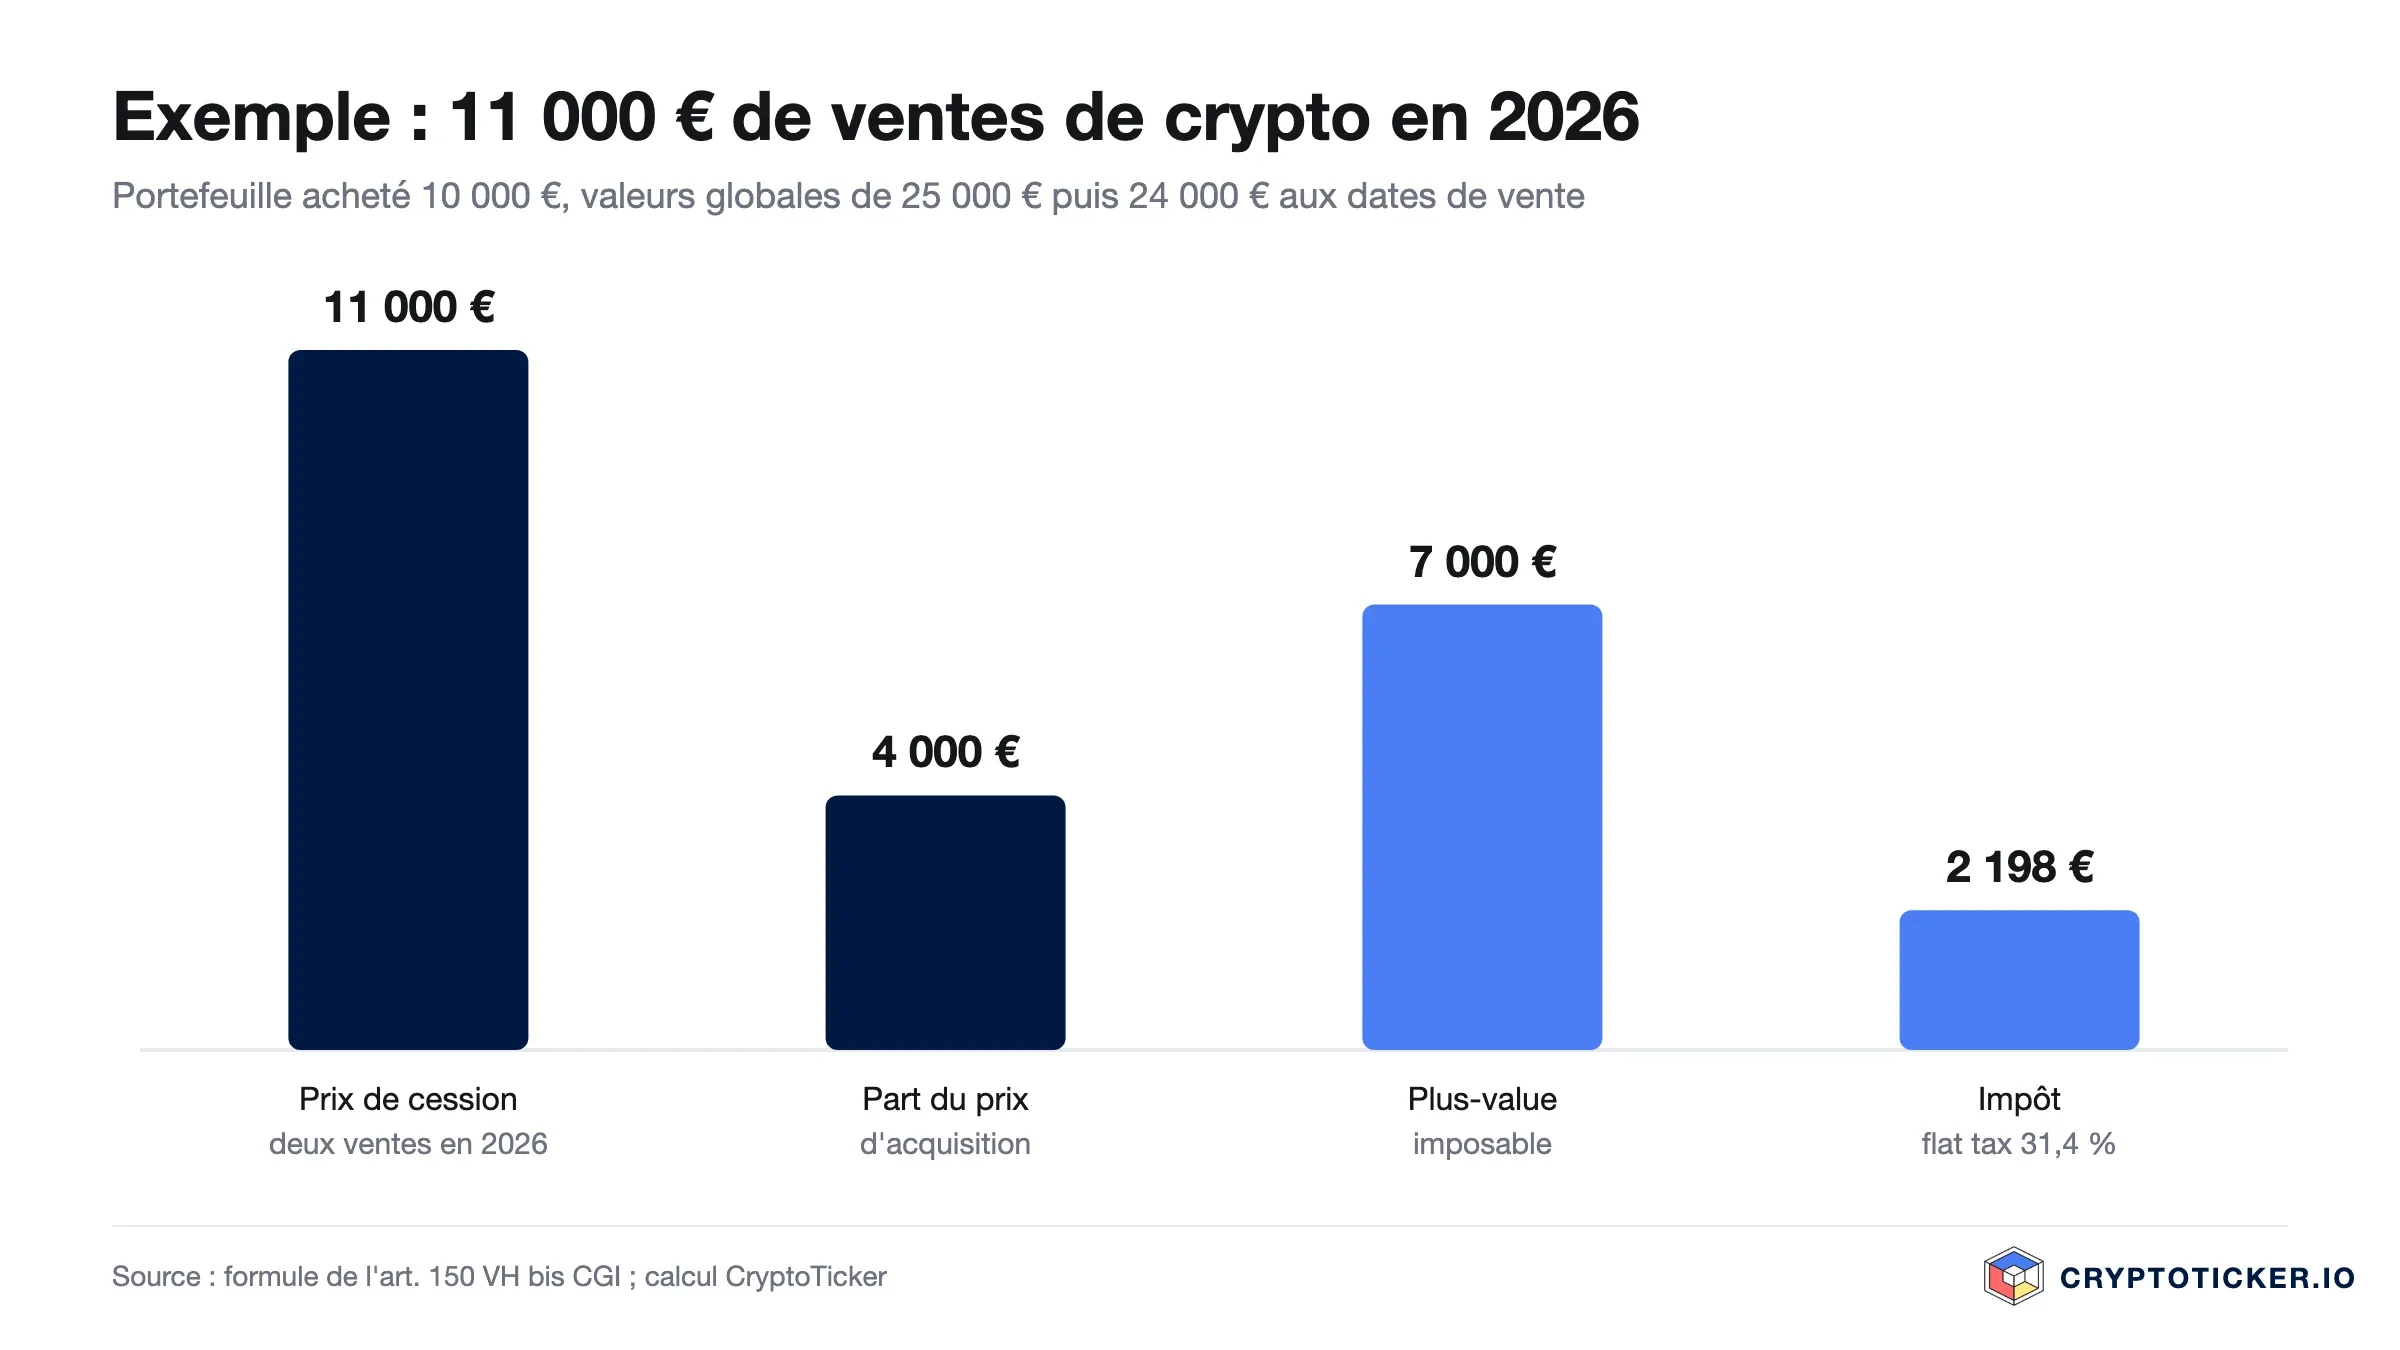
Une investisseuse a acheté pour 4 000 € de bitcoin en 2022 et pour 6 000 € d'ether en 2024. Son prix total d'acquisition est de 10 000 €.
| Étape | Cession de mars 2026 | Cession de septembre 2026 |
|---|---|---|
| Valeur globale du portefeuille | 25 000 € | 24 000 € |
| Prix de cession | 5 000 € | 6 000 € |
| Prix total d'acquisition retenu | 10 000 € | 8 000 € (10 000 − 2 000) |
| Fraction du prix d'acquisition | 10 000 × 5 000 ÷ 25 000 = 2 000 € | 8 000 × 6 000 ÷ 24 000 = 2 000 € |
| Plus-value | 3 000 € | 4 000 € |
La plus-value imposable de l'année atteint 7 000 €. À la flat tax, l'impôt s'élève à 2 198 € : 896 € d'impôt sur le revenu et 1 302 € de prélèvements sociaux. Les prix de cession cumulés (11 000 €) dépassent largement 305 €, l'exonération ne joue pas.
Avec des dizaines de plateformes et des centaines d'opérations, la valeur globale du portefeuille à chaque date de cession devient le point délicat. Un logiciel fiscal crypto reconstitue ces valeurs à partir des historiques de transactions et remplit l'annexe 2086.
Moins-values crypto : imputation sur l'année en cours
Les moins-values de l'année s'imputent exclusivement sur les plus-values de même nature réalisées la même année (IV de l'article 150 VH bis). Une moins-value nette ne réduit ni le salaire ni les revenus fonciers et ne se reporte pas sur les années suivantes. Un report sur dix ans a été adopté en commission des finances début octobre 2026, mais la commission a ensuite rejeté la première partie du budget : la mesure ne figure pas dans le texte débattu en séance.
Conséquence pratique : une moins-value latente se réalise utilement la même année qu'une plus-value, en vendant contre des euros. Un échange contre un autre crypto-actif ne suffit pas, puisqu'il reste en sursis. Ce régime fiscal s'applique à chaque crypto-monnaie du portefeuille, stablecoins compris.
Comment déclarer vos cryptomonnaies : formulaires 2086, 2042-C et 3916-bis
Les plus-values réalisées en 2026 se déclarent avec la déclaration de revenus du printemps 2027, selon le calendrier publié chaque année par l'administration fiscale. Trois documents couvrent vos obligations fiscales.
Formulaire 2086 : le détail des cessions
L'annexe 2086 liste chaque cession imposable avec la valeur du portefeuille, le prix de cession, les frais, le prix total d'acquisition et la plus ou moins-value. C'est l'annexe prévue au V de l'article 150 VH bis.
Déclaration 2042-C : le résultat net
Le montant net de l'année se reporte sur la déclaration complémentaire 2042-C : case 3AN pour une plus-value, case 3BN pour une moins-value. L'option pour le barème se coche en case 2OP.
Cerfa 3916-bis : les comptes ouverts à l'étranger
Chaque compte ou portefeuille de crypto-actifs ouvert, détenu, utilisé ou clos auprès d'un prestataire établi hors de France doit être déclaré chaque année, même vide ou inactif. Depuis la loi du 25 juin 2026 relative à la lutte contre les fraudes, l'obligation vise aussi les NFT détenus ou utilisés à l'étranger. Les portefeuilles en auto-conservation, comme une clé matérielle dont vous détenez seul les clés privées, ne sont pas des comptes ouverts auprès d'un tiers.
Les risques en cas d'oubli sont chiffrés au X de l'article 1736 du CGI :
| Manquement | Amende | Si les avoirs à l'étranger dépassent 50 000 € |
|---|---|---|
| Portefeuille ou NFT étranger non déclaré | 750 € | 1 500 € |
| Omission ou inexactitude | 125 € par omission, plafond de 10 000 € par déclaration | 250 € par omission |
Une plateforme comme Coinbase ou Bitpanda fournit un export annuel des transactions. Ce relevé facilite la déclaration, mais il ne calcule pas la valeur globale du portefeuille tous comptes confondus : ce calcul reste à la charge du contribuable.
Minage, staking, airdrops et NFT : quel régime ?
- Minage : les revenus relèvent des bénéfices non commerciaux (BNC) et s'imposent à la réception, à la valeur en euros. La revente ultérieure suit ensuite le régime des plus-values.
- Activité professionnelle : depuis le 1er janvier 2023, les opérations réalisées dans des conditions analogues à celles d'un professionnel relèvent également des bénéfices non commerciaux (article 92 du CGI) ; auparavant, une activité habituelle relevait des bénéfices industriels et commerciaux (BIC). Fréquence des opérations, recours à l'effet de levier, outils dédiés et temps consacré forment le faisceau d'indices de l'administration.
- Staking et airdrops : le CGI ne prévoit pas de régime spécifique. La pratique courante consiste à documenter la valeur en euros à la réception et à imposer la plus-value lors de la revente contre des euros. Pour des montants importants, une validation par un professionnel sécurise le traitement retenu.
- NFT : pour les cessions réalisées depuis le 1er janvier 2026, les « crypto-actifs uniques et non fongibles » sont imposés selon le régime du bien ou du droit qu'ils représentent (article 150 VH ter, créé par la loi du 25 juin 2026). Un NFT qui représente un objet d'art relève ainsi de la taxe forfaitaire sur les objets précieux de l'article 150 VI.
- Impôt sur la fortune : les crypto-actifs n'entrent pas dans l'impôt sur la fortune immobilière (IFI). Le projet d'impôt sur la fortune improductive, qui les aurait inclus, n'a pas été retenu dans la loi de finances pour 2026.
MiCA et DAC8 : ce qui a changé pour les investisseurs français en 2026
Deux textes européens ont transformé le cadre en 2026. Le premier est MiCA. En France, la période transitoire des prestataires enregistrés sous l'ancien statut de PSAN s'est achevée le 1er juillet 2026 : depuis, seuls les prestataires agréés comme CASP (PSCA en français) peuvent servir des clients français. L'ESMA publie le registre européen des prestataires agréés, à consulter avant d'ouvrir un compte. Notre comparatif des plateformes crypto réglementées recense les acteurs disposant d'une licence MiCA.
Le second est la directive DAC8, qui renforce la transparence du marché. Depuis le 1er janvier 2026, les prestataires collectent les données fiscales de leurs clients ; un premier échange entre administrations est prévu en 2027 pour l'année 2026, selon la Commission européenne. Les gains réalisés sur une plateforme européenne seront donc connus de l'administration fiscale française.
PLF 2027 : ce qui est en discussion pour la fiscalité crypto
Le projet de loi de finances pour 2027 est en première lecture à l'Assemblée nationale. Au 24 octobre 2026, rien n'est définitivement voté. Le point le plus avancé :
- Conversions vers les stablecoins : le 16 octobre 2026, les députés ont adopté en séance l'amendement n° I-3898. Il supprimerait, à partir du 1er janvier 2027, le sursis d'imposition sur les échanges de crypto-actifs contre des jetons de monnaie électronique (EMT), comme l'USDC ou l'EURC, et remplacerait la méthode du portefeuille global par un prix d'acquisition propre à chaque actif, calculé au prix moyen pondéré pour les actifs de même nature.
- Calendrier : le vote solennel sur la première partie du budget est inscrit au 3 novembre 2026, après la poursuite des débats. Le texte passera ensuite au Sénat, puis en commission mixte paritaire.
- Autres évolutions proposées : un report des moins-values sur dix ans et une extension de l'exit tax aux plus-values latentes sur crypto-actifs ont été adoptés en commission des finances, avant que celle-ci ne rejette la première partie ; un relèvement du seuil de 305 € a également été proposé. Aucune de ces mesures ne figure à ce stade dans le texte examiné en séance.
Outils et logiciels pour la déclaration crypto
Au-delà de quelques ventes par an, sur un investissement réparti entre plusieurs plateformes, un logiciel fiscal fait gagner des heures : il importe les historiques des plateformes, calcule la formule de l'article 150 VH bis à chaque date de cession et génère les montants des formulaires 2086 et 2042-C. Notre comparatif des logiciels de fiscalité crypto présente les solutions adaptées au droit français, avec un test détaillé de Waltio, l'outil français, et de Koinly.
Questions fréquentes sur la fiscalité crypto en France
La fiscalité crypto en France, chaque semaine dans votre boîte mail
Budget 2027, MiCA, DAC8, nouvelles obligations déclaratives : recevez l'essentiel de l'actualité fiscale crypto en France, expliqué simplement.
Gratuit, chaque semaine, désinscription à tout moment.
S'abonner sur SubstackLe formulaire d'inscription est fourni par Substack et nécessite les cookies marketing pour se charger.
Dennis Weidner
Dennis Weidner est directeur général de Cryptoticker.io GmbH, à Berlin, et dirige la rédaction de CryptoTicker, publié depuis 2017 en allemand, en anglais, en français et en espagnol. Fondateur et investisseur, il travaille depuis plus de vingt ans sur des modèles économiques numériques. Il écrit surtout là où la réglementation rencontre la pratique des investisseurs : l’agrément MiCA des plateformes, la fiscalité et DAC8, la conservation personnelle et le staking. Il s’appuie sur des sources primaires vérifiables plutôt que sur les anticipations de cours : registres des autorités, rapports d’incident des fabricants, spécifications d’origine. Ses articles sont une mise en perspective, pas un conseil en investissement.