

En España, los impuestos de las criptomonedas se pagan en el IRPF: cada venta de criptomonedas por euros y cada permuta de una criptomoneda por otra genera una ganancia o pérdida patrimonial que tributa en la base del ahorro, con tipos del 19 % al 30 %. Así lo recoge el Manual práctico de Renta 2025 de la Agencia Tributaria. Según el Informador de Renta de la Agencia Tributaria, las recompensas de staking son rendimientos del capital mobiliario y los airdrops tributan en la base general. Quien guarde más de 50.000 euros en criptomonedas custodiadas fuera de España presenta además el Modelo 721 entre el 1 de enero y el 31 de marzo.
Esta guía resume las reglas de Hacienda a 24 de octubre de 2026, con un ejemplo calculado, las casillas de la declaración y lo que cambia con el reglamento europeo MiCA y la directiva DAC8. Si vives en Alemania, allí rigen otras normas: las explicamos en nuestra guía sobre el impuesto cripto en Alemania.
Lo esencial en seis puntos
- 19 % a 30 %: escala de la base del ahorro para las ganancias con criptomonedas (19 % hasta 6.000 euros, 30 % a partir de 300.000 euros).
- Permutas: cambiar bitcoin por ether o por una stablecoin también tributa, aunque no recibas euros.
- FIFO: en ventas parciales, se consideran vendidas primero las unidades compradas antes.
- Casilla 0027: las recompensas de staking se declaran como rendimientos del capital mobiliario.
- 50.000 euros: por encima de este saldo en el extranjero a 31 de diciembre hay que presentar el Modelo 721.
- 1 de julio de 2026: terminó el periodo transitorio de MiCA en España; solo operan proveedores autorizados.
Cuándo tributan las criptomonedas en España
Comprar criptomonedas y mantenerlas no tributa en el IRPF. La obligación nace cuando hay una transmisión: vender, permutar, pagar con criptomonedas o recibir nuevas unidades. Esta es la diferencia clave con otros países europeos: en España, Hacienda considera la permuta entre criptomonedas una operación con su propia ganancia o pérdida.
| Operación | Tratamiento en el IRPF | Base |
|---|---|---|
| Venta de criptomonedas por euros u otra moneda de curso legal | Ganancia o pérdida patrimonial | Ahorro |
| Permuta de una criptomoneda por otra (incluidas stablecoins) | Ganancia o pérdida patrimonial; valor de transmisión: el mayor entre lo entregado y lo recibido | Ahorro |
| Pago de bienes o servicios con criptomonedas | Ganancia o pérdida patrimonial | Ahorro |
| Staking (depósito o custodia) | Rendimiento del capital mobiliario, casilla 0027 | Ahorro |
| Airdrops gratuitos | Ganancia patrimonial no derivada de transmisión, casilla 304 | General |
| Minería sin organización de medios | Ganancia patrimonial no derivada de transmisión | General |
| Compra y simple tenencia | No se declara en el IRPF | No aplica |
Para la permuta, la Dirección General de Tributos fija el criterio en las consultas vinculantes V0999-18 y V1149-18: el valor de transmisión es el mayor entre el valor de mercado de la criptomoneda entregada y el de la recibida, y ese valor pasa a ser el coste de adquisición de las nuevas unidades.

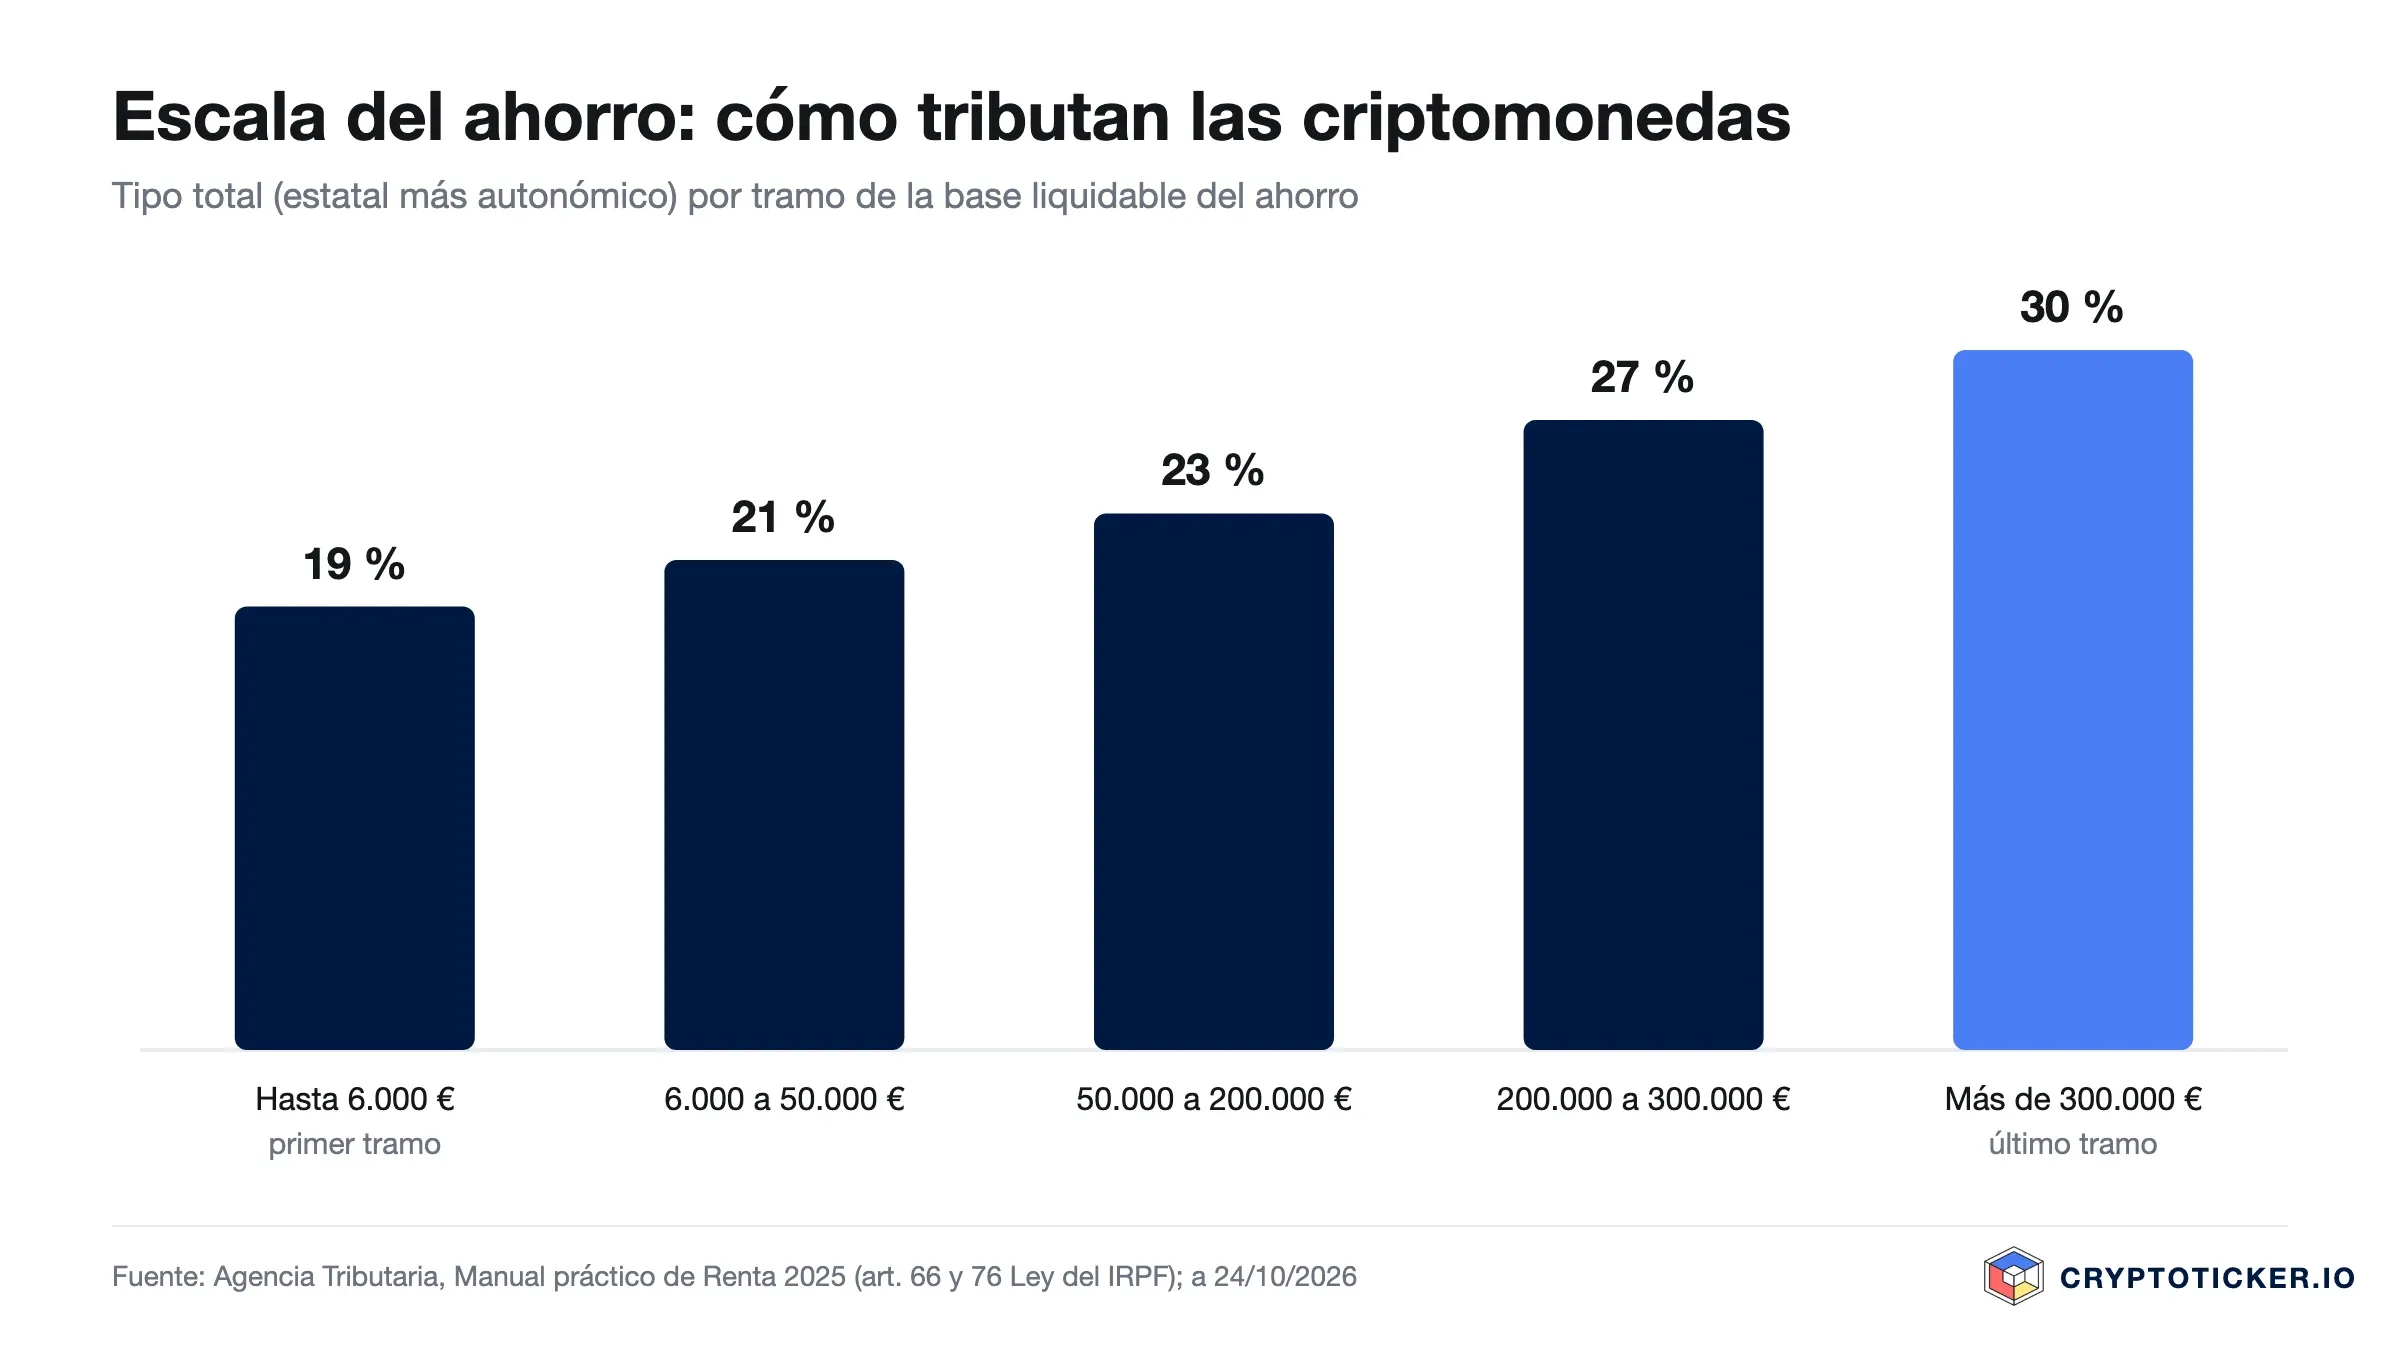
Qué tipos se aplican en 2026: la escala del ahorro
Las ganancias patrimoniales con criptomonedas se suman al resto de rentas del ahorro (intereses, dividendos, ventas de acciones) y tributan por tramos. La escala estatal del ahorro va del 9,5 % al 15 %; la autonómica es idéntica, por lo que el tipo total queda así:
| Base liquidable del ahorro | Tipo total |
|---|---|
| Hasta 6.000 euros | 19 % |
| De 6.000 a 50.000 euros | 21 % |
| De 50.000 a 200.000 euros | 23 % |
| De 200.000 a 300.000 euros | 27 % |
| Más de 300.000 euros | 30 % |
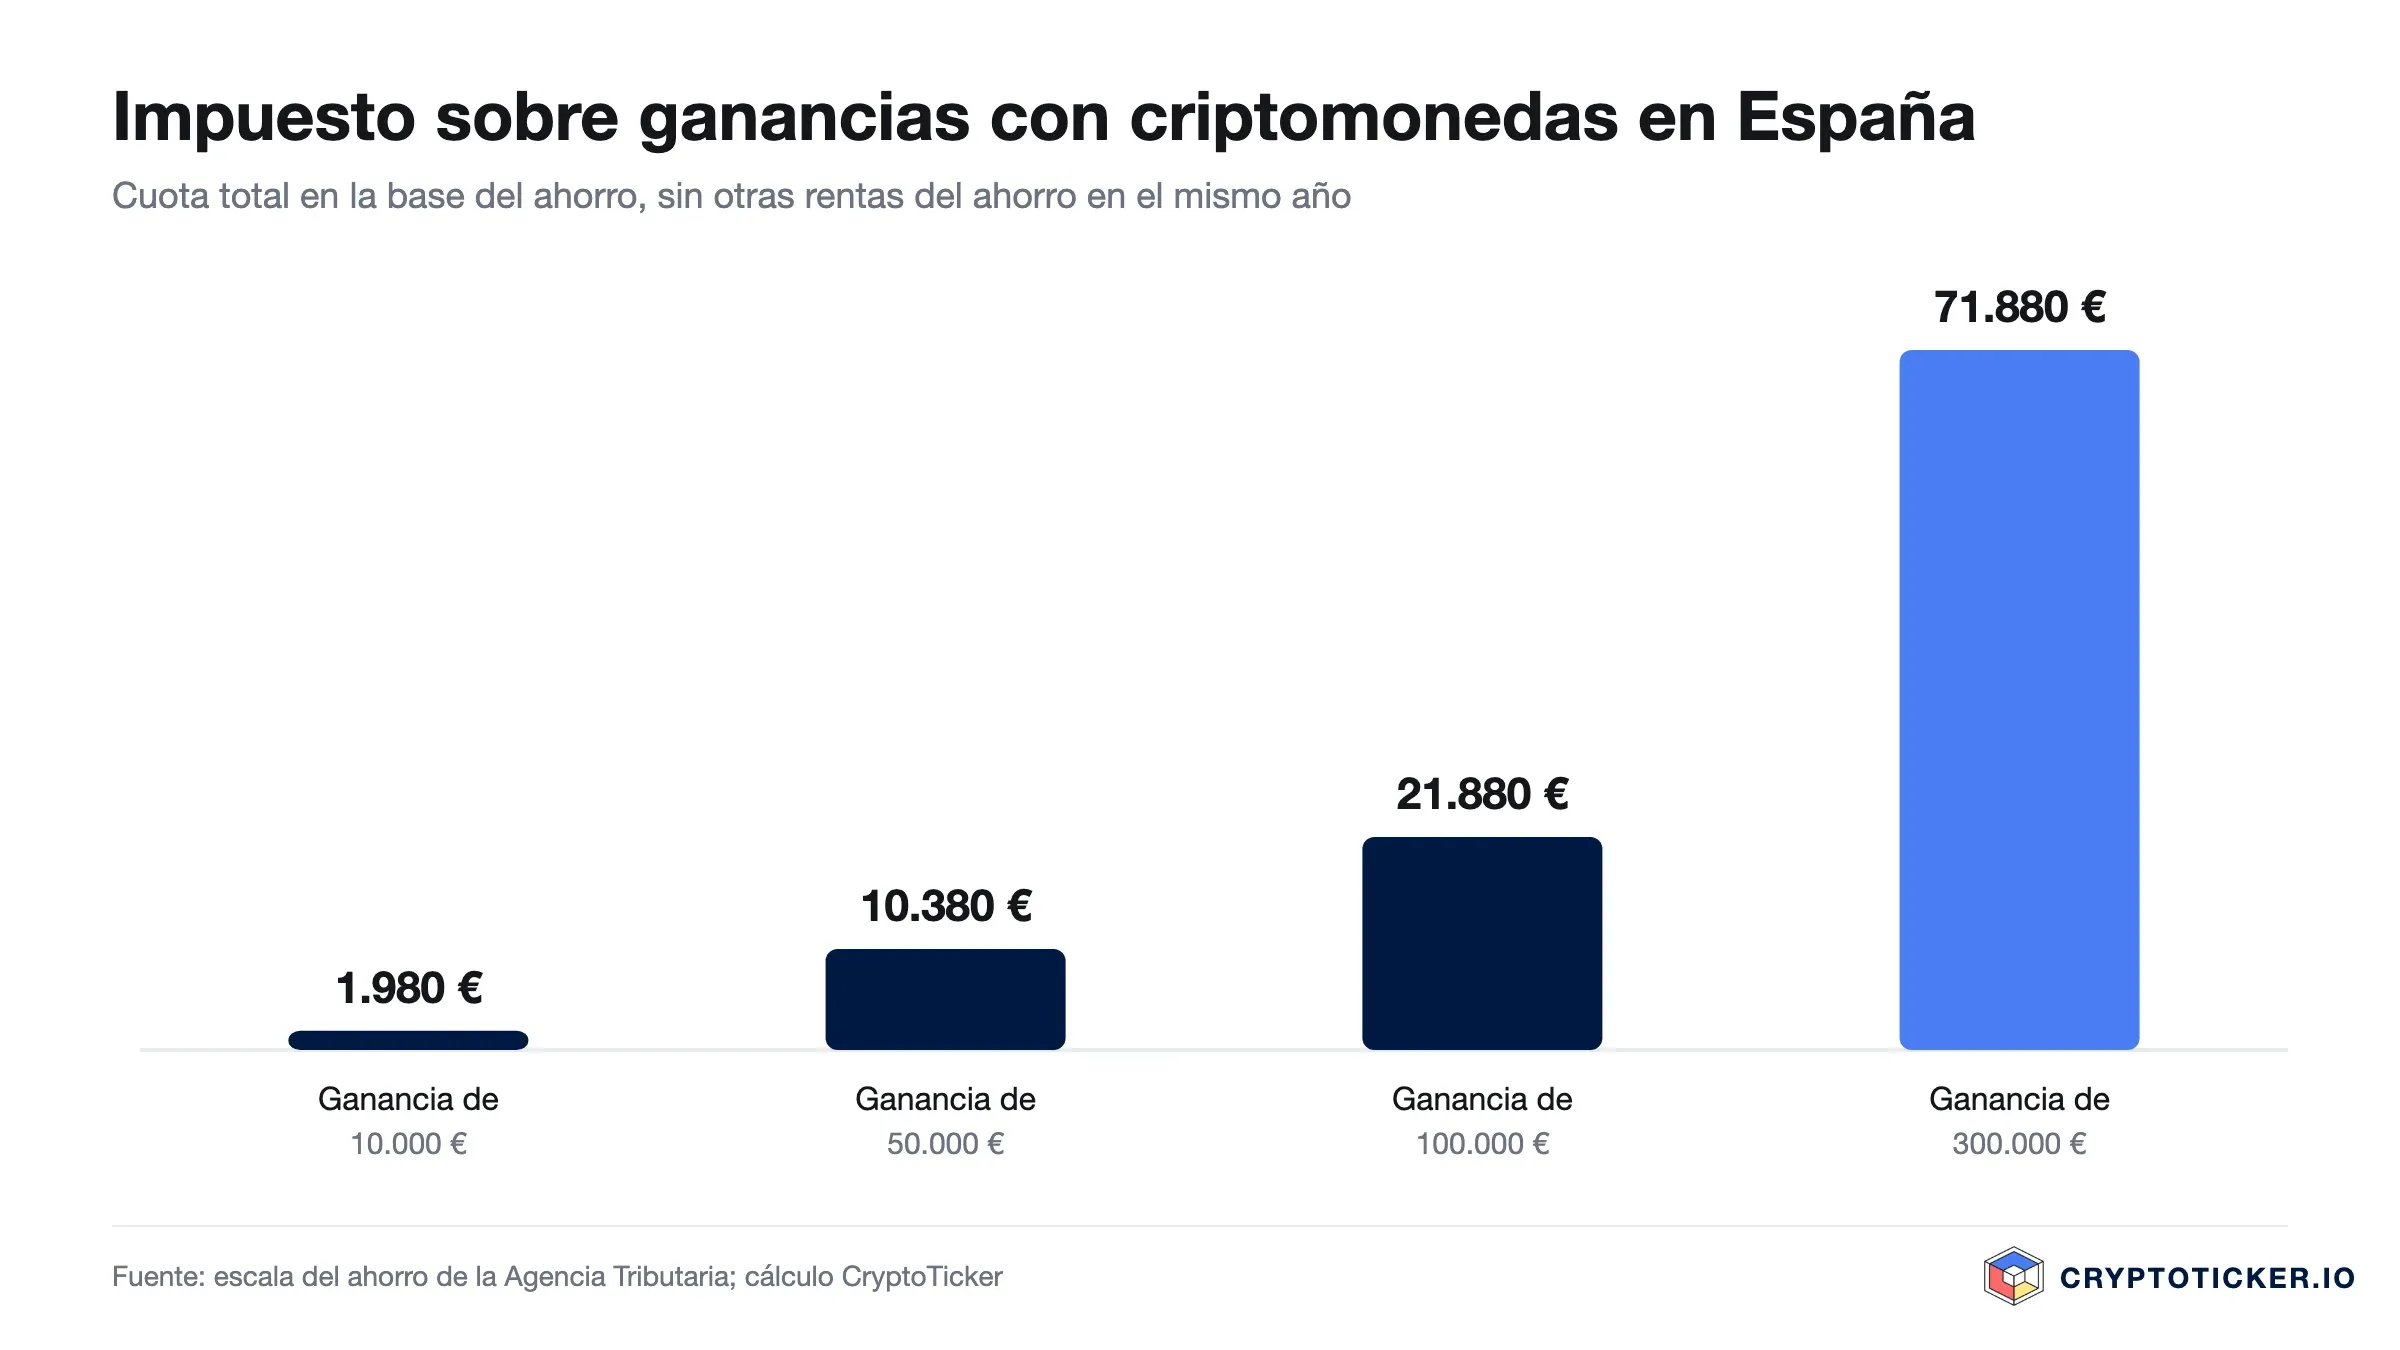
Es la escala que aplica la Agencia Tributaria en la Renta 2025 y, salvo cambios normativos, también a las ganancias obtenidas en 2026, que se declaran en la campaña de la primavera de 2027. Sobre una ganancia de 10.000 euros, el impuesto asciende a 1.980 euros: 1.140 euros por los primeros 6.000 euros al 19 % y 840 euros por los 4.000 restantes al 21 %.
Cómo calcular la ganancia: criterio FIFO y ejemplo
La ganancia o pérdida se calcula operación por operación y por cada tipo de criptomoneda: valor de transmisión menos valor de adquisición, sumando las comisiones de compra y restando las de venta. Si vendes solo una parte de tus unidades, Hacienda aplica el criterio FIFO: las primeras que compraste son las primeras que vendes, aunque estén en distintos exchanges (consultas V1149-18, V1604-18 y V0525-25).
Ejemplo: una venta y una permuta en 2026
Una inversora compró 0,5 BTC a 30.000 euros por unidad en 2023 (15.000 euros) y otros 0,5 BTC a 50.000 euros en 2024 (25.000 euros). En 2026, con el bitcoin a 60.000 euros, realiza dos operaciones:
| Operación de 2026 | Valor de transmisión | Coste FIFO | Ganancia |
|---|---|---|---|
| Venta de 0,6 BTC por euros | 36.000 € | 15.000 € (0,5 BTC de 2023) + 5.000 € (0,1 BTC de 2024) = 20.000 € | 16.000 € |
| Permuta de 0,4 BTC por ether | 24.000 € (valor de mercado) | 20.000 € (0,4 BTC de 2024) | 4.000 € |
| Total | 20.000 € |
La ganancia de 20.000 euros tributa en la base del ahorro: 6.000 euros al 19 % (1.140 euros) y 14.000 euros al 21 % (2.940 euros), en total 4.080 euros. La permuta suma 4.000 euros de ganancia aunque la inversora no haya cobrado ni un euro. El ether recibido entra en su cartera con un coste de 24.000 euros, que será la referencia en una venta posterior.
Con cientos de operaciones en varios exchanges, aplicar FIFO a mano resulta poco práctico. Un software fiscal para criptomonedas importa el historial, aplica FIFO por moneda y prepara los datos de la declaración.
Pérdidas: compensación y plazo de cuatro años
Las pérdidas patrimoniales con criptomonedas se compensan primero con las ganancias patrimoniales del ahorro del mismo año. Si queda un saldo negativo, puede compensarse con el saldo positivo de rendimientos del capital mobiliario (intereses, dividendos, staking) hasta un 25 % de ese saldo, y lo que sobre se arrastra a los cuatro ejercicios siguientes.
Un caso especial son las pérdidas por la quiebra de una plataforma o por un fraude: según el Informador de Renta de la Agencia Tributaria, tributan en la base general y solo pueden declararse cuando el crédito resulta judicialmente incobrable. Presentar una denuncia no basta.
Cómo declarar las criptomonedas en la Renta
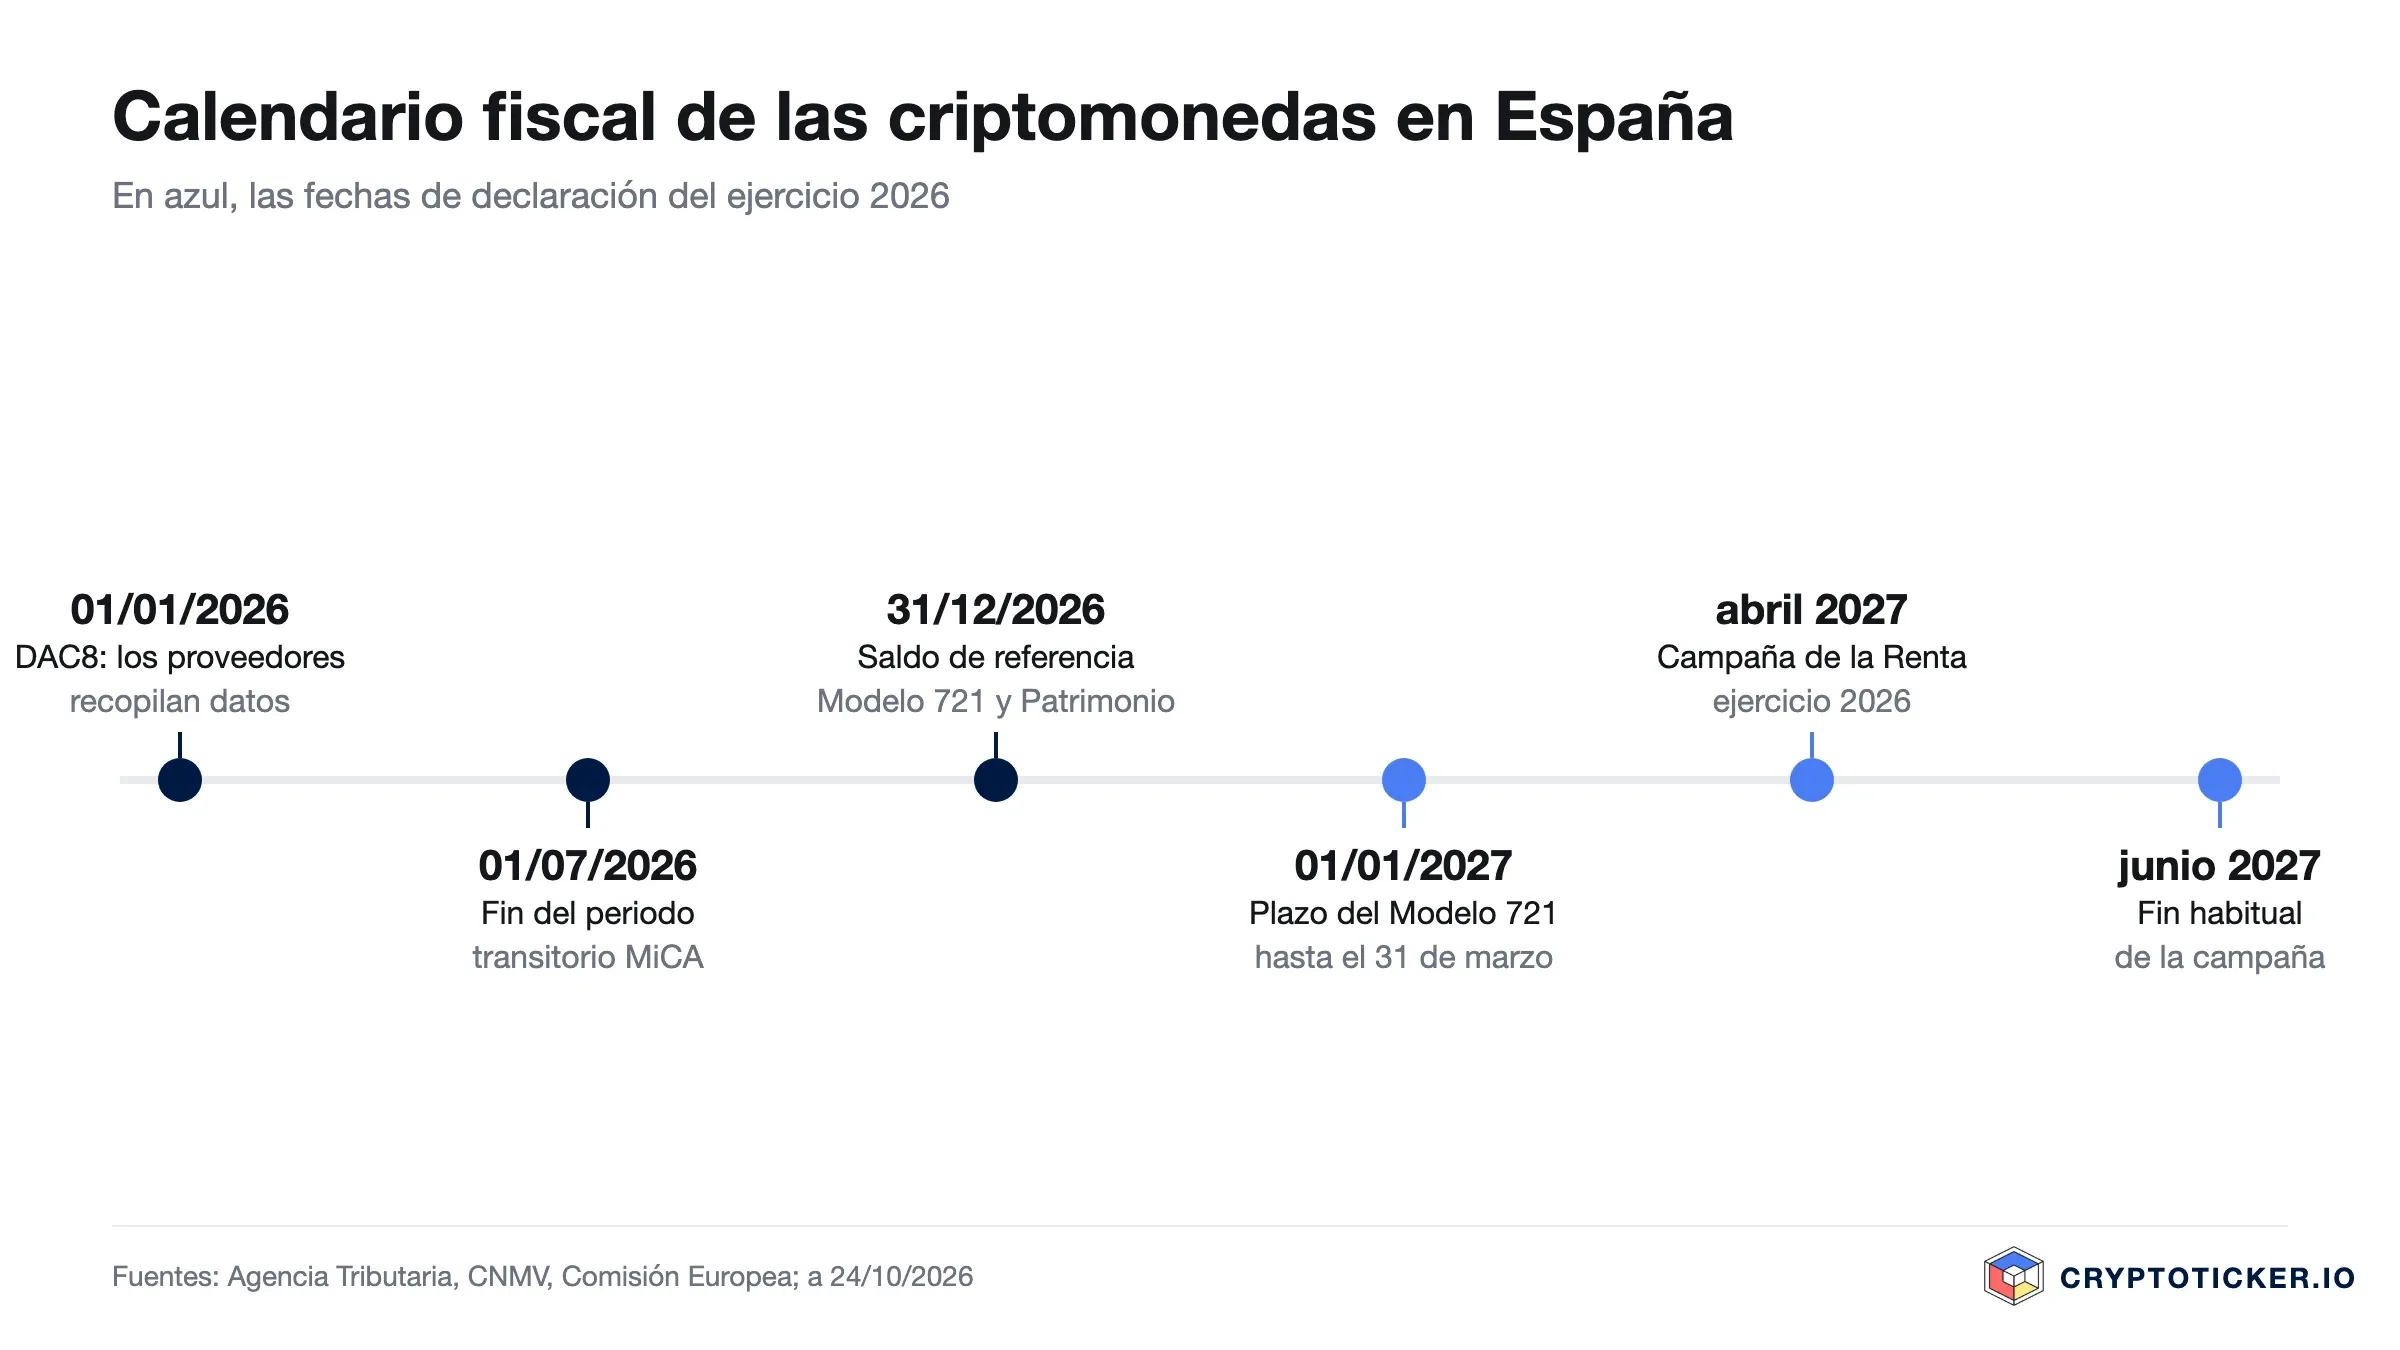
Las ganancias y pérdidas de 2026 se declaran en la campaña de la Renta de la primavera de 2027, que suele ir de abril a finales de junio. En Renta Web, el apartado «Ganancias y pérdidas patrimoniales / Monedas virtuales» recoge cada venta o permuta en las casillas 1800 a 1814 del modelo 100: denominación de la moneda (1800), tipo de contraprestación (1803), valor de transmisión (1804) y valor de adquisición (1806).
- Ventas y permutas: apartado Monedas virtuales, casillas 1800 a 1814.
- Staking: casilla 0027, rendimientos del capital mobiliario, según el Informador de Renta.
- Airdrops y minería no empresarial: casilla 304, otras ganancias patrimoniales no derivadas de transmisiones.
- Minería con organización de medios: rendimientos de actividades económicas.
Nuestra guía para declarar criptomonedas en la declaración de la renta recorre estos pasos con más detalle.
Modelo 721: criptomonedas en el extranjero
El Modelo 721, aprobado por la Orden HFP/886/2023, informa de las criptomonedas custodiadas por proveedores situados fuera de España. Debe presentarlo quien supere los 50.000 euros de saldo conjunto a 31 de diciembre, en el plazo del 1 de enero al 31 de marzo del año siguiente. En los años posteriores solo vuelve a ser obligatorio si el saldo aumenta más de 20.000 euros respecto a la última declaración. Las criptomonedas en un monedero propio cuyas claves privadas controlas tú no se incluyen, porque no están custodiadas por un tercero.
Los exchanges y custodios con sede en España informan a Hacienda de saldos y operaciones de sus clientes a través de los modelos 172 y 173, de modo que esos datos ya están en manos de la Agencia Tributaria.
Impuesto sobre el Patrimonio
Las criptomonedas forman parte del patrimonio a efectos del Impuesto sobre el Patrimonio, valoradas a precio de mercado a 31 de diciembre. El mínimo exento general es de 700.000 euros, y cada comunidad autónoma puede modificarlo o bonificar el impuesto.
MiCA y DAC8: qué cambia en 2026
Con el reglamento europeo MiCA, la CNMV es la autoridad que autoriza a los proveedores de servicios de criptoactivos en España. El periodo transitorio terminó el 1 de julio de 2026: desde entonces, solo los proveedores autorizados pueden ofrecer servicios a clientes españoles. Bit2Me fue en julio de 2025 la primera plataforma española en obtener la licencia MiCA de la CNMV. Antes de abrir una cuenta conviene consultar el registro europeo de proveedores autorizados de la ESMA o nuestra comparativa de exchanges regulados, con plataformas como Bitpanda o Coinbase.
La directiva DAC8 añade el intercambio automático de información fiscal: desde el 1 de enero de 2026, los proveedores recopilan los datos de sus clientes y el primer intercambio entre administraciones está previsto en 2027 para el año 2026, según la Comisión Europea. Las operaciones en un exchange europeo llegarán así a Hacienda aunque la plataforma no tenga sede en España.
Cómo pagar menos impuestos por tus criptomonedas, legalmente
La normativa española deja margen para optimizar la factura fiscal sin salir de la ley:
- Realizar pérdidas antes del 31 de diciembre: una venta o permuta con pérdida en el mismo año compensa ganancias del ejercicio. Como en España la permuta también es una transmisión, cambiar una criptomoneda en pérdidas por otra ya realiza esa pérdida.
- Repartir las ventas entre varios años: los primeros 6.000 euros de base del ahorro tributan al 19 %. Escalonar una venta grande entre diciembre y enero puede mantener más ganancia en los tramos bajos.
- Deducir todas las comisiones: las comisiones de compra aumentan el valor de adquisición y las de venta reducen el valor de transmisión, siempre que estén documentadas.
- Aprovechar las pérdidas pendientes: los saldos negativos de los cuatro años anteriores se compensan con las ganancias del ahorro del año actual.
Lo que no funciona es no declarar: con DAC8 y los modelos 172 y 173, Hacienda recibe los datos de los exchanges, y las regularizaciones incluyen recargos e intereses de demora.
Herramientas para la declaración
A partir de unas pocas operaciones al año, y sobre todo con permutas, un programa fiscal ahorra horas y errores: importa los historiales de los exchanges, aplica FIFO por moneda, separa staking y airdrops y genera los importes de las casillas. En nuestra comparativa de software fiscal cripto encontrarás las opciones que ya trabajan con el formato español, con análisis detallados de Koinly y Blockpit.
Preguntas frecuentes sobre los impuestos de las criptomonedas en España
Fiscalidad cripto en España, directamente en tu correo
Hacienda, Modelo 721, MiCA y DAC8: recibe los cambios fiscales que afectan a tus criptomonedas en España, explicados de forma clara.
Gratis, cada semana, puede darse de baja cuando quiera.
Suscríbase en SubstackEl formulario de suscripción lo proporciona Substack y necesita cookies de marketing para cargarse.
Enlaces de afiliado: algunos enlaces de esta página son enlaces de afiliado. Si te haces cliente a través de uno de ellos, podemos recibir una comisión sin coste adicional para ti. La selección, las valoraciones y el orden los decide la redacción de forma independiente. Ética e independencia · Propiedad y financiación

Dennis Weidner
Dennis Weidner es director general de Cryptoticker.io GmbH, con sede en Berlín, y dirige la redacción de CryptoTicker, que se publica desde 2017 en alemán, inglés, francés y español. Fundador e inversor, lleva más de veinte años trabajando con modelos de negocio digitales. Escribe sobre todo allí donde la regulación se encuentra con la práctica del inversor: la autorización MiCA de las plataformas, la fiscalidad y DAC8, la autocustodia y el staking. Se apoya en fuentes primarias verificables antes que en previsiones de precio: registros de los supervisores, informes de incidentes de los fabricantes y especificaciones originales. Sus artículos son análisis, no asesoramiento de inversión.