
La ESMA reclama reglas de publicidad para los influencers cripto: seis cambios que ya están en la Comisión Europea
La autoridad europea de valores presentó su respuesta a la revisión de MiCA el último día de la consulta. Entre las exigencias figuran la información en el staking, un acceso a DeFi sujeto a autorización y la facultad de congelar criptoactivos.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
La autoridad europea de valores y mercados, la ESMA, presentó el 30 de septiembre de 2026 ante la Comisión Europea su respuesta a la revisión del reglamento cripto MiCA. En ella la autoridad reclama, entre otras cosas, reglas de publicidad más estrictas cuando los criptoactivos son promocionados por influencers, obligaciones de información para el staking, el préstamo y el endeudamiento, así como la facultad de cerrar sitios web fraudulentos y de congelar criptoactivos.
Nada de eso rige hoy. Se trata de recomendaciones de un organismo al legislador, presentadas el último día de una consulta. Este texto sitúa qué pide la ESMA en concreto, cuáles de esos puntos afectarían a tu cuenta cripto en Europa y cuánto camino hay desde este documento hasta el derecho vigente.
La respuesta del 30 de septiembre: la ESMA contesta a la Comisión Europea
La Comisión Europea había abierto en verano una consulta específica sobre la revisión de MiCA, en la que preguntaba dónde debería mejorarse el reglamento. El plazo expiró el 30 de septiembre de 2026 a las 23:59, hora de verano de Europa central. Lo que había preguntado la Comisión lo escribimos en el artículo sobre la revisión de MiCA y los cambios previstos; el plazo en sí fue el tema de nuestro artículo sobre la consulta y su fecha límite de presentación.
El último día la ESMA presentó su respuesta, un documento de 16 páginas con la referencia ESMA75-113276571-1721. La autoridad resume así su propio objetivo: simplificar el marco, mejorar la protección del inversor y abarcar nuevos modelos de negocio como las finanzas descentralizadas, el staking, el préstamo y el endeudamiento.
MiCA es el reglamento de la Unión Europea sobre mercados de criptoactivos. Desde 2024 regula por etapas quién puede negociar, custodiar y emitir criptoactivos en la Unión, y se aplica directamente en Alemania, donde la BaFin concede las autorizaciones. Qué obligaciones se derivan de ello para los proveedores figura en nuestro repaso de la licencia MiCA.
Publicidad de los influencers cripto: reglas más estrictas para terceros
El primer bloque de la respuesta atañe a la protección del inversor. La ESMA propone requisitos más estrictos para la comercialización de criptoactivos, expresamente cuando estos son promocionados por influencers y otros terceros. Hoy MiCA muerde sobre todo en los propios proveedores autorizados. Quien como tercero hace publicidad de un token se cuela en la práctica a menudo por las rendijas.
Junto a esa exigencia, la autoridad menciona más transparencia sobre los costes. Ambas apuntan al mismo punto: quien toma una decisión de compra debe saber de antemano qué le cuesta y a quién se ha pagado por la recomendación.
Para el lector, esta es la parte con la relación más inmediata con el día a día. Si llegara en esta forma, las publicaciones pagadas sobre tokens concretos tendrían que ser reconocibles con más claridad como publicidad, también allí donde quien emite no es un proveedor autorizado, sino una persona individual.
Staking, préstamo y endeudamiento: información antes de invertir
El segundo punto afecta a servicios que MiCA solo roza hasta ahora. La ESMA reclama requisitos proporcionados para el staking, el préstamo y el endeudamiento, obligaciones de información incluidas. Se citan ahí los costes, los riesgos, los rendimientos, la garantía y las posibles pérdidas, y todo ello antes de que se tome una decisión de inversión.
Staking significa depositar tokens para el funcionamiento de una cadena de bloques y recibir a cambio una remuneración. Préstamo quiere decir prestar criptoactivos a cambio de un interés; endeudamiento es la dirección contraria, es decir, tomarlos contra garantía. Los tres servicios se diferencian bastante en riesgo, pero se ofrecen a menudo uno junto a otro en las interfaces de las plataformas.
Cómo está hoy la situación en Alemania, qué proveedores necesitan autorización y cómo se tratan fiscalmente los rendimientos lo expusimos en el artículo sobre el staking bajo MiCA. La exigencia de la ESMA no cambiaría nada en lo fiscal, pero sí en lo que un proveedor debe entregarte por escrito de antemano.
Un nuevo servicio sujeto a autorización para el acceso a protocolos DeFi
El tercer bloque es el de mayor alcance. La ESMA sugiere fijar criterios más claros sobre cuándo una actividad es realmente descentralizada. Además recomienda crear un nuevo servicio cripto sujeto a autorización: para las empresas que dan a los usuarios acceso a protocolos DeFi.
DeFi designa las finanzas descentralizadas, es decir, negociación, crédito o derivados a través de programas en una cadena de bloques en lugar de a través de una empresa. Quien explota una interfaz web hacia uno de esos programas es hoy difícil de agarrar en términos regulatorios en la Unión. Justo a esa laguna apunta la propuesta.
Lo confusa que está la situación lo muestra el caso de una conocida plataforma de contratos de futuros perpetuos, que describimos en uso sin licencia MiCA desde Alemania. Si llegara el nuevo tipo de servicio, la pregunta por la autorización quedaría allí respondida sin ambigüedad.

Cerrar páginas fraudulentas y congelar criptoactivos: nuevas facultades de supervisión
En el apartado sobre supervisión la ESMA exige más facultades operativas. En concreto la autoridad cita la capacidad de detectar, bloquear y cerrar sitios web fraudulentos, así como de congelar criptoactivos cuando exista sospecha de abuso de mercado o de financiación del terrorismo.
Este es el punto en el que un malestar extendido recibiría por primera vez una base oficial. Una congelación estaría ligada a un caso de sospecha y no afectaría a saldos cualesquiera, sino a activos relacionados con un procedimiento concreto. Cómo se configuraría y se limitaría tal facultad no consta en la nota de prensa; eso sería cosa del procedimiento legislativo.
Para situarlo conviene añadir que la autoridad justifica ese mismo párrafo con el objetivo de hacer la actuación supervisora en la Unión más rápida y más uniforme y de reducir las posibilidades de escapatoria entre Estados miembros.
Proveedores de terceros países sin licencia MiCA: endurecimiento en la solicitud inversa
Estrechamente ligada a ello va la exigencia de facultades de supervisión reforzadas frente a empresas de terceros países que se dirigen a inversores de la Unión sin estar autorizadas conforme a MiCA. Se refiere a la llamada solicitud inversa, es decir, la excepción según la cual un proveedor sin autorización europea puede atender a quien acude a él por iniciativa propia.
La ESMA ya había fijado este tema como prioridad de su programa de supervisión a partir de 2027. Qué se deriva de ello para los usuarios está en nuestro artículo sobre la solicitud inversa en el programa de la ESMA para 2027. La respuesta da ahora un paso más y reclama también los instrumentos jurídicos que correspondan.
En la práctica eso afecta a cualquiera que tenga cuenta en una plataforma fuera de la Unión. Un endurecimiento no prohibiría la cuenta, pero estrecharía el canal de publicidad y de captación de esos proveedores hacia la Unión.
Stablecoins sin conformidad con MiCA: prohibición prevista para proveedores regulados
El cuarto bloque de exigencias atañe a los stablecoins. La ESMA propone reglas expresas que prohíban a las empresas cripto reguladas ofrecer servicios en torno a stablecoins que no cumplan los requisitos de MiCA.
Un stablecoin es un token cuyo valor está anclado a una moneda y que debe estar cubierto por reservas. Para los stablecoins ofrecidos en la Unión, MiCA exige una autorización del emisor y un libro blanco depositado. En la práctica, varios tokens grandes de este tipo ya han sido retirados de las plataformas autorizadas en la Unión.
Una regla expresa acabaría con la cuestión de interpretación que persiste. Para los tenedores sería el punto con el riesgo más concreto: quien mantenga un stablecoin no conforme en un proveedor autorizado en la Unión tendría que contar con que allí se extingan la negociación o la custodia. Qué plataformas tienen hoy autorización europea lo muestra nuestro repaso de los exchanges cripto regulados.
 Proveedores de staking y sus condiciones
Tokens híbridos y calificaciones vinculantes: la ESMA quiere reglas de clasificación
Otra propuesta atañe a la clasificación de los tokens. La ESMA recomienda reglas sobre cómo deben clasificarse los criptoactivos, expresamente también los productos nuevos como los tokens híbridos. Además, la autoridad quiere recibir la facultad de emitir dictámenes vinculantes sobre la calificación de tokens concretos.
El trasfondo es práctico. Si un token cae bajo MiCA o se trata como instrumento financiero según el derecho del mercado de valores lo decide hoy cada supervisor nacional por su cuenta. El mismo producto puede clasificarse de forma distinta en dos Estados miembros. Un dictamen vinculante de la ESMA acabaría con esas divergencias.
Los tokens híbridos son tokens que reúnen rasgos de varias categorías, por ejemplo una función de uso y al mismo tiempo una participación en los ingresos. Esos tokens son el motivo más frecuente de disputas de clasificación, porque no encajan limpiamente en ninguno de los cajones existentes.
Simplificación y menos burocracia: menos duplicidades en libro blanco y autorización
No todas las propuestas endurecen. Un apartado propio de la respuesta sigue la agenda de simplificación de la Unión. La ESMA propone simplificar los procedimientos de notificación de los libros blancos cripto, reducir los requisitos de autorización duplicados para empresas ya reguladas y unificar los requisitos prudenciales de fondos propios.
Un libro blanco no es, en el sentido de MiCA, un texto publicitario, sino un documento obligatorio con datos prescritos sobre emisor, derechos, riesgos y tecnología, que se notifica a la autoridad antes de la oferta pública. Las vías de notificación pasan en el sector por ser laboriosas.
Para los inversores este bloque es el más discreto, pero explica por qué la respuesta no se lee simplemente como un endurecimiento. La autoridad agrupa alivio y nuevas obligaciones en un mismo documento.
Qué rige ya hoy y qué es solo una propuesta
La distinción más importante en este asunto es la que separa el derecho vigente de una recomendación. MiCA rige. La obligación de autorización para plataformas y custodios rige, el libro blanco rige, las reglas para los emisores de stablecoins rigen.
Los seis bloques de exigencias de esta respuesta no rigen. Esos bloques son la aportación de un organismo supervisor a una consulta en la que también han respondido asociaciones, empresas y otros organismos. Ninguna de esas exigencias obliga hoy a nadie a nada.
Quien lea un texto que convierte esos puntos en obligaciones ya vigentes está leyendo una confusión. Vale en especial para las reglas de publicidad y la congelación de criptoactivos, porque ambas se dejan presentar con facilidad como ya decididas.
El calendario: de la consulta a la propuesta legislativa
El camino siguiente está fijado en el procedimiento europeo, pero no tiene fechas. Tras el cierre de la consulta, la Comisión Europea evalúa las respuestas y decide si presenta una propuesta legislativa y en qué forma. No ha publicado ninguna fecha para ello.
Si llega una propuesta, pasa por el procedimiento legislativo ordinario con el Parlamento Europeo y el Consejo. Solo después vienen los periodos transitorios, que en la propia MiCA abarcaron varios años entre la adopción y la plena aplicación. Una ventana realista para cambios queda por tanto más allá de 2027, sin que eso pueda demostrarse ahora mismo.
La propia ESMA mira en su respuesta más allá de la revisión de MiCA y señala la necesidad de un marco para los valores tokenizados y para la liquidación en la cadena de bloques. Ese es un asunto legislativo propio y no forma parte de esta revisión.
Reforma de MiCA: qué te llevas
La respuesta es una señal de dirección, no una fecha límite. El documento muestra hacia dónde quiere empujar el marco la supervisión europea y con ello nombra los ámbitos en los que es más probable que algo cambie en los próximos años. Tres cosas merecen extraerse de ahí.
- Vigila el estado de autorización de tu proveedor. La propuesta sobre stablecoins y el endurecimiento de la solicitud inversa apuntan ambos a la frontera entre proveedores autorizados y no autorizados. Qué plataformas tienen autorización europea está en el repaso de los exchanges cripto regulados.
- Lee ya ahora las condiciones de las ofertas de staking con el detalle que exigiría en el futuro la obligación de información. Costes, garantía, plazos de bloqueo y posibles pérdidas no figuran hoy en todas partes con la misma claridad; las diferencias las muestra el repaso de las plataformas de staking.
- En la publicidad, separa la fuente del mensaje. Hasta que lleguen reglas más estrictas para terceros, el juicio te corresponde a ti. Quien quiera mantener criptoactivos con independencia de un proveedor encontrará los aparatos para ello en la comparativa de carteras de hardware.
(30 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre la revisión de MiCA
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- La consulta sobre MiCA cierra el 30 de septiembre: qué revisar y presentar hasta entonces
- Registro MiCA de emisores de stablecoins: 23 empresas autorizadas, 43 libros blancos y dos enlaces rotos
- Open USD ya está en circulación pero no en el registro de la UE: lo que importa ahora para los inversores
- Revisión de MiCA: qué podría cambiar la Comisión Europea en las reglas cripto de la UE
- ¿Puede Hacienda controlar todas las criptomonedas?
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
27 de septiembre de 2026 05:33
Hester Peirce deja la SEC: qué rige ahora para tu custodia en Alemania
La voz más favorable a las criptomonedas del supervisor bursátil estadounidense se marcha el 2 de octubre de 2026 y la comisión se reduce a dos miembros. Para los inversores en Alemania decide de todos modos el marco europeo, y ahí corre una fecha límite en julio de 2027.
29 de septiembre de 2026 11:37
La ESMA pone la solicitud inversa entre sus prioridades de supervisión para 2027: lo que hay que saber si tu exchange no tiene licencia europea
La ESMA presentó el 28 de septiembre de 2026 su programa de trabajo para 2027 y convirtió la solicitud inversa en prioridad de supervisión. Qué significa si tus monedas están en un proveedor sin autorización europea y qué tres pasos tienen sentido ahora.

6 de agosto de 2026 16:05
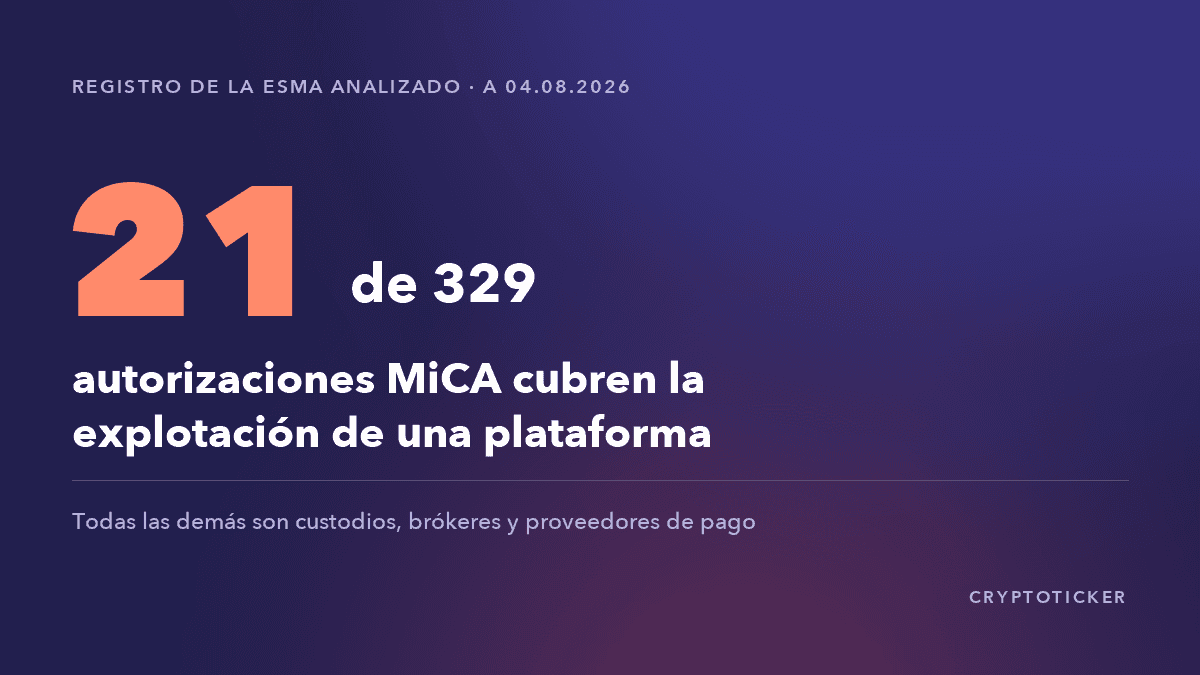
Registro MiCA: solo 21 de las 329 autorizaciones son plataformas de negociación
La ESMA publica el registro de proveedores autorizados por MiCA como archivo abierto. Lo hemos analizado por completo, y el resultado no es el que sugiere la expresión «exchange cripto autorizado».
29 de septiembre de 2026 02:20
La BaFin advierte sobre nova-c-solutions.com: qué hay detrás de un número de registro auténtico
La BaFin advierte sobre un sitio web que ofrece servicios de criptoactivos sin autorización y habla de un presunto robo de identidad en perjuicio de una empresa estadounidense real. El caso muestra por qué la recomendación de consultar el registro no basta por sí sola.
26 de septiembre de 2026 05:25
La operación Herakles desconecta 13.888 números: qué comprobar en las llamadas sobre inversiones cripto
Seis autoridades han desconectado en la operación Herakles 13.888 números de teléfono con los que los estafadores de inversiones llamaban a sus víctimas, 9.304 de ellos solo en los últimos tres meses. Qué impone la Agencia Federal de Redes a los operadores y qué tres comprobaciones te protegen.
14 de octubre de 2026 02:33
Corea del Sur bloquea 27 exchanges sin registro y KuCoin y MEXC están en la lista
La unidad surcoreana de inteligencia financiera bloqueó el 13 de octubre de 2026 el acceso a 27 webs de exchanges extranjeros no registrados, entre ellos KuCoin, MEXC y BingX. En Alemania la protección de los proveedores antiguos se extinguió ya el 31 de diciembre de 2025, y en KuCoin una autorización europea concedida choca con una resolución que sigue prohibiendo el inicio de la actividad.
13 de octubre de 2026 08:26
El Consejo de Estabilidad Financiera ante 300.000 millones de dólares en stablecoins: «sin probar en un estrés severo y en la insolvencia»
El Consejo de Estabilidad Financiera presentó al G20 el 12 de octubre una descripción de la situación de las stablecoins: 300.000 millones de dólares de valor de mercado, el 99 % anclado al dólar estadounidense y un armazón de supervisión sin probar en un estrés severo y en la insolvencia. Esto es lo que los huecos descritos significan para los titulares en Europa, dónde los cierra ya MiCA y cuáles siguen abiertos.
11 de agosto de 2026 10:19
Tu exchange de criptomonedas te pide retirar los fondos: cómo detectar el phishing tras la fecha límite de MiCA
Los proveedores cripto sin autorización tienen que pedir ahora a sus clientes de la UE que retiren sus fondos, y los estafadores lo aprovechan con solicitudes falsificadas. Así compruebas en dos minutos si el mensaje es auténtico.
19 de octubre de 2026 08:51
Saldo en euros en un exchange cripto: qué vigilar tras la respuesta de la ESMA al artículo 70 de MiCA
La Autoridad Europea de Valores y Mercados ESMA precisó el 16 de octubre de 2026 dónde puede mantener un proveedor de criptoactivos tu saldo en euros. Un proveedor de servicios de pago sin licencia bancaria es solo una estación de paso de un día hábil como máximo.
7 de octubre de 2026 05:23
30 % de los inversores en cripto siguen a los finfluencers: «Invertir en memecoins equivale en realidad a apostar en un juego de azar»
La BaFin ha encuestado a 1.000 inversores cripto alemanes y ha medido por primera vez cuánto marcan los finfluencers sus compras. Las cifras muestran en qué se reconoce un consejo pagado y en qué punto resulta más caro.
2 de octubre de 2026 08:30
Stablecoin EURR de Revolut: qué cambia de verdad el lanzamiento en tres mercados
Revolut prueba el stablecoin en euros EURR primero en Dinamarca, Polonia y Portugal. Que llegue a ser útil en la práctica depende del acceso, la liquidez, los costes y la aceptación.
23 de septiembre de 2026 08:19
SoFi liquida los pagos con tarjeta en stablecoin: qué debes comprobar
Desde el 22 de septiembre de 2026, el banco estadounidense SoFi liquida todo su negocio de tarjetas con su propia stablecoin, SoFiUSD, en la red de Mastercard. Qué distingue a este modelo de una tarjeta de crédito cripto y qué reglas regirían si un proveedor europeo siguiera sus pasos.
21 de agosto de 2026 08:33
Autorización de ETF cripto en EE. UU.: por qué la SEC reescribe sus reglas para los fondos de staking y altcoins
El supervisor bursátil estadounidense ha abierto un procedimiento que influirá en la próxima generación de fondos cripto, y plantea para ello 27 preguntas. Cualquiera puede presentar alegaciones hasta el 31 de agosto de 2026, también desde Europa.
21 de agosto de 2026 08:23
Revisar un libro blanco MiCA: qué significa para los inversores la primera sanción MiCA publicada contra Bitpanda
La FMA austriaca ha impuesto 70.000 euros a Bitpanda GmbH por remitir tarde un libro blanco de criptoactivos y haberlo promocionado antes de su publicación. Te explicamos qué derechos te da este documento obligatorio y hemos llamado a los 972 libros blancos depositados en el registro de ESMA para ver si son siquiera accesibles.
19 de agosto de 2026 17:31
Préstamos cripto: de dónde salen los intereses y qué riesgos asumes
Las plataformas de préstamo anuncian intereses muy por encima de una cuenta remunerada. Lo que entregas es tu moneda; lo que conservas es un derecho de crédito. Esta guía explica la mecánica, el vacío regulatorio y la tributación en Alemania.
12 de agosto de 2026 02:20
Staking y MiCA: qué proveedores necesitan autorización y cómo tributan tus recompensas
El reglamento MiCA no recoge el staking como un servicio propio y, aun así, muchas ofertas siguen necesitando autorización. El texto muestra qué modelos exigen licencia, por qué en Alemania el plazo venció el 31 de diciembre de 2025 y cómo tributan las recompensas.
10 de agosto de 2026 18:21
Préstamos de bitcoin en Austria: cuándo hay que tributar
Prestar bitcoin y cobrar intereses: cuándo tributan al 27,5 % en Austria los rendimientos del préstamo y qué valor de cotización cuenta.
20 de octubre de 2026 11:23
Coinbase convierte USDT y DAI en USDC el 30 de octubre: el canje reinicia el plazo de tenencia de un año
El 30 de octubre Coinbase convertirá en USDC los saldos restantes de USDT, DAI y PYUSD en el Espacio Económico Europeo. El canje cuenta como transmisión según el artículo 23 de la ley fiscal alemana, y para el nuevo saldo el plazo de un año empieza de nuevo.
16 de octubre de 2026 14:37
Payward, matriz de Kraken, compra Saldo Bank: «Un banco regulado de la UE es la pieza»
Payward, la matriz de Kraken, acordó el 14 de octubre la compra del banco lituano Saldo Bank y sería la primera empresa cripto con un banco propio en la UE. Qué está acreditado, qué queda abierto hasta el cierre previsto en 2027 y qué puede cambiar en la protección de tus euros.
9 de octubre de 2026 20:31
Cryptomus y Heleket en la lista de sanciones británica: lo que importa ahora
El Reino Unido sancionó a Cryptomus, Heleket y TokenSpot el 8 de octubre de 2026. Para los inversores en Alemania solo obliga la lista de la UE, y una vía de pago cortada te alcanza sin ella.
16 de septiembre de 2026 20:41
Deutsche Bank custodia bitcoin y ether: por qué faltan los particulares y qué debes comprobar en tu custodia
Deutsche Bank custodiará bitcoin, ether y tres stablecoins, pero se dirige exclusivamente a empresas e instituciones. Qué significa el arranque a reserva del supervisor y las cuatro preguntas que deberías plantear a cualquier custodia.
13 de septiembre de 2026 14:19
Custodia de criptoactivos en la Sparkasse: por qué no recibes ninguna clave de tus bitcoin y qué debes comprobar antes
A partir de octubre, los clientes de las cajas de ahorros alemanas podrán comprar bitcoin y ether en su propia aplicación bancaria, con la custodia a cargo de DekaBank. Lo que recibes es una posición en cuenta y no una clave privada. Qué significa eso en la práctica y qué deberías aclarar antes de la primera compra.
19 de agosto de 2026 23:31
Lista de advertencia de la UE sobre proveedores cripto: 167 entradas, 165 de Italia y ninguna de la BaFin
La ESMA mantiene un registro europeo de proveedores cripto no conformes. Lo contamos el 16 de agosto de 2026 y consultamos todas las direcciones web recogidas en él. Solo tres de 30 autoridades supervisoras aportan entradas, y la BaFin no está entre ellas.
19 de agosto de 2026 17:21
Auditoría de Tether por KPMG: qué significa la opinión sin salvedades para USDT en la UE
Tether comunicó el 13 de agosto de 2026 la primera auditoría completa de sus cuentas anuales por KPMG, con una opinión sin salvedades para el ejercicio 2025. Eso no cambia nada sobre la negociabilidad de USDT en los proveedores autorizados de la UE, porque de eso decide el artículo 48 de MiCA.
18 de agosto de 2026 11:22
Advertencias de la BaFin 2026: 24 series de plataformas cripto con 639 dominios, y así compruebas tu proveedor
En 2026 la BaFin advierte cada vez más sobre series enteras de webs cripto casi idénticas en lugar de sobre proveedores aislados. Un recuento propio del conjunto completo de advertencias muestra la magnitud del fenómeno y con qué dos consultas registrales compruebas a un proveedor de forma fiable.
15 de agosto de 2026 22:31
Cierre de un exchange de criptomonedas: qué hacer antes de que venza el plazo
Binance, BitMart, Luno y Revolut han cerrado o recortado su negocio europeo en siete semanas. Esta guía muestra qué plazo vence primero, cómo tributa una venta forzosa y qué debes guardar antes de que se cierre la cuenta.
13 de agosto de 2026 07:19
Revolut retira USDT: la conversión forzosa del 31 de agosto de 2026 cuenta como venta
Revolut deja fuera a USDT el 31 de agosto de 2026: las compras ya están paradas, los depósitos bloqueados y quien no actúe antes del plazo sufrirá una conversión automática que fiscalmente cuenta como venta. El artículo explica los plazos, la calificación fiscal conforme al artículo 23 EStG y qué puedes hacer ahora.
También te podría interesar