
Comprar bitcoin con Paysafecard: por qué el código casi nunca llega directo al exchange
Comprar bitcoin con Paysafecard en exchanges regulados solo funciona a través de una cuenta verificada y la PaysafeWallet. Explicamos las vías, la comisión de 4 euros al mes y los riesgos de los servicios de cambio y del comercio P2P.

¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Comprar bitcoin con Paysafecard es posible, pero casi nunca de forma directa: apenas ningún exchange de criptomonedas regulado acepta el código prepago de 16 dígitos como medio de pago. La vía limpia pasa por una cuenta propia de Paysafecard y la PaysafeWallet, y desde ahí, mediante transferencia SEPA o tarjeta de débito, hasta un exchange con licencia MiCA. Quien entrega los códigos a servicios de cambio o a particulares suele pagar recargos elevados y pierde toda protección si algo sale mal.
La búsqueda tiene una explicación lógica. Para muchos, Paysafecard es el dinero en efectivo digital: compras el código en una gasolinera o en un quiosco, pagas en metálico y no necesitas ni cuenta bancaria ni tarjeta de crédito. Precisamente esa característica choca con la compra de bitcoin en un proveedor autorizado, porque este tiene que saber quién le compra. Esta guía explica qué vías existen, cuánto cuestan y dónde están sus límites.
Paysafecard en el exchange: un código prepago anónimo frente a las normas contra el blanqueo
Paysafecard es un producto de dinero electrónico. Lo emite Paysafe Prepaid Services Limited, con sede en Dublín, que según sus propios datos está supervisada por el Banco Central de Irlanda. El dinero electrónico es un valor monetario almacenado electrónicamente que una entidad supervisada emite a cambio de un depósito y que se acepta como medio de pago. El código prepago en sí no lleva nombre. Eso resulta práctico en caja, pero supone un problema para cualquier exchange.
Desde que el reglamento europeo de criptoactivos MiCA se aplica en su totalidad, los proveedores de servicios cripto en la UE necesitan una autorización como CASP, es decir, como Crypto-Asset Service Provider. Un CASP autorizado debe identificar a sus clientes antes de que operen y tiene que poder rastrear de dónde proceden los depósitos. Un código de cupón anónimo apenas encaja en ese esquema. Por eso muchos exchanges ni siquiera ofrecen Paysafecard y apuestan por la transferencia SEPA, la tarjeta, PayPal o el pago inmediato.
Un proveedor que te vende bitcoin a cambio de un código sin ninguna identificación queda, por tanto, casi siempre fuera de ese marco. Si una empresa tiene licencia lo compruebas en el registro que la ESMA enlaza en su página sobre MiCA de la Autoridad Europea de Valores y Mercados (ESMA). En Alemania, además, la BaFin mantiene una base de datos de empresas.
Límites de Paysafecard en 2026: 50 euros por pago y 4 euros de comisión desde el segundo mes
Antes de pensar siquiera en bitcoin, conviene mirar las condiciones del propio código. Según la página de comisiones y límites de Paysafecard, en Alemania rige lo siguiente:
- Sin registro pagas como máximo 50 euros por operación, aunque el código sea de 100 euros.
- En las tiendas hay códigos de 10, 15, 20, 25, 30, 50 y 100 euros.
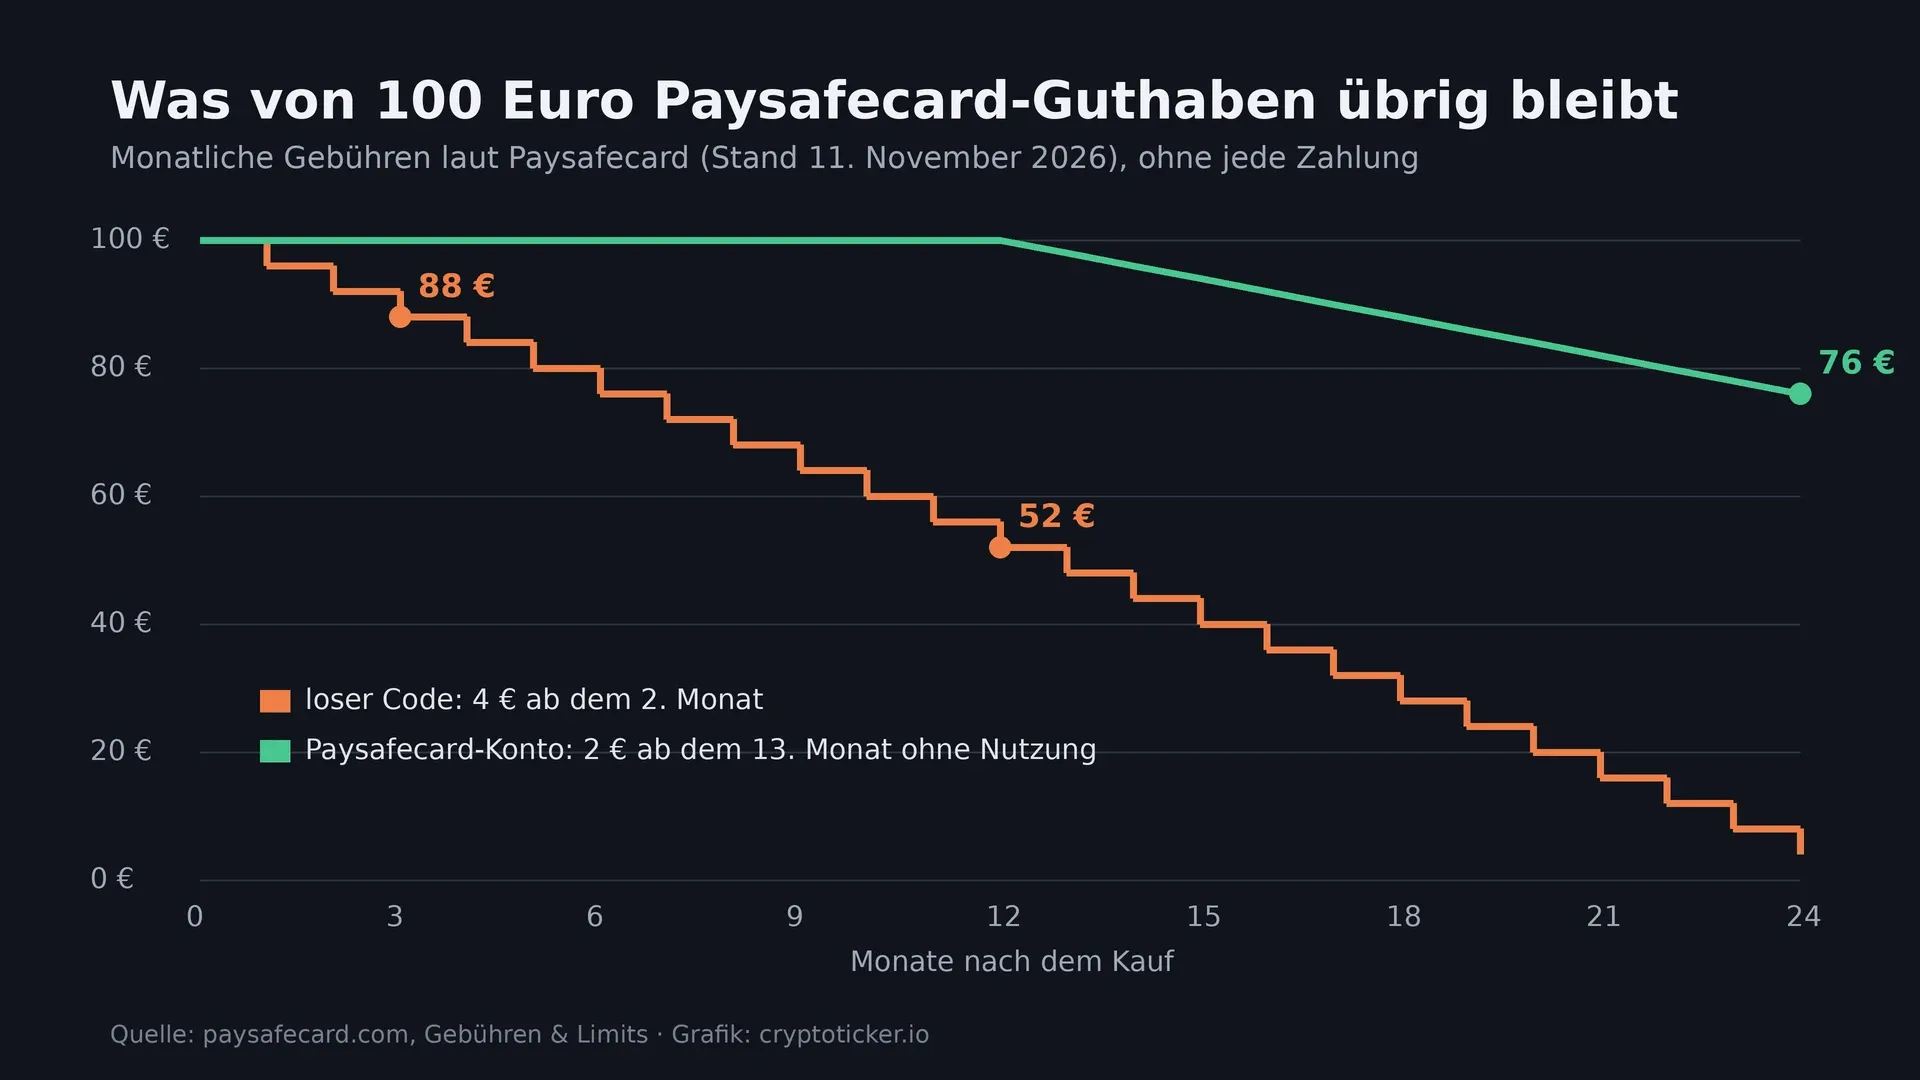
- Un código no registrado cuesta dinero a partir del segundo mes: transcurridos 30 días desde la compra, Paysafecard descuenta del saldo una comisión mensual de 4 euros.
- Quien solicita el reembolso del saldo restante pierde el 5 % del importe, con un máximo de 5 euros por reembolso.
- Una cuenta de Paysafecard registrada cuesta 2 euros al mes solo a partir del mes 13, y únicamente si no has hecho ninguna transacción durante doce meses.
La comisión de 4 euros al mes parece pequeña, pero se come el saldo rápido. Un código de 100 euros que pasa tres meses en un cajón vale solo 88 euros. Al cabo de un año quedan 52 euros. El gráfico de más abajo muestra la evolución frente a una cuenta registrada.
KYC al comprar bitcoin con Paysafecard: sin documento de identidad no hay exchange autorizado
KYC significa «Know Your Customer» y se refiere a la verificación de identidad que bancos y proveedores cripto exigen antes de la primera transacción. Normalmente se hace por vídeo o con una foto del documento de identidad y de la cara. Para la compra de bitcoin con Paysafecard esto implica que, como mucho, es anónimo el camino hasta el código, nunca la compra en un proveedor autorizado. Quien lo acepta tiene dos vías limpias. Quien no lo acepta acaba en servicios de cambio o en el comercio entre particulares, y ahí empiezan los riesgos.
También en la propia Paysafecard necesitas una cuenta para pagar más de 50 euros por operación. Para los límites superiores del nivel «Unlimited» hace falta una verificación adicional que, según distribuidores de Paysafecard, se realiza con un documento de identidad. Los límites para regalar saldo entre cuentas son, según Paysafecard, de 150 euros por operación en la cuenta estándar y de 300 euros en la cuenta verificada.
PaysafeWallet y transferencia SEPA: la vía regulada para comprar bitcoin con Paysafecard
La PaysafeWallet se llamaba antes «Account & Card» y es la solución de cuenta de Paysafecard. Inicias sesión en tu cuenta de Paysafecard, activas la wallet y la recargas con tus códigos o mediante transferencia SEPA. Según Paysafecard, desde la wallet puedes enviar y recibir dinero dentro de la zona euro y pagar con una Mastercard de débito.
De ahí sale la vía con menos escalas intermedias:
- Abrir una cuenta de Paysafecard y verificarla.
- Cargar los códigos en la cuenta para que no se aplique la comisión de 4 euros de los códigos sueltos.
- Activar la PaysafeWallet y enviar el saldo por transferencia SEPA a tu exchange de criptomonedas.
- Comprar bitcoin en el exchange y, si quieres, transferirlo a una wallet propia.
La mayoría de los exchanges solo aceptan transferencias desde una cuenta a tu propio nombre. Antes de la primera transferencia, comprueba en la sección de ayuda de tu exchange si admite depósitos desde cuentas de dinero electrónico. Qué proveedores abonan los euros por transferencia a bajo coste y venden bitcoin con diferenciales reducidos lo muestra nuestra comparativa de las formas de comprar bitcoin.
Paysafe Mastercard como medio de pago: comprar bitcoin con tarjeta de débito
La segunda variante utiliza la Mastercard de débito de la PaysafeWallet. En la tarifa gratuita «Start», según Paysafecard, hay una tarjeta virtual, cada pago con tarjeta cuesta 0,10 euros y los pagos en moneda extranjera tienen un cargo del 2 %. En la tarifa «Plus», por 36 euros al año, los pagos con tarjeta no tienen comisión, la moneda extranjera cuesta un 1 % y se añade una tarjeta física.
Muchos exchanges y brókeres aceptan Mastercard. Allí, sin embargo, se suma el recargo por pago con tarjeta, que fija el propio exchange y que suele quedar bastante por encima del coste de una transferencia. Hemos calculado lo grande que puede ser la diferencia con el ejemplo de la tarjeta de crédito: comprar bitcoin con tarjeta de crédito. Además, las tarjetas prepago y virtuales no se aceptan en todas partes. Si el pago se hace en dólares, entra en juego también el recargo por conversión de la wallet.
Para importes pequeños, la tarjeta es cómoda. Para una compra periódica, la transferencia es casi siempre más barata. Quien ya tiene una cuenta corriente suele llegar antes y más barato a su objetivo con un neobanco con negociación de criptomonedas o con la compra a través de PayPal que dando el rodeo de los códigos prepago.
Vendedores de cupones cripto para Paysafecard: recargos y la cuestión de la licencia MiCA
En internet hay servicios de cambio que se anuncian ofreciendo canjear Paysafecard directamente por bitcoin. Introduces el código, indicas una dirección de wallet y recibes los bitcoin. Suena sencillo, pero tiene tres inconvenientes que conviene conocer de antemano.
El primer inconveniente es el precio. El servicio asume el riesgo de que un código haya sido robado u obtenido mediante fraude y traslada ese riesgo al tipo de cambio. Páginas de guías más antiguas hablan de descuentos de hasta el 20 % sobre el saldo canjeado. El segundo inconveniente es la licencia: si el servicio está autorizado como CASP en la UE figura en el registro de la ESMA, no en su página publicitaria. El tercero es la situación jurídica del propio código. Paysafecard recomienda expresamente introducir los códigos solo en tiendas online autorizadas, es decir, en comercios que han integrado oficialmente Paysafecard como método de pago.
Quien aun así se plantea esta vía debería aclarar primero si el servicio aparece en la lista de tiendas online de Paysafecard y si figura en algún registro de la UE. Si no se cumple ninguna de las dos cosas, en caso de duda el código está perdido, sin que nadie responda por ti.
Comercio P2P con códigos Paysafecard: un código entregado está perdido
El comercio P2P (peer-to-peer) significa que dos particulares intercambian directamente entre sí, a menudo a través de una plataforma que solo hace de intermediaria. Allí aparecen una y otra vez ofertas para vender bitcoin a cambio de códigos Paysafecard. Para ti como comprador es la vía más arriesgada.
Un código Paysafecard funciona como un billete. Quien conoce los 16 dígitos puede gastar el saldo. Si envías el código a un vendedor y este no entrega los bitcoin, no hay devolución como en una domiciliación o con una tarjeta de crédito. A la inversa, muchos vendedores honrados evitan Paysafecard porque nunca pueden estar seguros de si un código procede de un fraude y será bloqueado más tarde. Lo que queda son, con llamativa frecuencia, ofertas con un sobreprecio alto o de origen poco claro.
Fraudes con Paysafecard: falsas autoridades, trucos con cupones y exchanges falsos
Paysafecard advierte en su propia página de seguridad sobre estafas recurrentes. Las autoridades, instituciones, abogados o tribunales nunca exigen un pago con Paysafecard. Quien recibe por teléfono o por correo electrónico la petición de pagar una multa o un recargo por reclamación con códigos está tratando con estafadores. Según Paysafecard, los códigos tampoco se pueden hackear ni multiplicar con un generador; las ofertas que prometen justo eso son en sí mismas la trampa.
En el entorno cripto se añaden dos variantes. La primera es el exchange falso, que atrae con bitcoin gratis o con un bono y exige un código Paysafecard como «comisión» para el retiro. La segunda es el supuesto soporte técnico, que se pone en contacto por un problema con tu cuenta y quiere los códigos para el «desbloqueo». En ambos casos, la regla es la misma: nunca compartes el código por chat, teléfono o correo electrónico. Si ya lo has hecho, pide de inmediato el bloqueo del saldo al servicio de atención al cliente de Paysafecard y presenta una denuncia ante la policía.

Bitcoin comprado con Paysafecard: cuenta en el exchange o wallet propia
Si los bitcoin se quedan en el exchange, el proveedor los custodia por ti. En un CASP autorizado esto está regulado: debe mantener separado el patrimonio de los clientes. Quien quiere mantener importes mayores durante años suele transferirlos a una wallet propia. Una hardware wallet es un pequeño dispositivo que guarda las claves privadas sin conexión, de modo que nunca salen de un aparato conectado a internet. Para importes que van más allá de unos cuantos códigos Paysafecard, es la solución habitual.
Con sumas pequeñas, la comisión de red por la transferencia puede pesar de forma notable. Por eso, antes de retirar, calcula qué parte de tu compra se va en la comisión y agrupa mejor varias compras en un solo retiro.
Las ganancias con criptomonedas pueden tributar según el país de residencia; nuestra comparativa de software fiscal para criptomonedas reúne herramientas para documentarlas.
Comprar bitcoin con Paysafecard: sin identificación, tope de 50 euros
La compra de bitcoin con Paysafecard es posible si das el rodeo a través de una cuenta verificada. La variante directa y anónima conduce casi siempre a servicios no regulados o a particulares. Quien sigue uno tras otro los pasos de abajo se queda en proveedores sujetos a supervisión.
- Elegir la vía de compra: compara si para ti la transferencia, la tarjeta o PayPal salen más baratas que el rodeo de los códigos prepago, en la comparativa de las formas de comprar bitcoin.
- Encontrar un exchange autorizado: comprueba si tu exchange tiene licencia MiCA y acepta depósitos desde cuentas de dinero electrónico, por ejemplo con nuestro resumen de los exchanges de criptomonedas regulados.
- Decidir la custodia: antes de comprar, decide si los bitcoin se quedan en el exchange o pasan a una wallet propia, y para ello compara las hardware wallets.
(11 de noviembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Preguntas frecuentes sobre Paysafecard y bitcoin
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Comprar XRP con PayPal: PayPal no vende XRP por sí mismo en Alemania
- Noticias de criptomonedas de la semana: qué pasó desde el 1 de noviembre y el calendario del 9 al 15 de noviembre
- ¿Cuándo subirá Bitcoin? Tres escenarios hasta fin de año: 70.000, 80.000 o 100.000 dólares
- Bitrefill: comprar tarjetas regalo con criptomonedas, con un precio fijo durante 30 minutos
- App de minería de bitcoin: incluso un móvil rápido tardaría 20 millones de años en encontrar un bloque
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
6 de noviembre de 2026 02:41
Arbitraje cripto: una ventaja de 10 euros en el precio de Bitcoin pierde frente a las comisiones
Bitcoin cuesta algo distinto en cada exchange, y de eso vive el arbitraje cripto. Nuestro cálculo con libros de órdenes reales de cuatro exchanges en euros muestra por qué la ventaja de precio desaparece en las comisiones para el inversor particular.
5 de noviembre de 2026 18:49
Caída de Bitcoin a 75.568 dólares: por qué, hasta dónde y cómo protegerte
Bitcoin perdió más de 5.000 dólares en menos de un día: una venta masiva de chips en el Nasdaq barrió las apuestas apalancadas. Los motivos, los niveles clave, lo que muestran 23 jornadas parecidas y cómo ganar y protegerte en este mercado.
4 de noviembre de 2026 12:39
Exchanges cripto sin KYC: con MiCA, todo exchange autorizado te pide el documento de identidad
Desde que terminaron los periodos transitorios de MiCA ya no existe ningún exchange cripto autorizado en la UE sin KYC. Qué vías sin documento de identidad quedan, del DEX al P2P, y dónde están los riesgos, los límites y las obligaciones fiscales.
3 de noviembre de 2026 00:15

Mercado Bitcoin suspende los retiros: más de 46 millones de dólares sustraídos en un ataque
Mercado Bitcoin ha confirmado un ciberataque y ha suspendido todos los depósitos y retiros; según Cointelegraph, salieron más de 46 millones de dólares. Qué se sabe de la vía de ataque y de los fondos congelados, y cómo proteges tu saldo de las consecuencias del hackeo de un exchange.
1 de noviembre de 2026 22:06
Caída del bitcoin hoy: por qué bajan las criptomonedas
Por qué cae el bitcoin hoy, actualizado con cada gran movimiento: el detonante del momento, las seis fuerzas detrás de casi toda caída cripto, una comprobación en cinco minutos y la cronología de las caídas de 2026.

1 de noviembre de 2026 07:32
Precio de Bitcoin en 77.725 dólares: el mercado no estaba tan tranquilo desde el 17 de octubre
El precio de Bitcoin está este domingo por la mañana en 77.725 dólares, con solo 656 dólares entre el máximo y el mínimo de la noche. Ningún rango diario había sido tan estrecho desde el 17 de octubre, y el volumen supera la mediana del mes.

25 de octubre de 2026 12:15
Crash cripto: por qué las mayores criptomonedas perdieron hasta un 4 % en una semana
Crash cripto: las mayores criptomonedas perdieron hasta un 4 % en siete días. Te explicamos por qué caen los precios y qué vigilar ahora.
12 de octubre de 2026 12:23
¿Sigue siendo el bitcoin una buena inversión en octubre de 2026?
Los ETF al contado han cambiado quién fija el precio del bitcoin, y la revalorización fácil ya ha pasado. Qué sostiene hoy a BTC, qué puede romperlo y cuánto le corresponde en una cartera.
10 de octubre de 2026 12:53
Top 3 criptomonedas a vigilar la próxima semana: estas altcoins podrían explotar
Doce de las 17 mayores criptomonedas cerraron la semana en rojo. Estas tres no. Te contamos qué altcoins vigilar la próxima semana y por qué.
7 de octubre de 2026 14:32
Comprar Solana con PayPal: 72 horas de bloqueo y un saldo mínimo que nadie menciona
PayPal no negocia criptoactivos en Alemania, pero funciona como vía de ingreso en un exchange. Qué cuesta el rodeo, por qué los SOL quedan bloqueados tres días y qué saldo mínimo necesita toda cartera de Solana.
6 de octubre de 2026 05:37
Bitcoin por una tarjeta regalo: qué significa pagar con cripto para tu plazo de tenencia
Pagar una tarjeta regalo con Bitcoin es una venta a efectos fiscales. Qué cuenta como precio de transmisión, cuándo se aplica el plazo de tenencia de doce meses y los cuatro justificantes que espera Hacienda.
4 de octubre de 2026 17:29
Bitcoin con tarjeta de crédito: el recargo llega hasta 9,94 euros por cada 100 euros
Quien compra bitcoin con la tarjeta de crédito paga dos comisiones en lugar de una: la del mercado y la de su propio banco, que a menudo liquida la compra como una retirada de dinero. Sobre 100 euros pagados con tarjeta se juntan hasta 9,94 euros, mientras que la transferencia SEPA no cuesta nada en los mismos proveedores.
1 de octubre de 2026 08:29
La inflación subyacente de EE. UU. baja al 3,0 %: lo que hay que saber antes de la decisión de la Fed del 28 de octubre
La inflación subyacente estadounidense se situó en el 3,0 % en agosto, claramente por debajo de la tasa esperada. Eso desplaza la expectativa para la reunión de la Fed del 28 de octubre y decide en parte cuánto aire tendrá el precio de Bitcoin en el cuarto trimestre.
30 de septiembre de 2026 14:35
100 euros en bitcoin sin comisiones: cuánto llega de verdad en cinco proveedores
Cinco proveedores para clientes particulares en Alemania y 100 euros invertidos: tras la comisión declarada quedan entre 98,50 y 100 euros. Solo un proveedor indica también el diferencial y, con él, el precio entero.
27 de septiembre de 2026 05:17
Los ETF de Bitcoin ponen el balance de 2026 en positivo: cómo saber si la demanda aguanta
Los ETF de Bitcoin al contado estadounidenses captaron unos 2.400 millones de dólares en la semana cerrada el 25 de septiembre, la mejor desde octubre de 2025, y con ello el balance acumulado de 2026 pasa a positivo. Por qué la entrada diaria cayó un 87 % dentro de esa misma semana y qué comprobar en la vía de compra, el plazo de tenencia y la custodia.

24 de septiembre de 2026 14:17
Stellar se convierte en vía de pago en BVNK, filial de Mastercard: qué comprueban los titulares de XLM en la vía de compra, el memo y el plazo de tenencia
BVNK ha activado Stellar como vía de pago para clientes empresariales en más de 130 países. El mismo día de negociación, XLM cae alrededor de un siete por ciento: separamos lo que significa la noticia de lo que el retroceso significa para tu cartera.
23 de septiembre de 2026 11:21
Bitcoin Cash salta un 29 % en una sesión: hemos recalculado 49 saltos como este
Bitcoin Cash sumó alrededor de un 29 % el 22 de septiembre y Uniswap un 17 %, ambos impulsados por el listado de futuros del CME. Hemos analizado las 49 sesiones de salto de las mayores criptomonedas en dos años: a los 30 días, el caso mediano se situaba en un menos 6,7 %.
22 de septiembre de 2026 17:36
Tres de las 25 mayores monedas no tienen par en euros: así compruebas la vía de compra antes de la orden
Un análisis propio del 22 de septiembre de 2026 sobre cinco mercados activos en la Unión Europea muestra que tres de las 25 mayores criptomonedas no tienen allí ni un solo par en euros, y otras cuatro solo uno. Qué significa para tu próxima orden y qué cuestan los rodeos.
22 de septiembre de 2026 14:17
Comprar Bitcoin con PayPal en Alemania: qué funciona de verdad y cuánto cuesta
PayPal no ofrece servicio propio de criptomonedas en Alemania, pero sirve como vía de ingreso en exchanges regulados. Qué cuesta ese rodeo, qué bloqueo de 72 horas se activa después y por qué aquí no se aplica la protección del comprador.
22 de septiembre de 2026 02:33
Cajero de bitcoin en Alemania: comisiones, autorización de la BaFin e impuestos
Los cajeros de bitcoin están en quioscos y galerías comerciales, y comprar ahí cuesta varias veces lo que la vía en línea. Qué exige la BaFin al operador, a partir de qué importe toca enseñar el documento de identidad y cómo acreditar la compra ante Hacienda.
19 de septiembre de 2026 20:12
Bitcoin vendido sin retención fiscal austriaca: qué hacer
¿Vendiste bitcoin y no hubo retención fiscal austriaca? La venta no queda exenta por ello. Cuándo hay que declarar la ganancia por cuenta propia al 27,5 %.
18 de septiembre de 2026 11:19
Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
10 de septiembre de 2026 17:19
BW-Bank abre la negociación de Bitcoin en la cuenta de valores: qué revisar antes de la primera compra
Desde el 9 de septiembre de 2026, los clientes de BW-Bank pueden negociar diez criptoactivos a través de su cuenta de valores, con ejecución y custodia a cargo de Bitpanda. El marco familiar de la cuenta oculta tres puntos que conviene aclarar antes de la primera orden.
28 de agosto de 2026 11:16
Vender bitcoin en privado: qué impuestos se pagan en Austria
¿Vender bitcoin directamente a otra persona? En Austria, una venta privada también puede generar un 27,5 % de impuesto sobre la ganancia realizada.
18 de agosto de 2026 05:23
Bitcoin por oro: ¿es el intercambio tributable en Austria?
¿Cambiar bitcoin directamente por oro? En Austria puede aplicarse ya un impuesto del 27,5 % sobre la ganancia. Lo que los inversores deben saber.
11 de agosto de 2026 02:20
Bitcoin en la empresa en Austria: ¿patrimonio privado o activo empresarial?
En Austria, los bitcoin de un empresario no forman parte automáticamente del activo empresarial. Esto es lo que determina su clasificación y cómo tributan la venta, la retirada y la aportación.
También te podría interesar