
Von der Leyen wil aan je spaarrekening: zo houd je de controle over je geld
Brussel wil het Europese spaargeld naar Europese bedrijven leiden. Wat dat voor jou betekent en waarom een bitcoin-spaarplan het betere antwoord is.
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
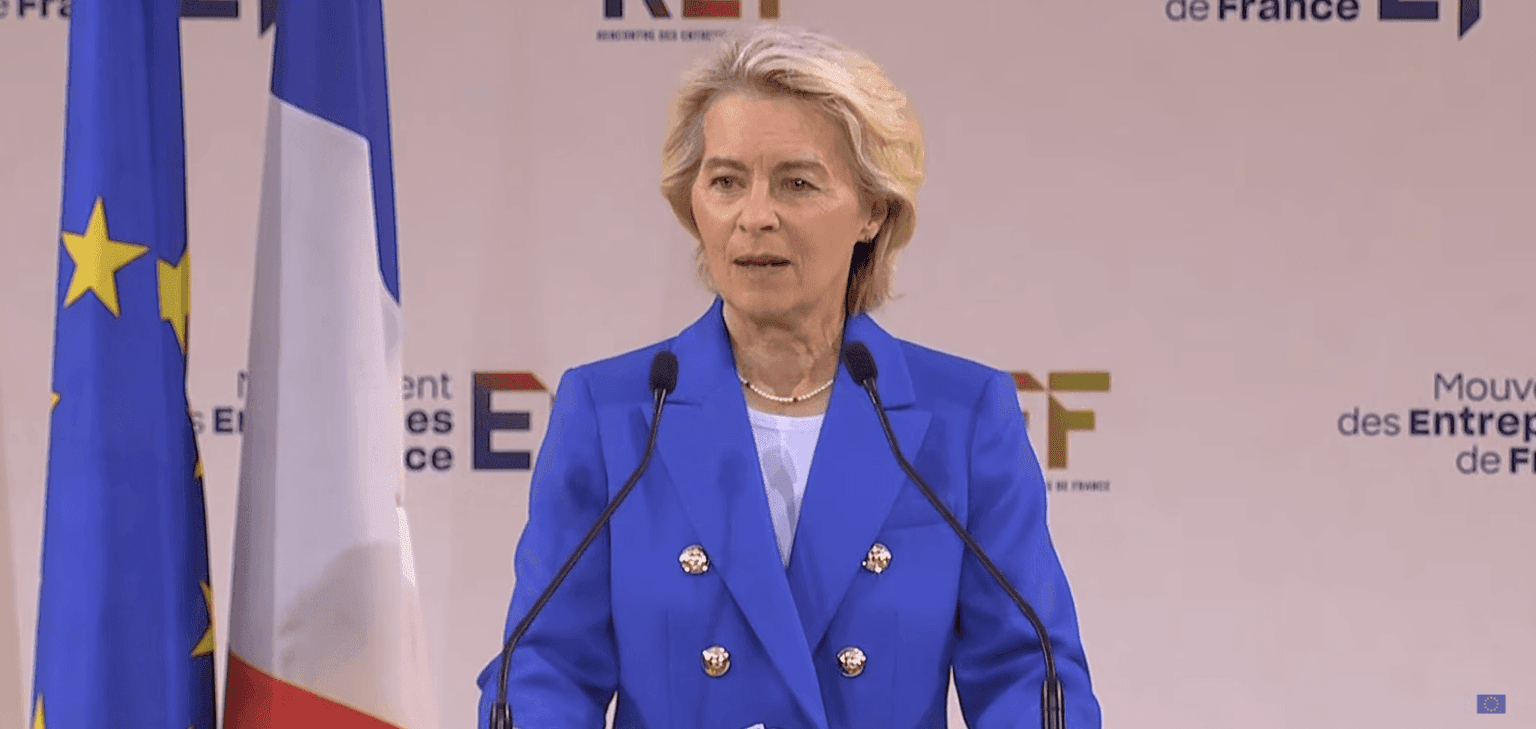
Vorige week stond de voorzitter van de Europese Commissie voor Franse vertegenwoordigers uit het bedrijfsleven en sprak ze uit wat in Brussel al lang wordt gedacht. Op Europese bankrekeningen staat zo'n 10 biljoen euro, dat geld ligt ongebruikt stil, en Europa moet het eindelijk laten werken voor Europese bedrijven.
Van onteigening was daarbij geen sprake. Maar de woordkeus zegt veel. Je spaargeld geldt in deze logica niet als jouw geld, maar als economische hulpbron die op dit moment wordt verspild. Wat er werkelijk achter zit en wat je zelf kunt doen, zonder te wachten op een product uit Brussel, lees je hier.

Wat heeft von der Leyen echt gezegd over het spaargeld van Europa?
Op de economische conferentie La REF in Parijs verklaarde Ursula von der Leyen op 27 augustus dat het oude economische model van Europa ten einde is. Goedkope energie-import: voorbij. De gemakkelijke toegang tot de wereldhandel: voorbij. De aanname dat iemand anders voor de veiligheid van Europa zorgt: eveneens voorbij.
Haar antwoord luidt kapitaal. Om precies te zijn: jouw kapitaal. Zo'n 10 biljoen euro aan particuliere spaargelden staat op Europese bankrekeningen, en een groot deel van het Europese spaarvermogen vloeit sowieso naar het buitenland, vooral naar de VS. Tegelijk komen Europese bedrijven niet aan het kapitaal dat ze nodig hebben om te groeien. Ze worden opgekocht of vertrekken meteen helemaal.
Het instrument daarvoor heet de spaar- en investeringsunie. Volgens de Commissie zouden de maatregelen rond securitisatie, de beleggingsregels voor banken en verzekeraars en marktintegratie en toezicht extra investeringen van tot 470 miljard euro kunnen vrijmaken.
Pakt de EU je nu geld van je spaarrekening af?
Nee. En wie je iets anders vertelt, wil je meestal iets verkopen. In de spaar- en investeringsunie staat geen onteigening, geen gedwongen omzetting en geen heffing op bankdeposito's.
Wat verandert, zijn de leidingen op de achtergrond. Banken, verzekeraars en vermogensbeheerders moeten particulier geld makkelijker en goedkoper naar de kapitaalmarkten kunnen leiden. Daar komen vereenvoudigde beleggingsproducten bij, nieuwe pensioenvehikels en een grootschalige campagne voor financiële educatie die je moet uitleggen dat je spaarrekening te weinig oplevert.
Op dat punt heeft Brussel zelfs gelijk. De Commissie zegt het zelf zo: bankdeposito's zijn veilig en altijd beschikbaar, maar leveren meestal minder op dan een belegging op de kapitaalmarkt. Onaangenaam wordt het pas in het tweede deel van de belofte. Het gaat niet alleen om hogere rendementen voor jou, maar ook om goedkoper kapitaal voor Europese concerns. Jij moet een financieringsbron worden voor een industriebeleid.
Eén detail gaat in het debat bijna altijd verloren: je spaargeld lag nooit ongebruikt stil. Banken lenen deposito's uit, dat is hun verdienmodel. Ongebruikt betekent in deze lezing alleen dat het geld niet naar de kanalen stroomt die Brussel wil.
Waarom verlies je op een spaarrekening sowieso geld?
Laten we de politiek even terzijde. Het argument tegen de pure spaarrekening is een stuk ouder dan de spaar- en investeringsunie.
Een euro op een spaarrekening levert een nominale rente op. De inflatie vreet de reële waarde weg. Gedurende een groot deel van het afgelopen decennium betekende die combinatie voor Europese spaarders een sluipend koopkrachtverlies, zelfs in perioden waarin de rente op papier redelijk leek. Je merkt er niets van, omdat het getal op je rekeningafschrift nooit kleiner wordt. Kleiner wordt alleen wat je ervoor kunt kopen.
Precies dat is het eigenlijke probleem. Von der Leyen heeft met haar diagnose dus geen ongelijk. Over de therapie valt te twisten.
Wat betekent het om je geld echt zelf te beheren?
De test is simpel. Als iemand anders de regels kan veranderen, de rekening kan bevriezen, de geldstroom kan omleiden of de waarde van de ene op de andere dag kan verwateren, dan beheer je dat geld niet echt. Je houdt een vordering aan.
Dat geldt voor het bankdeposito. En het geldt net zo goed voor het volgende mooi verpakte EU-beleggingsvehikel dat in 2027 met een pakkende afkorting en een belastingvoordeel op de markt komt.
Bitcoin is door zijn constructie het tegenovergestelde daarvan. Begrensd op 21 miljoen eenheden, zonder uitgever, zonder orgaan dat het uitgifteschema achteraf kan veranderen. En als je je sleutels zelf bewaart, zonder tussenpersoon die je de toegang kan ontzeggen. Precies daarin ligt het doel van dit vermogensbestanddeel. Of je de schommelingen nu prettig vindt of niet: niemand in Brussel, Frankfurt of Washington kan besluiten dat je bitcoin ongebruikt stilliggen en moeten worden omgeleid.
Hoe werkt een bitcoin-spaarplan?
Een bitcoin-spaarplan is de minst spectaculaire manier om bitcoin te bezitten. Je legt een vast bedrag vast, wekelijks of maandelijks, en de aankoop loopt automatisch. Meer gebeurt er niet.
Daarachter zit het gemiddelde-kosteneffect. Daalt de koers, dan krijg je voor hetzelfde geld meer satoshi. Stijgt hij, dan navenant minder. Over een hele marktcyclus vlakt je instapkoers af. Nog belangrijker: je stopt met proberen een markt te timen waarop al veel betere traders hun tanden hebben stukgebeten.
Het spaarplan lost bovendien een psychologisch probleem op. De meeste mensen die zeggen dat ze ooit bitcoin willen kopen, doen het nooit, omdat het moment nooit prettig is. Een geautomatiseerd plan neemt je de beslissing volledig uit handen. Op het moment van dit artikel noteert bitcoin rond 78.000 dollar en daarmee ongeveer 37 procent onder de all-time high van bijna 126.000 dollar. Vervelend voor wie in één keer instapt. Voor een spaarplan precies de omgeving waarvoor het gebouwd is.
Wil je de aanbieders vergelijken, inclusief minimumbedragen, kosten en de vraag of je wel naar je eigen wallet kunt opnemen, kijk dan in onze gids bitcoin kopen.
Waar bouw je de rest van je portefeuille op?
Bitcoin hoort niet je hele portefeuille te zijn. Het saaie deel van een portefeuille blijft belangrijk, en dezelfde automatiek werkt ook bij aandelen en ETF's.
Wil je de aandelenkant op één plek regelen: bij XTB beleg je tot een maandelijks omzetvolume zonder provisie in echte aandelen en ETF's, met fracties en geautomatiseerde beleggingsplannen. Zo loopt je ETF-spaarplan parallel aan je bitcoin-spaarplan.
👉 Open nu een rekening bij XTB
Welke risico's heeft een bitcoin-spaarplan?
Dit deel ontbreekt in de meeste artikelen, daarom hier heel nuchter.
- Bitcoin schommelt sterk. Koersdalingen van 50 procent en meer zijn herhaaldelijk voorgekomen, en ze zullen weer voorkomen. Een spaarplan verlaagt het risico om op het verkeerde moment in te stappen. Het marktrisico neemt het je niet af, en een rendement garandeert het al helemaal niet.
- Automatiseer nooit geld dat je binnenkort nodig hebt. Eerst de noodbuffer, contant op de rekening, saai en altijd beschikbaar. Een spaarplan is bedoeld voor kapitaal dat je een volledige cyclus kunt laten staan.
- De bewaring is een echte keuze. Houdt je aanbieder de munten aan, dan vertrouw je die aanbieder. Controleer voor je aanmelding of je naar je eigen wallet kunt opnemen. Een spaarplan zonder opnamemogelijkheid is een schuldbekentenis, geen bitcoin.
- Fiscaal gelden per land verschillende regels. Termijnen, vrijstellingen en meldplichten verschillen binnen de EU sterk. Hoe het in Nederland zit, lees je in onze gids over crypto en belasting; leg je situatie bij twijfel voor aan een belastingadviseur.
(Per 1 september 2026. Dit artikel is geen beleggingsadvies. Koersen en tarieven veranderen; controleer de voorwaarden bij de aanbieder voordat je koopt.)
Veelgestelde vragen over de spaar- en investeringsunie van de EU
Transparantie: Dit artikel is met behulp van kunstmatige intelligentie geschreven en vóór publicatie door onze redactie gecontroleerd. Alle cijfers en gegevens zijn getoetst aan de primaire bronnen die in de tekst zijn gelinkt.
Gerelateerde artikelen
- Bitcoin-koers breekt door 84.000 dollar: dit zijn de redenen
- Fear and Greed Index op 28: wat er na extreme angst op de cryptomarkt tot nu toe altijd gebeurde
- Bitrefill: cadeaubonnen kopen met crypto, de koers geldt maar 30 minuten
- Bitcoin verwachting: 430 miljoen dollar uitstroom duwt het ETF-saldo van 2026 onder nul
- Bitcoin koers op 80.806 dollar onder de 50-daagse lijn, voor het eerst in 66 dagen
In welke onderwerpen moeten we dieper duiken?
Kies wat je echt interesseert. Je keuze gaat direct naar onze redactieplanning.
Cryptonieuws dat je tijd echt waard is.
Wekelijks. 60 seconden. Zorgvuldig samengesteld door onze redactie: geen hype, geen reclamevloed, geen spam.
Meer over dit onderwerp
Alles bekijken
6 november 2026 08:42
Wat zijn altcoins? 84 munten boven een miljard dollar en het verschil met bitcoin
Een altcoin is elke cryptomunt behalve bitcoin, en samen zijn de alternatieven goed voor 42,62 procent van de cryptomarkt. Echt gewicht hebben daarvan maar 84 munten, en ruim een kwart van het totaal bestaat uit stablecoins en verpakte munten.
6 november 2026 06:32
Bearmarkt: wat het betekent, hoe lang het duurt en waar aandelen en bitcoin in 2026 staan
Bitcoin zit sinds november 2025 in een bearmarkt, de Nasdaq 100 nadert de grens. Wat een bearmarkt is, hoe lang hij gemiddeld duurt, waaraan je het einde herkent en wat je nu kunt doen, nagerekend aan 27 bearmarkten in de S&P 500 sinds 1928.

6 november 2026 06:23
Bitcoin koers 75.700 dollar: BTC zakt onder het 100-daags gemiddelde voor het Amerikaanse banenrapport
Duiding: bitcoin begint de vrijdag op 75.692 dollar, ruim 5.000 dollar onder de top van donderdag en onder het 100-daags gemiddelde. Om 14.30 uur volgt het Amerikaanse banenrapport over oktober, en dat bepaalt of het 200-daags gemiddelde op 73.200 dollar het volgende doel wordt.
6 november 2026 02:47
Aerodrome Finance koers test 200-daags gemiddelde: is AERO nu een goede koop?
Aerodrome Finance heeft sinds half oktober ruim een derde verloren en test nu het 200-daags gemiddelde. Of AERO tegen de huidige koers een goede koop is, hangt af van een paar niveaus.
6 november 2026 02:29
Trump kondigt groot akkoord met Rusland aan voor heel Europa: Bitcoin koers zakt naar 75.208 dollar
Na de ontmoeting met Kremlin-gezant Kirill Dmitrijev verwacht Trump een zeer groot akkoord met Rusland dat heel Europa zou kunnen raken. Bitcoin daalde toch, olie steeg. Wat er is gezegd, hoe de markten reageerden en welke data tellen voor crypto-beleggers in Europa.

6 november 2026 02:17
Chainlink koers zakt 7,6 procent terwijl longposities groeien: houdt de steun op 10,26 dollar?
Chainlink verliest op 5 november 7,6 procent en zakt naar 10,69 dollar, meegesleurd door de uitverkoop op de Nasdaq. Op OKX loopt het aantal longaccounts toch op tot 2,59 per shortaccount, en het 200-daags gemiddelde op 10,06 dollar komt dichterbij.
5 november 2026 22:34
Stellar koers zakt onder 200-daagse lijn na 29 procent verlies in 30 dagen
Stellar verloor 8,5 procent in 24 uur en 29 procent in 30 dagen, de verkoopgolf op de Nasdaq raakte ook crypto. De niveaus die nu tellen, wat het beeld kan keren en hoe je je indekt.
5 november 2026 20:41
Uniswap koers keldert 10,7 procent: waarom UNI harder daalt dan bitcoin
Uniswap verloor 10,7 procent in 24 uur en 21 procent in 30 dagen, de uitverkoop op de Nasdaq raakte ook crypto. De niveaus die nu tellen, wat het beeld kan kantelen en hoe je je indekt.
5 november 2026 20:35
Sui koers zakt 9,5 procent op één dag en duikt onder het 200-daags gemiddelde
Sui verloor 9,5 procent in 24 uur en 29 procent in 30 dagen, de uitverkoop op de Nasdaq raakte ook crypto. De niveaus die nu tellen, wat het beeld kan kantelen en hoe je je indekt.
5 november 2026 18:50
Bitcoin crash: waarom BTC daalde naar 75.568 dollar, hoe diep en hoe je je indekt
Bitcoin verloor in minder dan een dag meer dan 5.000 dollar: een uitverkoop van chipaandelen op de Nasdaq veegde hefboomposities weg. De redenen, de niveaus die tellen, wat 23 eerdere dagen laten zien en hoe je verdient en je indekt.
4 november 2026 19:37
Bitcoin kopen zonder verificatie: wat kan er legaal?
Bitcoin kopen zonder verificatie lukt niet bij een aanbieder met vergunning. Je leest welke wegen er zijn, wat ze kosten aan zekerheid en wat box 3 ervan vindt.
4 november 2026 18:36
Bitcoin fork ECX op 30 oktober: wat beleggers vóór de snapshot moeten weten
Duiding: de ECX-blockchain leest eind oktober bij bitcoin-blokhoogte 973.728 elk saldo af en kent elk tegoed een nieuwe munt toe. Wie zijn bitcoin bij een exchange heeft staan, krijgt die alleen als dat platform de fork ondersteunt.
4 november 2026 06:25
Bitcoin koers 76.947 dollar: na de verkiezingsnacht beslist het dieptepunt van 75.740
Bitcoin heeft de val van de Amerikaanse verkiezingsnacht tot woensdagochtend voor de helft goedgemaakt en staat op 76.947 dollar. Welke niveaus nu tellen en hoeveel ruimte een positie met hefboom nodig heeft.
4 november 2026 02:30
Bitcoin koers 82.708 dollar na 526,7 miljoen dollar ETF-instroom: welke niveaus tot de Fed-vergadering moeten houden
Bitcoin kost woensdagochtend 82.708 dollar, nadat maandag 526,7 miljoen dollar de Amerikaanse spot-ETF's in stroomde. Oktober blijft voor deze fondsen toch in de min, en tot de Fed-vergadering op 28 oktober bepalen twee gemiddelden het kader.
3 november 2026 06:20
Bitcoin-koers op 76.887 dollar: op de Amerikaanse verkiezingsdag zakt BTC naar de 100-daagse lijn
Bitcoin zakt op de ochtend van de Amerikaanse verkiezingen naar het 100-daags gemiddelde rond 76.540 dollar en noteert voor het eerst sinds augustus kort daaronder. Beslissend is of er ook een slotkoers onder de lijn volgt, en die valt in de verkiezingsnacht.
3 november 2026 00:17

Mercado Bitcoin stopt opnames: ruim 46 miljoen dollar weggesluisd na aanval
Mercado Bitcoin heeft een cyberaanval bevestigd en alle stortingen en opnames opgeschort; volgens Cointelegraph is er meer dan 46 miljoen dollar weggevloeid. Wat er bekend is over de aanvalsroute en de bevroren middelen, en hoe je je tegoed beschermt tegen de gevolgen van een exchange-hack.
2 november 2026 22:38
Bitcoin verwachting: 295 dollar boven de 100-daagse lijn, dit niveau beslist
Analyse: het dagdieptepunt lag 295 dollar boven de 100-daagse lijn op 76.035 dollar. Vier handelsdagen voor de Amerikaanse tussentijdse verkiezingen en met 82,6 procent renteverwachting voor december beslist deze afstand over de komende weken.
2 november 2026 07:31
Bitcoin-koers op 78.443 dollar: BlackRock tegenover Fidelity in de oktoberbalans van de ETF's
Analyse: de Amerikaanse spot-bitcoin-ETF's sloten oktober af met een netto-uitstroom van 515,0 miljoen dollar, terwijl de maand vóór de laatste handelsdag nog in de plus stond. Achter het totaal zit een verschuiving tussen aanbieders, geen vlucht uit bitcoin.
1 november 2026 16:32
Bitcoin kopen bij de Sparkasse: 0,99 euro per order plus opslag
Sinds 19 oktober 2026 verkopen de eerste Sparkassen bitcoin in de app. Het vaste tarief is duur bij kleine aankopen en bijna onbelangrijk bij grote, en de coins blijven bij DekaBank.
1 november 2026 07:34
Bitcoin-koers op 77.725 dollar: zo stil stond de markt voor het laatst op 17 oktober
De bitcoin-koers staat zondagochtend op 77.725 dollar, met maar 656 dollar tussen de top en de bodem van de nacht. Sinds 17 oktober was geen dagbandbreedte zo nauw, en de omzet ligt daarbij boven de maandmediaan.
30 oktober 2026 10:25
Bitcoin koers op 78.186 dollar: waar het nu om gaat voor het maandslot
Bitcoin viel in de nacht tot 76.443 dollar, de laagste stand sinds 18 september, en noteert vrijdagochtend op 78.186 dollar. Oktober sluit zaterdag met 6,5 procent verlies, en de angst-en-hebzuchtindex is binnen een dag van 51 naar 30 punten gezakt.
29 oktober 2026 23:45
Bitcoin shorten tijdens de crash: zo zet je in Nederland in op dalende koersen
Bitcoin zakte na de Binance-hack onder 79.000 dollar. Wie wil inzetten op dalende koersen of zich wil indekken, kan dat ook in de EU: via OKX Europe met tot tien keer hefboom, margin trading bij Bybit EU of inverse ETP's. Hoe een short werkt, een rekenvoorbeeld en de risico's.
29 oktober 2026 10:39
Bitcoin Cash onder 286 dollar: de 200-daagse lijn die de trend bepaalt
Bitcoin Cash verliest bijna 6 procent tot 279,87 dollar en zakt onder zijn 200-daagse lijn op 286,19 dollar. De aanleiding is de rentepauze van de Fed van 28 oktober, waarbij twee leden zelfs voor een verhoging stemden.
29 oktober 2026 04:43
Hedera kopen: vijf europaren en de kosten die de hoeveelheid bepalen
Analyse: HBAR staat op 0,067658 euro en daarmee 39 procent onder de stand van een maand terug, en juist in zulke weken wordt de vraag naar de koopweg het vaakst gesteld. Vast staat wat vijf handelsplaatsen vannacht voor een europaar stelden; onze inschatting daarover volgt verderop.
27 oktober 2026 21:20
XRP kopen of niet: is XRP tegen de huidige koers een goede koop?
XRP noteert rond 1,29 dollar, heeft beide gemiddelden verloren, en het 50-daagse EMA zakte op 18 oktober terug onder het 200-daagse EMA. Waarom het niveau van 1,20 dollar nu bepaalt waar de bodem van het herstel ligt.
27 oktober 2026 19:32
Dogecoin koers 13,9 procent onder het 200-daags gemiddelde: 0,0840 dollar is het niveau dat beslist
Ter plaatsing: dogecoin noteert dinsdagmiddag op 0,0778 dollar, 13,9 procent onder het 200-daags gemiddelde en 7,4 procent onder het 50-daags gemiddelde. Wat de niveaus toelaten en hoe vaak de afstand dit jaar groter was.
27 oktober 2026 04:23
Bitcoin koers na 431 miljoen dollar aan long-liquidaties: zo ga je nu te werk
De Nasdaq sloot 2,6 procent lager, bitcoin zakte 's nachts tot 80.989 dollar en de derivatenbeurzen sloten longposities met hefboom ter waarde van enkele honderden miljoenen dollars. Wat achter de golf zit, welke niveaus vandaag gelden en wat je nu kunt regelen voor je hefboom, je administratie en het kanaal waarlangs je koopt.
Meer van CryptoTicker